住宅の事前防災を促進する制度設計 ―国土強靱化社会の実現に向けて― 【政策提言レポート(2026年9月)】
[このレポートを書いた研究員]
- 会社名
- MS&ADインターリスク総研株式会社
- 部署名
- 基礎研究部
- 執筆者名
- 政策提言準備室長 倉瀧 直哉
2026.9.24
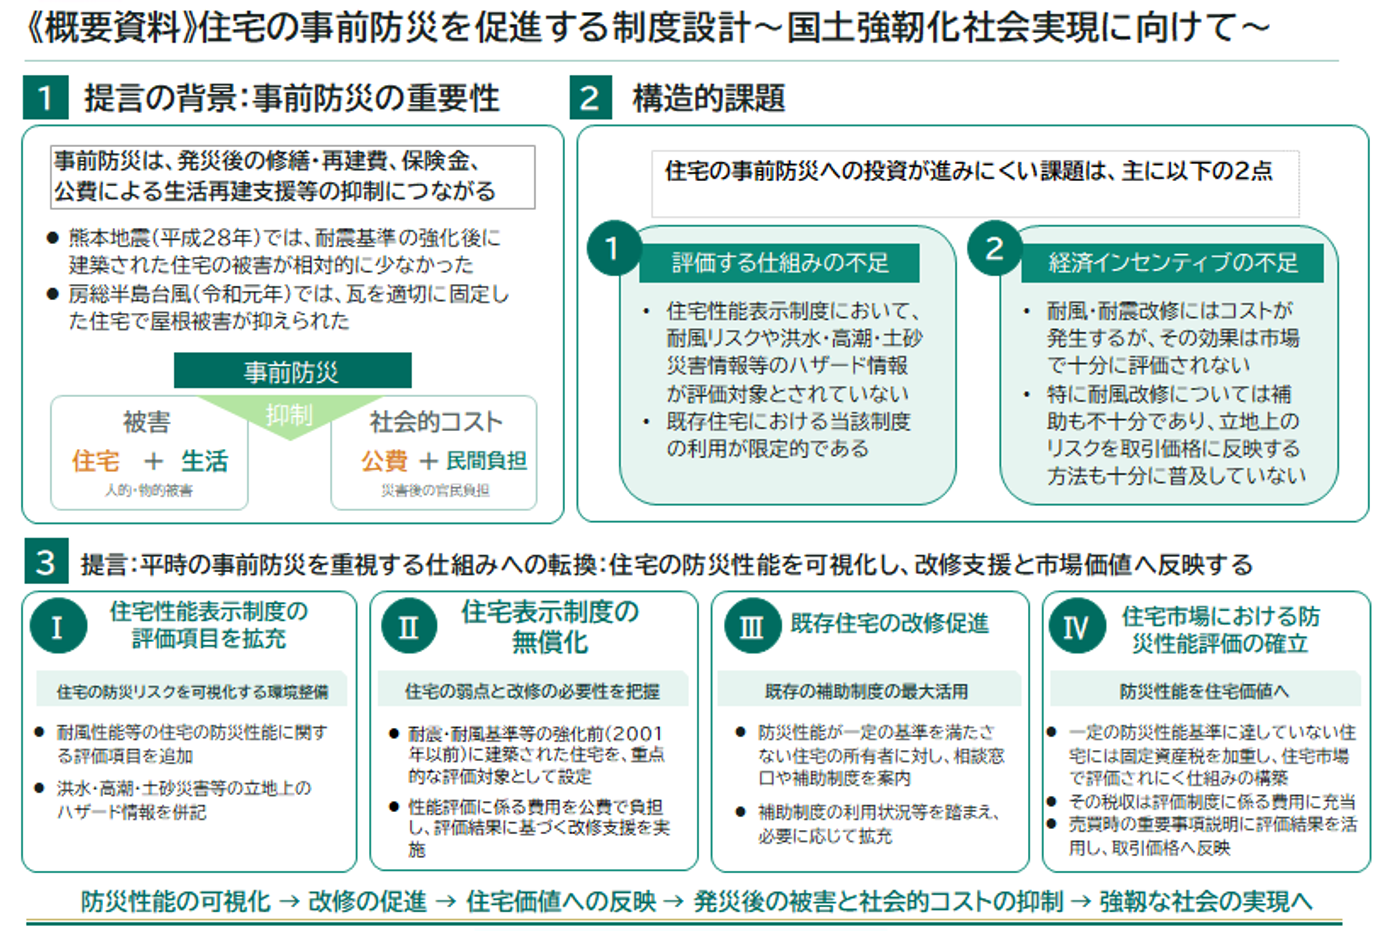
- 地震・台風等による住宅被害は、建築時に適用された耐震・耐風に関する基準や施工方法によって大きく異なる。平成28年熊本地震では、耐震基準の強化後に建築された住宅の被害が相対的に少なく、令和元年房総半島台風でも、瓦を適切に固定した住宅では屋根被害が抑えられた。これらの事例は、平時の対策によって住宅被害を軽減できることを示しており、その結果として、住宅所有者の修繕・再建費用、保険金の支払い、公費による住宅修理・生活再建支援等、災害後に官民が負担する社会的コストの抑制も期待される。
- しかし、現行制度では、住宅所有者が自宅の防災性能や改修の必要性を把握する機会が乏しい。加えて、評価・改修に要する費用負担が大きく、特に耐風改修については、税制、融資、保険等の優遇措置も十分ではない。また、防災性能の向上が住宅価格に反映されにくいため、事前防災への投資が進みにくい構造となっている。
- そこで本レポートでは、既存の住宅性能表示制度に、耐風性能等の防災性能に関する評価項目を追加するとともに、洪水、高潮、土砂災害等の立地上のハザード情報を併せて表示することを提言する。耐震・耐風基準等の強化時期を踏まえ、2001年以前に建築された戸建住宅を重点対象に住宅性能評価を実施し、その費用を公費で負担する。さらに、評価結果に基づく改修支援を促すとともに、一定の防災性能を満たさない住宅については、固定資産税を加重し、その税収を住宅性能評価の公費負担に充てる。また、評価結果を中古住宅の売買時の重要事項説明に活用することで、防災性能が住宅市場で適切に評価される環境を整備する。
- 自然災害が激甚化する中、発災後の支援に偏った従来の対応から、平時の事前防災を重視する仕組みへ転換することにより、人的・物的被害と社会的コストを抑制し、持続可能で強靱な社会の実現を目指すことが重要である。
1.本政策提言レポート作成の背景
2023年7月に改定された国土強靱化基本計画では、人口減少・少子高齢化、自然災害の激甚化、インフラの老朽化、デジタル技術の発達など、我が国を取り巻く社会環境の変化を踏まえ、基本方針を構成する5つの柱※1の一つとして、「災害時における事業継続性確保を始めとした官民連携強化」が掲げられている。官民連携の代表的な仕組みである災害時応援協定は、発災後の物資供給、人員派遣、応急復旧等を円滑に進める上で重要な役割を果たしてきた。
一方、災害による被害を軽減するためには、発災後の支援体制を整えるだけでなく、平時から住宅の耐震化・耐風化を進め、被害の発生・拡大を抑える「事前防災」の取組が不可欠である。しかし、既存の官民連携は発災後の対応を中心としており、住宅所有者による事前防災投資を促す仕組みは十分に具体化されていない。
以下では、事前防災の重要性を整理した上で、官民連携の代表的な仕組みである災害時応援協定の現状を概観し、発災後の対応から平時の事前防災へ広げる必要性を示す。
1)2023年7月28日閣議決定の国土強靱化基本計画は、①防災インフラの整備・管理、②交通・通信・エネルギー等のライフラインの強靱化、③デジタル等の新技術の活用、④災害時の事業継続性確保を始めとした官民連携強化、⑤地域の防災力の強化を5本柱とする。出典:内閣官房「国土強靱化基本計画」
(1)事前防災の重要性
自然災害の発生自体を防ぐことは困難だが、人的・物的・経済的被害の大きさは、事前防災の有無によって大きく左右される。建築物の耐震化・耐風化、インフラの強靱化、備蓄、避難計画や事業継続計画の策定などを平時から進めることで、災害時の被害をあらかじめ抑えることができる。また、災害後の復旧には多大な費用と時間を要するため、被害が発生してから対応するだけでは限界がある。したがって、事前防災は、災害をなくす取組ではなく、社会や建築物の脆弱性をあらかじめ低減し、人命保護や被害軽減、社会・経済活動の継続につなげる取組と位置付けられる。実際に、過去の災害においても、発災前に講じられていた対策の違いによって被害の程度に大きな差が生じている。
例えば、平成28年熊本地震では、建築時期や耐震性能によって住宅の被害状況に大きな差が生じた。旧耐震基準で建築された住宅ではおよそ半数に重大な被害がみられた一方、耐震基準の強化後に建築された住宅では、被害がわずか6%に抑えられている。
【図1】平成28年熊本地震における木造の建築時期別の被害状況
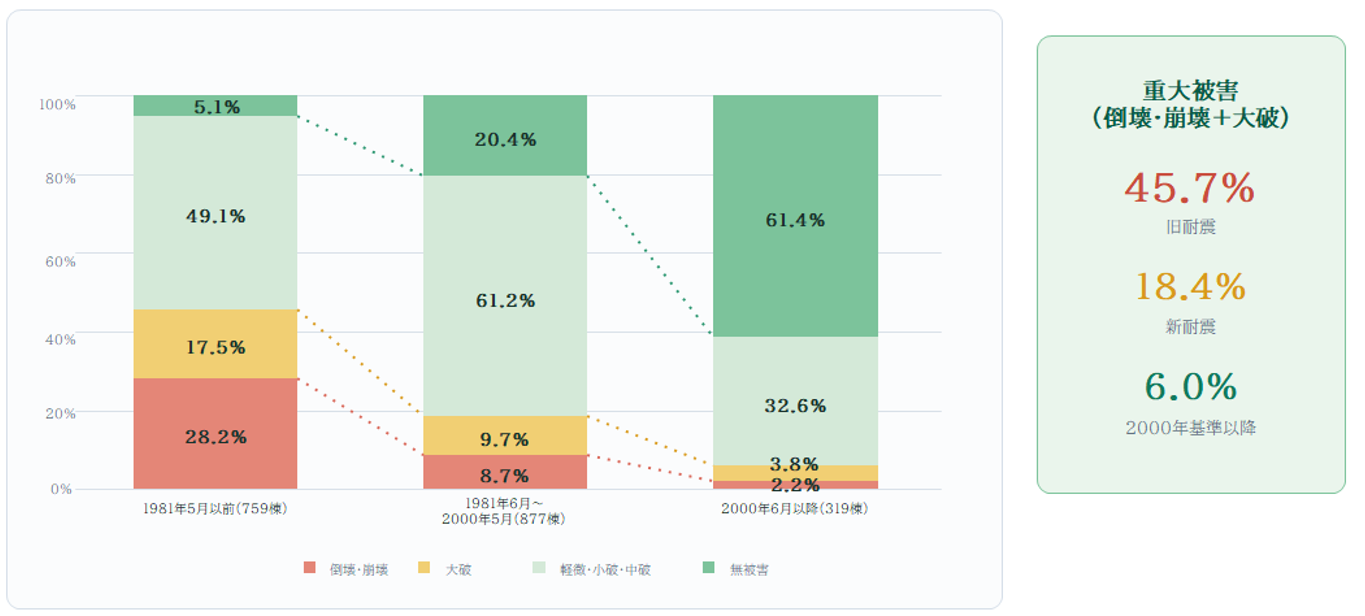
対象棟数:759棟/877棟/319棟 ※棒中の数値は構成比(%)、点線は各被害区分の境界を示す
出典:国土交通省資料(学会悉皆調査結果による木造の建築時期別被害状況)を基に筆者が作成
同様の傾向は、風災においても確認できる。令和元年房総半島台風では、強風により多数の住宅で屋根瓦等の被害が発生したが、国土交通省の調査では、瓦を適切に固定する「瓦屋根標準設計・施工ガイドライン(以下、ガイドライン工法)」を採用した住宅は、従来工法の住宅と比較して風圧力による瓦の脱落が少ないことが確認されている。
日本損害保険協会によれば、令和元年房総半島台風に係る火災保険の支払保険金は約4,244億円に上った。さらに、損害保険料率算出機構の災害別データに基づき、住宅物件の風雹災に係る支払保険金を抽出すると、その額は約2,655億円となる。仮に住宅物件にガイドライン工法が広く採用され、図2に示した屋根被害率の低減割合と同じ割合で支払保険金が減少すると仮定した場合、約900億円の損失軽減効果が見込まれる※2。
また、上記に加え2019年に発生した7つの台風(第3号、5号、10号、13号、15号、17号、19号)の風災に係る支払保険金を合算すると、約4,288億円となり、上記と同様に仮にガイドライン工法が広く採用されていた場合、2019年に発生した台風による被害だけで、約1,500億円もの損失を軽減できたと推計される※3。
これらは、自然災害による被害は、必ずしも不可抗力として避けられないものではなく、建物の強靱化によってその被害を大幅に軽減することができる可能性を示している。
【図2】ガイドライン工法と従来工法による被害の比較
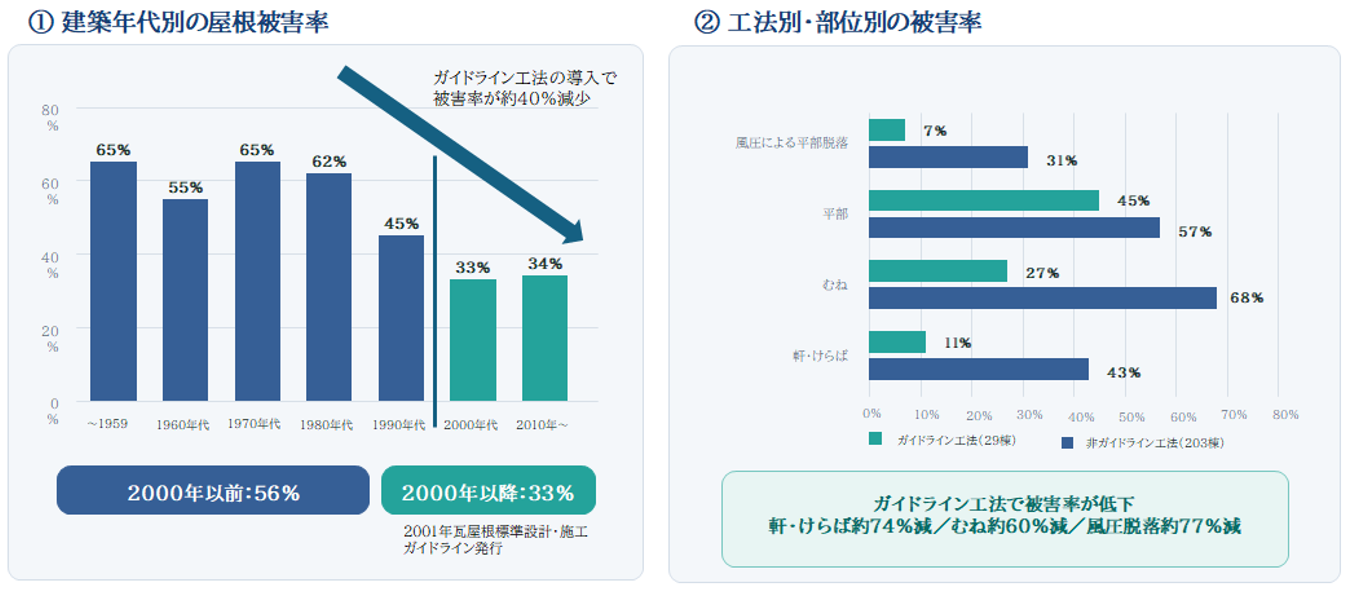
出典:国土交通省「令和元年房総半島台風を踏まえた建築物の強風対策の方向性参考資料」データを基に筆者作成
注:図2-①は千葉県3市町の住宅1,976棟(築年推定1,002棟)。②はガイドライン工法29棟、非ガイドライン工法203棟。
2)本試算は、支払保険金2,655億円の約88%がガイドライン工法未採用の建物に係るものと想定した上で、同工法を採用していた場合の被害軽減率を約40%として算出したものであり、その結果、損失軽減額は約900億円となった。支払保険金には屋根以外の外壁、窓、家財等の損害が含まれるほか、建物の築年数、劣化状況、立地、風速、飛来物等の影響を考慮していないため、実際の軽減額を示すものではない。
3)損害保険料率算出機構General Insurance Data Spaceで公表されている「2019年度に発生した風水災等による支払」に記載されたデータを使用。風雹水災flag「1」、建物「4」に絞り込んだデータから脚注2の試算方法で算出。
(2)災害時応援協定の現状
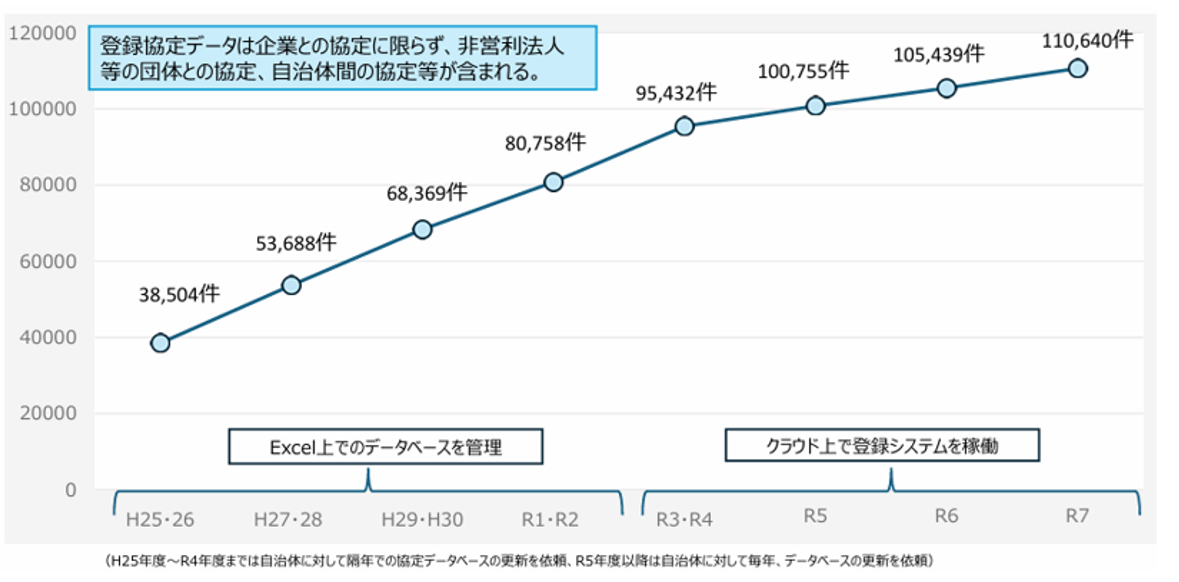
内閣府防災担当によると、地方公共団体と民間企業等との災害時応援協定※4の件数は年々増加しており、災害時応援協定システム※5には、令和8年2月時点で11万件を超える協定データが登録されている。
【図3】災害時応援協定システムへの登録協定データ件数の推移
出典:内閣府ウェブサイト「防災分野における地域と企業の連携の新たなあり方検討会」資料より抜粋
災害時応援協定活用として、例えば、平成23年の東日本大震災では、岩手県釜石市において、東海市が災害時応援協定に基づき職員を派遣し、物資供給や避難所運営を支援した。平成30年7月豪雨では、倉敷市において、岡山県建設業協会との協定に基づく道路啓開が、復旧活動の前提となった。さらに、令和8年熊本地震では、内閣府と日本行政書士会連合会との協定に基づき、行政書士が派遣された※6。
災害時応援協定は、主として発災後の支援内容や手続を定めるものであり、住宅被害の発生を事前に防止・軽減する取組まで対象としていない。地震や台風等による被害を抑制するためには、むしろ、住宅所有者が平時から自宅の防災性能を把握し、必要な耐震・耐風改修を行える環境を整備することが重要である。
4)災害時応援協定とは、地方公共団体が他の地方公共団体や民間企業・団体等との間で、物資供給、人員派遣、施設利用、応急復旧等の協力内容を平時に定める協定をいう。出典:内閣府「防災分野における地域と企業の連携の新たなあり方検討会」資料
5)災害時応援協定システムは、地方公共団体が締結した協定の内容をデータベース化し、検索・閲覧できるようにした内閣府のシステム。図3の件数は同システムへの登録データ件数である。出典:内閣府『令和8年版 防災白書』
6)災害時応援協定等による官民・自治体間支援の事例については、内閣府「防災分野における地域と企業の連携の新たなあり方検討会」資料、釜石市『釜石市地域防災計画』、岡山県『平成30年7月豪雨災害検証報告書』等を参照。令和8年熊本地震では、罹災証明書の受付・発行等の迅速化および自治体職員の負担軽減を目的として、内閣府と日本行政書士会連合会との協定に基づき、熊本県行政書士会から宇土市・宇城市へ行政書士が派遣された。その後、被災団体からの要請や熊本県と熊本県行政書士会との調整等により、八代市、甲佐町、氷川町および益城町にも派遣先が拡大された。出典:熊本県「令和8年熊本地震に係る政府非常災害現地対策本部会議・熊本県災害対策本部会議資料」
2.住宅の事前防災への投資が進みにくい構造的課題
前項1.(1)のとおり、地震や台風等による住宅被害と、発災後の復旧・生活再建に伴う社会的コストを軽減するためには、住宅所有者による平時からの耐震・耐風対策を促進することが重要である。しかし、既存住宅では、所有者が自宅の防災性能や改修の必要性を把握しにくいことに加え、評価や改修に要する費用に見合う経済的メリットも見えにくい。このため、必要性を認識していても、具体的な防災投資につながりにくい状況にある。
以下では、住宅の事前防災投資を妨げる構造的な課題として、防災性能を評価する仕組みの不足と、防災性能の向上に対する経済的インセンティブの不足の二点を整理する。
(1)防災性能を評価する仕組みの不足
残り9693文字
この先は「続きを読む」を押してください。
災害が、いつ、どこで、どの程度の規模で発生するかを正確に予測することは困難である。そのため、事前防災の必要性が認識されていても、必要な対策を具体的に判断することは容易ではない。特に既存住宅では、所有者が、自らの住宅が地震や台風に対してどの程度の安全性を有しているのか、また、どの部分に対策が必要なのかを把握しにくいことが課題となっている。
住宅の性能を全国共通の基準に基づいて評価・表示する仕組みとして、「住宅の品質確保の促進等に関する法律」に基づく住宅性能表示制度が設けられている。同制度は、国土交通大臣の登録を受けた第三者機関である登録住宅性能評価機関が、国の定める共通基準に従って住宅を評価し、「住宅性能評価書」を交付する任意の制度である。既存住宅にも利用することができ、地震に対する構造躯体の安全性を示す耐震等級や、暴風に対する構造躯体の安全性を示す耐風等級などを評価・表示できる。
一方、同制度だけで住宅に関する災害リスクを網羅的に把握できるわけではない。例えば、現行の耐風等級は、主として暴風による構造躯体の倒壊・損傷の防止を評価するものであり、令和元年房総半島台風で多数の被害が生じた瓦屋根など、屋根ふき材の固定状況を直接評価するものではない。このため、実際の風災被害に直結する住宅の脆弱性を十分に把握できない場合がある。また、洪水や土砂災害等のハザード情報は住宅の立地に伴うリスクであり、住宅性能表示制度の評価対象とはされていない。
加えて、既存住宅における同制度の利用は極めて限定的である。令和7年度には、新築住宅の設計住宅性能評価書が28万9,267戸に交付され、新設住宅着工戸数に対する割合は40.7%であったのに対し、既存住宅に係る建設住宅性能評価書の交付戸数は139戸にとどまっている※7。登録住宅性能評価機関が公表する料金例によれば、既存住宅の性能評価には、1戸当たり10万円程度を要する場合がある※8。評価自体が住宅の性能向上や直接的な経済的利益をもたらすものではないため、所有者が費用に見合うメリットを感じにくく、制度の利用が進んでいない。
7)国土交通省住宅局「令和7年度の住宅性能表示制度の実施状況について」
8)一般社団法人日本住宅性能評価機構「住宅性能評価手数料(既存住宅)」(2025年4月1日改定)。延べ面積200㎡以下、設計図書ありの既存一戸建住宅に係る現況検査手数料は10万円(税込)。個別性能評価、特定現況検査及び出張料等は別途。
(2)防災性能の向上に対する経済的インセンティブの不足
住宅の災害リスクや改修の必要性を把握しても、必ずしも実際の防災改修につながるとは限らない。耐震・耐風改修には現時点で費用負担が生じる一方、その効果は、将来、災害が発生した場合の被害軽減という形で現れるため、住宅所有者にとって費用対効果が見えにくい。このため、他の支出が優先され、防災投資が先送りされやすい。
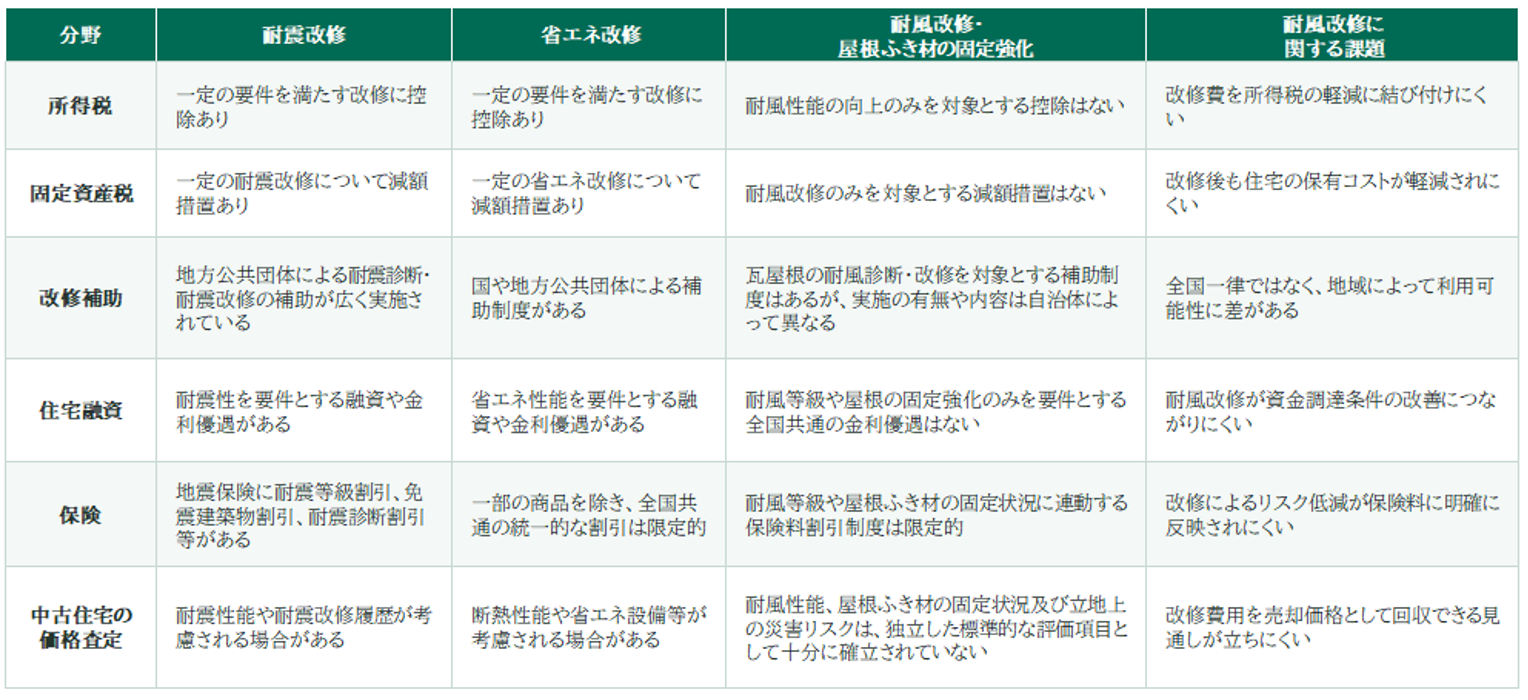
こうした費用対効果の不透明さを解消するには、防災性能の向上を税負担や保険料の軽減などの経済的メリットに結び付けることが重要である。現行制度では、耐震改修や省エネ改修を対象とする所得税控除、固定資産税の減額、融資上の優遇措置等が設けられており、地震保険にも耐震性能に応じた保険料の割引制度がある。一方、耐風改修については、全国的な税制・金融上の優遇措置が十分に整備されておらず、耐風等級や屋根ふき材の固定状況に連動した保険料割引も一般化していない。このように、現行の優遇措置は主として耐震・省エネ分野を対象としており、耐風対策を含む幅広い事前防災投資を支援する仕組みは限定的である。
加えて、防災性能の向上を住宅価格に反映する仕組みにも課題がある。国土交通省の「中古戸建住宅に係る建物評価の改善に向けた指針」は、建物の状態や性能、維持管理・改修履歴を価格に反映する方向性を示している。しかし、耐風性能等の防災性能は、価格査定上の独立した評価項目として明確に位置付けられておらず、立地上の災害リスクを取引価格や購入判断に反映する方法も十分に確立されていない。さらに、同指針の活用状況を示す全国的な統計もない。このため、防災改修によるリスク低減効果が住宅価格に反映されにくく、所有者が改修費用の一部を将来の売却価値として回収する見通しを立てにくい状況にある。
【図4】住宅改修による性能向上に対する主な経済的措置の比較
出典:国土交通省、住宅金融支援機構及び損害保険料率算出機構の公表資料を基に筆者作成。制度の有無及び適用要件は令和8年8月時点。
3.既存住宅の防災性能の可視化と改修の促進
前項2.で整理した課題を踏まえ、本項では既存住宅における事前防災投資を促進するため、住宅性能表示制度の防災関連項目を拡充し、住宅所有者が自宅の弱点を把握できる仕組みを整備する。その上で、評価費用の無償化、防災性能の中古住宅価格への反映、税制等における優遇措置を一体的に講じることにより、防災改修による性能向上を経済的メリットに結び付け、住宅所有者の自律的な防災投資を促すことを提言する。
(1)「住宅性能表示制度」への防災性能項目追加
既存の住宅性能表示制度を活用しつつ、防災性能をより具体的に可視化するため、評価項目を拡充する必要がある。具体的には、構造躯体の安全性だけでなく、屋根ふき材の固定状況、外装材の耐風性、開口部の飛散防止性能、雨漏りや浸水への脆弱性など、実際の災害被害につながりやすい要素を評価対象に含めることが望ましい。
これにより、住宅所有者は自らの住宅の弱点を把握しやすくなり、どの部分を優先して改修すべきかを判断しやすくなる。すなわち、住宅の防災性能を「見える化」することで、改修投資の意思決定を支援することができる。
【図5】住宅性能表示制度の防災関連項目の現状と拡充案
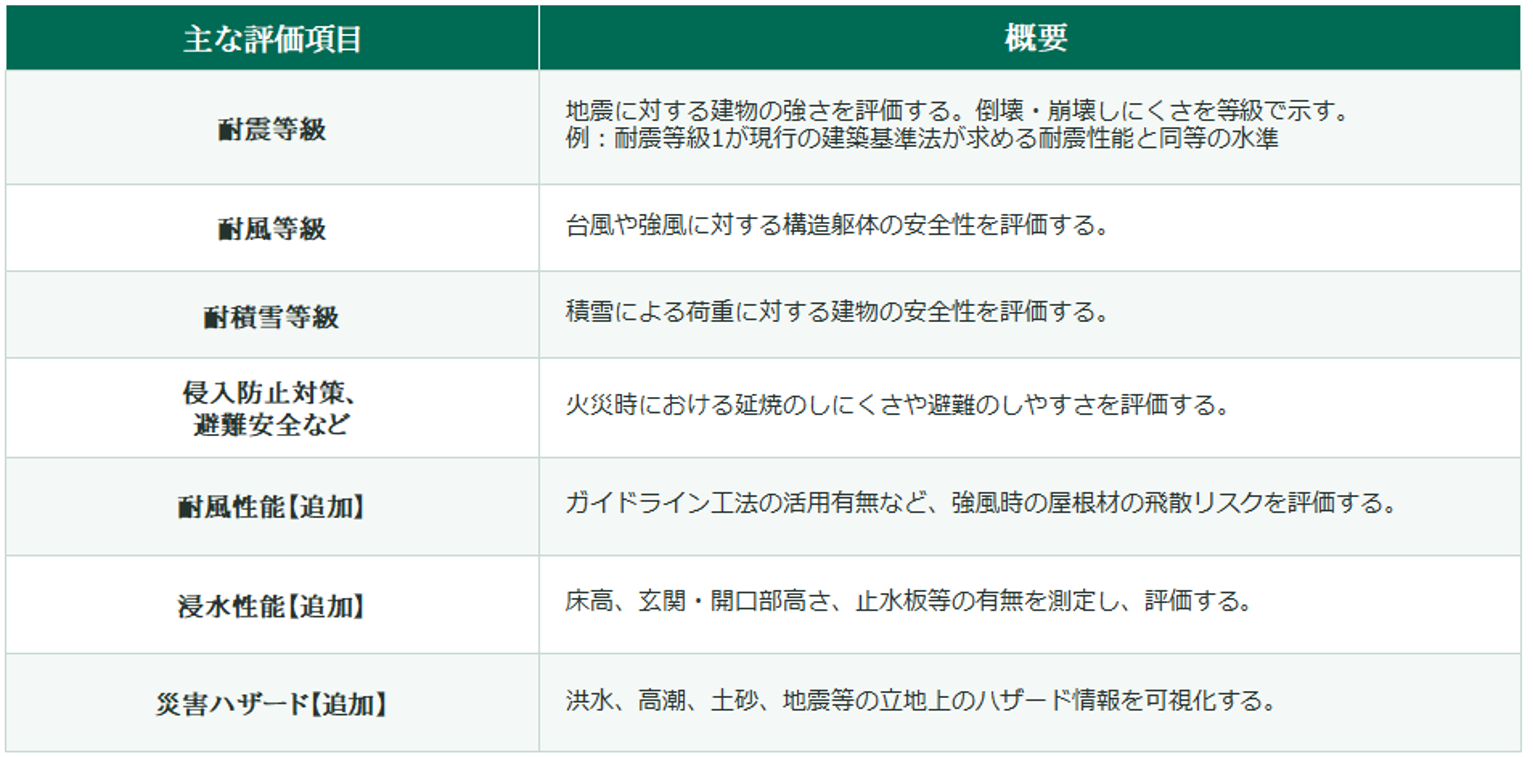
出典:国土交通省「住宅性能表示制度」及び「日本住宅性能表示基準・評価方法基準」を基に筆者作成。なお、「追加」とした評価項目は筆者による提案。
(2)2001年以前に建築された住宅に係る「住宅性能評価」費用の無償化
災害リスクが相対的に高い既存住宅における住宅性能表示制度の利用を促進するため、2001年以前に建築された戸建住宅を対象に、住宅性能評価に要する費用を全額公費で負担する仕組みを設けることを提言する。対象を2001年以前に建築された住宅とする理由は、後記(3)で述べる。
前項2.(1)のとおり、既存住宅の住宅性能評価には、1戸当たり10万円程度の費用を要する場合がある。しかし、評価を受けるだけでは直ちに住宅の性能向上や経済的利益にはつながらず、性能上の問題が判明した場合には、別途、改修費用も必要となる。このため、評価費用を所有者の自己負担とした場合、制度の利用は進みにくい。評価費用を無償化すれば、国及び地方公共団体に新たな財政負担が生じる。一方、住宅の災害リスクを事前に把握し、必要な改修につなげることができれば、住宅被害や所有者の財産上の損失に加え、保険金の支払いや、公費による住宅修理・生活再建支援など、災害後に官民が負担する費用を抑制できる可能性がある。したがって、評価費用の公費負担は、単なる支出ではなく、将来の災害被害と事後対応費用を軽減するための事前防災投資として位置付ける必要がある。
例えば、事前評価に要する費用の規模を示すため、令和元年房総半島台風による千葉県内の住家被害棟数と同数の8万2,233戸を対象に試算する。仮に、これらの住宅について、1戸当たり10万円で住宅性能評価を実施した場合、その費用は約82.2億円となる。一方、同台風では、実際に千葉県内で8万2,233棟の住家被害が発生し、火災保険等の支払保険金は全国で約4,244億円に達した。また、千葉県は、令和元年の一連の台風等への対応として、一部損壊住宅への修理支援に40億円、災害救助事業に14億円、応急仮設住宅の借上げに約4億3,000万円を計上した。
この試算は、厳密な費用対効果を示すものではないが、事前評価に要する費用と災害後に生じる官民の負担との規模感を比較する一つの目安となる。評価の無償化を契機として住宅の耐震・耐風上の弱点を把握し、必要な改修につなげることができれば、将来の住宅被害や事後対応費用が抑制され、中長期的には官民を通じた社会的コストの軽減が期待される。
(3)「住宅性能評価」を起点とした既存住宅の改修促進
2001年以前に建築された戸建住宅を対象に、上記(2)の公費負担制度を活用して住宅性能評価を受けることを義務化し、その結果を所有者に提示する仕組みを構築することを提言する。具体的には、住宅の防災上の弱点、災害時に想定される被害、優先的に改善すべき箇所、改修方法及び概算費用を示し、所有者による自主的な改修の判断を支援する。
2001年を基準とするのは、耐震・耐風の両面で、住宅の安全性に関する基準や施工方法が強化・明確化された時期に当たるためである。耐震面では、2000年の建築基準法令の改正により、木造住宅について、地盤に応じた基礎の仕様、接合部の緊結方法及び耐力壁の配置等が明確化された。耐風面でも、2001年に「瓦屋根標準設計・施工ガイドライン」が策定され、瓦屋根の設計・施工方法や緊結方法等が示された。このため、2001年以前に建築された戸建住宅を重点的な評価対象とすることは、耐震・耐風上の弱点を抱える可能性がある住宅を把握し、必要な改修につなげる上で有効である。
評価の結果、所定の防災性能を満たしていないことが判明した場合には、既存の補助制度や相談窓口を併せて案内し、所有者が具体的な対策を選択できるようにする。これにより、所有者が自宅の災害リスクを正しく認識し、点検、補修、耐震・耐風改修等の行動を自主的に取ることが期待される。
ただし、リスクを認識しても、改修費用が大きければ実際の行動にはつながりにくい。このため、既存の補助制度の利用状況や改修効果を検証し、必要に応じて対象工事、補助率及び上限額を見直すなど、所有者が改修に取組やすい環境を整備する必要がある。
なお、本提言では、前述のとおり、住宅の耐災害性能における脆弱性に着目し、2001年以前に建築された戸建住宅を優先的に対象とするが、将来的には、経年劣化が進行する築25年を経過するなどの木造住宅についても、住宅性能評価を強く促すことが考えられる。そうすることで、進行する気候変動に対応する建物に求められる強度とその時点で住宅が有する耐災害性能との差が明らかになり、必要な改修につながることが期待される。
【図6】住宅の防災改修に関する主な補助制度
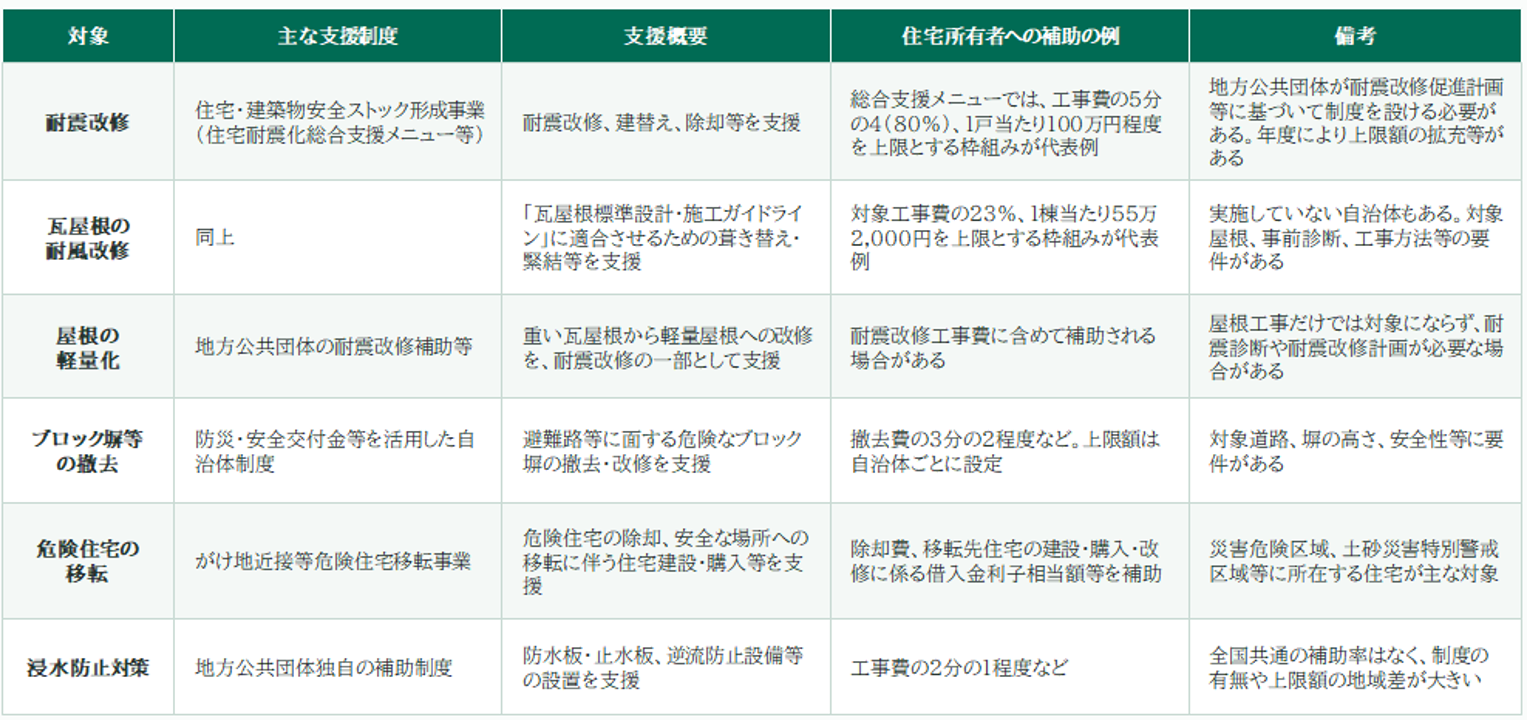
出典:国土交通省「住宅・建築物安全ストック形成事業」、住宅金融支援機構の災害予防に関する融資制度及び表中に 例示した地方公共団体の公表資料を基に筆者作成。支援内容は2026年8月時点。
(4)住宅市場における防災性能評価の確立
住宅所有者による事前防災投資を促進するためには、防災性能の向上に経済的なメリットを付与するだけでなく、一定の基準を満たさない住宅について、保有時及び売買時の双方から改修を促す仕組みを整備することが重要である。
住宅の保有段階においては、前記3.(1)で示した住宅性能表示制度上の防災性能の基準を満たさない住宅の所有者に対しては、その住宅が潜在的に生み出している社会コスト(災害時に対応する行政のコスト等)相当として固定資産税を加重するなどの措置を講じることを提言する。これにより、防災性能が不十分な状態を放置することに経済的負担を伴わせ、所有者による改修を促すことができる。また、加重措置により得た税収は、住宅性能評価の無償化に充当することにすれば、基準を満たさない住宅の保有に伴う負担を事前評価の費用に還元し、公費負担を抑えながら、住宅性能表示制度の利用を促すことができる。
住宅の売買段階においては、住宅性能表示制度によって確認された耐震・耐風等の防災性能に関する評価結果を、宅地建物取引業法上の重要事項説明の対象とすることを提言する。具体的には、登録住宅性能評価機関等が評価した建物の防災性能について、宅地建物取引業者が契約締結前に買主へ説明することを義務付ける。評価を受けていない住宅については、防災性能が未評価であり、その水準を確認できない(すなわち、将来的に改修費用、または固定資産税の割増しが発生する見込みである)旨を説明させることが考えられる。その際、宅地建物取引業者に専門的な評価を求めるのではなく、登録住宅性能評価機関等が評価を行い、宅地建物取引業者がその結果を説明することにより、両者の役割と責任を明確にする必要がある。また、耐震・耐風性能などの建物自体の性能と、洪水、高潮、土砂災害等の立地上のハザード情報とを区分して表示し、買主が双方を踏まえて購入を判断できるようにすることが望ましい。
これらの措置により、住宅性能評価の無償化に必要な財源を確保しつつ、基準を満たさない住宅の改修を促すとともに、防災性能が住宅の取引価格に適切に反映される市場環境の形成が期待される。
4.おわりに
本レポートで確認したとおり、住宅の耐震化・耐風化は、災害時の人的・物的被害を軽減するだけでなく、多くの国民が負担して成り立っている火災保険や公費による住宅修理・生活再建支援など、災害後に社会全体が負担する費用の抑制にもつながる可能性がある。しかし、既存住宅では、自宅の弱点を把握する機会が乏しく、評価や改修の費用対効果も見えにくいため、必要性を認識していても具体的な行動に結び付きにくい現実がある。事前防災を進めるには、住宅所有者の意識だけに委ねるのではなく、行動を後押しする制度と市場環境を整えることが不可欠である。
そのため、既存の住宅性能表示制度を基盤として、住宅ごとの弱点と改修の優先順位を分かりやすく示す必要がある。併せて、2001年以前に建築された戸建住宅を重点対象として評価費用を公費で負担し、評価結果を補助制度、相談窓口及び具体的な改修計画へ確実につなぐことが重要である。評価を実施すること自体を目的とせず、実際の改修と被害軽減に至る一連の仕組みとして設計しなければならない。
さらに、防災改修を持続的に促すには、補助金だけに依存するのではなく、税制、融資、保険及び中古住宅の価格査定と連動させ、改修による性能向上が所有者の経済的利益として還元される環境を形成する必要がある。国は評価基準と制度の基本設計を担い、地方公共団体は地域の災害特性や住宅事情に応じて評価・改修支援を実施する。登録住宅性能評価機関、施工事業者、金融機関、保険会社及び不動産事業者は、それぞれの専門性とデータを持ち寄り、評価結果を改修、資金調達、保険条件及び市場価値へ結び付ける役割を担う。
このように、住宅の防災性能を「見える化」し、その向上が正当に評価される循環を構築することは、住宅所有者の生命と財産を守るとともに、地域社会の持続性を高める。官民が平時から役割を分担し、事後対応中心から事前防災を重視する社会へ転換することが、「強靱化社会」の実現につながる。
【参考】
留意事項
- 本資料記載のデータは各種の情報源から入手・加工したものであり、その正確性と完全性を保証するものではありません。また、事案そのものに対する批評その他を意図しているものでもありません。
- 本資料に記載した見解、分析及び将来の見通しは、作成時点における当方の判断に基づくものであり、社会経済情勢、制度改正その他の要因により変更されることがあります。
- 本資料の利用または本資料に記載された情報に基づく判断の結果として生じたいかなる損害についても、作成者及び所属組織は一切の責任を負いません。
PDFでもご覧いただけます