AIは保険業界をどう変えるのか 「業務への活用」と「新たな保険市場」の可能性
[この記事の執筆者]

- 会社名
- MS&ADインターリスク総研株式会社
- 役職名
- マネジャー
- 執筆者名
- 野中 聡 Satoshi Nonaka
2026.9.28
シリコンバレーに派遣されているMS&ADインターリスク総研の駐在員が、現地の最新動向を紹介する連載企画「シリコンバレーコラム」。
今回は、2026年8月にアメリカ・ラスベガスで開催された北米最大級のAIカンファレンス「Ai4」の概要を3回にわたってお伝えしています。第2回は「AIと保険」をテーマに、特に印象に残った2つの講演を紹介します。
AIは、保険会社にとって業務を効率化・高度化するための「ツール」である一方、新たな事故や賠償責任を生み出す「リスク」でもあります。本コラムでは、この2つの側面から、AIが保険業界にもたらす変化を考えます。
- Ai4参加報告は3回に分けて概要をお伝えします
- 第1回|AIは「答える」から「行動する」へ 北米最大級のAIカンファレンスAi4で見えた新たなリスク
- 近日公開第3回|AI活用を止めないためのガバナンス Ai4で見えた「スピードと安全性」の両立
流れ
- AIは保険業務のどこに使うべきか
- AI・ヒューマノイドロボットは新たな保険市場になる?
- 保険は新技術の普及を支える社会インフラ
- まとめ:AIは「保険業務」と「引き受けるリスク」の双方を変える
AIは保険業務のどこに使うべきか
MS&ADインターリスク総研でシリコンバレーに駐在する野中聡です。
はじめに紹介するのは、ニュージャージー州を拠点に自動車保険を主力事業として展開するCure Auto InsuranceのCIO(最高情報責任者)兼デジタルトランスフォーメーション責任者、Douglas Benalan氏らによる講演です。
講演のタイトルは「Driving ROI and Operational Excellence in Insurance using AI(AIを活用した保険業界におけるROI向上と業務効率化)」。
講演の中で特に印象的だったのが、「AIをどこに使うか」だけでなく「AIをどこに使うべきではないか」という視点です。
Benalan氏らは、AIを使う必要がないケースとして、あらかじめルールを明確に定められる業務については、従来型のソフトウェアの方が効率的かつ低コストな場合があると指摘しました。
その上で、保険業界においてもAIが特に効果を発揮する領域は、大量の文書や資料から必要な情報を読み取り、整理・要約するといった、人間にとって認知負荷の高い業務だとしました。
また、保険契約を引き受ける際のリスク評価を担うアンダーライター向けの案件分析や資料整理などは、AIを活用することで生産性の向上や意思決定の高度化が期待できるとしました。
一方で、保険金の支払いや事故時のサポートのように、顧客との共感や信頼関係が重要となる業務では、引き続き人間が重要な役割を担うべきだとの考えを示しました。
Benalan氏らは、企業がAIを導入する目的は事業価値の創出であるべきで、AIを活用する際は、業務プロセスを細分化し「人間が担うべき領域」と「AIが支援すべき領域」を整理することが重要だと強調しました。
AI導入の目的は単なる効率化ではなく、業務の高度化や競争優位性の創出であるべきだという観点は、保険業界に限らず多くの企業で参考になるのではないでしょうか。
AI・ヒューマノイドロボットは新たな保険市場になる?
Cure Auto Insuranceの講演は、保険会社がいかに「AIを使うか」という視点でした。一方、AIやロボットの普及は、新たな事故や賠償責任を生み出し、保険会社が「引き受けるリスク」そのものを変える可能性があります。
このテーマを扱っていたのが、次に紹介する講演です。
「The History of Insurance and the Coming Age of Humanoid Robots(保険の歴史から考えるヒューマノイドロボット時代のリスク管理)」と題されたこの講演では、AI・ロボティクス分野に特化した保険・リスク管理のスタートアップ、Clanker LabsのCEO兼共同創業者Darien Acosta氏が登壇しました。
Acosta氏は、保険業界が過去の新技術にどのように対応してきたかを紐解きながら、AIやヒューマノイドロボットが普及した未来における保険市場の変化について説明しました。
Acosta氏によれば、保険の歴史は新技術の普及とそれによって生まれる新たなリスクへの対応の歴史でもあるといいます。新技術の普及の過程では、当初は既存の保険で補償されていたリスクが、損害の増加などに伴って(補償の対象外とする)免責となり、その後、そのリスクに特化した専用の保険商品が生まれるケースが多いと説明しました。
その一例としてサイバー保険を挙げ、当初は既存の保険の中で補償されていたものが、サイバー関連の損害が増加する中で、独立した保険商品として発展してきたとしました。
その上で、AIやヒューマノイドロボットについても、今後、事故や訴訟の増加に伴って専用の保険商品や引受基準が形成される可能性が高いという見解を示しました。
Acosta氏によれば、すでに一部の保険会社ではAIに起因する損害を対象外とする「AI免責条項」を導入し始めているということです。
保険は新技術の普及を支える社会インフラ
今回Ai4の展示会場を歩いていても、講演での話は決して遠い未来ではないと感じました。
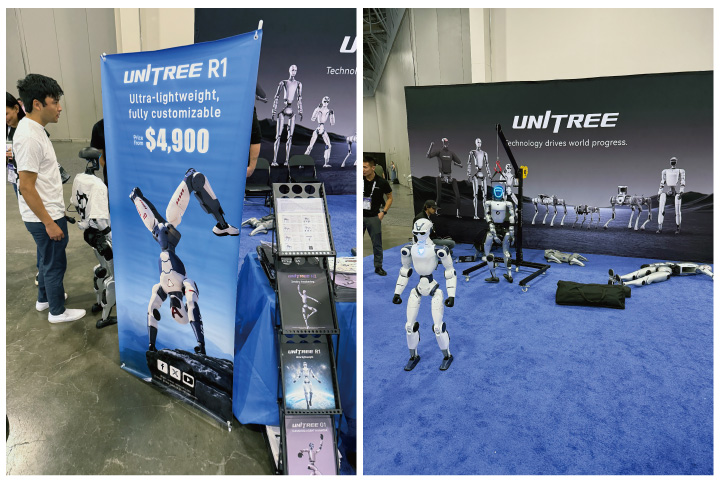
会場では、中国のロボットメーカーUNITREEがヒューマノイドロボットを展示していました。同社は高性能なロボットを従来よりも安価な価格帯で提供しており、ヒューマノイドロボット市場の価格破壊を起こしている企業として注目されています。
現時点では家事代行や荷物運搬などができる段階にはなく、研究用途での購入が多いようでしたが、こうした技術の低価格化が進めば、将来的にはロボットが企業や家庭など、より身近な場所へ普及することも考えられます。
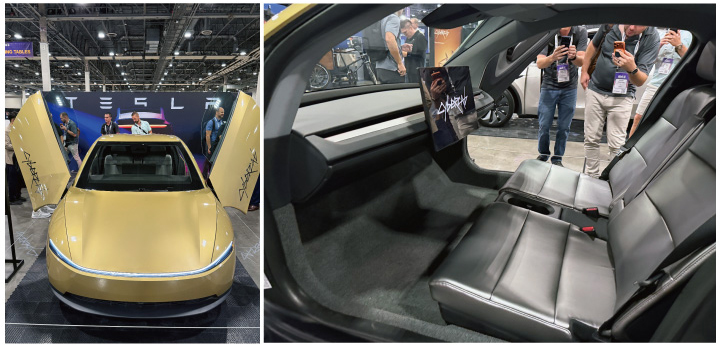
新たなリスクを生み出す可能性がある技術は、ヒューマノイドロボットだけではありません。会場ではテスラの新型車「Cybercab(サイバーキャブ)」も展示されていました。ハンドルやペダルを持たない完全自動運転車として紹介されており、規制当局の承認後の販売開始を予定しているとの説明がありました。
AI、ヒューマノイドロボット、自動運転車などが社会に普及すれば、「事故が起きたときに誰が責任を負うのか」「どのようにリスクを評価するのか」「どこまでを保険で補償するのか」といった新たな論点が生まれます。
一方で、新しい技術やサービスを社会に広げていくためには、万が一事故が起きた場合の経済的な損失を誰かが引き受ける仕組みも必要です。
その意味で、保険会社には事故後に保険金を支払うだけでなく、リスクの評価や安全基準の形成を通じて、新しい技術の社会実装を支える役割も期待されるのではないでしょうか。
講演を聞いたり会場を歩いたりしながら、AI・ロボット市場の拡大は保険会社にとって新たなリスクとなると同時に、新たな保険市場を生み出す事業機会にもなり得ると感じました。
まとめ:AIは「保険業務」と「引き受けるリスク」の双方を変える
AIの活用が進めば、保険会社の業務は変わります。大量の情報を分析・整理するような業務をAIが担い、人間がより高度な判断に集中することで、業務効率化だけでなくアンダーライティングやリスク評価の高度化につながる可能性があります。
その一方で、AIやヒューマノイドロボットが社会に普及すれば、これまで存在しなかった事故や賠償責任が生まれ、保険会社が引き受けるリスクそのものも変わっていきます。
つまりAIは、保険会社の「仕事の仕方」を変えると同時に、新たな「保険市場」を生み出す可能性があるということです。
AIをどの業務に活用するのか。そして、AIによって生まれる新たなリスクをどのように評価し、社会として引き受けていくのか。
AI時代の保険業界には、この2つを同時に考えていくことが求められるのではないでしょうか。
- 過去のシリコンバレーコラムはこちら
MS&ADインターリスク総研では、
AIをはじめとする最先端技術にいち早く触れて
新たなビジネスの創出につなげるため、
2名の駐在員をシリコンバレーに派遣しています。
現地の情報などについてご関心のある方は、
以下のフォームよりお気軽に
お問い合わせください。