ウェルビーイングの観点で 自社の仕事をとらえ直す〜人に関する開示“TISFD”フレームワークβ版(Beta Version 0.1)を起点として〜【RMFOCUS 第99号】
[このレポートを書いた専門家]
- 公益財団法人 Well-being for Planet Earth
- 代表理事 石川 善樹 氏
[聞き手]
- MS&ADインターリスク総研株式会社
- リスクマネジメント第四部
人的資本・健康経営グループ - 主任コンサルタント 谷 侑弥
2026.10.2
- TISFDは、TCFD、TNFDに続く、「人・社会」に関する情報開示の国際的枠組みであり、企業・金融機関が「人・社会」に関する課題を長期的な文脈で把握し、開示することを目指している。2026年5月に公表されたフレームワークβ版では、開示の柱や勧告案のたたき台が示されており、その中でウェルビーイングが重要な概念として位置付けられている。ウェルビーイングは人権や最低賃金のような最低限の基準だけでは見えにくい格差や、人々の実際の状態を企業・金融機関が理解するために有効である。
- フレームワークβ版で注目すべきなのは、「システムレベル」で人と事業の関係をとらえる視点である。システムレベルとは、企業・金融機関が、自社の従業員や直接の取引先だけでなく、上流・下流を含むバリューチェーン全体、さらにそれを支える地域社会、制度、社会的信頼との関係の中で、自社が人や社会にどのような影響を与えているのか、また自社の事業がどのような人や社会の基盤に支えられているのかをとらえようとする考え方である。
- 企業が自社の事業をウェルビーイングとシステムレベルの観点からとらえ直すことで、自社の仕事が誰に支えられ、誰のウェルビーイングに関わっているのかを把握することができる。その結果、従業員は自社事業の全体像への理解が深まり、日々の業務を大きな価値創造プロセスの一部として位置付けることが期待できる。
MS&ADインターリスク総研は2026年7月、ウェルビーイングの専門家であり、公益財団法人Well-being for Planet Earth代表理事の石川善樹氏にインタビューを行った。テーマは、「ウェルビーイングの観点からみた今後のビジネスの在り方」で、開発が進められている人・社会に関する情報開示の国際的枠組み 「TISFD」も踏まえながら話を聞いた。以下、その概要を紹介する。
1. TISFDによる情報開示が検討される背景
Q. まず、TISFDとはどのようなものかを教えてください。
TISFD(表1)とは、Taskforce on Inequality and Social-related Financial Disclosuresの略称で、日本語に訳すと、「不平等・社会関連財務情報開示タスクフォース」となります。気候関連財務情報開示を促してきたTCFD、自然関連のTNFDに続く「人・社会」に関する開示枠組として位置付け られ、詳細内容の検討が進められています。
| TISFDとは何か |
|---|
| ・企業・金融機関による「人・社会に関する情報」の開示を整理する、新たな国際フレームワーク 正式名称はTaskforce on Inequality and Social-related Financial Disclosures |
| ・気候分野のTCFD、自然分野のTNFDに続く、「人・社会」に関する枠組みとしての位置付け 枠組みは、TCFDやTNFDと同様、ガバナンス/戦略/インパクト・リスク管理/指標・目標の4本柱を基本としている |
| ・企業・金融機関と人との関係を、影響と依存で整理し、そこから生じるリスクと機会を開示 企業活動が労働者、消費者、地域社会などにどのような影響を及ぼすかに加え、事業が労働力、地域社会、社会的信頼や安定性といった人や社会に関わる基盤にどのように依拠しているかを明らかにしようとしている |
(出典:TISFDフレームワークβ版を基にMS&ADインターリスク総研作成)
TISFDはその名前のとおり、「不平等」に対して強い問題意識を持っています。
人権をはじめとする世界的な取り組みがなされてきたにもかかわらず、今なお世界では格差が拡大し、十分な生活水準を確保できない就労者が多数存在します。加えて、AIの進展や気候変動が、雇用、所得などの不均衡をさらに広げるおそれがあります。しかし、企業や投資家がこうした「人に関する問題」を把握するための情報は、現状では断片的で、国際的な比較可能性に乏しい状況にあります。このような社会的背景を踏まえて、TISFDフレームワークによる開示の試みが行われているといえます。
TISFDに関するこれまでの経緯ですが、2024年9月に企業・金融機関・市民社会・労働団体などから成る、国際的なマルチステークホルダー組織が設立され、2026年5月にはフレームワークβ版が発表されました。その後、改訂が重ねられ、2027年末に最終版が公表される予定となっています(表2)
| 時期 | 主な動き・予定 |
|---|---|
| 2024年9月 | 企業・金融機関・市民社会・労働団体などによる国際的マルチステークホルダー組織と してTISFDが設立 |
| 2025年10月 | Conceptual Foundations Discussion Paperを公表 企業・金融機関と人、格差、社会との関係をどうとらえるかという概念の土台を提示 |
| 2026年5月 | フレームワークβ版を公表 ガバナンス、戦略、インパクト・リスク管理など、開示枠組のたたき台を提示 |
| 2026年後半~ 2027年 |
フレームワークβ版の改訂(Version0.2、Version0.3)を予定 指標・目標、実務ガイダンスなどを段階的に拡充 |
| 2027年末 | 最終版公表予定 |
(出典:TISFDフレームワークβ版を基にMS&ADインターリスク総研作成)
Q. フレームワークβ版を読むと、ウェルビーイングという言葉が何度も登場しています。ウェルビーイングの専門家である先生からみて、TISFDとウェルビーイングはどのように関係しているのか教えてください。
残り6161文字
この先は「続きを読む」を押してください。
先ほど述べたように、従来人にまつわる課題は「人権が守られているか」「最低賃金が支払われているか」といった最低基準の観点から語られることが多くありました。しかし、不平等の是正ということを考えると、最低基準を満たしているかどうかだけでは、人々の間にどのような差が存在しているのか、すなわち格差の実態までは見えず、十分ではないと言えます。この課題を補うために、TISFDではウェルビーイングが重要な概念として位置付けられています。ウェルビーイングは直訳すれば「よい状態」であり、人権のような「最低基準」だけでは測れない「格差」や「不平等」を表すことができます。
例えば、賃金であれば、最低賃金を支払っていることだけで ウェルビーイングな状態とはいい切れません。生活賃金という観 点もありますし、さらに進んで、その人が日常生活や人生設計において、過度な不安がなく暮らし、自ら望む生き方に向かうことが できているかという観点もあります(これをファイナンシャル・ウェルビーイングと表現することもあります)。同じ企業に属していて も、ウェルビーイングを実感できている人とそうでない人が存在するかもしれませんし、バリューチェーン上でも同様の格差は起こりえます。
こうした考え方は、フレームワークβ版において「人々の状態」 という概念図として示されています(図1)。この概念図では、まず人権という最低基準が土台にあり、その上に個人のウェルビーイングが位置付けられています。さらに、個人のウェルビーイングは、その人を取り巻く経済や社会の状態が健全であるかどうかにも影響を受けることが示されています。
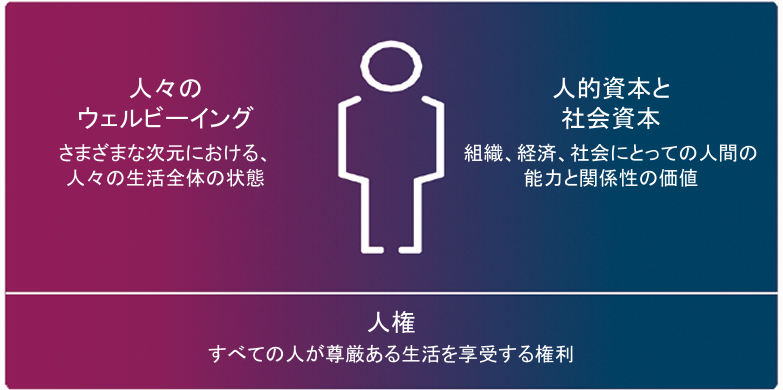
(出典:TISFDフレームワークβ版より引用、和訳はMS&ADインターリスク総研作成)
このように、ウェルビーイングという概念では、「開示対象と なる人が実際にどのような状態にあるのか」を重視します。人に関する開示では、女性管理職比率、有給休暇取得率、育児休業取得率などが重要な指標ですが、一般的にはこれらは数値の開示のみで終わってしまい、その数値の結果として人々の状態がどうなっているかはわかりません。女性管理職のうち、どれだけの人がウェルビーイングを実感しているのか。男性管理職との間にウェルビーイングの差はないのか。育児休業は本人や家族のウェルビーイングに資する制度として機能しているのか。ウェルビーイングの視点は、こうした「質」に着目する問いを生み出します。
なお、ウェルビーイングとは、厳密な単一の定義を持つ概念ではありません。TISFDのフレームワークβ版 も、ウェルビーイングを一義的に定義するというより、ウェルビーイングと関連する事項を紹介し、企業が自らの文脈において「何をよい状態とみなすのか」を考えるためのヒントを提示しているにとどまります。
2. 注目すべき「システムレベル」という視点
Q. フレームワークβ版で注目すべき点はどこですか。これまでの情報開示と比べた違いや意義についてもおうかがいします。
特に注目すべきなのは、「システムレベル」という視点です。 これは、人の問題や格差の問題を、自社の従業員や直接の取引先に限定してとらえるのではなく、自社の事業が組み込まれているバリューチェーン全体、さらにはそれを支える地域社会や社会の基盤との関係の中でとらえようとするものです。つまり、個別の企業活動の影響だけでなく、雇用、地域の持続可能性、社会的信頼、制度の安定性といった、事業の前提となる環境まで視野に入れて考える点に特徴があります。
自社の事業が、自社で働く人々や地域社会のウェルビーイングに支えられているという関係は、短期的な数値の変化だけでは十分に把握できないため、中長期的な時間軸の中でとらえる必要があります。
こうした議論は、新たな開示のテーマとして受け止められがちですが、日本企業は「三方よし」に代表されるように、以前よりこうした視点を持って経営をしてきたと私は考えています。これまで企業が掲げてきたミッション、ビジョン、バリューを、ウェルビーイングや「システムレベル」の観点から再解釈する作業として理解するのが適切ではないでしょうか。
Q. TISFDがシステムレベルに着目していることは理解しましたが、なぜ企業が地域や社会全体のウェルビーイングまで考慮する必要があるのでしょうか。
これは、TISFDの問題意識を理解するうえで最も重要な論点の一つです。
例えば、地方に重要な工場や部品供給を担う町工場を抱える製造業を想定してみましょう。当該地域で少子高齢化と人口流出が進む中で、若年層が地元産業に魅力を感じなくなれば、将来的に自社の事業に必要な人材は確保できなくなります。地域の活力低下は、単なる社会問題にとどまらず、工場の雇用維持や供給継続性の問題として企業に跳ね返ります。つまり、地域社会のウェルビーイングは、企業にとって外部の問題ではなく、事業継続の基盤そのものといえるのです。
さらに、投資家からの要請という側面も見逃せません。年金基金のような長期投資家は、個別企業の短期収益だけでなく、社会全体の安定や成長可能性を重視します。
例えば、TISFDの設立機関の一つで、世界の約5,000の資産運用会社、アセットオーナーなどの機関からなり、総運用資産額が139.6兆米ドルにのぼっているPRI(国連責任投資原則)1)を見てみましょう(表3)。PRIでは、短期的で、部分最適を偏重するような企業や業界の行動によって、経済パフォーマンスの低下や社会・環境への悪影響を招くという問題意識から、システムレベルリスクへの対応2)を極めて重要視しています。
| [1] 私たちは、ESG課題を投資分析および意思決定プロセスに組み込みます。 |
| [2] 私たちは、積極的な所有者となり、ESG課題を所有方針および所有実務に組み込みます。 |
| [3] 私たちは、投資先の主体に対し、ESG課題に関する適切な開示を求めます。 |
| [4] 私たちは、投資業界における本原則の受容と実施を推進します。 |
| [5] 私たちは、本原則の実施における有効性を高めるために協働します。 |
| [6] 私たちは、それぞれが本原則の実施に向けた活動と進捗について報告します。 |
(出典:PRI「責任投資原則」を基にMS&ADインターリスク総研作成)
PRIには各国の年金基金や運用会社が署名しており、日本ではGPIF(年金積立金管理運用独立行政法人)が代表として挙げられます。数多くの投資家が、長期目線で企業の業績を見ていることに鑑みれば、企業としてもシステムレベルでのウェルビーイングという観点を無視できないことがわかるでしょう。
Q.ウェルビーイングを軽視する企業にはどのようなリスクがあるか、特に業績面への影響について教えてください。
最も理解しやすいのは、調達や供給のリスクです。例えば、自社から離れた場所にある工場や、原材料を輸入している産地において労働者のウェルビーイングが低下し、当該地域から人口が流出した場合を考えてみます。その結果、当該地域での労働力の確保が難しくなれば、企業は従来の調達先から安定的に部品・原材料を確保できなくなります。
代替調達先が見つからない場合には供給が不安定化しますし、代替先が見つかった場合でも、調達コストが上昇したにもかかわらず価格転嫁が難しい場合には、企業の利益率が圧迫されます。
さらにいうと、社会全体で低賃金や不安定な就労、地域での生活基盤の悪化が広がると、家計の経済的安定と購買力が損なわれます。そうなると、とりわけ低所得層を中心に消費が抑制され、総需要が低下し、結果として業績悪化という形で企業に返ってきます。
以上のように、中長期的な影響を考慮すると、ウェルビーイングを軽視することで、目に見えにくいかたちで将来の経営リスクが蓄積されるといっても過言ではありません。
3. 企業が TISFDを意識した情報開示に取り組むメリット
Q.これまでの話は、リスク面が中心でした。「TISFDに関する情報開示は様子見」という企業も多いですが、TISFDの観点でビジネスをとらえ直すことのメリット(機会面)はどのように感じておられますか。
この問いに対する答えは、三つあります。
一つ目は、自社の仕事の「手触り感」が生まれることです。
現代の企業活動は複雑化・専門化が進み、従業員は自らの担当領域に限定して仕事をしがちです。その結果、自社の事業の 全体がどのように連続しており、どのような人々に支えられているのかが見えにくくなっています。TISFDの観点で事業を見直すことは、その全体像をもう一度描き直すことにほかなりません。 自社の仕事が、どの地域で、どのような人々の営みに支えられて成り立っているのかを理解することは、従業員にとって、日々の業務を単なる担当作業としてではなく、より大きな価値創造の一部としてとらえ直す契機になります。すなわち、仕事に「手触り感」が生まれてきます。
二つ目は、社外への説明に説得力が生まれることです。
現在も、多くの企業は統合報告書などを通じて自社の価値創造ストーリーを示しています。しかし、それらの多くは抽象的であり、実際にどのような人々や地域との関係のなかで価値が生まれているのかまでは伝わりにくいのが現状です。TISFDの枠組みを通じて、自社事業がどのような人や地域に依拠しているのか、 そこでどのようなリスクと機会が生じているのかが見えてくると、説明の内容に具体性が生まれます。これにより、投資家に対する中長期的な事業の持続可能性に対する説得力が増すことが期待されます。
さらに大きな文脈で言えば、いま2030年にゴールをむかえるSDGsの次なる国際アジェンダとしても、「ウェルビーイング」に注目が集まっています。そういう意味では、TISFDはBeyond SDGs時代の「情報インフラ(ビジネス共通言語)」として大いなる役割を果たすことになるでしょう。
三つ目は、「次の一手」が見えやすくなることです。
全体像を把握すると、どこに構造的な脆弱性があるのか、どこに改善余地や成長機会があるのかが見えてきます。社内制度と現場実感のずれ、調達先で起きている問題、地域との関係の希薄化など、従来は見過ごされてきた論点が浮かび上がる可能性があります。これは、経営課題の発見や優先順位づけ、さらには具体的な対応策の検討といった「次の一手」につながります。
Q.TISFDと関連して、ウェルビーイングと開示に関する近年の企業の動向について教えてください。
近年の潮流を一言で表すなら、WX(ウェルビーイング・トランスフォーメーション)と呼ぶべき動きの進展です。
これまで企業変革は、主としてサステナビリティの文脈で語られてきました。しかし現在は、そこに「この意思決定は、誰のどのようなウェルビーイングに影響するのか」という問いが含まれ始めています。経営判断、人事制度、報酬制度、働き方改革、商品・サービス設計など、あらゆる領域にウェルビーイングの観点が追加されつつあります。
例えば、人事評価制度を見直す場合でも、単に制度と実態の 整合性や生産性向上だけではなく、それが従業員の日々の働き方や安心感、ファイナンシャル・ウェルビーイングにどのような影響を及ぼすかが問われるようになります。
米調査会社のギャラップ社がウェルビーイングの要素(表4)として掲げているような、ウェルビーイングの考え方というのは、これまでにもありましたが、最近では一歩踏み込んで企業のウェルビーイング経営を支援するガイドや事例集の整備も進んでいます。こうした動向を踏まえると、TISFDは企業変革の潮流の中にあると見るべきです。
| 要素 | 定義 |
|---|---|
| キャリア・ ウェルビーイング |
日々の過ごし方や、毎日していることを好きでいられること |
| ソーシャル・ ウェルビーイング |
人生において強い人間関係と愛情を持っていること |
| ファイナンシャル・ ウェルビーイング |
自分の経済生活をうまく管理すること |
| フィジカル・ ウェルビーイング |
健康であり、日々のことをこなすのに十分なエネルギーを持っていること |
| コミュニティ・ ウェルビーイング |
自分が住む地域とのつながりや関わりを感じていること |
(出典:GALLUP「The Five Essential Elements of Well-Being」4)を基にMS&ADインターリスク総研作成)
4. TISFDに 企業はどう向き合うべきか
Q.TISFDの枠組みは、これからより具体的に決まっていく内容が多いと思います。企業の担当者は今後、どのように向き合えばよいでしょうか。
まず強調しておきたいのは、現時点でのTISFDを、実務マニュアルとして読むべきではないということです。フレームワークβ版は、あくまで概念整理と開示の方向性を示した初期段階の文書であり、指標や目標、詳細な実務ガイダンスが記載されているものではありません。実際、フレームワークβ版では、今後の検討課題として、不平等に関する整理の深掘り、重要性判断 (マテリアリティ)の取り扱い、システムレベルリスクの把握方法、シナリオ分析、指標・目標の整備といった論点を挙げています。
そのため、現段階で企業担当者が取るべき姿勢は、細かい開示の方法論を検討することではなく、自社の事業をウェル ビーイングの観点からとらえ直すことだといえるでしょう。
その際には、最初から自社の全事業を網羅的に把握しようとするよりも、まず主力事業や象徴的な事業を一つ選んで始めてみることをお勧めします。その事業が、どのような人々によって支えられ、どのような地域、取引先、またはどのような制度の上に成り立っているのかを整理していくことで、自社の事業の輪郭が見えやすくなります。
重要なのは、可能な限り現場に直接触れることです。人に関する問題は、机上の資料や集計データだけでは十分に把握できません。調達先、工場、地域拠点、販売現場などを実際に見ることで、数字だけでは見えない実態や温度感が浮かび上がってきます。TISFDは人に関する開示である以上、「開示対象となる人の顔が思い浮かぶかどうか」が、大きな分かれ目になります。
TISFDを新しい開示義務としてとらえるのではなく、自社の事業を支えている人や社会との関係を見つめ直し、これからの戦略や改善の方向性を考えるための契機として位置付けてもらうことを期待しています。
参考文献・資料等
1)PRI「About the PRI」<https://www.unpri.org/about-PRI>(最終アクセス2026年8月21日)
2)PRI「ACTIVE OWNERSHIP 2.0: THE EVOLUTION STEWARDSHIP URGENTLY NEEDS」P3, 2019年11月
3)PRI「What are the Principles for Responsible Investment?」<https://www.unpri.org/about-PRI/what-principles-for-responsible-investment>(最終アクセス2026年8月21日)
4)GALLUP「The Five Essential Elements of Well-Being」<https://www.gallup.com/workplace/237020/five-essential-elements.aspx>(最終アクセス2026年7月23日)
PDFでもご覧いただけます