-
健康経営優良法人2026~認定制度の変更点と今後の方向性~【人的資本・健康経営インフォメーション(2025年9月)】
1.健康経営優良法人認定制度の動向
2025年8月18日より健康経営優良法人2026の申請が開始された。前回の健康経営優良法人2025において大規模法人部門3,384社、中小規模法人部門19,848社が認定され(2025年8月13日時点)、制度開始以降、申請企業数・認定企業数ともに右肩上がりで増加している。今回の申請においては、各部門とも更に増加することが予想される。
また、内容については、2025年3月に改訂された健康経営ガイドブックを踏まえ、求められるレベルはより高くなっている。ここ数年は取組内容に対する評価から、実際の結果・成果に対する評価へと健康経営度調査票(中小規模法人部門では申請書)の主眼が移りつつあり、今後は健康経営による経営課題の解決という観点でストーリーを整理し、PDCA を回していくことがより重要になると考えられる。
2.健康経営優良法人2026のスケジュールおよび運営体系
-*-*-*-*-
(1)スケジュール
今年度のスケジュールは概ね昨年度と大きな変更はない。8月18日(月)に「健康経営優良法人2026」の申請が開始され、大規模法人部門は2025年10月10日(金)17時、中小規模法人部門は2025年10月17日(金)17時が締め切りとなる。
(2)認定申請料
今年度も認定申請料の変更はなく、大規模法人部門は税込88,000円(グループ会社との合算で申請する場合は、1法人あたり税込16,500円を加算)、中小規模法人部門は税込16,500円となる。なお、大規模法人部門においては、認定審査を受けず、健康経営度調査票に回答するだけでも、評価や順位を記したフィードバックシートを受領することができる(その場合、認定申請料は不要)。
3.健康経営優良法人2026認定要件の主な変更点
本章では、健康経営優良法人2026の認定要件について、部門共通、大規模法人部門、中小規模法人部門の順に変更点のポイントを解説する。
(1)大規模法人部門・中小規模法人部門共通
① 健康経営ガイドブック2025の反映
※参照:Action!健康経営(https://kenko-keiei.jp/5171/)
a.健康経営の理解促進に関する取組設問の選択肢を修正
経営トップ自らが従業員の理解を促進する取り組みに関し、健康経営の推進方針やKGI(重要目標達成指標)・KPI(重要とする評価指標)の進捗など、どのような内容を経営トップ自らが発信しているかを具体的に確認できるよう選択肢が修正された。中小規模法人部門はブライト500に関する固有の設問にのみ反映された。
b.組織全体に影響する効果検証の設問追加(健康風土の醸成に関する設問追加)
健康経営ガイドブックにおいて「企業の健康風土醸成」に関する必要性が追加されたことを受けて、どのように健康風土醸成の状況を把握しているかを問う設問が新設された。中小規模法人部門は、上記同様、ブライト500向けの固有の設問にのみ反映された。
②「健康経営の実践に向けた土台づくり」における評価項目の見直し
a.「性差・年齢に配慮した職場づくり」の小項目追加
就業者における性差・年齢が多様化する中で、女性や高年齢従業員が働きやすい職場づくりを進めることの重要性が高まっている現状を踏まえ、認定要件の中項目「健康経営の実践に向けた土台づくり」を見直し、女性の健康課題への対策および高年齢従業員への対策が小項目「性差・年齢に配慮した場づくり」の評価項目として整理された。(表 1)
b.両立支援に関する設問の修正・追加
- 仕事と介護の両立支援:
2024年5月に改正された育児・介護休業法を踏まえ、選択肢を修正。
法定を超える取り組みが求められるようになった。 - 仕事と治療の両立支援:
評価項目「がん等の私病等に関する復職・両立支援の取り組み」の選択肢について、「事業場における治療と仕事の両立支援のためのガイドライン」の改訂を踏まえ修正された。
③「メンタルヘルス」の項目名を変更
「メンタルヘルス」という言葉がネガティブな印象を与えるという意見を踏まえ、従業員が自身の能力をより発揮できるような取り組みであることが伝わるよう、認定要件の項目名が「心の健康保持・増進に関する取り組み」に変更された。(表 1)
(2)大規模法人部門
-*-*-*-*-
① ステークホルダー全体への健康経営に関する設問の新設・改訂
サプライチェーンなど取引先等への普及に関する設問を2つから1つに削減し、国内外含めたグループ会社への健康経営推進方針の展開や浸透状況を確認する設問が新設された。以前より、「トップランナーとして健康経営の普及に取り組んでいること」がホワイト500の必須要件であったが、今年度は上記の両方を充足する必要がある。
② 健康経営推進方針と目標、KGI等の定義の整理
前回までの設問では「健康経営で解決したい課題」「健康経営の実施により期待する効果」「課題解決または効果に繋がるKPI」の回答が求められていたが、今回は健康経営ガイドブックの改訂に基づき、「健康経営推進方針」と「目標」、「KGI」等を回答するよう設問と選択肢が改訂された。そのため、従来の回答をそのまま利用できず、新たな定義・設問に基づいて社内での検討や整理が必要となる。さらに、Q73では企業全体の目標・KGIへの検証に対し、関与している役職(経営トップ・経営層レベル等)を確認する設問が追加され、併せて、具体的に改善した内容を確認するよう設問が修正された。
③ 経営層の関与に関する設問の変更
経営トップ自らが健康経営推進方針と目標、KGI等を発信しているかを問う設問が追加され、当該設問の回答がホワイト500の必須要件とされた。また従来の取締役会・経営会議等での議題化の頻度に関する設問を廃止し、健康経営の推進方針を議論している会議体特定し、具体的な決定事項・報告事項を確認する設問に変更された。(後者は以前よりホワイト500の必須要件)
④ 健保組合等保険者との連携に関する設問の変更
保険者への40歳以上の従業員の健診データ提供は、従来の独立した設問から「誓約事項」の扱いへと変更された。
⑤ 選択要件数の変更
大規模法人部門の認定に必要な選択要件数について、「高年齢従業員の健康や体力の状況に応じた取り組み」の追加に伴い16項目中13項目から17項目中14項目に変更された。(ホワイト500は16項目中14項目)(表1)
表1 健康経営優良法人2026(大規模法人部門)認定要件
-*-*-*-*-

出典:Action!健康経営(https://kenko-keiei.jp/)
(3)中小規模法人部門
① 評価項目の追加
2024年5月に改正された育児・介護休業法を踏まえ、小項目「ワークライフバランスの推進」に仕事と育児・介護の両立に関する評価項目が追加された。(表3)
② 選択要件数の変更
中小規模法人部門の認定に必要な選択要件数について、「高年齢従業員の健康や体力の状況に応じた取り組み」、「仕事と育児・介護の両立支援」の追加に伴い、15項目中7項目から17項目中8項目に変更された。(ブライト500等は、15項目中13項目から17項目中16項目に変更)
③ ブライト500等の評価基準の変更
従来の「適合項目数」を評価対象外とし、「健康経営の組織への浸透に向けた取り組み」「健康経営の推進による企業の健康風土の把握」が追加された。この変更により、取り組みの量から質に評価のポイントがシフトし、ブライト500等では大規模法人部門に近いレベルの取り組みが求められるようになった。また、相対的に「自社からの発信状況」の評価ウェイトが減少した。(表2)
※注記:表2では、2026認定の評価ウェイト(合計100)と、前年度の評価ウェイト(合計20)を比較できるよう、5倍した値をカッコ書きで併記
表2 健康経営優良法人2026と2025のブライト500等の評価ウェイト
-*-*-*-*-

出典:Action!健康経営(https://kenko-keiei.jp/)よりMS&ADインターリスク総研にて作成
表3 健康経営優良法人2026(中小規模法人部門)認定要件

出典:Action!健康経営(https://kenko-keiei.jp/)
4.健康経営の深化に向けて
(1)総評
健康経営度調査の開始から10年が経過し、認定申請の有料化等の変更があったにもかかわらず、申請・認定企業数は増加し続けており、「健康経営」に対する企業の関心・意識の高まりがうかがえる。
特に中小企業においては、人材不足や従業員の高齢化が深刻化しており、解決策の一つとしての健康経営の普及拡大が望まれる。昨年度より試験的に導入された小規模法人特例制度(従業員数の少ない企業に対する認定要件の緩和)や、昨年度からブライト500の下位に新設された「ネクストブライト1000」は、裾野の拡大と質の向上を促す施策であると考えられる。
また、健康経営優良法人認定制度は、人事労務関連の法改正や企業全般に関わる課題(両立支援や女性・高年齢従業員への配慮など)を踏まえ、認定要件が毎年見直されている。そのため、認定制度に即して取り組みを継続していくことで、今求められる雇用や労務上の課題へ着実に対応していくことにつながる。さらに、先進的な取組事例を収集して自社の取り組みの参考にすることで、より高いレベルへステップアップすることも期待できるだろう。
従業員が心身ともに長く活き活きと活躍できる職場づくりに向けて、認定の取得に留めず、中長期的な視点を持ちながら継続的に取り組みのブラッシュアップを進めていただきたい。
(2)大規模法人部門
-*-*-*-*-
大規模法人においては、特に人的資本経営との関係が着目されている。健康経営は、企業価値の持続的な向上を支える人的資本経営の基盤として位置付けられており、担当者任せにするのではなく、経営トップ自らが関与する推進体制のもと、より高度な取り組みが求められている。具体的には、「経営層の関与」や「健康経営方針の経営レベルでの策定・経営戦略との連動」などが重視され、これらに関する評価項目の配点も高まる傾向にある。
また、ステークホルダーである投資家は、健康経営が人的資本にどのような影響を与え、企業価値の持続的な向上にどのように寄与しているのかについて、具体的な情報を求めている。そのため、データを活用した定量的な把握や効果検証は、投資家への説明においても有用である。
したがって、まずは自社固有の課題をどのように把握し、どのように解決することで企業価値の向上につなげているかという戦略的なストーリーを、定量的なデータとともに示すことが必要であり、今後さらに求められるだろう。
(3)中小規模法人部門
とりわけ、ブライト500やネクストブライト1000では、健康経営の取組レベルの高度化が求められており、大規模法人部門の水準に近づきつつある。一方で、小規模法人については特例措置による要件緩和が実施されており、認定制度自体の参加や認定取得のハードルは比較的低く設定されている。その結果、現在は、中小規模法人への健康経営の普及が進み、高度化と普及の両面が同時に展開されている状況である。今後は、認定取得や継続そのものを目標とする企業と、ブライト500等を目指してより高いレベルの健康経営に取り組む企業との間で、取り組みへの意識や内容に差が広がることが予想される。
中小規模法人においては、まず認定取得・継続を足掛かりとしつつも、自社として目指すゴールや目標を設定した上で、段階的に取組レベルを引き上げていくことが大切と考える。こうした取り組みを着実に進めることで、健康経営における様々な波及効果を通じ、人材不足などの経営課題の解決につなげていただきたい。
¥0
- 仕事と介護の両立支援:
-
国内における排出量取引とカーボンクレジットの最近の動向【リサーチレター(2025年9月)】
1.カーボンプライシング手法の主な3つの制度
カーボンプライシングとは、CO2などの温室効果ガス(GHG)排出に対してコストを課すことで、企業や社会全体の脱炭素化を促進する仕組みである。日本国内でも、様々な形態のカーボンプライシング制度がすでに存在する。その中でも今後国内で利用拡大が期待されるのが、「炭素税」「排出量取引」「カーボンクレジット」の3つである(図表1参照)。
炭素税は、石炭や石油などの化石燃料の消費に課される税金である。日本では2012年10月に「地球温暖化対策税」が導入され、全ての化石燃料に対してCO2排出量に応じた税率(289円/t-CO2)が上乗せされている。しかしこの税率は海外と比較して低く、企業のCO2排出削減への強いインセンティブにはなっていないと の指摘がある。一方で、2028年度から導入予定の化石燃料賦課金は、現行の地球温暖化対策税と類似するものの、より柔軟な税率変更ができ、政府はその価格を「徐々に引き上げていく」方針を示している。
排出量取引制度(ETS)※1は、政府が企業などにGHG排出の上限を設定し、その枠内で余剰分や不足分を企業間で取引する制度である。国内では東京都や埼玉県が独自に実施しているほか、国の制度としてGX-ETSが存在する。
【図表1】カーボンプライシングの主な類型
種類
概要
炭素税
化石燃料等の利用によるCO2排出量に
比例した課税を行う。
排出量取引制度
政府が対象事業者のCO2排出枠を設定し、
事業者は自らの排出量に応じて、
その過不足分を他者と取引する。
カーボンクレジット
CO2排出を削減する事業等によるCO2削減量を
証書化して、自主的に取引を行う。
(環境省『参考資料集』(2022年11月7日)より筆者作成)
※1)排出量取引制度は英語で、ETS(Emission Trading System)という。
カーボンクレジットは、企業が森林保護や省エネルギー機器の導入などによって達成したGHG削減量や吸収量をクレジットとして発行し、他企業との間で取引できる仕組みである。カーボンプライシングにおける「クレジット」とは、排出削減実績を主張する権利を、一種の手形のように「証券化」したようなものと理解できる。クレジットの創出者は販売することで、脱炭素のための資金調達が可能となる。クレジットの購入者は、削減が困難な排出量を相殺(オフセット)することができる。
特に「排出量取引」と「カーボンクレジット」は、2026年度以降、国内で大きな動きが予想される。これらについて、次章以降で現時点での検討状況を概説する。
2.排出量取引制度はGX-ETS義務化に向け整備が進む
-*-*-*-*-
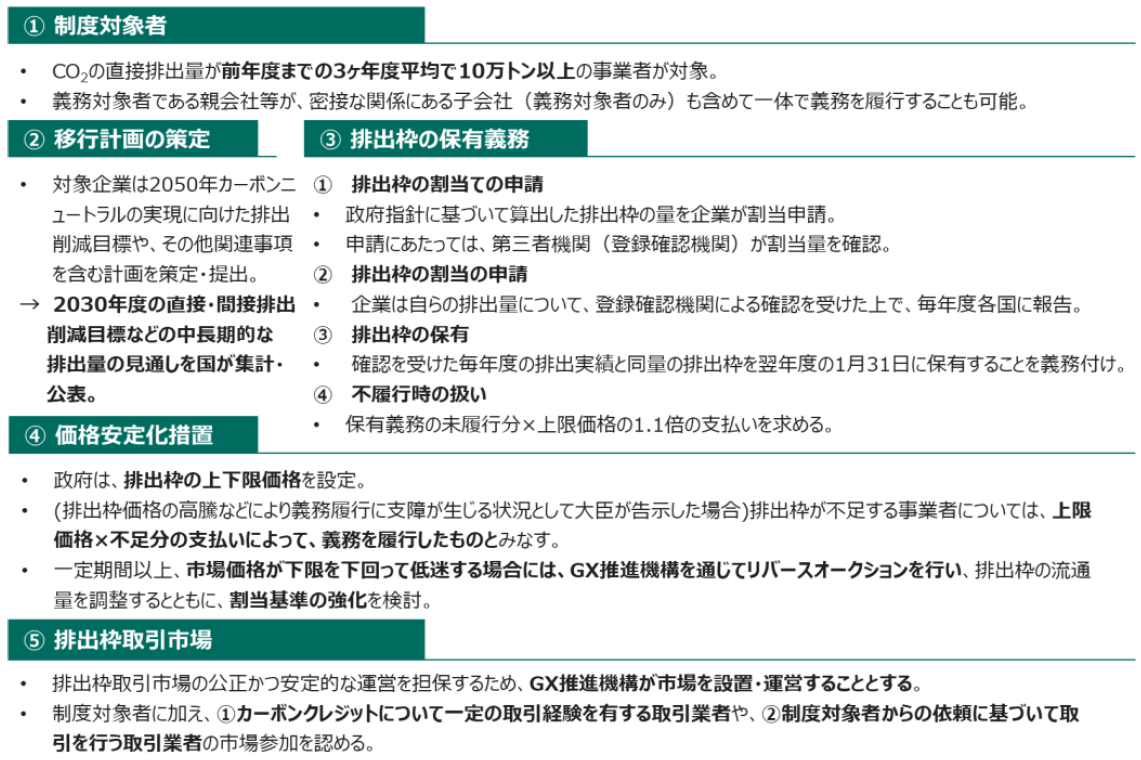
日本の排出量取引制度である「GX-ETS」は2026年度以降、CO2の直接排出量(Scope1)が10万トン以上の事業者を対象に義務化される。現在、その詳細設計の検討が進んでおり、2025年7月に、経済産業省は算定方法や不履行時の罰則、今後の検討の進め方などについて、より踏み込んだ情報を公表した(図表2参照)
【図表2】改正GX推進法に基づく排出量取引制度の全体像
(経済産業省GXグループ『排出量取引制度の詳細設計に向けた検討方針』(2025年7月2日)より筆者作成)
経済産業省は、排出枠の割当方法の具体案やベンチマーク、上限・下限価格 などについては今秋にかけて議論を重ね、2025年末を目途に制度のとりまとめをする方針である。特に注目される「ベンチマークの水準※2」については、個別業種ごとに専門的な知見を要するため、「製造業(石油精製、鉄鋼、化学、紙パルプ、セメント、石灰製造等)」と「発電部門」の二つのワーキンググループを立ち上げて、それぞれ算定式を検討する予定だ。
2026年度以降GX-ETSが本格化することで、カーボンクレジットの取引もより活発になると見込まれる。第2フェーズ(2026年度~)のGX-ETSでは、排出枠の超過分の償却に利用できるクレジットの上限を、直接排出量の10%までとする案が示されている。また使用可能な適格クレジットとして、二国間クレジット制(JCM)とJ-クレジットの2種類が挙げられた。経済産業省は、クレジットの使用を認めた理由として、排出枠の価格形成を促進し、制度対象者に削減インセンティブを与えるためとしている。さらに、DACCS※3などの 除去・吸収 系の先進的なプロジェクトを制度内に取り込むための手段としても、クレジットの活用を位置付けている。
※2)ベンチマークの水準は、業種ごとに、各社の製品生産量あたりの排出原単位を比較し、同業種内の上位X%に相当する水準が設定される。排出枠の割当量は、基準活動量(2023年度~2025年度の生産量等の平均)にベンチマークを乗じて算定する。
※3)工学的プロセスにより大気中から直接CO2を分離・回収するDAC技術と、地中に貯留するCCS技術を組み合わせた技術。
3.国内カーボンクレジット市場について
(1)カーボンクレジットの種類
-*-*-*-*-
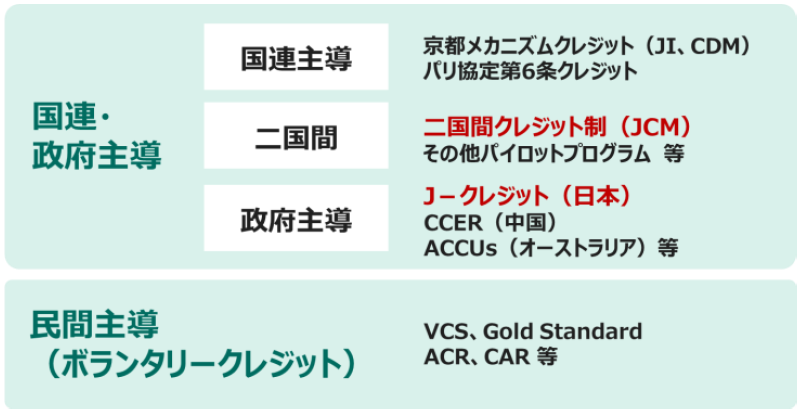
カーボンクレジットは大まかに、「国連・政府が主導し運営される制度」と「民間セクターが主導し運営される制度」の2種類が存在する(図表3参照)。2つ目の民間主導の制度は、規制や政策に関わらず、自主的にクレジット発行・活用が行われる性質を持つことから「ボランタリークレジット」と呼ばれる。
カーボンクレジットの創出方法は多岐にわたり、排出削減や吸収に資する技術ごとに「方法論」として、適用範囲や排出削減・吸収量の算定方法、モニタリング方法などが規定されている。
【図表3】カーボンクレジットの大まかな分類
(国土交通省航空局『航空脱炭素化に向けたその他の課題』(2023年3月30日)より筆者作成)
(2)GX-ETSに伴うカーボンクレジットの需要と供給のギャップ
① JCMとJ-クレジットの概要
JCMとは、日本とパートナー国の間で、日本の企業や政府が技術や資金の面で協力して対策を実行し、得られるGHG削減・吸収量を、両国の貢献度合いに応じて配分する仕組みである。2013年に運用が開始され、2025年7月時点で30か国のパートナー国が存在する。
J-クレジットは、2013年から国が運営する制度である。創出されたJ-クレジットは、国内の法制度(温対法・省エネ法)への報告や、海外イニシアチブ(CDP・RE100)への報告、企業の自主的な取り組みなどの用途に活用できる。
J-クレジットの取引チャネルとしては、以下の3つがある。
- J-クレジットの公式ウェブサイトを通じて、保有者と直接取引する
- J-クレジット・プロバイダーや商社などの仲介業者を通じて取引する
- 東京証券取引所のカーボン・クレジット市場で購入する
3つ目の東京証券取引所においては、J-クレジットの74種類の方法論が9種類に中分類化されて、累計・標準化した売買区分を基に取引が実施されている点が特徴である。
② 現行の発行量ペースではGX-ETS適格クレジットの供給が足りないとの指摘もある
J-クレジットは年間約100万-150万t-CO2のペースで新規に発行・認証されており、2013年度の制度開始から2025年3月までの累計発行量は約1,200万t-CO2となっている。主要な海外ボランタリークレジットの直近の年間発行量は約2億6,000万-3億t-CO2規模※4であることから、J-クレジットの発行量はかなり少ないことが分かる。またJCMクレジットの累積発行量は約77万t-CO2と、さらに少ない状況だ。ある米調査会社の試算によれば、GX-ETSの義務化対象見通しとなる300-400社の全企業が排出量の10%相当分のクレジットを購入する場合、2030年の年間需要は約5,400万t-CO2規模になる可能性がある。実際には、すべての対象企業がクレジットの上限量を利用しない場合でも、足元の供給量とは大きな乖離があり、供給と需要のギャップが顕著になることが懸念されている。
こうした需要の高まりは、J-クレジットの価格の上昇からも推察できる。東京証券取引所のカーボンクレジット市場のデータによれば、直近のJ-クレジットの価格上昇がみられる(図表4参照)。例えば、最も取引量の多い「再生可能エネルギー(電力、図表4左上参照)」では、2024年6月時点では4,200円/t-CO2を下回っていたのに対し、直近の2025年6月時点では5,600円/t-CO2を上回っている。また2番目に取引量の多い「省エネルギー(図表4右上参照)」では、2,000円/t-CO2以下だった価格が、この1年間で5,000円/t-CO2近くまで上昇していることが読み取れる。こうした価格上昇の背景には、GX-ETSが適格クレジットとなることを見越した需要の増加も一因として考えられている。
※4)Barbara K Haya, Tyler Bernard, Aline Abayo, Xinyun Rong, Ivy S. So, Micah Elias. (2025).
Voluntary Registry Offsets Database v2025-06, Berkeley Carbon Trading Project, University of California, Berkeley.
Retrieved from: https://gspp.berkeley.edu/berkeley-carbon-trading-project/offsets-database
【図表4】J-クレジットの価格・売買高推移(2023年10月~2025年7月)
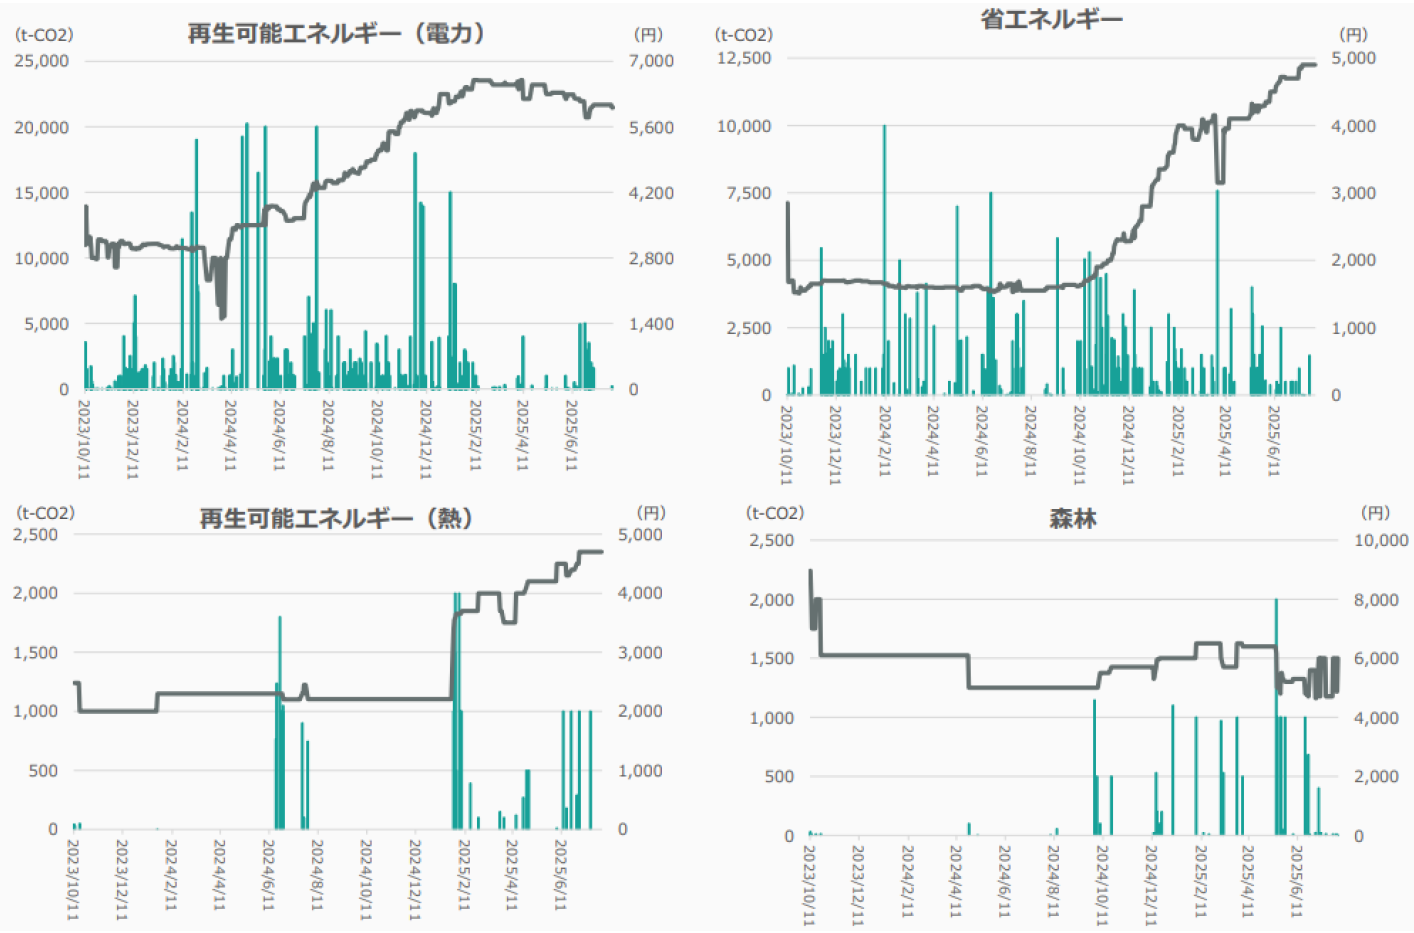
(注釈)左軸:売買高(t-CO2)、右軸:加重平均価格(円)
(日本取引所グループ『市場開設以降の売買状況(2023年10月11日~2025年7月31日)』〈2025年8月8日取得〉)
対象企業が実際にどのくらいクレジットを使用するかは、GX-ETS の排出枠割当量の算定基準となるベンチマーク水準に大きく左右される。ベンチマークの水準が厳しく、企業への割当量が少ない場合、企業はクレジットを活用して排出量の一部を償却しようとする動機が強まる。一方、ベンチマークの水準が緩やかで割当量が多い場合、クレジットの利用量は少なくなると考えられる。
上述した通り、現時点ではベンチマーク水準や割当量の具体案は示されていないため、クレジット需要の予測は困難である。これらはクレジット市場の動向を左右する重要な要素となるため、継続的な検討状況の確認が必要である。
(3)クレジット取引の在り方や保険の役割についても議論が進む
カーボンクレジットについては、取引の在り方についても国内で議論と整理が進められている。金融庁は2025年6月、「カーボンクレジット取引に関する在り方」と題した報告書を公表した。本報告書では、取引の透明性や健全性確保のための基本事項、関係者やインフラに関する論点を整理している。
本報告書ではカーボンクレジットに関わる保険についても触れられている。プロジェクト開発者、貸し手・投資家、カーボンクレジットの購入者、各種仲介業者などの市場参加者は、図表5の通り、多様なリスクにさらされている。リスクが大きいクレジットは、一般的に価格が低くなる傾向がある。報告書では、リスク管理の一手段として、保険サービスの活用を紹介している。当社グループの三井住友海上火災保険株式会社は、J-クレジット制度のプログラム型プロジェクト運営者向けに「J-クレジット補償保険」を提供している。また海外でも、カーボンクレジットのリスクに関わる保険の提供例がみられる。
カーボンクレジットにまつわるリスクに対処するための保険の提供は、購入する企業のリスク管理の高度化に寄与する。さらに、保険会社や再保険会社がプロジェクト関連のリスク評価や引受審査を行うことで、プロジェクトに「第二の目」を提供する役割を担う。自然災害や環境、政治リスクなどへの保険付保は、品質の証となり、カーボンクレジット取引の信頼性向上や高品質プロジェクトへの投資拡大につながると考えられる。
【図表5】カーボンクレジットにまつわるリスクの例
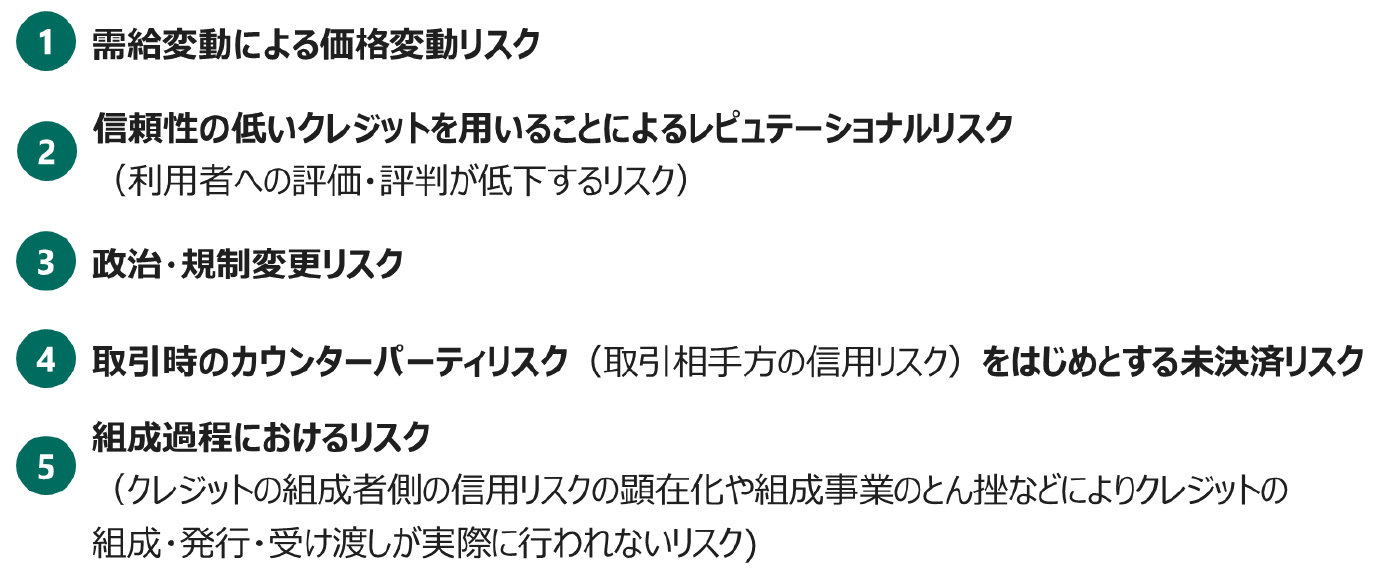
(金融庁『カーボン・クレジット取引に関する金融インフラのあり方等に係る検討会報告書)』(2025年6月20日)より筆者作成)
(4)クレジット制度は発展途上。社員のキャパシティビルディングが重要
カーボンクレジット市場・制度は現在、黎明期であることから、実務面でも課題が残っている。カーボンクレジットを利用したオフセット商品に関する主張もその一例だ。英ロンドン・スクール・オブ・エコノミクス(LSE)の報告書「Global trends in climate change litigation: 2025 snapshot」によれば、企業によるカーボンクレジット利用に対する法的異議申し立てが世界中で急増している。2015年から2024年の間に提起されたと161件のクライメート・ウォッシング訴訟※5でのうち、3分の1以上がカーボンクレジットに関連していた。クレジットの購入者は自社のバリューチェーン内での排出削減努力を最優先し、クレジットによるオフセットは補完的手段として活用することが大原則である。また、カーボンクレジット市場への参入を検討する企業は、関連制度や商品性、取引実務に関する知識や経験を深めるためのキャパシティビルディングが、今後さらに重要となるであろう。
※5)グリーン・ウォッシュ(greenwashing;見せかけの環境配慮)と同様の意味であり、企業が脱炭素目標に向けた進捗状況や気候変動対策への取り組みについて、虚偽または誤解を招くような情報を発信すること。
【参考文献】
- Barbara K Haya, Tyler Bernard, Aline Abayo, Xinyun Rong, Ivy S. So, Micah Elias. (2025).
Voluntary Registry Offsets Database v2025-06, Berkeley Carbon Trading Project, University of California, Berkeley. - The London School of Economics and Political Science(2025年6月25日)『Global trends in climate change litigation: 2025 snapshot』
- 株式会社日本取引所グループ『市場開設以降の売買状況(2023年10月11日~2025年7月31日)』
- 環境省(2022年11月7日)『参考資料集』
- 環境省『JCM(二国間クレジット制度)について』
- 金融庁(2025年6月20日)『カーボン・クレジット取引に関する金融インフラのあり方等に係る検討会報告書』
- 経済産業省GXグループ(2025年7月2日)『排出量取引制度の詳細設計に向けた検討方針』
- 国土交通省航空局(2023年3月30日)『航空脱炭素化に向けたその他の課題』
- 日本経済新聞(2025年7月18日)『国内の排出量取引、1500億円のCO2排出枠必要に 米調査会社』
¥0
-
【自治体さま向け】住家被害認定調査 調査員育成研修
¥0
-

【お客さま事例】「地元企業のコスト削減から脱炭素の実現を」江戸川区の“カーボン・マイナス”に向けた取り組みとは?
¥0
-
【お客さま事例】那須野が原で広がるネイチャーポジティブの輪 地域と企業が描く持続可能な未来
¥0
-

地域金融機関向けネイチャーポジティブ対話支援メニュー
¥0
-

【終了】オフラインセミナー(9/25東京開催)大災害発生時の安全配慮義務対応~アルバイト等しか配置していない小規模拠点も含めた環境整備~
¥0
-

冠水想定箇所が特定可能な道路冠水データの販売
¥0
-

ネイチャーポジティブとは? 環境保護とビジネスチャンスをつなげるキーワード
¥0
-
部門BCPとは
¥0
-

データセンターによる電力の大量消費?電力需要増加の背景とは?
¥0
-
金融庁「取締役会の機能強化の取組みに関する事例集」を公表
¥0
-

部門BCP(事業継続計画)見直し支援
¥0
-
【お客さま事例】テンダ株式会社様「一番のリスクは“知らないこと”。『MS&ADサイバーリスクファインダー』ならセキュリティリスクを可視化できる」
¥0
-

【終了】Webセミナー(9/11~17開催)取引先を守る!サイバー被害対応の最前線
¥0
-
個人情報の漏えい、過去最多 個人情報保護委員会が年次報告を公表
¥0
-
男女格差ランキング、日本は今年もG7最下位、根強い政治・経済の低迷が全体引き下げ
¥0
-
2025年版「持続可能な開発報告書」:SDGs達成への課題と企業への示唆
¥0
-

【終了】アーカイブ配信(9/3~9/9)“災害発生時に困らない!” 実効性のある初動対応~企業のレジリエンス強化~
¥0
-
TNFD・GRI 生物多様性・自然関連情報開示に関する事例集を共同発表
¥0