-
MS&ADインシュアランスグループ リスクマネジメント情報誌 【RMFOCUS 第99号】
¥0
-
GRCトピックス(2026年10月)
¥0
-
PLレポート(2026年10月)
¥0
-
ESGリスクトピックス(2026年10月)
¥0
-
【自治体・商工会向け】食品安全セミナー
¥0
-
【自治体の役職員向け】各種研修メニュー
¥0
-
【自治体職員向け】危機管理広報トレーニング
¥0
-
【自治体職員向け】ハラスメント対策支援|相談窓口・規程整備・研修まで総合サポート
¥0
-
【自治体職員向け】カスタマーハラスメント対策支援
¥0
-
災害時、なぜ人は車で避難したくなるのか? 調査で見えた自動車避難のリスクと心理
¥0
-
EUのPPWR(包装・包装廃棄物規則)8/12より適用開始 日本国内の容器包装の環境配慮設計も進む
¥0
-
外国人雇用で日本語理解が労使双方で課題 厚労省「2025年外国人雇用実態調査」
¥0
-
熊本の地下水をどう守る? 「ウォーターポジティブ」という新たな取組み
¥0
-
AIは保険業界をどう変えるのか 「業務への活用」と「新たな保険市場」の可能性
AIは保険業務のどこに使うべきか
MS&ADインターリスク総研でシリコンバレーに駐在する野中聡です。
はじめに紹介するのは、ニュージャージー州を拠点に自動車保険を主力事業として展開するCure Auto InsuranceのCIO(最高情報責任者)兼デジタルトランスフォーメーション責任者、Douglas Benalan氏らによる講演です。
講演のタイトルは「Driving ROI and Operational Excellence in Insurance using AI(AIを活用した保険業界におけるROI向上と業務効率化)」。
講演の中で特に印象的だったのが、「AIをどこに使うか」だけでなく「AIをどこに使うべきではないか」という視点です。
Benalan氏らは、AIを使う必要がないケースとして、あらかじめルールを明確に定められる業務については、従来型のソフトウェアの方が効率的かつ低コストな場合があると指摘しました。
その上で、保険業界においてもAIが特に効果を発揮する領域は、大量の文書や資料から必要な情報を読み取り、整理・要約するといった、人間にとって認知負荷の高い業務だとしました。
また、保険契約を引き受ける際のリスク評価を担うアンダーライター向けの案件分析や資料整理などは、AIを活用することで生産性の向上や意思決定の高度化が期待できるとしました。
一方で、保険金の支払いや事故時のサポートのように、顧客との共感や信頼関係が重要となる業務では、引き続き人間が重要な役割を担うべきだとの考えを示しました。
Benalan氏らは、企業がAIを導入する目的は事業価値の創出であるべきで、AIを活用する際は、業務プロセスを細分化し「人間が担うべき領域」と「AIが支援すべき領域」を整理することが重要だと強調しました。
AI導入の目的は単なる効率化ではなく、業務の高度化や競争優位性の創出であるべきだという観点は、保険業界に限らず多くの企業で参考になるのではないでしょうか。
AI・ヒューマノイドロボットは新たな保険市場になる?
Cure Auto Insuranceの講演は、保険会社がいかに「AIを使うか」という視点でした。一方、AIやロボットの普及は、新たな事故や賠償責任を生み出し、保険会社が「引き受けるリスク」そのものを変える可能性があります。
このテーマを扱っていたのが、次に紹介する講演です。
「The History of Insurance and the Coming Age of Humanoid Robots(保険の歴史から考えるヒューマノイドロボット時代のリスク管理)」と題されたこの講演では、AI・ロボティクス分野に特化した保険・リスク管理のスタートアップ、Clanker LabsのCEO兼共同創業者Darien Acosta氏が登壇しました。
Acosta氏は、保険業界が過去の新技術にどのように対応してきたかを紐解きながら、AIやヒューマノイドロボットが普及した未来における保険市場の変化について説明しました。
Acosta氏によれば、保険の歴史は新技術の普及とそれによって生まれる新たなリスクへの対応の歴史でもあるといいます。新技術の普及の過程では、当初は既存の保険で補償されていたリスクが、損害の増加などに伴って(補償の対象外とする)免責となり、その後、そのリスクに特化した専用の保険商品が生まれるケースが多いと説明しました。
その一例としてサイバー保険を挙げ、当初は既存の保険の中で補償されていたものが、サイバー関連の損害が増加する中で、独立した保険商品として発展してきたとしました。
その上で、AIやヒューマノイドロボットについても、今後、事故や訴訟の増加に伴って専用の保険商品や引受基準が形成される可能性が高いという見解を示しました。
Acosta氏によれば、すでに一部の保険会社ではAIに起因する損害を対象外とする「AI免責条項」を導入し始めているということです。
保険は新技術の普及を支える社会インフラ
今回Ai4の展示会場を歩いていても、講演での話は決して遠い未来ではないと感じました。
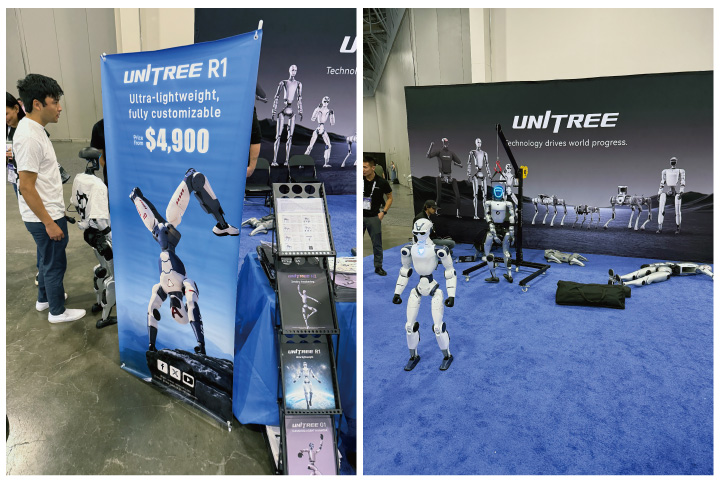
会場では、中国のロボットメーカーUNITREEがヒューマノイドロボットを展示していました。同社は高性能なロボットを従来よりも安価な価格帯で提供しており、ヒューマノイドロボット市場の価格破壊を起こしている企業として注目されています。
現時点では家事代行や荷物運搬などができる段階にはなく、研究用途での購入が多いようでしたが、こうした技術の低価格化が進めば、将来的にはロボットが企業や家庭など、より身近な場所へ普及することも考えられます。
Ai4会場に展示されていたUNITREEのヒューマノイドロボット
撮影:筆者
新たなリスクを生み出す可能性がある技術は、ヒューマノイドロボットだけではありません。会場ではテスラの新型車「Cybercab(サイバーキャブ)」も展示されていました。ハンドルやペダルを持たない完全自動運転車として紹介されており、規制当局の承認後の販売開始を予定しているとの説明がありました。
展示されていたテスラの完全自動運転車「Cybercab」
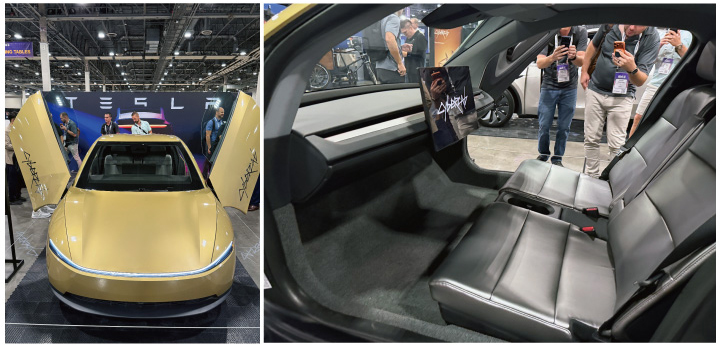
30,000ドル以内で販売を目指しているという
AI、ヒューマノイドロボット、自動運転車などが社会に普及すれば、「事故が起きたときに誰が責任を負うのか」「どのようにリスクを評価するのか」「どこまでを保険で補償するのか」といった新たな論点が生まれます。
一方で、新しい技術やサービスを社会に広げていくためには、万が一事故が起きた場合の経済的な損失を誰かが引き受ける仕組みも必要です。
その意味で、保険会社には事故後に保険金を支払うだけでなく、リスクの評価や安全基準の形成を通じて、新しい技術の社会実装を支える役割も期待されるのではないでしょうか。
講演を聞いたり会場を歩いたりしながら、AI・ロボット市場の拡大は保険会社にとって新たなリスクとなると同時に、新たな保険市場を生み出す事業機会にもなり得ると感じました。
まとめ:AIは「保険業務」と「引き受けるリスク」の双方を変える
AIの活用が進めば、保険会社の業務は変わります。大量の情報を分析・整理するような業務をAIが担い、人間がより高度な判断に集中することで、業務効率化だけでなくアンダーライティングやリスク評価の高度化につながる可能性があります。
その一方で、AIやヒューマノイドロボットが社会に普及すれば、これまで存在しなかった事故や賠償責任が生まれ、保険会社が引き受けるリスクそのものも変わっていきます。
つまりAIは、保険会社の「仕事の仕方」を変えると同時に、新たな「保険市場」を生み出す可能性があるということです。
AIをどの業務に活用するのか。そして、AIによって生まれる新たなリスクをどのように評価し、社会として引き受けていくのか。
AI時代の保険業界には、この2つを同時に考えていくことが求められるのではないでしょうか。
- 過去のシリコンバレーコラムはこちら
MS&ADインターリスク総研では、
AIをはじめとする最先端技術にいち早く触れて
新たなビジネスの創出につなげるため、
2名の駐在員をシリコンバレーに派遣しています。
現地の情報などについてご関心のある方は、
以下のフォームよりお気軽に
お問い合わせください。
¥0
-
AIは「答える」から「行動する」へ 北米最大級のAIカンファレンスAi4で見えた新たなリスク
北米最大級のAIカンファレンス「Ai4」とは?
MS&ADインターリスク総研でシリコンバレーに駐在する野中聡です。
今回ラスベガスを訪れて参加してきたのは、北米最大級のAIカンファレンス「Ai4」です。このAi4は、2018年にニューヨーク・ブルックリンで約300人の規模からスタート。今回は2026年8月4日から6日までの3日間にわたって開かれ、参加者は12,000人超、出展企業は400社を超えるまでの規模に拡大しました。
会場は主に、次の3つのエリアで構成されていました。
- AI領域をけん引する著名人による講演が行われる「セッションエリア」
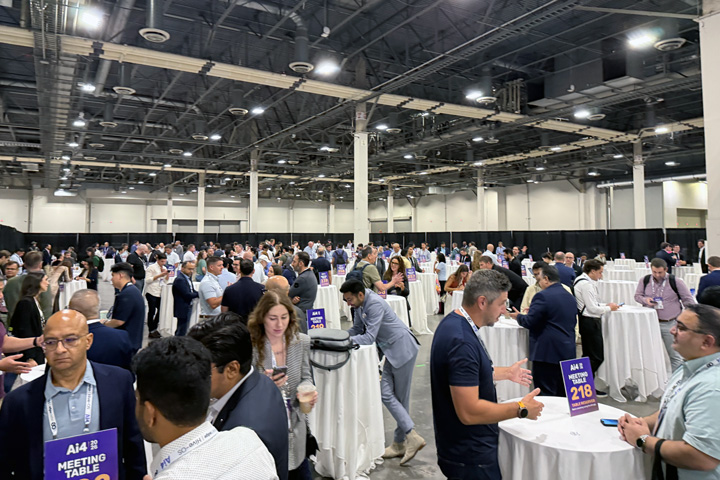
- 企業がAIプロダクトを紹介する「展示ホール」
- 参加者同士が交流する「交流エリア」
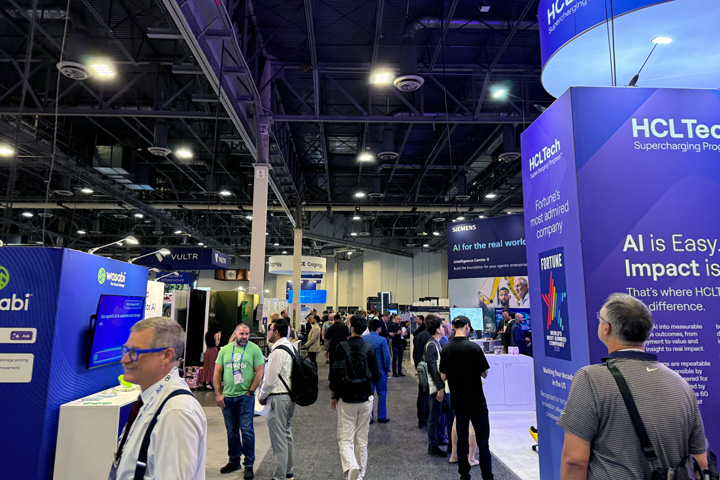
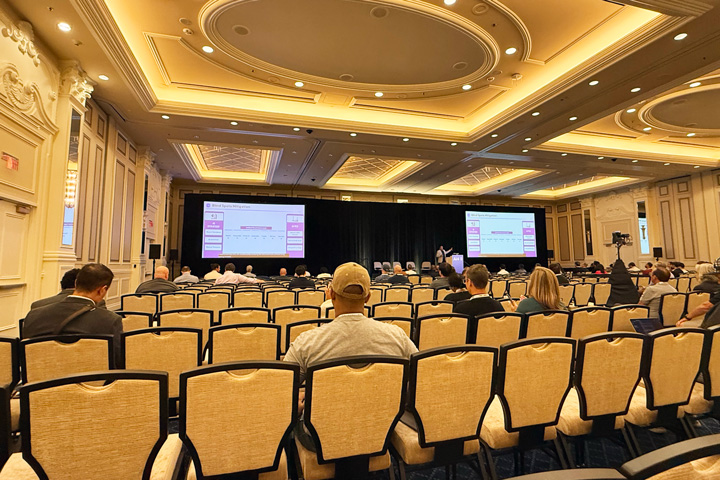
セッションエリア
展示ホール
セッションエリア
このうち、セッションエリアでは、AI活用の最新トレンドからAIに起因するリスク・事故、ガバナンス、リスク管理まで幅広いテーマについて講演が行われていました。
ここからは、エージェントAIがもたらす変化と新たなリスクについて、特に印象に残った2つの講演を紹介します。
「アプリを使う」時代が終わる?
はじめに紹介するのは、SamsungグループのHARMAN InternationalでCTO(最高技術責任者)を務めるArmin Prommersberger氏による講演です。
講演のタイトルは「The Death of the App: Zero-App Interfaces & the Rise of AI-Orchestrated Mobility Experiences(アプリ中心社会の終焉――AIオーケストレーションがもたらす新たなモビリティ体験)」。
この中でPrommersberger氏が示したのは、現在当たり前になっている「人間がアプリを選び、操作する」というデジタル体験そのものが変わるという世界観です。
私たちは今、移動するときには地図アプリ、音楽を聴くときは音楽アプリ、買い物をするときにはショッピングアプリといった形で、目的に応じてスマートフォンにダウンロードしたアプリを使い分けています。
しかし、Prommersberger氏によれば、AIが質問に答えるだけでなく、自ら判断して行動する「エージェントAI」へ進化することで、将来的には人間が個々のアプリを操作するのではなく、AIが利用者の意図を理解し、必要なアプリやサービスを横断して操作できるようになるといいます。
さらに将来的には、スマートフォン、イヤホン、スピーカー、テレビ、自動車などの多数のデバイスをAIが統合的に制御する「AIオーケストレーション」の時代が到来すると予測しました。
一方で、AIがアクセスするシステムやデバイスが増えることで、サイバー攻撃の対象領域も広がるため、高いセキュリティと信頼性が重要な設計要件になると指摘しました。
Prommersberger氏の話を聞き、CopilotやChatGPTなどの生成AIが外部システムとの連携機能を拡大している流れを踏まえると、決して突飛な世界観ではないと感じました。一方で、情報漏えい、不適切な自動実行、誤動作時の責任分界点など、これまでとは異なるリスクへの対応も必要になるでしょう。
自律的に行動するエージェントAIをどう管理するのか
AIがさまざまなサービスやデバイスを横断し、自律的に行動するようになれば、その「行動」まで含めたリスク管理が必要になります。こうしたエージェントAIを企業はどのように管理すればよいのでしょうか。
この点について議論していたのが、次に紹介する講演です。
「Agentic Model Risk Management: Industrializing Risk Ranking, Validation, and Monitoring(エージェントAIのリスク管理について――リスク評価・検証・モニタリング)」と題されたセッションでは、AIガバナンスの専門家や研究者、AIの評価・検証などのサービスを提供する企業の責任者らが登壇しました。
登壇者
所属・役職
Nereida Parks氏
Olympus社のAIガバナンス・プライバシー・規制対応の責任者
Navrina Singh氏
AIガバナンス領域のスタートアップCredo AI社の創業者
Harry McCracken氏
モデレーター
Darren Cambridge氏
メリーランド大学のInstitute for Trustworthy AI in Law & Society(信頼できるAIと法・社会研究所)のマネージングディレクター
Gabriel Bayomi氏
AI評価・検証・モニタリングプラットフォーム Openlayer社の共同創業者
議論の中で特に興味深かったのが、AI同士が相互に連携するような世界を想定した場合、責任分界点や法的責任をどのように考えればよいのかという問題でした。
AIの判断過程を追跡すること自体に難しさがありますが、複数のAIがシステムや企業の垣根を越えて連携するようになると、状況はさらに複雑になります。
例えば、あるAIの誤った判断を起点として、別のAIが誤った処理を実行し、さらに別のAIがその結果をもとに次の判断をした場合、「どのAIに問題があったのか」「誰が責任を負うのか」を特定することが難しくなる可能性があります。
こうした問題に対して講演の中では、エージェントAIについて、あらかじめ次のような点を管理する必要性が示されました。
- どのデータへのアクセスを認めるのか
- どのようなアクションの実行を認めるのか
- どのようなログを残すのか
- どの行動を禁止するのか
- 問題が起きたときにどのように停止させるのか
特に、不適切な行動を検知した際にAIを自動停止させる「緊急停止機能」について、システム設計だけでなく契約面でも整備する必要性が指摘されていました。
また、将来的にはAI開発とガバナンスの双方を理解する「AI Governor(AIガバナンス専門人材)」の需要が高まるとの見解も示されました。
まとめ:AIのリスク管理は「モデル」から「行動」へ広がる
今回Ai4に参加して感じたのは、AIをめぐる議論が次の段階に入り始めているということです。
これまで生成AIについては、「どれだけ高精度な回答を出せるか」「業務をどれだけ効率化できるか」といった議論が中心でした。
しかしエージェントAIが普及すれば、AIは単に情報を生成するだけでなく、さまざまなシステムやデバイスにアクセスし、自ら判断して実際の行動を取るようになります。
さらに、その先には複数のAIが互いに連携しながら一連の業務を進める「AIオーケストレーション」の世界があります。
そうなれば企業に求められるAIリスク管理も、モデルの性能を評価するだけでは十分ではありません。
「どのデータにアクセスできるのか」「何を実行できるのか」「どこまでAIに任せるのか」「問題が起きたときに誰が責任を負うのか」まで含めて設計する必要があります。
AIが「答える」存在から「行動する」存在へと進化するのに合わせて、企業のAIリスク管理も、モデルそのものの管理に加えて「AIが実際に何をするのか」までを管理する段階へと広がっていくのではないでしょうか。
- 過去のシリコンバレーコラムはこちら
MS&ADインターリスク総研では、
AIをはじめとする最先端技術にいち早く触れて
新たなビジネスの創出につなげるため、
2名の駐在員をシリコンバレーに派遣しています。
現地の情報などについてご関心のある方は、
以下のフォームよりお気軽に
お問い合わせください。
¥0
-
グローバル・ネイチャーポジティブ・サミット(GNPS)2026熊本で発信したMS&ADグループの取り組みとは
MS&ADグループがネイチャーポジティブに取り組むわけとは?
気候変動による自然災害の増加は、世界各地で多くの被害を引き起こし、社会のサステナビリティを揺るがすと同時に、保険という形で災害時の補償を提供するMS&ADグループにとっても大きな影響があります。
MS&ADグループは、自然災害のリスクを低減し、社会全体のレジリエンスを高めるためにも、気候変動への対応とともに、「ネイチャーポジティブ」に向けた自然資本の保全・回復に取り組んでいます。
また、ネイチャーポジティブの目標を含む生物多様性枠組み(GBF)の2022年の採択や、2023年のTNFD(自然関連財務情報開示タスクフォース)による開示提言正式版の公表など、国際的に企業がネイチャーポジティブに取り組む必要性が高まっています 。
こうした流れを踏まえて、企業のネイチャーポジティブに向けた取り組みの支援と日本国内の機運を醸成していく一環として、MS&ADグループはさまざまな企業や団体とのパートナーシップの取り組みも進めています。
例えば、MS&ADグループは2010年に日本・愛知で開催された生物多様性条約第10回締約国会議に先立ち、「企業と生物多様性イニシアティブ(JBIB)」の設立に関与し、日本のビジネスにおける生物多様性への普及啓発や取り組みの推進に貢献をしてきました。現在では、会員企業が64社まで拡大をしています。
また、2023年2月には、三井住友フィナンシャルグループ、日本政策投資銀行、農林中央金庫などの金融機関と共同で企業のネイチャーポジティブ活動を支援するアライアンス「FANPS(Finance Alliance for Nature Positive Solutions)」を立ち上げました。
MS&ADグループ社長CEO舩曵氏「自然を守るだけではなく、価値創造につなげる」
こうした中、熊本市で開かれたグローバル・ネイチャーポジティブ・サミット2026。初日の14日にメインホールで行われたパネルディスカッション「ネイチャーポジティブの社会・経済的意義」には、MS&ADグループの取締役社長でCEOの舩曵真一郎氏も登壇しました。
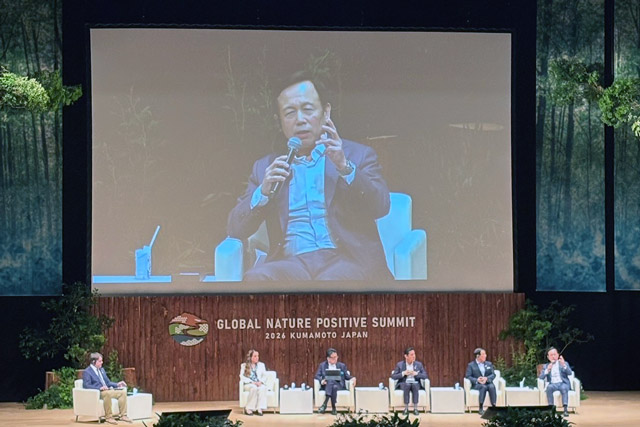
パネルディスカッションに登壇した舩曵真一郎氏
(右から1人目・スクリーンにも投影)
この中で舩曵氏は保険会社の立場から、自然資本の損失が企業活動や経済に及ぼす影響について説明しました。舩曵氏によると、日本では地震による被害を除くと自然災害の中でも台風による被害額が最も大きかったが、1990年代後半からは大雨による水災被害が増加し、ここ10年で見た場合、直近5年とその前の5年では支払保険金が5倍以上に増えているということです。
その要因として舩曵氏が指摘したのは、気候変動による降雨量の増加と市街化の急速な進展で、都市部での災害リスクがこれまで以上に高まっていると説明しました。
また、世界でも暴風雨による保険金の支払いが年間2兆円規模に上り、その結果、保険料の上昇や災害への備えが不十分な状況(プロテクションギャップ)も生じているといいます。
その上で、舩曵氏は「災害による被害を減らすためには、社会全体で減災に取り組む必要があり、金融機関も重要な役割を果たすべきだ」と強調しました。続けて「自然を守るだけではなく、価値創造につなげる視点も欠かせない」と述べて、ネイチャーポジティブの実現には自然資本の保全と経済価値の創出を両立させることが重要だとの考えを示しました。
この考え方は、熊本ウォーターポジティブ・アクションやこのあと触れるグリーンレジリエンスなど、MS&ADグループのネイチャーポジティブの取り組みに共通する考え方です。
熊本から始まるウォーターポジティブの実践
サミットと並行して開催された展示会「NATURE TECH!ステージ」では、MS&ADグループもメンバーとして協働している「熊本ウォーターポジティブ・アクション」に関して、一般社団法人「熊本ウォーターポジティブ・デザインセンター」(以下、KuWP)設立のキックオフイベントも開かれました。
KuWPのキックオフイベントの様子
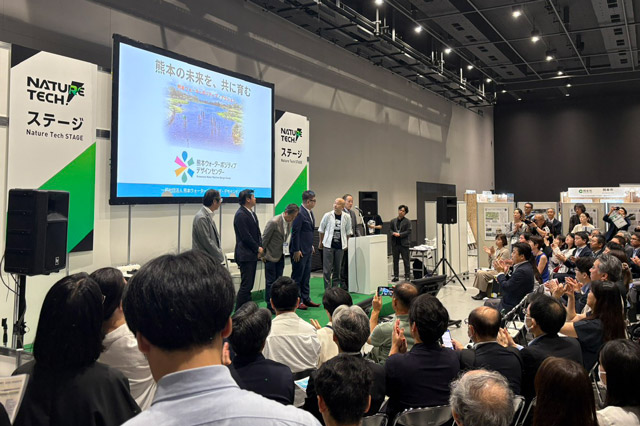
KuWPは、企業や団体のウォーターポジティブの取り組みの実行、効果の定量的評価、それにPRまでを一気通貫で支援、クレジット化も含む取り組みのメリット創出を目指すため、熊本県立大学、熊本大学、肥後銀行、サントリーホールディングス、MS&ADグループが2026年4月に設立した組織です。
イベントでは、自然の機能を生かして地下水の保全や水循環の健全化、防災・減災、生物多様性保全などの社会課題の解決を目指す「グリーンインフラ」の一つである「雨庭(あめにわ)」が紹介されました。
雨庭は、雨水を一時的に受け止めて地中に浸透させる「庭」で、地下水の涵養に役立つとともに、雨水が短時間に河川や排水路へ集中しないようにする「流出抑制」を通じて、浸水リスクを軽減することができます。
イベントでは、熊本ウォーターポジティブ・デザインセンター(KuWP)が、こうした雨庭の普及啓発や導入支援などを担っていくことが紹介されました。
イベントで投影された雨庭の資料
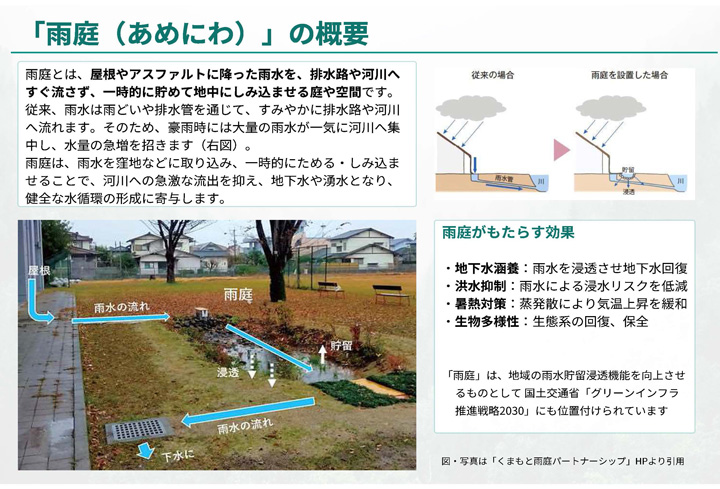
出典:一般社団法人 熊本ウォーターポジティブ・デザインセンター
「熊本の未来を、共に育む 熊本ウォーターポジティブ・アクション」
その上で、熊本地域におけるグリーンインフラの普及と社会実装を加速するため、活動の趣旨に参加する「一般会員」、地下水の涵養に取り組む「宣言会員」、雨庭の施工を担う「技術会員」、KuWPの運営に参加する「共創会員」を設けているということで、イベントでは広く参加を呼びかけました。
雨庭の普及や効果の定量評価を通じて、自然の力を生かした地域づくりを社会実装していくことが、KuWPの役割です。これは、ネイチャーポジティブを地域で実践する具体例の一つと言えます。
自然の力を生かす「グリーンレジリエンス」という考え方
サミット2日目の15日に開かれた公式サイドイベント「流域デジタルツイン2026『理想的な水とビジネスのエコシステムを考える』」では、MS&ADグループのMS&ADインターリスク総研で自然資本領域のグループ長を務める金子祐らが登壇し、流域の水資源を持続可能に管理して、ビジネスとともに発展する仕組みについて意見を交わしました。
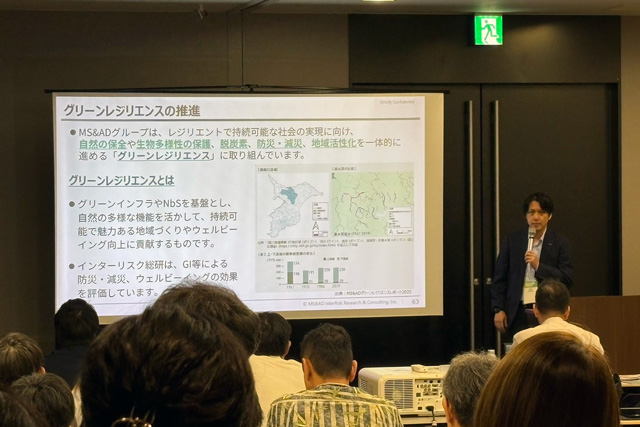
公式サイドイベントで登壇するMS&ADインターリスク総研の金子祐
この中では、MS&ADグループが取り組む「グリーンレジリエンス」の推進を紹介しました。グリーンレジリエンスとは、自然の恵みを生かし、生物多様性を守りながら、脱炭素化を進め、自然災害の被害をやわらげ、その魅力で地域も活性化する好循環を生み出すという考え方です。
また、近年、気候変動に伴って自然災害が増え、特に水害リスクが拡大していることを踏まえ、自然の多様な機能を活用して防災・減災と地域の魅力向上を同時に進める必要性を説明しました。
その上で、グリーンインフラや自然を活用した解決策(NbS: Nature-based Solutions)を基盤に、自然を保全し、生物の多様性を守りながら、脱炭素、防災・減災、地域活性化を一体的に進めることが、災害に強く持続可能な社会の実現につながると述べました。
こうしたグリーンレジリエンスの考え方は、流域全体で水資源を管理する取り組みや企業向けソリューションにも共通していて、自然資本を利活用し、地域の防災や持続可能な社会づくりにつなげることを目指しています。
水資源マネジメントに資する新ソリューションの紹介も
このほかMS&ADグループは、企業の水リスク、水資源のマネジメントに資する新たなソリューションについて、サミットを取材するプレス向けに発信するとともに、並行して開催された展示会「NATURE TECH!」のブースでも紹介しました。
プレス向けにソリューションを紹介するMS&ADインターリスク総研のコンサルタント藤田嘉子
このうちMS&ADインターリスク総研が提供する、拠点の水リスク分析サービス「流域リスクレンズ」は、企業拠点の取水・排水情報に加え、流域の水の流れ、気候変動による影響、保護地域や重要自然エリアとの近接性を踏まえて、リスクをスコア化するだけではなく、実務に落とし込んだ対応策を提供するソリューションです。
- 「流域リスクレンズ」の詳細についてはこちら
また同じくMS&ADインターリスク総研の「製品による地域水資源へのポジティブ評価」は、節水製品の普及が流域の水資源に与える効果を、流域の課題も踏まえて定量的に評価するソリューションです。節水量の多寡にとどまらず、流域ごとの水ストレスや渇水発生頻度などの数値の変化を可視化し、製品が地域の水課題解決にどの程度貢献したかを科学的な根拠に基づいて示すことで、情報開示や環境PR、事業戦略への活用が可能です。
- 「製品による地域水資源へのポジティブインパクト評価」の詳細についてはこちら
今回紹介されたソリューションは、いずれも自然環境を守ることを目的とするだけではなく、企業や地域が水リスクを把握し、持続可能な地域づくりや防災・減災につなげるための実践的な取り組みです。
このほかブースでは、MS&ADグループが積極的に関わる、流域全体で雨水を管理し少しでも災害の被害を減らそうという発想に基づく「流域治水」の取り組みを紹介するパネルなども展示され、グループとして推進するネイチャーポジティブの取り組みをアピールしました。
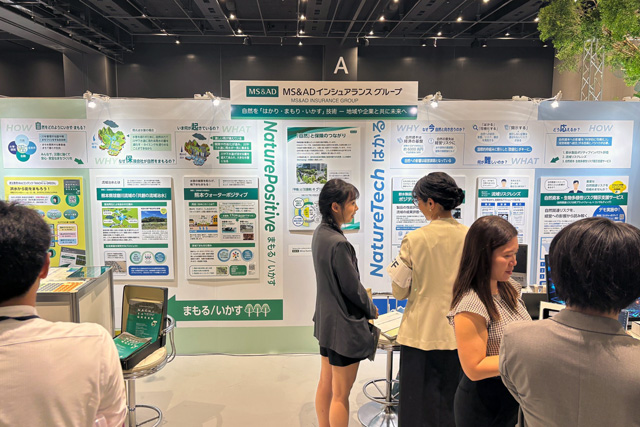
「NATURE TECH!ステージ」に設けられたMS&ADグループのブース
ブースには多くの来場者が訪れ、「災害対策と自然環境への配慮を両立させる考え方が興味深い」「流域全体で考えることの大切さを実感した」といった感想が寄せられました。自然の力を生かしながら地域のレジリエンスを高めていくMS&ADグループの取り組みに、高い関心を持っていただけていると感じました。
まとめ:自然の力を生かし、災害に強く持続可能な地域をつくる
グローバル・ネイチャーポジティブ・サミット2026や関連するイベントで、MS&ADグループは、自然を守ることを環境保全にとどめず、防災・減災や地域づくり、企業活動につなげるさまざまな取り組みを発信しました。
その後、2026年7月には熊本県で地震が発生し、地域のレジリエンスや自然・インフラを含めた備えの重要性が認識されました。今回紹介したKuWP、流域デジタルツイン、企業向けソリューションは、一見すると別々の取り組みに見えますが、その根底にあるのは「自然の力を生かし、災害に強く持続可能な地域をつくる」という共通の考え方です。
MS&ADグループは今後も、ネイチャーポジティブやウォーターポジティブの取り組みを通じて、自然資本の保全と持続可能な社会づくりに貢献していきます。
MS&ADインターリスク総研では、今回の記事で触れたサービスも含めて、企業の皆さまの自然関連課題への対応に資する、さまざまなサービスを紹介しました。
当社では、TNFDフレームワークなどを踏まえ、以下のような自然関連の支援メニューをご提供しています。
- TNFD対応全般の支援
- 優先地域の評価
- 事業特性に応じた依存・インパクトの評価
- シナリオ分析を含むリスク・機会評価
- 今後の取り組みや指標・目標設定方向性の検討、情報開示
- 拠点のリスクマネジメントに資する水リスクの詳細評価
- サステナビリティ推進による「価値創出プロセス」の可視化
- 製品を通じた地域水資源へのポジティブインパクトの定量的評価
貴社の悩みに応じた支援をご案内しますので、お気軽にご相談ください。
¥0
-
生成AIの悪用でどう変わった? 高度化するサイバー詐欺と今すぐできる対策
¥0
-
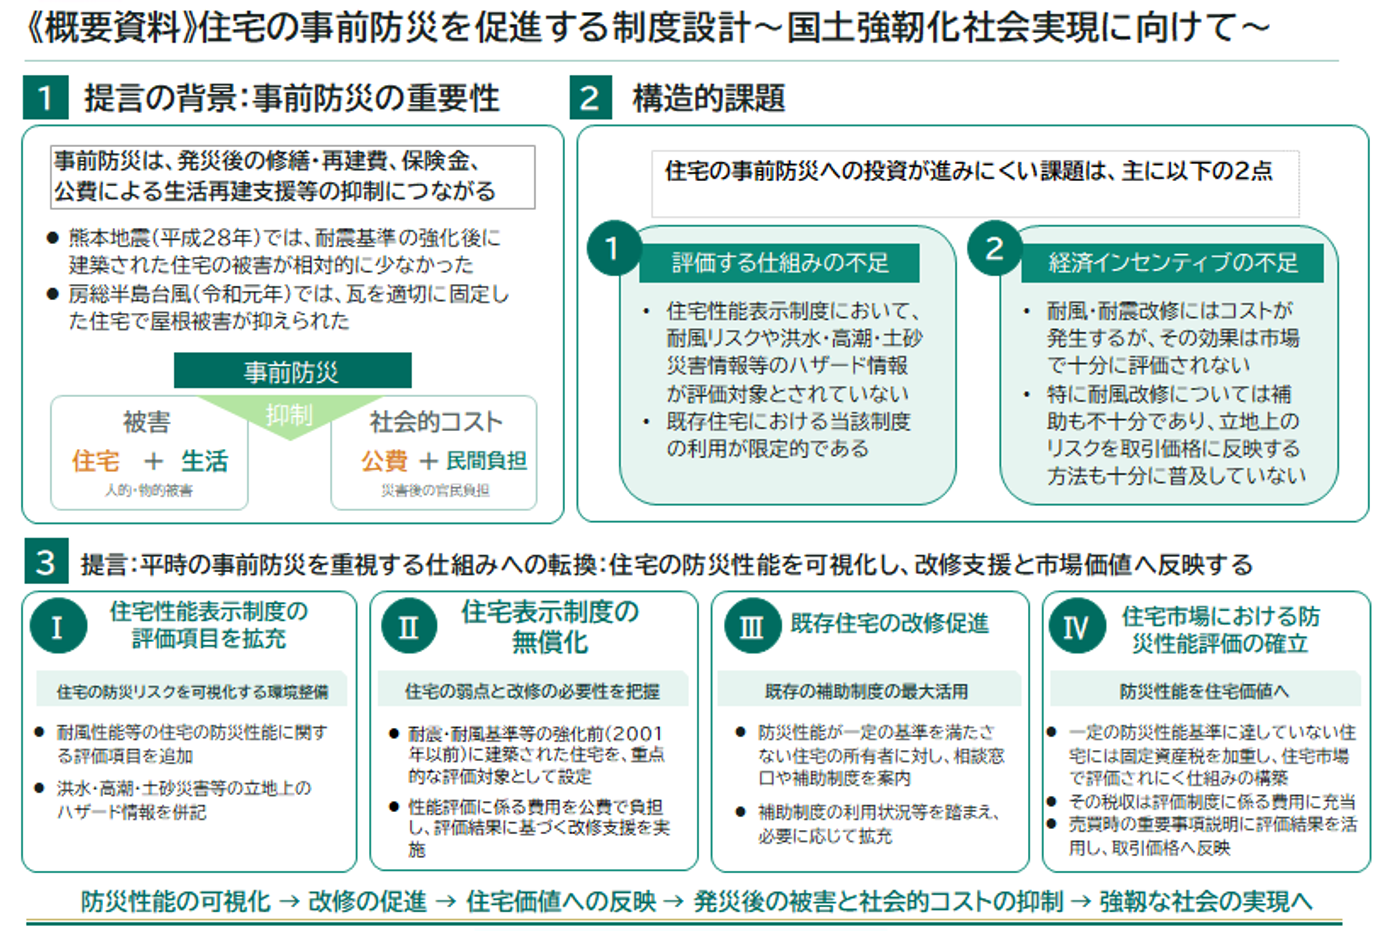
住宅の事前防災を促進する制度設計 ―国土強靱化社会の実現に向けて― 【政策提言レポート(2026年9月)】
1.本政策提言レポート作成の背景
2023年7月に改定された国土強靱化基本計画では、人口減少・少子高齢化、自然災害の激甚化、インフラの老朽化、デジタル技術の発達など、我が国を取り巻く社会環境の変化を踏まえ、基本方針を構成する5つの柱※1の一つとして、「災害時における事業継続性確保を始めとした官民連携強化」が掲げられている。官民連携の代表的な仕組みである災害時応援協定は、発災後の物資供給、人員派遣、応急復旧等を円滑に進める上で重要な役割を果たしてきた。
一方、災害による被害を軽減するためには、発災後の支援体制を整えるだけでなく、平時から住宅の耐震化・耐風化を進め、被害の発生・拡大を抑える「事前防災」の取組が不可欠である。しかし、既存の官民連携は発災後の対応を中心としており、住宅所有者による事前防災投資を促す仕組みは十分に具体化されていない。
以下では、事前防災の重要性を整理した上で、官民連携の代表的な仕組みである災害時応援協定の現状を概観し、発災後の対応から平時の事前防災へ広げる必要性を示す。
1)2023年7月28日閣議決定の国土強靱化基本計画は、①防災インフラの整備・管理、②交通・通信・エネルギー等のライフラインの強靱化、③デジタル等の新技術の活用、④災害時の事業継続性確保を始めとした官民連携強化、⑤地域の防災力の強化を5本柱とする。出典:内閣官房「国土強靱化基本計画」
(1)事前防災の重要性
自然災害の発生自体を防ぐことは困難だが、人的・物的・経済的被害の大きさは、事前防災の有無によって大きく左右される。建築物の耐震化・耐風化、インフラの強靱化、備蓄、避難計画や事業継続計画の策定などを平時から進めることで、災害時の被害をあらかじめ抑えることができる。また、災害後の復旧には多大な費用と時間を要するため、被害が発生してから対応するだけでは限界がある。したがって、事前防災は、災害をなくす取組ではなく、社会や建築物の脆弱性をあらかじめ低減し、人命保護や被害軽減、社会・経済活動の継続につなげる取組と位置付けられる。実際に、過去の災害においても、発災前に講じられていた対策の違いによって被害の程度に大きな差が生じている。
例えば、平成28年熊本地震では、建築時期や耐震性能によって住宅の被害状況に大きな差が生じた。旧耐震基準で建築された住宅ではおよそ半数に重大な被害がみられた一方、耐震基準の強化後に建築された住宅では、被害がわずか6%に抑えられている。
【図1】平成28年熊本地震における木造の建築時期別の被害状況
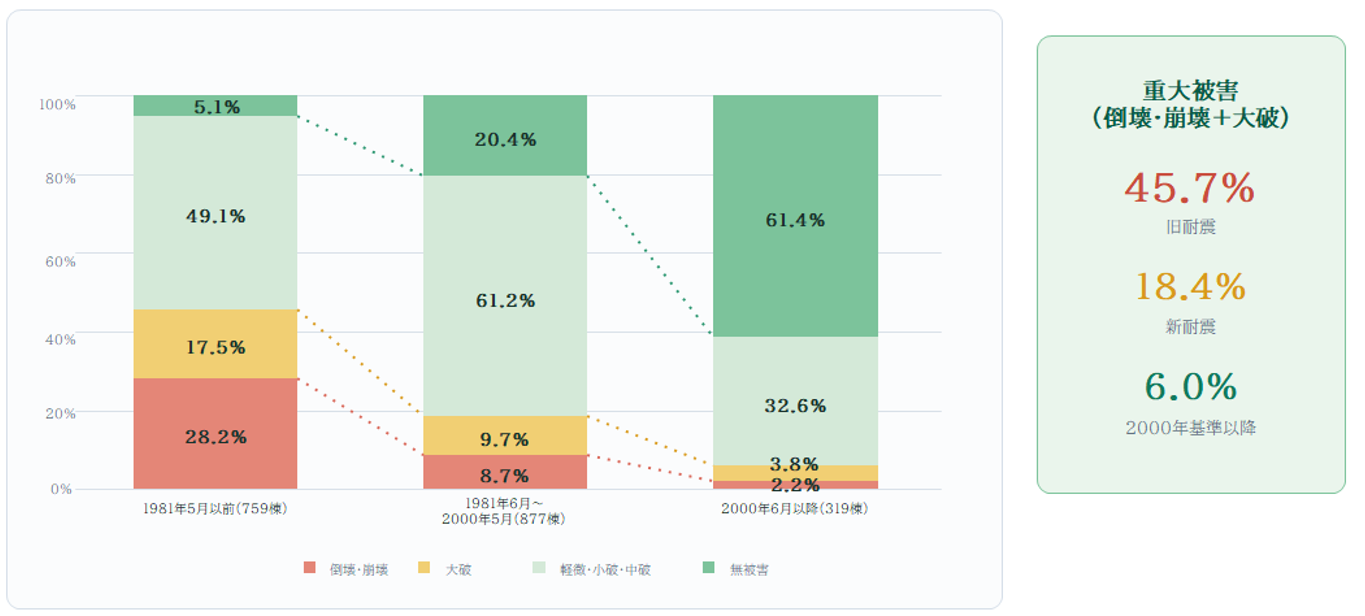
対象棟数:759棟/877棟/319棟 ※棒中の数値は構成比(%)、点線は各被害区分の境界を示す
出典:国土交通省資料(学会悉皆調査結果による木造の建築時期別被害状況)を基に筆者が作成
同様の傾向は、風災においても確認できる。令和元年房総半島台風では、強風により多数の住宅で屋根瓦等の被害が発生したが、国土交通省の調査では、瓦を適切に固定する「瓦屋根標準設計・施工ガイドライン(以下、ガイドライン工法)」を採用した住宅は、従来工法の住宅と比較して風圧力による瓦の脱落が少ないことが確認されている。
日本損害保険協会によれば、令和元年房総半島台風に係る火災保険の支払保険金は約4,244億円に上った。さらに、損害保険料率算出機構の災害別データに基づき、住宅物件の風雹災に係る支払保険金を抽出すると、その額は約2,655億円となる。仮に住宅物件にガイドライン工法が広く採用され、図2に示した屋根被害率の低減割合と同じ割合で支払保険金が減少すると仮定した場合、約900億円の損失軽減効果が見込まれる※2。
また、上記に加え2019年に発生した7つの台風(第3号、5号、10号、13号、15号、17号、19号)の風災に係る支払保険金を合算すると、約4,288億円となり、上記と同様に仮にガイドライン工法が広く採用されていた場合、2019年に発生した台風による被害だけで、約1,500億円もの損失を軽減できたと推計される※3。
これらは、自然災害による被害は、必ずしも不可抗力として避けられないものではなく、建物の強靱化によってその被害を大幅に軽減することができる可能性を示している。
【図2】ガイドライン工法と従来工法による被害の比較
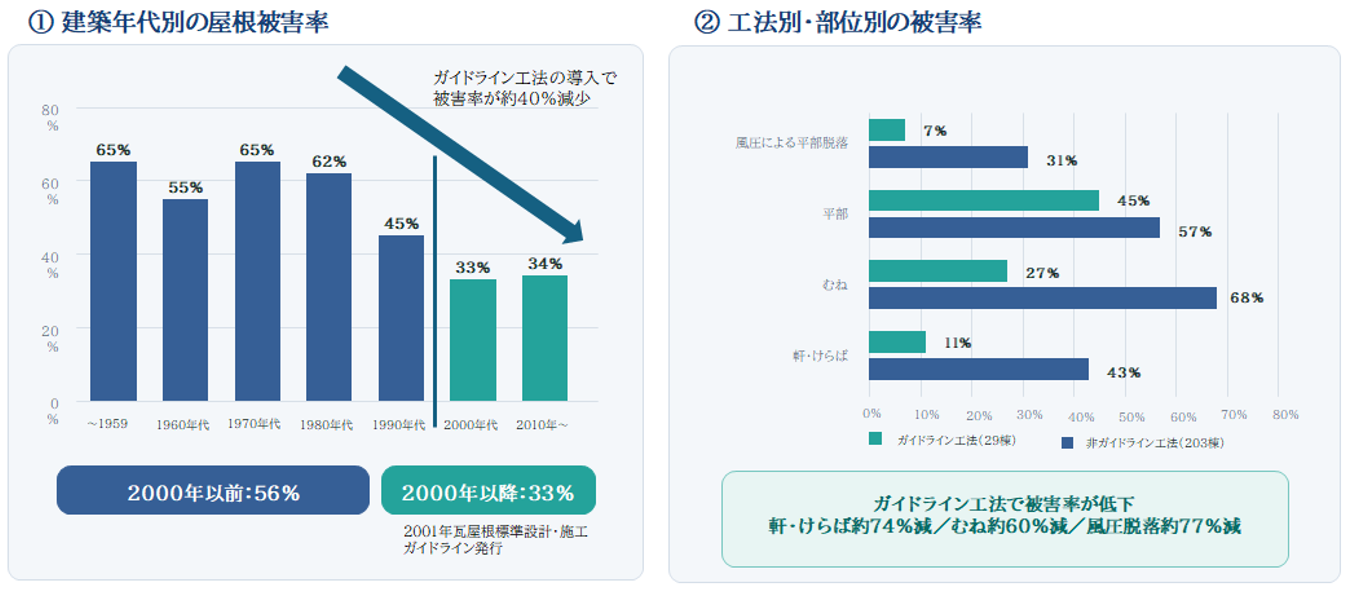
出典:国土交通省「令和元年房総半島台風を踏まえた建築物の強風対策の方向性参考資料」データを基に筆者作成
注:図2-①は千葉県3市町の住宅1,976棟(築年推定1,002棟)。②はガイドライン工法29棟、非ガイドライン工法203棟。
2)本試算は、支払保険金2,655億円の約88%がガイドライン工法未採用の建物に係るものと想定した上で、同工法を採用していた場合の被害軽減率を約40%として算出したものであり、その結果、損失軽減額は約900億円となった。支払保険金には屋根以外の外壁、窓、家財等の損害が含まれるほか、建物の築年数、劣化状況、立地、風速、飛来物等の影響を考慮していないため、実際の軽減額を示すものではない。
3)損害保険料率算出機構General Insurance Data Spaceで公表されている「2019年度に発生した風水災等による支払」に記載されたデータを使用。風雹水災flag「1」、建物「4」に絞り込んだデータから脚注2の試算方法で算出。
(2)災害時応援協定の現状
内閣府防災担当によると、地方公共団体と民間企業等との災害時応援協定※4の件数は年々増加しており、災害時応援協定システム※5には、令和8年2月時点で11万件を超える協定データが登録されている。
【図3】災害時応援協定システムへの登録協定データ件数の推移
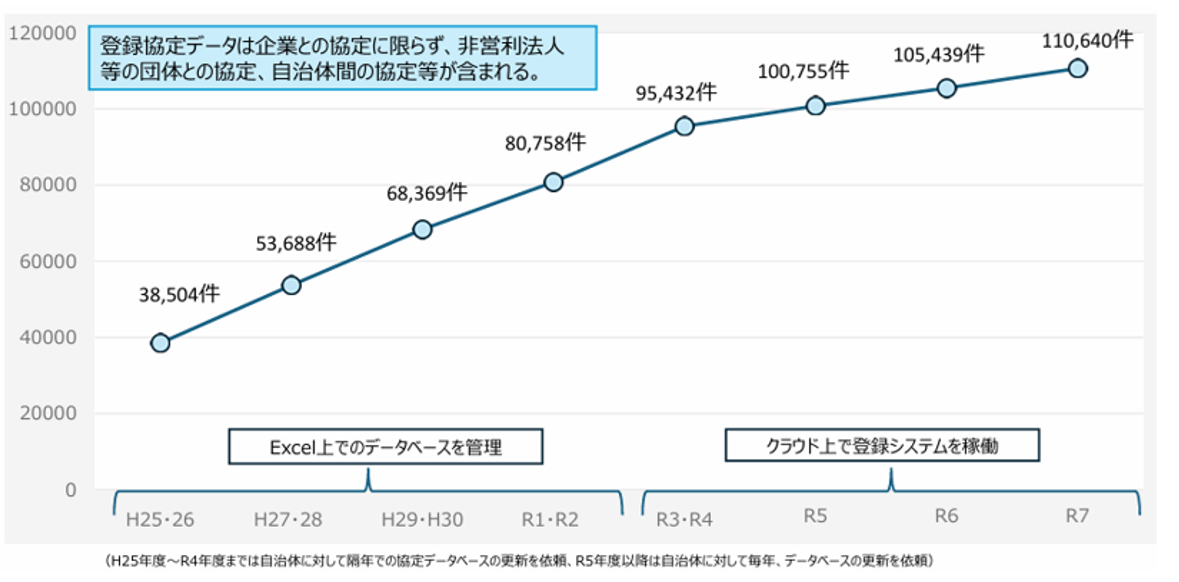
出典:内閣府ウェブサイト「防災分野における地域と企業の連携の新たなあり方検討会」資料より抜粋
災害時応援協定活用として、例えば、平成23年の東日本大震災では、岩手県釜石市において、東海市が災害時応援協定に基づき職員を派遣し、物資供給や避難所運営を支援した。平成30年7月豪雨では、倉敷市において、岡山県建設業協会との協定に基づく道路啓開が、復旧活動の前提となった。さらに、令和8年熊本地震では、内閣府と日本行政書士会連合会との協定に基づき、行政書士が派遣された※6。
災害時応援協定は、主として発災後の支援内容や手続を定めるものであり、住宅被害の発生を事前に防止・軽減する取組まで対象としていない。地震や台風等による被害を抑制するためには、むしろ、住宅所有者が平時から自宅の防災性能を把握し、必要な耐震・耐風改修を行える環境を整備することが重要である。
4)災害時応援協定とは、地方公共団体が他の地方公共団体や民間企業・団体等との間で、物資供給、人員派遣、施設利用、応急復旧等の協力内容を平時に定める協定をいう。出典:内閣府「防災分野における地域と企業の連携の新たなあり方検討会」資料
5)災害時応援協定システムは、地方公共団体が締結した協定の内容をデータベース化し、検索・閲覧できるようにした内閣府のシステム。図3の件数は同システムへの登録データ件数である。出典:内閣府『令和8年版 防災白書』
6)災害時応援協定等による官民・自治体間支援の事例については、内閣府「防災分野における地域と企業の連携の新たなあり方検討会」資料、釜石市『釜石市地域防災計画』、岡山県『平成30年7月豪雨災害検証報告書』等を参照。令和8年熊本地震では、罹災証明書の受付・発行等の迅速化および自治体職員の負担軽減を目的として、内閣府と日本行政書士会連合会との協定に基づき、熊本県行政書士会から宇土市・宇城市へ行政書士が派遣された。その後、被災団体からの要請や熊本県と熊本県行政書士会との調整等により、八代市、甲佐町、氷川町および益城町にも派遣先が拡大された。出典:熊本県「令和8年熊本地震に係る政府非常災害現地対策本部会議・熊本県災害対策本部会議資料」
2.住宅の事前防災への投資が進みにくい構造的課題
前項1.(1)のとおり、地震や台風等による住宅被害と、発災後の復旧・生活再建に伴う社会的コストを軽減するためには、住宅所有者による平時からの耐震・耐風対策を促進することが重要である。しかし、既存住宅では、所有者が自宅の防災性能や改修の必要性を把握しにくいことに加え、評価や改修に要する費用に見合う経済的メリットも見えにくい。このため、必要性を認識していても、具体的な防災投資につながりにくい状況にある。
以下では、住宅の事前防災投資を妨げる構造的な課題として、防災性能を評価する仕組みの不足と、防災性能の向上に対する経済的インセンティブの不足の二点を整理する。
(1)防災性能を評価する仕組みの不足
-*-*-*-*-
災害が、いつ、どこで、どの程度の規模で発生するかを正確に予測することは困難である。そのため、事前防災の必要性が認識されていても、必要な対策を具体的に判断することは容易ではない。特に既存住宅では、所有者が、自らの住宅が地震や台風に対してどの程度の安全性を有しているのか、また、どの部分に対策が必要なのかを把握しにくいことが課題となっている。
住宅の性能を全国共通の基準に基づいて評価・表示する仕組みとして、「住宅の品質確保の促進等に関する法律」に基づく住宅性能表示制度が設けられている。同制度は、国土交通大臣の登録を受けた第三者機関である登録住宅性能評価機関が、国の定める共通基準に従って住宅を評価し、「住宅性能評価書」を交付する任意の制度である。既存住宅にも利用することができ、地震に対する構造躯体の安全性を示す耐震等級や、暴風に対する構造躯体の安全性を示す耐風等級などを評価・表示できる。
一方、同制度だけで住宅に関する災害リスクを網羅的に把握できるわけではない。例えば、現行の耐風等級は、主として暴風による構造躯体の倒壊・損傷の防止を評価するものであり、令和元年房総半島台風で多数の被害が生じた瓦屋根など、屋根ふき材の固定状況を直接評価するものではない。このため、実際の風災被害に直結する住宅の脆弱性を十分に把握できない場合がある。また、洪水や土砂災害等のハザード情報は住宅の立地に伴うリスクであり、住宅性能表示制度の評価対象とはされていない。
加えて、既存住宅における同制度の利用は極めて限定的である。令和7年度には、新築住宅の設計住宅性能評価書が28万9,267戸に交付され、新設住宅着工戸数に対する割合は40.7%であったのに対し、既存住宅に係る建設住宅性能評価書の交付戸数は139戸にとどまっている※7。登録住宅性能評価機関が公表する料金例によれば、既存住宅の性能評価には、1戸当たり10万円程度を要する場合がある※8。評価自体が住宅の性能向上や直接的な経済的利益をもたらすものではないため、所有者が費用に見合うメリットを感じにくく、制度の利用が進んでいない。
7)国土交通省住宅局「令和7年度の住宅性能表示制度の実施状況について」
8)一般社団法人日本住宅性能評価機構「住宅性能評価手数料(既存住宅)」(2025年4月1日改定)。延べ面積200㎡以下、設計図書ありの既存一戸建住宅に係る現況検査手数料は10万円(税込)。個別性能評価、特定現況検査及び出張料等は別途。
(2)防災性能の向上に対する経済的インセンティブの不足
住宅の災害リスクや改修の必要性を把握しても、必ずしも実際の防災改修につながるとは限らない。耐震・耐風改修には現時点で費用負担が生じる一方、その効果は、将来、災害が発生した場合の被害軽減という形で現れるため、住宅所有者にとって費用対効果が見えにくい。このため、他の支出が優先され、防災投資が先送りされやすい。
こうした費用対効果の不透明さを解消するには、防災性能の向上を税負担や保険料の軽減などの経済的メリットに結び付けることが重要である。現行制度では、耐震改修や省エネ改修を対象とする所得税控除、固定資産税の減額、融資上の優遇措置等が設けられており、地震保険にも耐震性能に応じた保険料の割引制度がある。一方、耐風改修については、全国的な税制・金融上の優遇措置が十分に整備されておらず、耐風等級や屋根ふき材の固定状況に連動した保険料割引も一般化していない。このように、現行の優遇措置は主として耐震・省エネ分野を対象としており、耐風対策を含む幅広い事前防災投資を支援する仕組みは限定的である。
加えて、防災性能の向上を住宅価格に反映する仕組みにも課題がある。国土交通省の「中古戸建住宅に係る建物評価の改善に向けた指針」は、建物の状態や性能、維持管理・改修履歴を価格に反映する方向性を示している。しかし、耐風性能等の防災性能は、価格査定上の独立した評価項目として明確に位置付けられておらず、立地上の災害リスクを取引価格や購入判断に反映する方法も十分に確立されていない。さらに、同指針の活用状況を示す全国的な統計もない。このため、防災改修によるリスク低減効果が住宅価格に反映されにくく、所有者が改修費用の一部を将来の売却価値として回収する見通しを立てにくい状況にある。
【図4】住宅改修による性能向上に対する主な経済的措置の比較
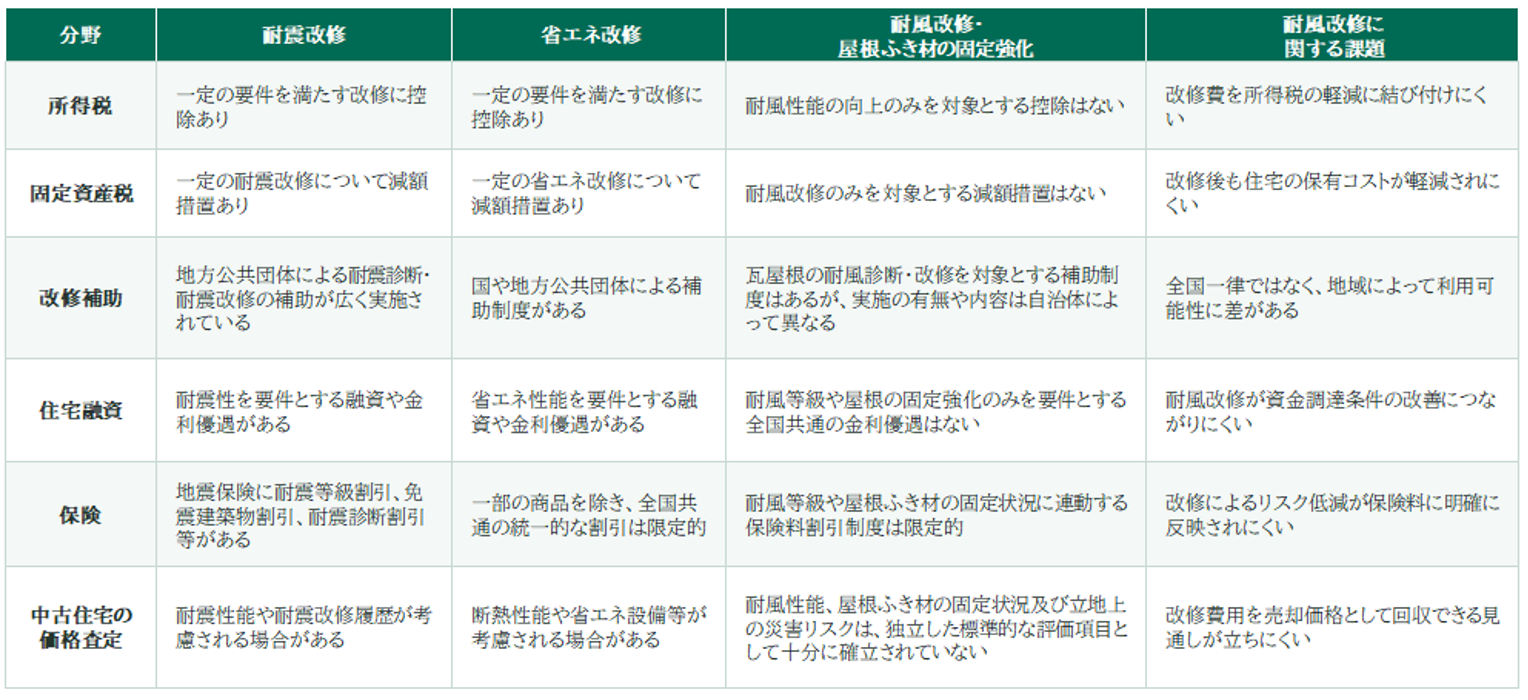
出典:国土交通省、住宅金融支援機構及び損害保険料率算出機構の公表資料を基に筆者作成。制度の有無及び適用要件は令和8年8月時点。
3.既存住宅の防災性能の可視化と改修の促進
前項2.で整理した課題を踏まえ、本項では既存住宅における事前防災投資を促進するため、住宅性能表示制度の防災関連項目を拡充し、住宅所有者が自宅の弱点を把握できる仕組みを整備する。その上で、評価費用の無償化、防災性能の中古住宅価格への反映、税制等における優遇措置を一体的に講じることにより、防災改修による性能向上を経済的メリットに結び付け、住宅所有者の自律的な防災投資を促すことを提言する。
(1)「住宅性能表示制度」への防災性能項目追加
既存の住宅性能表示制度を活用しつつ、防災性能をより具体的に可視化するため、評価項目を拡充する必要がある。具体的には、構造躯体の安全性だけでなく、屋根ふき材の固定状況、外装材の耐風性、開口部の飛散防止性能、雨漏りや浸水への脆弱性など、実際の災害被害につながりやすい要素を評価対象に含めることが望ましい。
これにより、住宅所有者は自らの住宅の弱点を把握しやすくなり、どの部分を優先して改修すべきかを判断しやすくなる。すなわち、住宅の防災性能を「見える化」することで、改修投資の意思決定を支援することができる。
【図5】住宅性能表示制度の防災関連項目の現状と拡充案
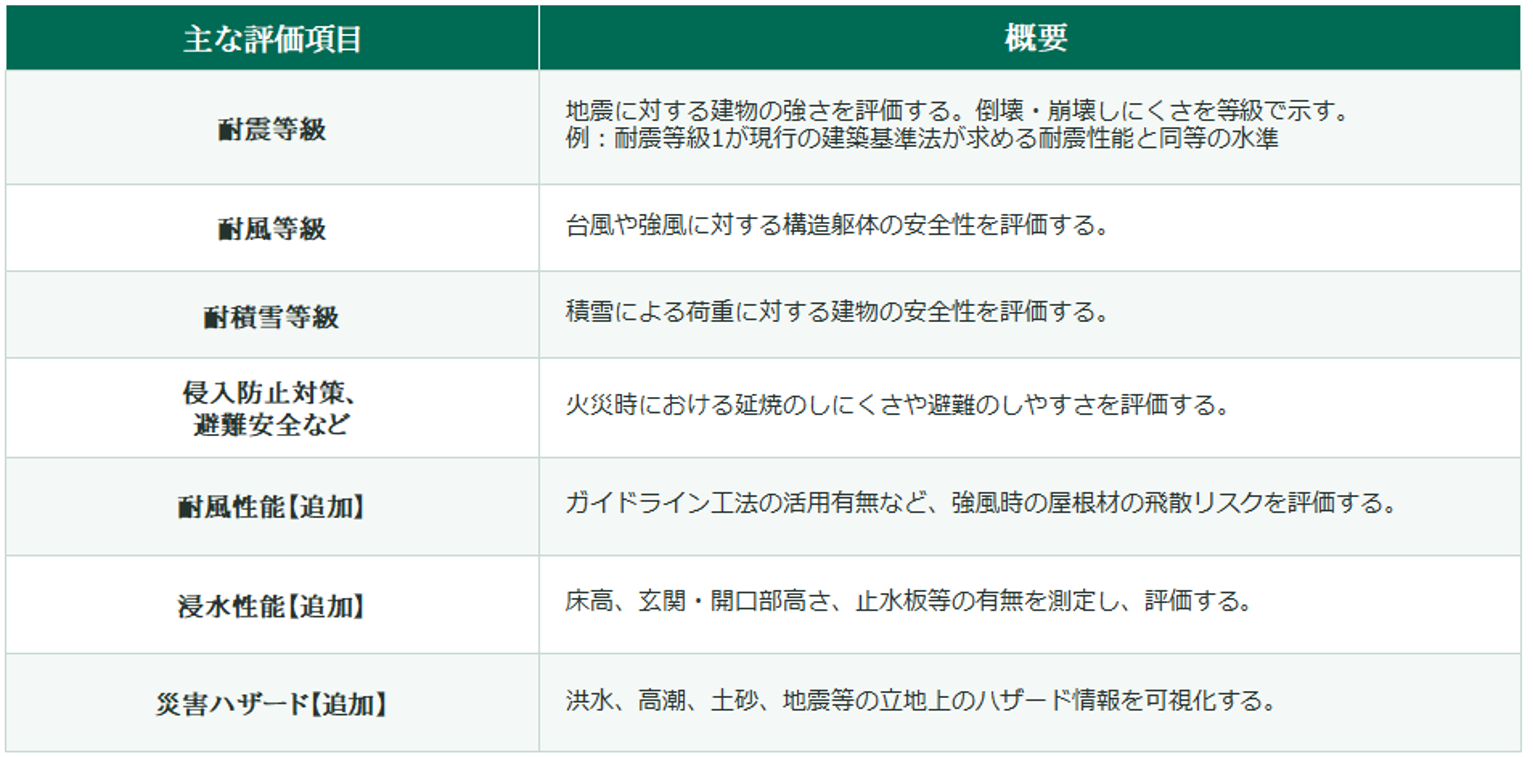
出典:国土交通省「住宅性能表示制度」及び「日本住宅性能表示基準・評価方法基準」を基に筆者作成。なお、「追加」とした評価項目は筆者による提案。
(2)2001年以前に建築された住宅に係る「住宅性能評価」費用の無償化
災害リスクが相対的に高い既存住宅における住宅性能表示制度の利用を促進するため、2001年以前に建築された戸建住宅を対象に、住宅性能評価に要する費用を全額公費で負担する仕組みを設けることを提言する。対象を2001年以前に建築された住宅とする理由は、後記(3)で述べる。
前項2.(1)のとおり、既存住宅の住宅性能評価には、1戸当たり10万円程度の費用を要する場合がある。しかし、評価を受けるだけでは直ちに住宅の性能向上や経済的利益にはつながらず、性能上の問題が判明した場合には、別途、改修費用も必要となる。このため、評価費用を所有者の自己負担とした場合、制度の利用は進みにくい。評価費用を無償化すれば、国及び地方公共団体に新たな財政負担が生じる。一方、住宅の災害リスクを事前に把握し、必要な改修につなげることができれば、住宅被害や所有者の財産上の損失に加え、保険金の支払いや、公費による住宅修理・生活再建支援など、災害後に官民が負担する費用を抑制できる可能性がある。したがって、評価費用の公費負担は、単なる支出ではなく、将来の災害被害と事後対応費用を軽減するための事前防災投資として位置付ける必要がある。
例えば、事前評価に要する費用の規模を示すため、令和元年房総半島台風による千葉県内の住家被害棟数と同数の8万2,233戸を対象に試算する。仮に、これらの住宅について、1戸当たり10万円で住宅性能評価を実施した場合、その費用は約82.2億円となる。一方、同台風では、実際に千葉県内で8万2,233棟の住家被害が発生し、火災保険等の支払保険金は全国で約4,244億円に達した。また、千葉県は、令和元年の一連の台風等への対応として、一部損壊住宅への修理支援に40億円、災害救助事業に14億円、応急仮設住宅の借上げに約4億3,000万円を計上した。
この試算は、厳密な費用対効果を示すものではないが、事前評価に要する費用と災害後に生じる官民の負担との規模感を比較する一つの目安となる。評価の無償化を契機として住宅の耐震・耐風上の弱点を把握し、必要な改修につなげることができれば、将来の住宅被害や事後対応費用が抑制され、中長期的には官民を通じた社会的コストの軽減が期待される。
(3)「住宅性能評価」を起点とした既存住宅の改修促進
2001年以前に建築された戸建住宅を対象に、上記(2)の公費負担制度を活用して住宅性能評価を受けることを義務化し、その結果を所有者に提示する仕組みを構築することを提言する。具体的には、住宅の防災上の弱点、災害時に想定される被害、優先的に改善すべき箇所、改修方法及び概算費用を示し、所有者による自主的な改修の判断を支援する。
2001年を基準とするのは、耐震・耐風の両面で、住宅の安全性に関する基準や施工方法が強化・明確化された時期に当たるためである。耐震面では、2000年の建築基準法令の改正により、木造住宅について、地盤に応じた基礎の仕様、接合部の緊結方法及び耐力壁の配置等が明確化された。耐風面でも、2001年に「瓦屋根標準設計・施工ガイドライン」が策定され、瓦屋根の設計・施工方法や緊結方法等が示された。このため、2001年以前に建築された戸建住宅を重点的な評価対象とすることは、耐震・耐風上の弱点を抱える可能性がある住宅を把握し、必要な改修につなげる上で有効である。
評価の結果、所定の防災性能を満たしていないことが判明した場合には、既存の補助制度や相談窓口を併せて案内し、所有者が具体的な対策を選択できるようにする。これにより、所有者が自宅の災害リスクを正しく認識し、点検、補修、耐震・耐風改修等の行動を自主的に取ることが期待される。
ただし、リスクを認識しても、改修費用が大きければ実際の行動にはつながりにくい。このため、既存の補助制度の利用状況や改修効果を検証し、必要に応じて対象工事、補助率及び上限額を見直すなど、所有者が改修に取組やすい環境を整備する必要がある。
なお、本提言では、前述のとおり、住宅の耐災害性能における脆弱性に着目し、2001年以前に建築された戸建住宅を優先的に対象とするが、将来的には、経年劣化が進行する築25年を経過するなどの木造住宅についても、住宅性能評価を強く促すことが考えられる。そうすることで、進行する気候変動に対応する建物に求められる強度とその時点で住宅が有する耐災害性能との差が明らかになり、必要な改修につながることが期待される。
【図6】住宅の防災改修に関する主な補助制度
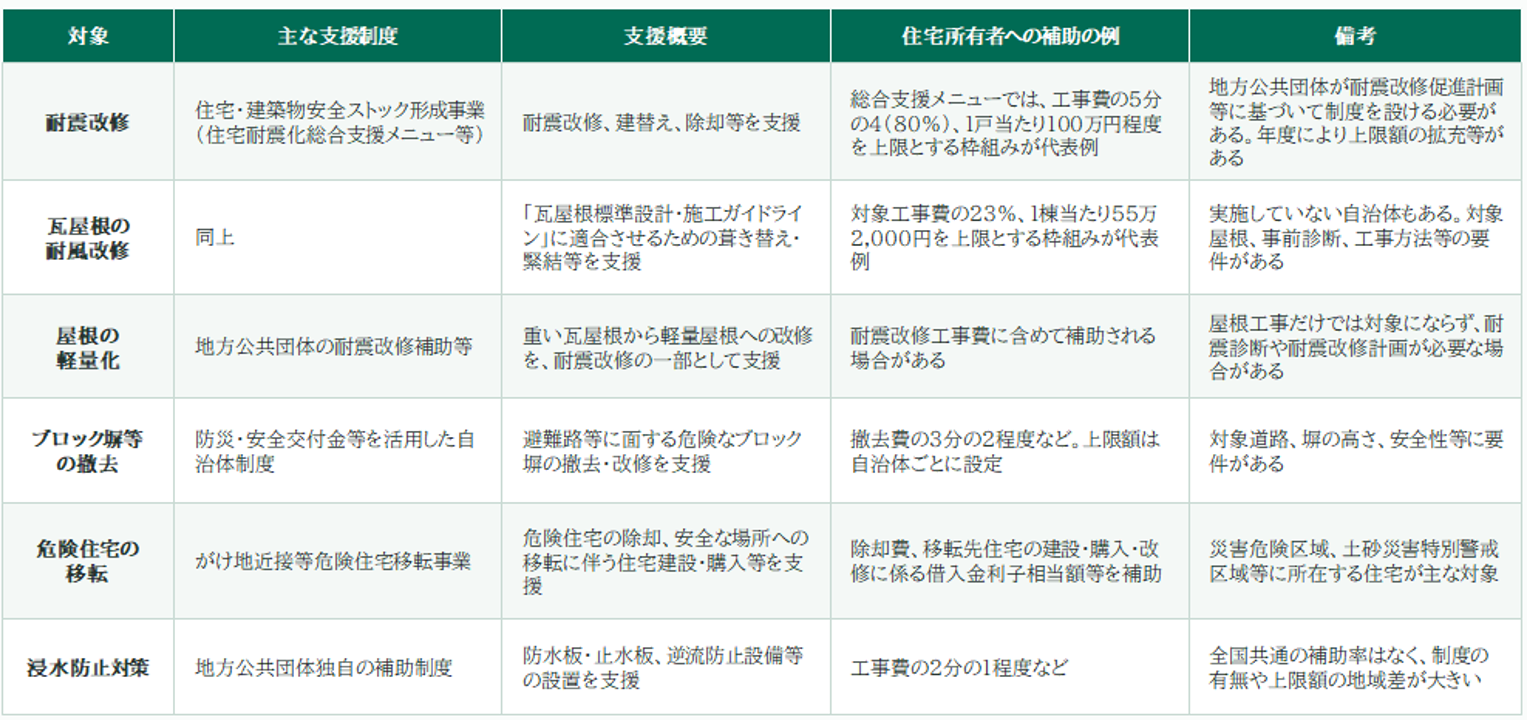
出典:国土交通省「住宅・建築物安全ストック形成事業」、住宅金融支援機構の災害予防に関する融資制度及び表中に
例示した地方公共団体の公表資料を基に筆者作成。支援内容は2026年8月時点。
(4)住宅市場における防災性能評価の確立
住宅所有者による事前防災投資を促進するためには、防災性能の向上に経済的なメリットを付与するだけでなく、一定の基準を満たさない住宅について、保有時及び売買時の双方から改修を促す仕組みを整備することが重要である。
住宅の保有段階においては、前記3.(1)で示した住宅性能表示制度上の防災性能の基準を満たさない住宅の所有者に対しては、その住宅が潜在的に生み出している社会コスト(災害時に対応する行政のコスト等)相当として固定資産税を加重するなどの措置を講じることを提言する。これにより、防災性能が不十分な状態を放置することに経済的負担を伴わせ、所有者による改修を促すことができる。また、加重措置により得た税収は、住宅性能評価の無償化に充当することにすれば、基準を満たさない住宅の保有に伴う負担を事前評価の費用に還元し、公費負担を抑えながら、住宅性能表示制度の利用を促すことができる。
住宅の売買段階においては、住宅性能表示制度によって確認された耐震・耐風等の防災性能に関する評価結果を、宅地建物取引業法上の重要事項説明の対象とすることを提言する。具体的には、登録住宅性能評価機関等が評価した建物の防災性能について、宅地建物取引業者が契約締結前に買主へ説明することを義務付ける。評価を受けていない住宅については、防災性能が未評価であり、その水準を確認できない(すなわち、将来的に改修費用、または固定資産税の割増しが発生する見込みである)旨を説明させることが考えられる。その際、宅地建物取引業者に専門的な評価を求めるのではなく、登録住宅性能評価機関等が評価を行い、宅地建物取引業者がその結果を説明することにより、両者の役割と責任を明確にする必要がある。また、耐震・耐風性能などの建物自体の性能と、洪水、高潮、土砂災害等の立地上のハザード情報とを区分して表示し、買主が双方を踏まえて購入を判断できるようにすることが望ましい。
これらの措置により、住宅性能評価の無償化に必要な財源を確保しつつ、基準を満たさない住宅の改修を促すとともに、防災性能が住宅の取引価格に適切に反映される市場環境の形成が期待される。
4.おわりに
本レポートで確認したとおり、住宅の耐震化・耐風化は、災害時の人的・物的被害を軽減するだけでなく、多くの国民が負担して成り立っている火災保険や公費による住宅修理・生活再建支援など、災害後に社会全体が負担する費用の抑制にもつながる可能性がある。しかし、既存住宅では、自宅の弱点を把握する機会が乏しく、評価や改修の費用対効果も見えにくいため、必要性を認識していても具体的な行動に結び付きにくい現実がある。事前防災を進めるには、住宅所有者の意識だけに委ねるのではなく、行動を後押しする制度と市場環境を整えることが不可欠である。
そのため、既存の住宅性能表示制度を基盤として、住宅ごとの弱点と改修の優先順位を分かりやすく示す必要がある。併せて、2001年以前に建築された戸建住宅を重点対象として評価費用を公費で負担し、評価結果を補助制度、相談窓口及び具体的な改修計画へ確実につなぐことが重要である。評価を実施すること自体を目的とせず、実際の改修と被害軽減に至る一連の仕組みとして設計しなければならない。
さらに、防災改修を持続的に促すには、補助金だけに依存するのではなく、税制、融資、保険及び中古住宅の価格査定と連動させ、改修による性能向上が所有者の経済的利益として還元される環境を形成する必要がある。国は評価基準と制度の基本設計を担い、地方公共団体は地域の災害特性や住宅事情に応じて評価・改修支援を実施する。登録住宅性能評価機関、施工事業者、金融機関、保険会社及び不動産事業者は、それぞれの専門性とデータを持ち寄り、評価結果を改修、資金調達、保険条件及び市場価値へ結び付ける役割を担う。
このように、住宅の防災性能を「見える化」し、その向上が正当に評価される循環を構築することは、住宅所有者の生命と財産を守るとともに、地域社会の持続性を高める。官民が平時から役割を分担し、事後対応中心から事前防災を重視する社会へ転換することが、「強靱化社会」の実現につながる。
【参考】
留意事項
- 本資料記載のデータは各種の情報源から入手・加工したものであり、その正確性と完全性を保証するものではありません。また、事案そのものに対する批評その他を意図しているものでもありません。
- 本資料に記載した見解、分析及び将来の見通しは、作成時点における当方の判断に基づくものであり、社会経済情勢、制度改正その他の要因により変更されることがあります。
- 本資料の利用または本資料に記載された情報に基づく判断の結果として生じたいかなる損害についても、作成者及び所属組織は一切の責任を負いません。
¥0
-
緊急遮断弁による地震時の爆発リスク低減について
¥0
-
【終了】障がいのある従業員を考慮した災害時の安全配慮義務対応 ―「誰も取り残さない災害対応」を企業の標準にするために―
¥0