- 全て
- |
- リスク領域
- |
- サステナビリティ経営支援
-
有報の非財務情報の開示ミスで新ルール案─金融庁、課徴金免責で企業開示を後押し
¥0
-
ESGリスクトピックス(2025年11月)
サステナビリティ開示
○ 有報の非財務情報の開示ミスで新ルール案─金融庁、課徴金免責で企業開示を後押し
金融庁の金融審議会ディスクロージャーワーキング・グループ(WG)が2025年8月から、有価証券報告書でのサステナビリティ開示への「セーフハーバー・ルール」導入を中心とした制度改正の検討を開始した。サステナビリティ関連情報の開示が進む中、企業が温室効果ガス排出量などの非財務情報を開示する際の「虚偽記載リスク」や「課徴金リスク」が、積極的な情報発信の阻害要因とならぬよう、企業負担にも配慮しつつ、投資判断や建設的な対話に資する情報開示を充実させていくための環境整備が狙い。
「セーフハーバー・ルール」は、合理的な開示プロセスを経た場合には、民事責任や課徴金の免責を認めるもの。企業の萎縮を防ぎつつ、より信頼性の高いサステナビリティ情報の開示を後押しするのが狙い。本記事執筆時点では、WGの第1回(8月19日)と第2回(9月15日)で同ルール導入が審議され、関連する事務局資料・議事録が公表されている。
WGでは、まず同ルールの効果が検討議題となった。「民事責任の免責」を基本としつつ、課徴金(行政責任)についても免責対象とするかが議論となった。刑事責任は故意犯処罰の原則から免責対象外とする意見が多いものの、民事・行政責任については、開示の萎縮防止・積極的な情報提供の促進という観点から、課徴金も含めた統一的な免責が妥当との方向性が示された。
また、対象になる非財務情報の適用範囲も論点となっている。WGでは、セーフハーバーの対象は、主に▽将来情報▽見積り情報▽統制の及ばない第三者から取得した情報――に限定する方向で検討している。Scope3の排出量など企業が直接コントロールできない外部情報や仮定・推論を含む見積りは、正確性を過度に求めるよりも、合理的な開示プロセスや前提条件の説明を重視する枠組みが求められていることが背景にある。なお、すべての非財務情報を対象にすることには慎重な意見もあり、まずは不確実性の高い情報に限定する運用が想定されている。
【図1】セーフハーバー・ルールの適用範囲
将来情報
- 有価証券報告書の作成時点からみて将来に関する情報であって、作成時点にお
いて金額、数量、事象の発生の有無等が確定していないもの - 有価証券報告書の「経営者による財政状態、経営成績及びキャッシュ・フロー
の状況の分析」(MD&A)等に含まれる将来の業績予想等についてはセーフハー
バーの対象となるが、財務数値を活用した上で当期中の業績を分析する部分に
ついては過去情報であり、対象外
統制の及ば
ない第三者
から入手し
た情報
- 子会社や関連会社を除く第三者から取得した情報に基づき開示される情報
- データプロバイダーから取得した情報についても、企業においてその情報の正
確性を検証することは困難であり、企業にとって不確実性が高いと考えられる
ため、セーフハーバーの対象
見積り情報
- 不確実性のある数値について、入手可能な情報を基に合理的な数値を算出する
- 一般に不確実性があると考えられる情報をセーフハーバーの対象とするとの考
え方から、過去情報であっても、見積り情報である限り対象 - 引当金の金額等、財務諸表に記載される情報が非財務情報の項目に記載されて
いた場合、財務諸表に密接に関連する情報として、セーフハーバーの対象外(「主
要な経営指標の推移」等も同様)。
出典:第2回 WG事務局説明資料
3つ目の論点は、セーフハーバー・ルールの内容・適用要件についてだ。①主観要件(行為者の内面的な意思に関する要件)を過失責任から重過失責任に見直す②一定の要件下で合理性のある開示がなされていれば不正な記載とはみなされない――の2案が示された。現状ではセーフハーバーとしての明確性や法技術的な観点から、②案が優位とされ、具体的には情報開示に係る体制整備や開示手続の実効性確認、経営者による確認書への明記などが要件となる見通し。これにより、企業が合理的なプロセスを踏んで開示を行っていれば、虚偽記載等の責任を問われない仕組みとなる。過度なリスク回避により情報開示が控えられることを防ぐ狙いだ。
このような制度改正が検討される背景には、企業戦略やリスク情報などの非財務情報の拡充が進む一方で、企業の統制が及ばない第三者から取得したデータや見積り情報の開示を求められる場面が増えていることが挙げられる。例えば、「Scope3温室効果ガス排出量」などサプライチェーンの情報は不確実性が高い。現行の金融商品取引法では虚偽記載等に対し企業側の過失責任が問われやすい構造なため、訴訟や課徴金のリスクへの懸念が企業の開示萎縮要因となっているとの意見が出ている。
日本以外では、非財務情報に関するセーフハーバー規定が整備され、合理的な開示プロセスを経ていれば民事責任を免責するなど、企業負担と投資者保護のバランスを取る動きが進んでいる。日本でも国際的な整合性を意識しつつ、制度見直しが求められている。
【図2】各国における年次報告書の虚偽記載等に対する責任(抜粋)
日本
米国
英国
民事責任
立証責任の転換された
過失責任
詐欺防止条項違反
としての責任
- 法人:役員等に悪意・重過失が
ある場合のみ - 役員:悪意・重過失の場合に、
会社に対してのみ
民事責任
における
原告(投資
者)の立証
事項
- 重要な虚偽記載等の存在(損害額の推定規定を使え
ない場合) - 重要な虚偽記載等と損害との
因果関係 - 損害額
- 重要な虚偽記載等の存在
- 被告の欺罔の意図
- 重要な虚偽記載等と損害との
因果関係 - 損害額
(重要な虚偽記載等のある
情報に依拠して証券を取得
したことの立証(信頼の要
件)については、重要性の立
証により推定)
- 重要な虚偽記載等の存在
- 重要な虚偽記載等のある情報
に依拠して証券を取得したこ
と等(信頼の要件) - 重要な虚偽記載等と損害との
因果関係 - 被告の悪意・重過失
民事責任
における
被告(会社)
の立証事項
- 自己に故意又は過失がない
- 被告が虚偽記載等を知っていた
信頼の要件の推定は、市場が虚
偽記載等の影響を受けていなか
ったこと等の反証可
-
刑事責任
- 行為者:10年以下の懲役若しく
は1,000万円以下の罰
金又は併科 - 法人:7億円以下の罰金
- 行為者:$500万以下の罰金若し
くは20年以下の懲役又は併科 - 法人:$2,500万以下の罰金
詐欺的行為に対する罰則あり
行政責任
(課徴金)
600万円と時価総額の10万分の
6のうち大きい額の課徴金
$5万($25万、$50万)の民事
制裁金
(市場詐害行為に対して)
当局が適当と認める額の制裁金
セーフハーバー
非財務情報のうちの将来情報の
責任を負わない
将来予測情報につき民事責任を
負わない
上記の民事責任の要件は、セー
フハーバーとして理解されている
出典:第1回WG事務局説明資料
【参考情報】
2025年8月26日、9月19日 金融審議会「ディスクロージャーワーキング・グループ」HP
https://www.fsa.go.jp/singi/singi_kinyu/disclosure_wg/disclosure_wg_index.html
サイバーセキュリティ
○ サイバー空間をめぐる脅威は、極めて深刻な情勢が続いている
-*-*-*-*-
警察庁サイバー警察局は、2025年9月18日に「令和7年上半期におけるサイバー空間をめぐる脅威の情勢等について」を公開した。同報告によると、政府機関や金融機関などの重要インフラ事業者等に対するDDoS攻撃(Distributed Denial of Service attack:分散型サービス妨害攻撃)とみられる被害や、情報窃取を目的としたサイバー攻撃、国家を背景とする暗号資産の獲得を目的としたサイバー攻撃事案などが相次ぎ発生している。また、生成AIなど高度な技術を悪用した事案も発生している。
さらに、ランサムウェアの被害報告件数は116件となり、半期の件数としては令和4年下半期と並び最多となった。このようなランサムウェアの被害拡大の背景には、ランサムウェアの開発・運営者がランサムウェア等を攻撃の実行者に提供し、その見返りとして身代金の一部を受け取る態様(RaaS: Ransomware as a Service)を中心とした、攻撃者の裾野の広がりがあると指摘されている。
情報通信技術の発展は社会に便益をもたらす一方で、犯罪インフラとしても悪用されている。インターネットバンキングの不正送金、証券口座への不正アクセス、SNSを通じた詐欺や暗号資産を利用したマネーロンダリングなどが発生している。
SNS上では犯罪実行者の募集情報が氾濫し、治安上の脅威となっている。フィッシング報告件数は119万件超に達し、右肩上がりの増加が続いている。インターネットバンキング不正送金被害総額は約42億円であり、フィッシングがその手口の約9割を占めている。証券口座の不正取引額は約5,780億円に上った。証券会社をかたるフィッシングメールの報告件数は17万8,032件となっており、フィッシングメールの増加に伴い、証券口座への不正アクセスおよび不正取引も増加したものとみられる。
上記のように、サイバー空間をめぐる脅威は極めて深刻な情勢が続いている。警察はサイバー特別捜査部を中心に検挙に向けた取り組みを実施するほか、関係機関との連携を通じて被害の未然防止・拡大防止に努めている。官民連携による情報発信、ボイスフィッシング(電話でメールアドレスを聞き出し、フィッシングメールを送付する手口)、証券口座不正取引などの手口周知や、サイバー防犯ボランティアとの協力も進めている。
犯罪インフラへの対策としては、サイバー犯罪者が遠隔操作・指令・情報収集のために使用するC2サーバー※1への対策や、フィッシングサイトの閉鎖促進、クレジットカード不正利用対策を強化している。能動的サイバー防御(ACD:Active Cyber Defense)導入に向けた法制度整備も進み、サイバー攻撃による重大な危害を防止するための警察によるアクセス・無害化措置を可能とする規定が新設された。
また、違法・有害情報への対処も強化され、IHC(インターネット・ホットラインセンター)※2による違法・有害情報の分析・削除や、犯罪実行者募集情報への警告・削除依頼が実施されている。
※1)C2サーバー(Command and Controlサーバー、C&Cサーバーともいう)は、サイバー攻撃において攻撃の司令塔の役割を果たすサーバー。攻撃者がマルウェアに感染させた端末を遠隔操作し、命令を送信する。
※2)IHC(インターネット・ホットラインセンター)は、日本国内でインターネット上の違法情報や有害情報の通報を受け付ける。警察庁が運営しており、通報された情報を警察に提供し、サイト管理者に対して削除依頼を行う活動を行っている。
【参考情報】
警察庁「令和7年上半期におけるサイバー空間をめぐる脅威の情勢等について」
https://www.npa.go.jp/publications/statistics/cybersecurity/index.html
危機管理広報
○ 記者会見から見る危機管理広報のポイント
-*-*-*-*-
事件・事故・不祥事等の危機が発生した場合、企業が行う情報開示対応の中でも記者会見への注目度は高い。記者会見を実施するか否か、また実施したとしてもタイミングを巡って厳しい批判にさらされることは珍しくない。また、不適切な会見運営により、発生した事案そのものよりも、記者会見の失敗が当該企業により大きなダメージを与えるケースもある。
近年、記者会見の内容が話題になった事例
業種(時期)
事例内容
情報・通信業
(2025年)
起用したタレントによる不祥事に経営幹部や従業員の組織的な関与があったの
ではという疑惑を受け、記者会見を開いた。1回目の会見では出席できるメデ
ィアや撮影を制限したことにより隠蔽体質と批判された。続く2回目の会見で
は制限をしなかったものの、論点が散漫となり10時間超に及ぶ長時間の会見と
なった。
製造業
(2024年)
長年にわたる新車認証不正が発覚し、記者会見を実施したが、会見における事
実関係の整理不足と再発防止策の説明が不十分と受け止められた。
中古車販売業
(2023年)
修理車両を意図的に損傷させ保険金を不正に請求していたことが発覚し、記者
会見を実施した。会見において経営トップが「知らなかった」と繰り返し、謝
罪や改善策を示さなかった。
金融業
(2021年)
システム障害によりATMの停止や外国為替送金遅延などが連続して発生し、記
者会見を実施した。会見までに時間を要し、会社としての説明が遅れたことに
加え、責任の所在や再発防止策が不明確であった。
これまで数多く行われてきた危機発生時の記者会見を俯瞰すると、登壇者の説明・謝罪の巧拙よりも、会見のタイミングや説明・謝罪の内容に関して、メディアや様々なステークホルダーが求めていたものと齟齬があるときに、不信感が高まり、企業価値を毀損し、ブランドイメージを失墜させるような事態に至っている。すなわち、発生した事案に関する企業の情報開示の姿勢に対する社会の期待を見極めることが非常に重要といえる。
危機発生時の情報開示は、大きなマイナスの状態からスタートし、少しでもそのマイナスを縮小し、できればプラスに転換するという極めて難易度の高い目的を持って行われる。この目的を達成するためには、ステークホルダーの期待を把握し、明確な戦略に基づいて開示するタイミング、内容、発信者などを選定する必要があるが、この点がなおざりになっていたとしか考えられない事例は少なくない。
近年、多くの企業で危機発生を想定した情報開示トレーニングが行われ、模擬記者会見を体験した経営者も少なくないだろう。しかし、一部のトレーニングでは、登壇者の所作、例えばお辞儀の角度や時間といったことに注目するあまり、本質的な課題が炙り出されないことが懸念される。
前述のとおり、危機発生時の情報開示においては、様々な事情を考慮しつつもステークホルダーの期待とのギャップを埋めていく努力が必要である。そして、その判断を極めて限られた時間内に行わなければならない。だからこそ、模擬記者会見を含む情報開示トレーニングにおいては、登壇者の対応力だけでなく、用意されたトレーニングシナリオに対する事案評価およびそれを踏まえた開示戦略の検討を実践してみることが重要といえる。
企業においては、自社で企画されているトレーニングが、そのような観点を踏まえたものになっているか、あらためて検証し、より効果的なトレーニングへ改善していくことが期待される。
¥0
- 有価証券報告書の作成時点からみて将来に関する情報であって、作成時点にお
-
持続可能な経営のための水リスクマネジメントの最新動向 ―AWS Forum の最新論点とスタンダード改定におけるポイントの紹介-【サステナブル経営レポート(2025年11月)】
1.企業を取り巻く水リスクの概況
今夏の日本の平均気温は平年より2.36度高く、1898年の統計開始以来、過去最高となった※1。温暖化に伴う気候変動は水リスクに対しても影響を与えている。例えば国内では無降水日※2が増加しており、今年7月に東北や西日本で厳しい水不足が報告されたように、日本では水資源が豊富にあると言われている中で、水資源の安定供給におけるリスクが顕在化している。豪雨による水害も依然深刻な課題であり、熊本県で発生した線状降水帯による被害は記憶に新しい。このように、気候変動による極端な気象現象は渇水や洪水などの水リスクを激甚化させている。
一方で、企業が考慮すべき水リスクはこれらがすべてではない。国土交通省の「令和7年版 日本の 水資源の現況」※3によると、渇水や洪水に加え、水インフラの老朽化による事故、産業構造の変化に伴う水需要の変動が及ぼす水供給への影響、さらにはネイチャーポジティブ※4への対応などと多様化していると述べられている。
この様に、対応すべき水リスクは多様かつ激甚化しており、一企業が単体で水リスクに取り組むのはハードルが高くなってきていると言える。そのため、これからは地域ごとに異なる水課題に柔軟に対応し、河川流域全体で多様なステークホルダーが協働して、水資源の効率的な管理と持続可能な利用を目指す水リスクマネジメントが不可欠である。
本稿では、企業が水リスクマネジメントを進める上で重要な観点を、今年6月に開催された水課題 に関する先進的な議論の場である「AWSフォーラム」で得た最新知見を基に解説する。
※1 )気象庁 HP:https://www.data.jma.go.jp/cpdinfo/temp/sum_jpn.html
※2)日降水量 1.0mm 未満で降水の見られない日のこと。
※3)https://www.mlit.go.jp/mizukokudo/mizsei/mizukokudo_mizsei_fr2_000064.html
※4) 自然の劣化や損失を 2020 年の状態と比較して、2030 年までにゼロにし、2050 年に向けてプラスに転じさせるこ とを意味する。
2.先進的な議論の場に参加する意義
-*-*-*-*-
AWS(Alliance for Water Stewardship)とは、地域社会と協力して水資源を保護することに焦点を当 てた国際水資源管理基準(AWSスタンダード)の管理団体である。AWSの団体名にもあるWater Stewardship(ウォーター・スチュワードシップ)とは「責任ある水資源の管理」を意味する言葉である。AWSは認証を取得するためのフレームワークを通じ、加盟団体が流域ベースでステークホルダーと協働する取り組みを推進し、社会的・文化的に公平で、環境に対し持続可能であり、経済的に有益 な水の利用を促進することを目的としている。2025年9月現在、世界中で200以上の企業や団体が加盟している。なお、ウォーター・スチュワードシップやAWSについては、過去のサステナブル経営レポートで詳しく解説しているため該当記事※5を参照されたい。
AWSでは毎年、AWSフォーラムを開催しており、会員が一堂に会してそれぞれが抱える水課題につ いて議論し、ベストプラクティスの共有を行っている。AWSフォーラムには企業だけでなく、世界自 然保護基金(WWF)、持続可能な開発のための経済人会議(WBCSD)、世界経済フォーラム(WEF)、 CDP、CERES※6などの様々なNGOや国際機関の参加が見られた。こうした多様な立場からの意見を直接 聞くことは、水リスクへの理解を深める上で非常に有益な機会である。
前章の通り、水リスクマネジメントでは流域単位での取り組みが重要となる。流域全体、すなわち 河川の上流から下流まで広範なエリアを対象とするため、多くの人々や組織との協力が不可欠である。 しかし、こうした場では立場の違いから意見が異なる場合も多い。企業とは異なる視点や背景を持つ ステークホルダーがどのような課題意識を有し、解決策を持っているのかを知ることは、企業の水リ スクマネジメントにとって極めて重要である。多様な組織と対話して異なる意見や価値観を取り入れ ることで、流域単位での協働による水資源管理の実効性が高まる。AWSフォーラムのような場は、こ うした協力関係の構築において特に望ましい環境であると言える。次章からは、AWSフォーラムにて 取り上げられた議題をもとに、最新の水リスクへの取り組みと、国内外の動向について紹介する。
※5)MS&AD インターリスク総研 サステナブル経営レポート:https://rm-navi.com/search/item/1685
自然関連課題である水リスクに対して企業はどう対応していくべきか ―水リスクマネジメントに関する概説― 【サステナブル経営レポート 第 22 号】(2024.4)
※6)アメリカの環境保護団体や投資関係団体などから構成される非営利組織。企業や投資家の環境慣行を変革するこ とを目的とした活動を推進している。
3. 水リスクマネジメントの最新動向
3-1.これからの水リスクマネジメントで求められる視点
-*-*-*-*-
これからの水リスクマネジメントを議論する場では、主に2つのトピックに焦点が当てられた。一つ目が「適応策やレジリエンス強化の重要性」である。「適応」は既に顕在化している、または避けられないリスクによる悪影響に備え、被害を最小限にすることを意味し、「レジリエンス」は実際に被害が発生した場合に如何に復元するか、すなわち復元力を意味する。気候変動の観点では二酸化炭素の排出量削減を目指す「緩和策(mitigation)」に注目が集まりがちであるが、すでに顕在化している水リスクへの対応には、緩和策での対策だけでは不十分である。1章で述べた通り、水リスクは多様かつ激甚化している。持続可能な水リスクマネジメントを目指すためには、積極的な適応策の実行やレジリエンス強化が必要であり、ウォーター・スチュワードシップの枠組みはその実践に最も適していると言える。
例えば、水リスクマネジメントの取り組みはダム建設の様に水の供給量を人工的に調整するインフラ中心の方法から、氾濫原※7の再生やリジェネラティブ農業※8の推進といった自然を活用した解決策(Nature-based Solutions)に注目が集まっている。氾濫原は河川洪水の発生時に水を引き込むことで河川流量を減少させ洪水被害を低減する効果を持ち、リジェネラティブ農業は土壌の保水力を高めることで灌漑に要する水量を減少させ、間接的に水枯渇の解決に貢献する。このように、水リスクマネジメントはより自然に基づくアプローチへと進化している。
また、「レジリエンス強化」は企業が取り組む意義を明確にするために特に重要であると指摘されている。近年、反ESGの風潮により、環境配慮のみが前面に押し出された取り組みに対して、批判的なスタンスを取る勢力もある。一方でレジリエンスを目的とした行動は、災害等の喫緊の課題への直接的な対処であること、社会と自社の両方にわかりやすいメリットがあることなどから、政治的な対立を生みにくく、関係者から受け入れられやすい特徴がある。AWSフォーラムでは、この様に目的の位置づけやストーリーの伝え方によって、考え方の違いによらない、多様なステークホルダーの共感を得ることが可能であることが話題に上っていた。
二つ目のトピックは「官民連携の強化」である。世界経済フォーラムの代表者は、今年3月に公表された白書「Water Futures: Mobilizing Multi-Stakeholder Action for Resilience」※9を取り上げ、官民連携の重要性、特に政策と技術革新の連携を促進させることの意義を強調した。
政策や規制は科学的根拠や専門家の経験を基に設計されており、技術革新の進歩や環境の変化を受けて柔軟に改定される。対して、民間企業は水リスクに対するレジリエンスを高めるために、政策目標の達成に資するソリューションの開発・推進を担う。今後の水分野の課題解決と発展のためには、政策立案者が政策目標および官民連携の方向性を明確にし、革新的な水関連技術の試験導入や実証、普及を促すためのインセンティブ設計をすることで、技術革新の創出・導入を積極的に支援することが不可欠である。政策立案者と民間企業が継続的に対話を重ねることで、専門知識が集約され、民間企業は政策への提言が可能となり、政策側からは民間企業に対して優先すべきソリューション開発を促すことができるため相乗効果が生まれやすく、双方向の連携を強化することのメリットは大きい。
一方で、このような連携を阻むコミュニケーション面での課題も指摘されている。その一要因として、水課題に取り組む各組織が、それぞれの専門領域内で独自の専門用語を用いるようになり、組織間での言葉のずれや認識のギャップが生じていることが挙げられる。企業によるウォーター・スチュワードシップ活動では、民間企業は水を経済的価値や経営リスクの観点で捉える考え方やフレームワークを活用することが多いが、それが行政や地域社会との意思疎通を難しくする場合がある一方で、行政側の制度的な用語や法的概念が企業にとって理解しづらい場合もある。このように、双方が異なる専門領域のもとで水課題に取り組んでいるため、共通言語の形成や相手の立場を踏まえたストーリーの伝え方の工夫が求められている。
このような状況もあり、流域全体でステークホルダーが協働して水リスクマネジメントに取り組むコレクティブアクション※10の促進や政策提言への積極的な関与はまだ限定的であり、これらの取り組みを推進することもこれからの課題とされた。官民連携の強化は今後の水資源管理の鍵となっている。
※7)河川洪水が発生した際に、冠水する領域のこと。多様な生態系が築かれるエリアであることに加え、水害を緩和する機能も持ち合わせる。氾濫原は農地や住宅地として開発されてきたが、それが持つ機能が評価され、再生・保全する動きがある。
※8)不耕起栽培などにより、農地土壌を修復・改善しながらおこなう農業のこと。
※9)世界経済フォーラム HP:
https://www.weforum.org/publications/water-futures-mobilizing-multi-stakeholder-action-for-resilience/
※10)複数の個人や組織が、単独では解決が難しい共通の課題に対して協働して取り組むことで解決を目指す取り組み。
3-2.企業事例から見るウォーター・スチュワードシップ
-*-*-*-*-
AWSフォーラムでは、企業のウォーター・スチュワードシップ実践例を紹介するセッションが設けられている。そこでは、近年企業が取り組みを推進する上で、定量評価手法の導入やサプライチェーン全体への水リスクマネジメントの展開が重要なテーマとなっていた。ここでは、先進的な企業事例をもとに、具体的な取り組みとそのポイントを解説する。
定量評価手法の導入例として、水に関するレジリエンスの強化やリスク低減のコンサルティングを行っているBlue Riskからは、「Volumetric Water Benefit Accounting(VWBA)」および「Value of Water」ツールの活用が紹介された。VWBAは、流域で共有されている水課題を明確化し、どのような影響を与えたいかというインパクト経路を設定した上で、適切なプロジェクトの種類を選定し、複数のプロジェクト間で期待される定量的貢献(Volume Benefit)を試算するものである。「Value of Water」ツールは、水リスクを金銭価値に変換することが可能である。こうしたツールの導入は、定量化により自らの取り組みがどれだけ効果を生んでいるかを実感し、水課題への取り組みに対する社内での理解を深めることに加え、成果が数値で明確になるため、関係者の責任感も高めることができる。また水のリスクや価値を金額で表すことで、現場だけでなく財務部門や経営層も、「水課題=コストや利益に直結する重要な経営課題」として認識することができる。このような定量評価手法の導入は、まずは実際に水を使用する工場などの現場部門を含めてウォーター・スチュワードシップに関するリテラシーを高めることに繋がり、やがては流域を視野に入れた取り組みに発展させられる可能性がある。
自動車メーカーのAudiは、電気自動車のサプライチェーンにおけるウォーター・スチュワードシップ推進について紹介した※11。電気自動車ではライフサイクル全体の水使用量の75%がサプライチェーンで発生するため、技術開発部門と連携し、水消費量の多い原料の特定、原料変更による節水効果の検討、サプライヤーの巻き込み、地域パイロットプロジェクトの実施などを進めている。
このように、企業事例をひも解くとウォーター・スチュワードシップの実践には組織内外の協力を得る「buy in※12」が不可欠であることが分かる。ガバナンス体制の構築や、社外への定期的な報告を通じて方向性を明確にすることで、関係者から賛同や支持を得ることが可能となり、ステークホルダーとの協働に繋がる。ステークホルダーとの協同は流域内に限らず、業界全体での標準化を目指すことも効果的である。例えば、競合他社と連携して共通のアンケート様式を使うなど、業界横断的な取り組みも進められている。buy inの推進においては、国や地域による文化・状況の違いを認識し、ローカルの知識や住民の声を尊重することも重要である。これはグローバル企業であっても、操業地域では現地コミュニティと協働し、リアルタイムで情報を共有しながら適切な水管理を進めることが必要となるからである。
このように、海外では企業が主体となって流域単位での水リスクマネジメントの取り組みを進めるアプローチが成功している事例もいくつかあるが、日本では河川管理者や自治体主導で進められることが多く、企業の参加が今後の課題である。このような背景の下、日本でも2025年2月から栗田工業株式会社、コカ・コーラボトラーズジャパン株式会社、サントリーホールディングス株式会社、八千代エンジニヤリング株式会社(50音順)、そしてMS&ADインシュアランスグループホールディングス株式会社の5社により、Japan Water Stewardship(JWS)という企業イニシアチブが設立された。JWSはAWS 本部と協力し、日本企業に対して、ウォーター・スチュワードシップを促すことを目的としている。
今後、日本国内でも企業主体でウォータ-・スチュワードシップ活動が拡大するものと予測される。
※11)Audi HP:
https://www.audi-press.jp/press-releases/2023/01/0126/005_Alliance_for_Water_Stewardship.pdf
※12)ここでは活動を実施する際に、関係者から賛同や支持を得ることを指す。buy-in は、関係者が活動や方針に同意し、精神的に受け入れる状態を意味する一方、コレクティブアクションは賛同した関係者が実際に協力し合い、具体的な行動を起こすことを指す。
3-3.ファイナンスの潮流
-*-*-*-*-
水リスクの影響で、企業自身の投資判断も企業への投資活動も、今後大きく変化する可能性がある。
Global Water Initiative(GWI)の報告書※13によれば、世界平均気温が2040年半ばまでに産業革命前と比較して2℃上昇した場合、極端な増水事象と極端な乾燥事象の総強度※14は8,000km3/月に達する可能性があるとしている。2015年以前に建設された都市の水インフラは強度が1,300km3/月以下に対応できるように設計されたと推定されており、都市域においてこれまでの気象条件を基準とした従来の投資戦略を続けた場合、水課題に対処するために必要なインフラ投資額は年間1.5兆ドルに上るとされている。
一方、2025年の世界の都市域における水関連インフラ投資額は約4,010億ドルとの試算であり、従来通りの投資判断ではもはや十分な対応ができないことがわかる。このような状況を踏まえ、データを活用したスマートインフラや自然を活用したグリーンインフラ、市民教育など、新しい解決策を取り入れた投資を組み合わせることで、必要な投資額を半分にまで低減できる可能性があるとされている。したがって、企業は今後、インフラ投資の方向性や投資対象が従来と大きく変化することを想定する必要がある。間接的にではあるが、自社の事業戦略や投資判断においても、水リスクへの対応や新しい投資領域への対応が求められると言える。
水リスクに対する投資家の関心もますます高まっている。Ceresは、投資家が保有企業の経営リスクを自らの財務リスクと捉え、受動的ではなく、企業に対して積極的に水リスクへの対応を求める責任があると主張している。水リスクへの対応は投資家の受託者責任の一部であり、企業に対する対話や株主提案、公式書簡の要請を通じて、実際に経営方針の見直しを促している。例えば、2025年の株主総会シーズンにはいくつかの企業の総会において、水リスク対応への株主提案がなされた。米国のクラウドサービス大手企業に対しては「同社が利用するデータセンターに関連する新規および既存の水需要を低減するための戦略と、操業上の水資源リスクについて報告すること」が要求された。また、米国の飲食大手に対しては「水質目標および、それを達成するための具体的な取組案を報告すること」が要求され、いずれも提案が受け入れられている。加えて、Ceresが近年設立した投資家主導のグローバルな取り組みである「Valuing Water Finance Initiative(VFWI)」は、投資家主導で水使用の多い企業と対話・エンゲージメントを展開している。VFWIが企業に求める期待事項は、水量・水質・生態系・水へのアクセス・WASH(飲料水・衛生)・ガバナンス・政策関与など、多岐にわたる。2030年までにこれらを満たすよう企業に行動を促すことを目標としており、72社を対象に取り組み状況を定量評価している。今後は自然関連財務情報開示タスクフォース(TNFD)などの開示基準との連動や、Nature Action 100(NA100)など他のイニシアチブとの整合も進められる見込みである。
近年は新しいファイナンス手法や資金の流れも生まれている。CATボンド※15、コンセッショナル・ファイナンス※16など多様な資金調達手段が登場しており、水リスクマネジメントに対して外部資金が付きやすくなっている。水リスクの領域における投資家の関心の高まりや新たなファイナンス手法の登場が見られるこの局面では、企業が水リスクをどのように位置づけるかが重要である。企業は、水関連の課題を環境リスクではなく経営課題の観点で捉え、水リスクマネジメントへの取り組みを着実に実行し、その成果を外部に説明することで、より低い資本コストで資金を調達することが可能になる。
※13)Global Water Initiative HP:
https://www.globalwaterintel.com/documents/rethinking-resilience
※14)強度は一定期間で発生した極端な増水と極端な減水の量を合計した指標であり、地球規模で異常気象による水の増減がどれだけ激しくなっているかを示す。指標が大きいほど、洪水や干ばつなどの事象が頻発・激化していることを意味する。
※15)債権の形で資本市場に売り出すものであり、あらかじめ定めた基準を超える災害が発生しなければ、普通社債と比べて高い利回りと元本が投資家等の債権購入者へ償還される一方で、災害が発生した場合には元本の一部もしくは全額が減額される仕組みとなっている。受け取った資金の使用用途には制限が無いため、発行会社は災害復旧のために幅広い対応が可能であることや、資金の受け取りが比較的短期間で可能というメリットがある。
※16)市場金利よりも低い金利や、長い返済期間、部分的な補助金要素を持つ融資や投資のこと。主に開発途上国を支援し、気候変動対策や教育、医療などの開発目標達成を目的とし、世界銀行など公的機関などの活用事例が多い。企業単体では採算が取れない、水リスクの高い地域に対するインフラ導入をコンセッショナル資金でカバーすることができる。
3-4.生物多様性との接点
-*-*-*-*-
水資源管理と生物多様性の保全は、企業のサステナビリティ経営において密接な関係を持つ分野である。特に淡水生態系における生物多様性喪失は、過剰取水や水質汚濁が重大な圧力となっている。
事業活動によるインパクトによって生物多様性へ与える影響を低減し、回復していくことがネイチャーポジティブの視点でも求められているが、対応を行う上で取り組みに対する環境や生物多様性への成果を測る仕組みが無いことが課題として挙げられている。これは、生物多様性と一口に言っても見るべき要素は場所によって様々であり、一概に1つの指標で測定することが難しいからである。
AWSフォーラムでは、最新動向として、CEO Water Mandateなどによって開発されている生物多様性ベネフィット会計(BioBa)が紹介された。BioBaは、水量や水質の評価手法である Volumetric Water Benefit Accounting や Water Quality Benefit Accounting を補完する位置づけであり、企業が水資源管理や生態系保全活動に投資した際に得られる生物多様性上の便益を、定量的に評価・報告するための枠組みである。新規プロジェクト段階から生物多様性の便益を意識した設計を推進するのに活用できる。
BioBaでは、アウトプット指標(活動ベースの指標)とアウトカム指標(結果ベースの指標)を区別して測定する。アウトプットは、例えば水質改善のためのインフラ設置など、直接的な活動成果で定量化可能だが、生物多様性の改善と直結しない場合がある。一方、アウトカムは生態系の状態や生態系サービスの回復(水質浄化能力の向上)など、アウトプットがもたらす状態の変化や価値の創出を評価するものであり、より多くの評価努力と長期モニタリングが必要となる。アウトカム指標は、Nature Positive Initiativeが開発するState of Nature Metrics(自然の状態指標)のフレームワークと整合させることを目指すと述べられており、生態系の広がりや状態、種の多様性評価に活用することが期待されている。
BioBaの実践においては、Theory of Change(変革の理論)の策定が重要と指摘されている。Theory of Changeとは目標達成のために活動からアウトプット、アウトカム、インパクトまでの因果関係や道筋を整理するものである※17。BioBaを実践する際には、自然に対してどのような介入を行うと、どのようなアウトプットやアウトカムが得られるのかを明確にし、それらの成果達成に影響を与える外部要因やリスクを洗い出す必要がある。特にプロジェクト設計段階で、幅広いリスクシナリオや不確実性を事前に考慮しておくことが求められる。
※17)Conservation Collective HP:
https://conservation-collective.org/wp-content/uploads/2024/12/Theory-of-Change-2024.pdf
3-5.AWSスタンダード第3版の動向
-*-*-*-*-
AWSスタンダードは5年ごとに大規模な改定を実施する方針となっており、2019年に発表された第2 版の有効性と外部環境の変化を踏まえ、2023年より第3版の策定プロセスが開始されている。グローバルなパブリックコンサルテーションを経て、2025年度内の公開を目指している。
第3版では実用性を向上させるため、スタンダードの簡素化や欧州の企業サステナビリティ報告指令(CSRD)に整合させることを目的としているほか、気候変動や生物多様性など、その他の環境テーマを組込むことを試みている。例えば、まだ決定されてはいないが生物多様性の観点では、流域内における保護地域、生物多様性重要地域(KBA)※18、ラムサール湿地、絶滅危惧種や侵略的外来種の有無を把握することが新たな基準案に追加されている。改定が予定される主なポイントは下図の通りである。
既に実施済みのパブリックコメントでは、サプライチェーンにおける水リスクの把握を重視する声が多く、間接的な水使用量を報告する要件を削除する改定に対して、懸念が表明された。加えて、気候変動や生物多様性、コレクティブアクションなど各テーマについて、充実したガイダンスを増やすことを要求する声が多かった。
【図】AWSスタンダード第3版の主な改定ポイント※19

AWSにはグローバル企業が多数加入しており、パブリックコメントからも分かるようにサプライチェーン全体での水リスク管理を重視する声がある。そのため、調達先や委託先にも流域レベルの水管理への協力を求めるケースが想定される。認証を直接取らなくても、AWSに準拠した水リスク対応を要求される可能性がある。その他、本改定案を踏まえると、水リスクマネジメントを進める上で下表のポイントを押さえることが望ましい。
【表】AWSスタンダード第3版の内容を踏まえた、水リスクマネジメントで求められるポイント
ポイント
内容
他環境テーマとの
統合
気候変動や生物多様性、海洋環境など新たな課題への対応が求められている。
水のみに着目する従来の水管理だけでなく、環境経営全体への統合的アプロー
チが不可欠となる。
サプライチェーン
管理の強化
間接的水利用や流域単位でのデータ収集・協働が求められるため、サプライヤ
ーとの連携や情報開示、目標設定の高度化が必要となる。
ガバナンスの向上
各流域における、ステークホルダーとの対話やエンゲージメントが重視される
ため、社内外のガバナンス体制の強化、定期的な情報開示・コミュニケーショ
ンが求められる。
企業には流域を捉えたより広範な水リスク管理と環境経営の一体化がこれまで以上に求められると想定される。AWSに加盟していない企業においても、AWSスタンダードは参考になるはずである。スタンダードに沿った対応を経営戦略に組み込むことでリスクを低減し、持続可能な競争力の確保につなげることができる。
※18)Key Biodiversity Area の略。生物多様性の保全の鍵になる重要な地域のことを示す。
※19)AWS 公表資料より当社仮訳
https://a4ws.org/resource/summary-aws-standard-major-revision-v3-0/
4.今後の水リスクマネジメントに求められる行動
-*-*-*-*-
本稿では、企業が水リスクマネジメントを進める上で求められる観点を、今年6月に開催されたAWSフォーラムにおける議論の内容を踏まえ解説した。直近では2025年度内にAWSスタンダード第3版が公開されるため、その内容に注目が集まっている。
世界各地で水関連課題は多様化・激甚化する中、バリューチェーンがグローバルに展開される現代のビジネス環境では、企業が直面する水リスクも多岐にわたる。企業はまず各拠点で顕在化している、もしくは潜在的な水リスクを把握し、相対的にリスクが大きいと考えられる拠点については適応策を検討することが推奨される。さらに、リスクを緩和していくためにも自社の影響力を踏まえ、流域全体での取り組みも視野に入れるべきである。加えて、水リスクマネジメントの中に、生態系サービス※20への視点も考慮されることが望ましい。例えば水源の水質悪化による水処理コスト増加や、森林伐採による洪水調整機能の喪失など、水リスクは生物多様性や気候変動と密接に関わっており、これらを軽視すると水リスクマネジメント施策の効果が十分に発揮されない点に留意したい。
また、現場レベルだけでなくガバナンスレベルでの意識も重要である。水リスクマネジメントには多様なステークホルダーとの継続的なコミュニケーションが不可欠であり、これを長期的に行うためには、企業のリスク管理体制にステークホルダーエンゲージメントを組み込むことが求められる。官民連携や投資家からの資金調達を進めるには、信頼されるガバナンスの整備が前提となる。
最後に、AWSフォーラムには欧州、北米、インドなどから多くの企業の参加した一方、日本企業を含むアジアからの参加は少数であった。前述の通り、国内でもJapan Water Stewardshipなどの団体が発足しており、日本企業が率先して流域のステークホルダーと連携したコレクティブアクションを推進し、その成果を国際的に発信することが期待される。
※20)人間が生物や生態系から受ける便益(サービス)のこと。微生物などによる水の汚染浄化、木々による土壌の安定化や洪水発生の抑制機能など、様々な便益がある。
¥0
-

WWFジャパン、日本企業65社のTNFD開示状況を分析した報告書を発表
¥0
-

スポーツ部活動の地域展開にもサステナビリティ?生物多様性も重要リスクに
¥0
-

「企業のリスクマネジメント実態アンケート」調査結果概要 ~将来的な脅威は「人的資本・人材確保リスク」が最多~(2025年10月)
「企業のリスクマネジメント実態アンケート」の概要
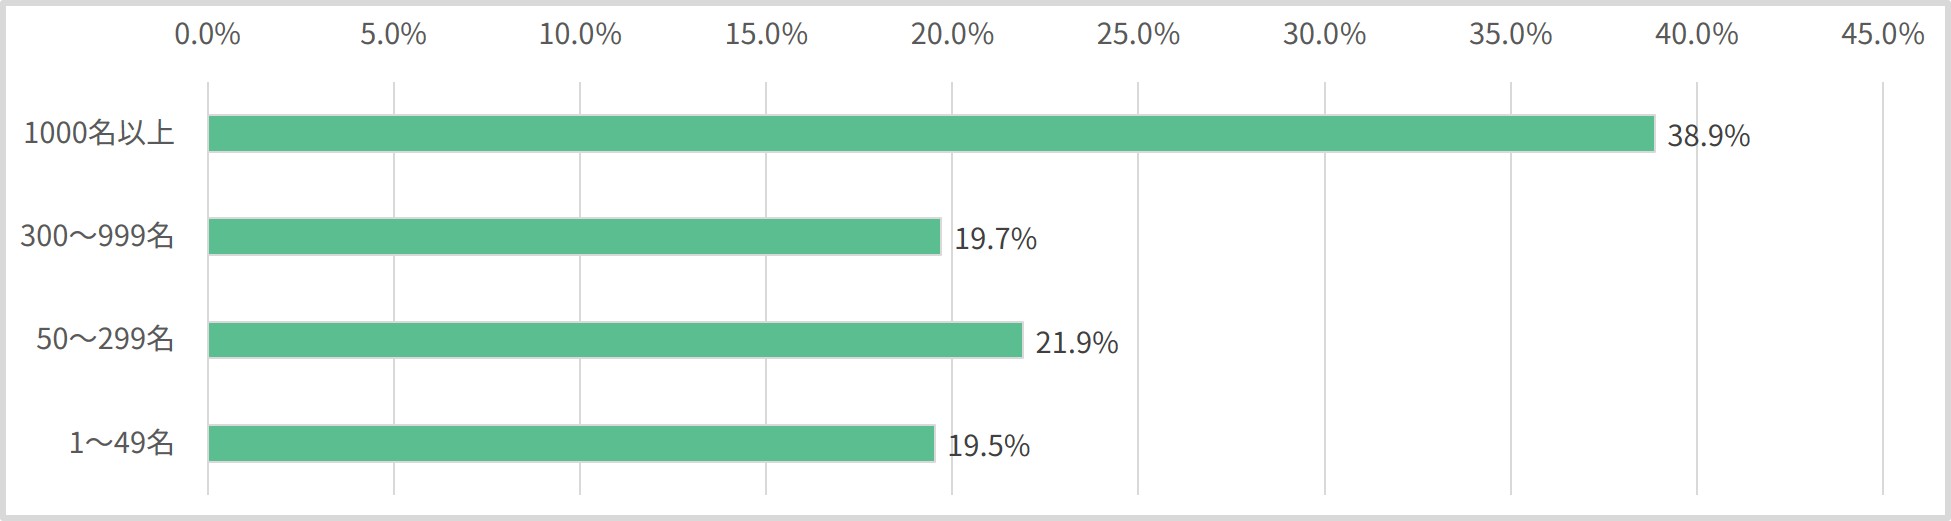
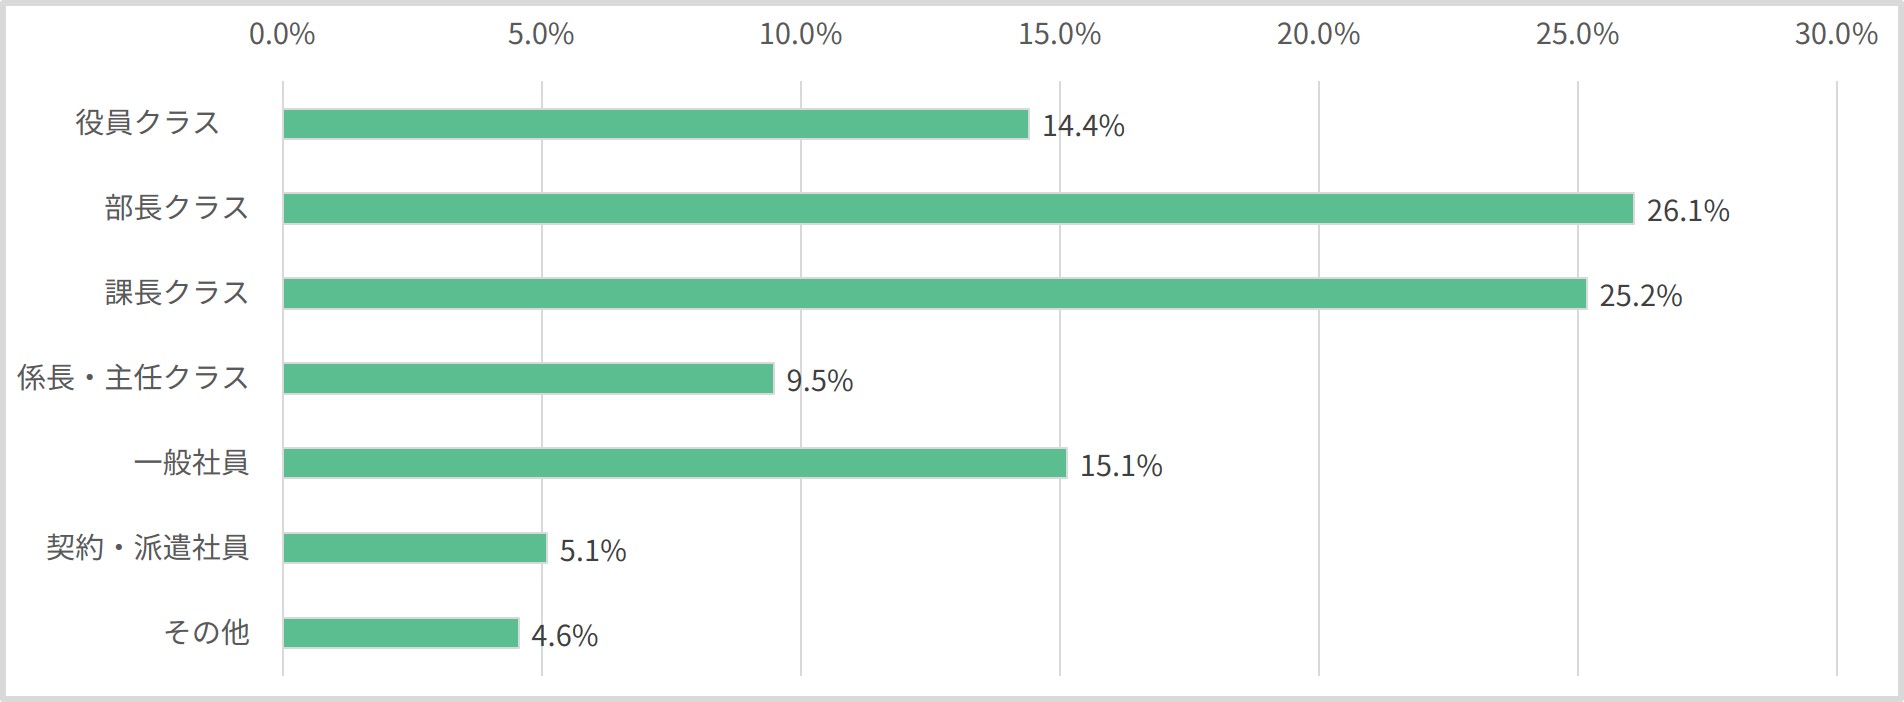
本アンケートは、2025年8月28日から9月10日までの14日間、当社のメールマガジン購読者さまを対象に実施し、548名の方から回答をいただきました。
回答いただいた方の業種、部署、従業員規模、役職については次の通りです。
回答者の業種

回答者の部署

-*-*-*-*-
回答者の企業の従業員数
回答者の役職
業務上、関心が高いリスクは?
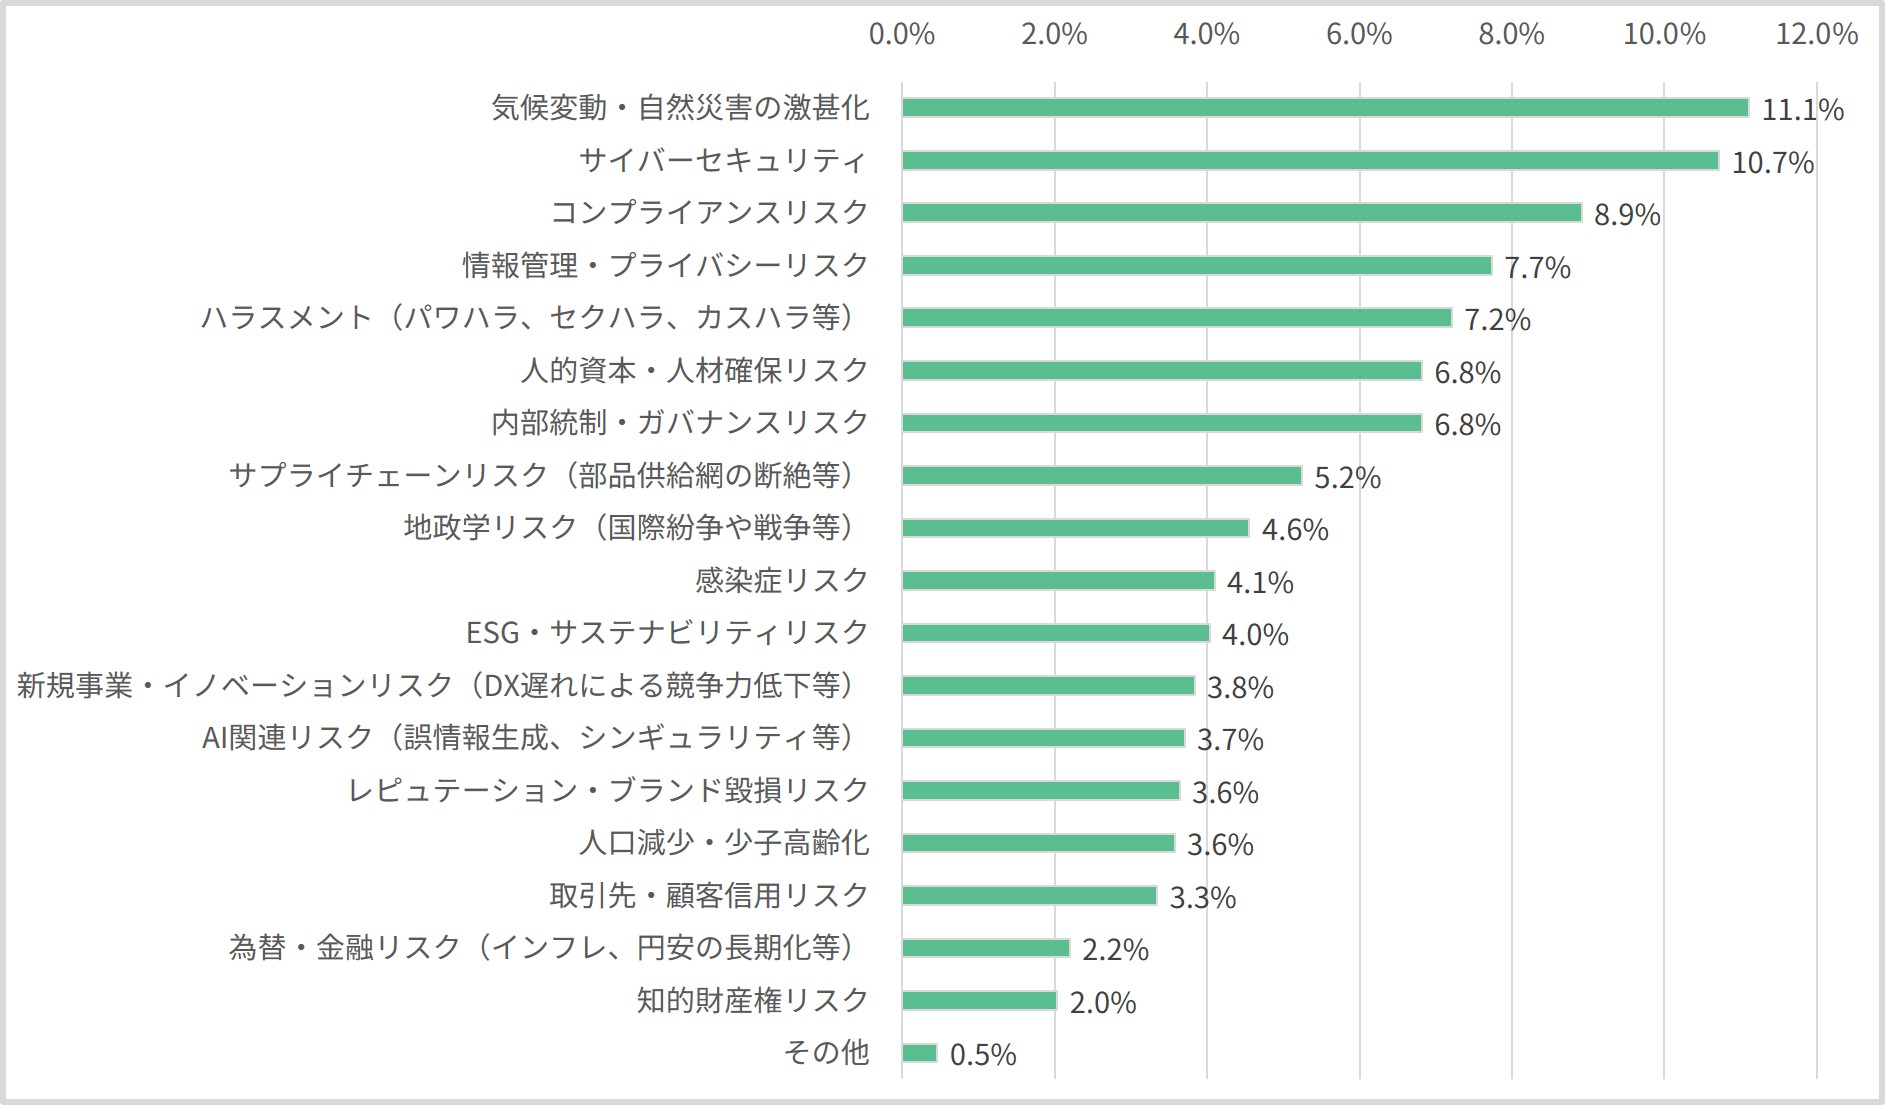
アンケートでは「業務上、関心が高いリスク」について複数選択で尋ねました。その結果、トップ3は「気候変動・自然災害の激甚化」が11.1%、「サイバーセキュリティ」が10.7%、「コンプライアンスリスク」が8.9%となりました。
あなたが業務上、関心が高いリスクは何ですか(複数選択)
「自社のリスクマネジメント取組が不十分」が3割
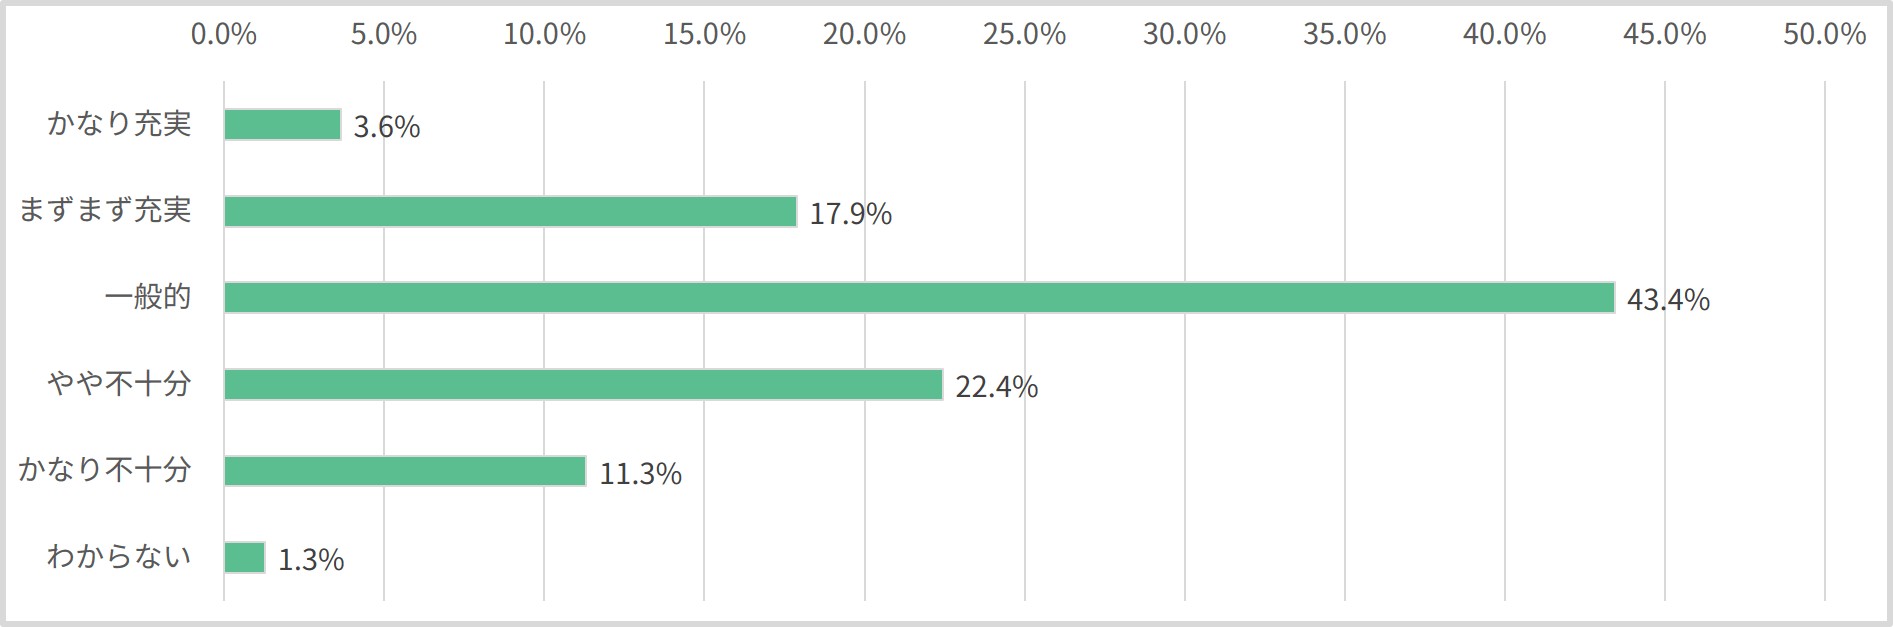
自社のリスクマネジメント取組の充実度について尋ねたところ、「かなり充実している」が3.6%、「まずまず充実」が17.9%、最も多かったのが「一般的」で43.4%、「やや不十分」が22.4%、「かなり不十分」が11.3%でした。
自社のリスクマネジメント取組の充実度をどう評価しますか
リスクマネジメントに関し不足しているのは“人”
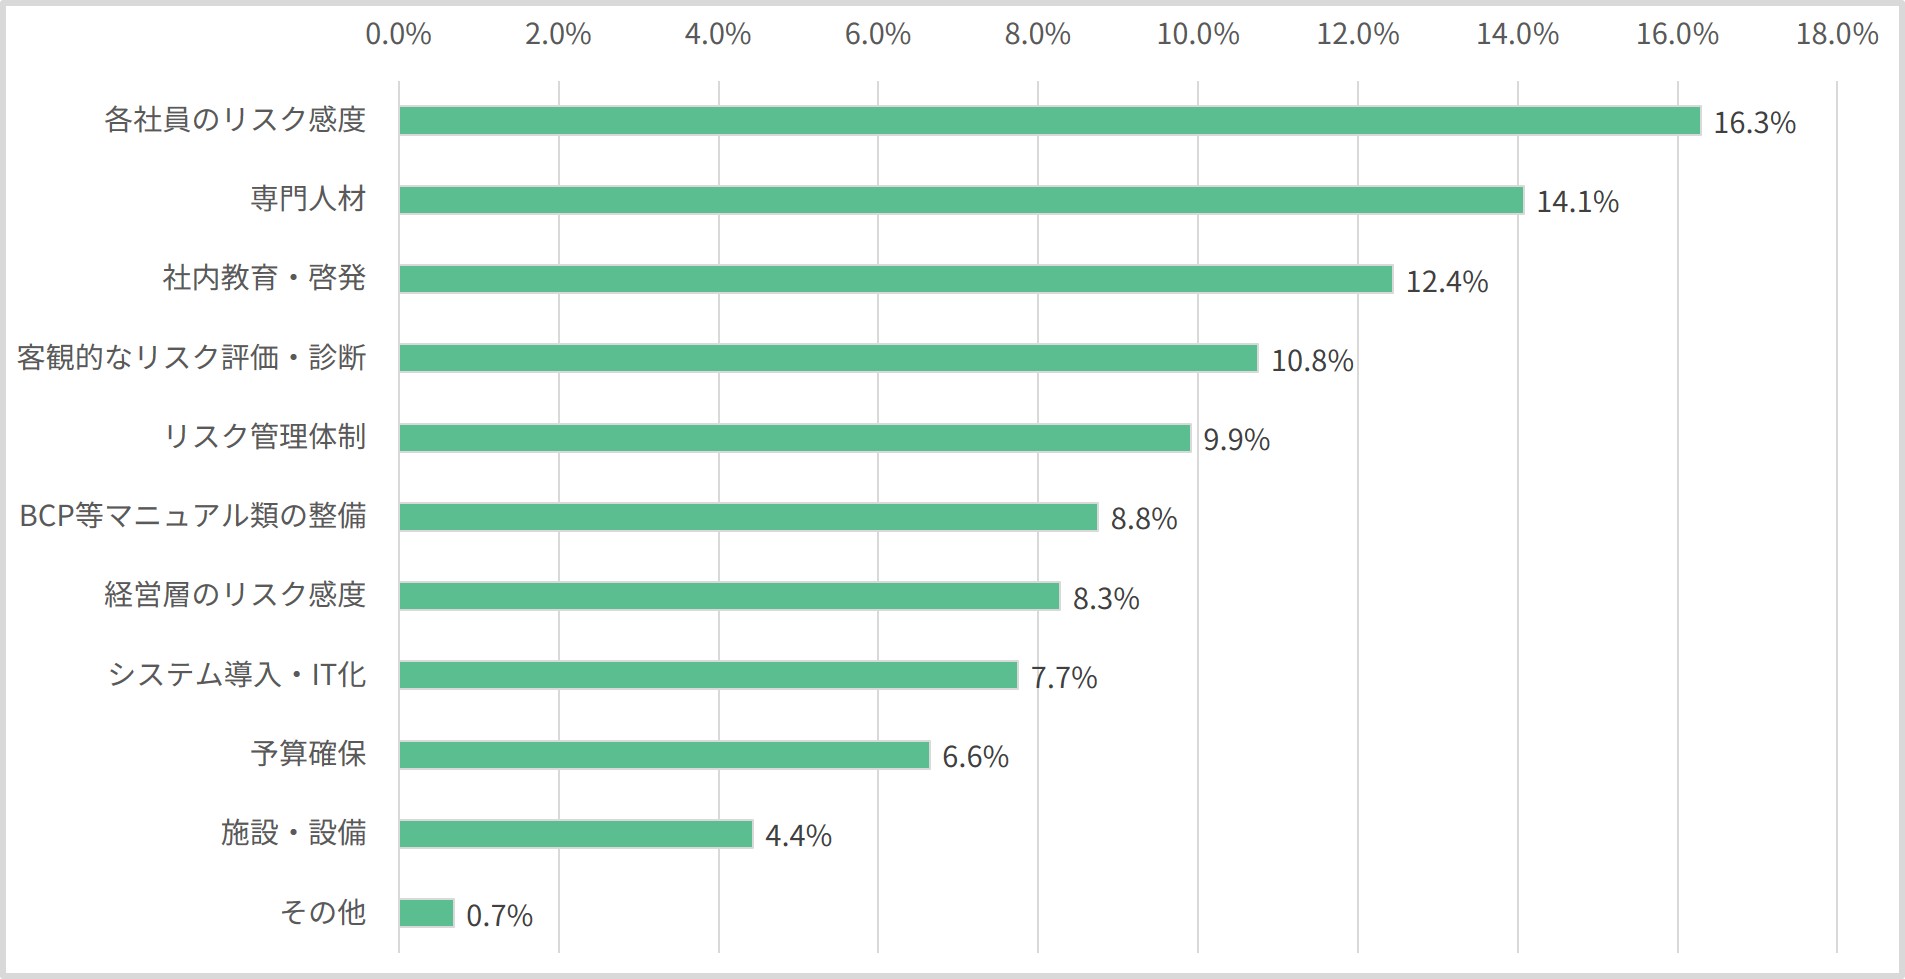
リスクマネジメントに関して「自社に不足している」と感じるものを複数選択で尋ねたところ、トップ3は「各社員のリスク感度」「専門人材」「社内教育・啓発」と、人に関する要素が不足していると回答した人があわせて42.8%に上りました。
続いて「客観的なリスク評価・診断」「リスク管理体制」「BCP等マニュアル類の整備」というルールや体制整備に関する要素が不足していると回答した人の割合が29.5%でした。
リスクマネジメントに関して、「自社に不足している」と感じるものは何ですか(複数選択)
近い将来の最大の脅威は「人的資本・人材確保」
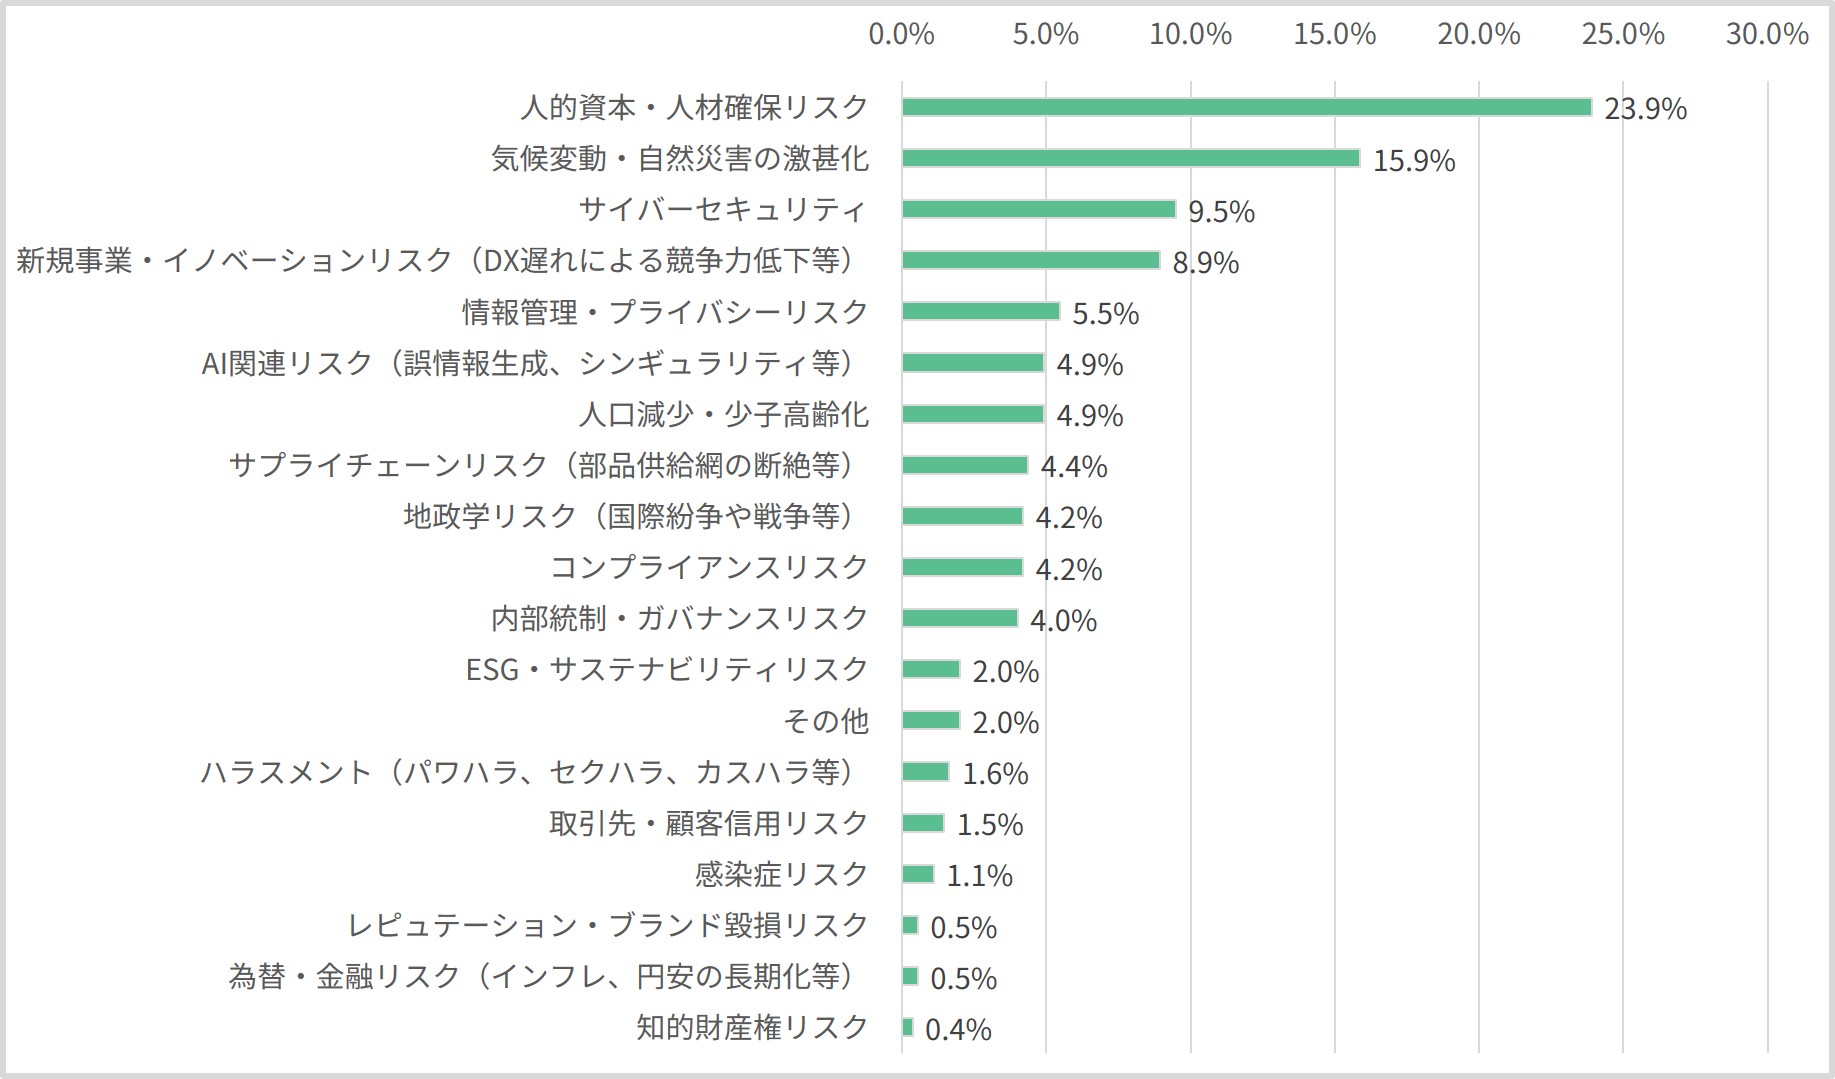
3年から5年後の近い将来、ビジネスにとって最大の脅威となりそうなリスクについて尋ねたところ、「人的資本・人材確保」が23.9%と最も多く、「気候変動・自然災害の激甚化」が15.9%、「サイバーセキュリティ」が9.5%と続きました。
近い将来自社のビジネスにとって最も大きな脅威となりそうなリスクは何ですか
本アンケートでは、上記のほかにも次のような内容についても尋ねています。
- 直近1年で、自社で発生したリスク事象の中で「想定外」だったものは何ですか
- 自社のリスクマネジメント取組の充実度をどう評価しますか
- 自社(もしくはあなたの所属部署)が現在最も対策強化に力を入れているリスクは何ですか
- 自社の経営層はリスクマネジメントをどのくらい重視していると感じますか
- 「他社のリスクマネジメント事情」について、興味があることは何ですか
- リスクマネジメントに関する情報収集をどのように実施していますか
- 今後、リスクマネジメントに関連して外部専門家やサービスを活用する予定はありますか
アンケート調査の詳細が知りたいという方は、以下の「お問い合わせ先」からご連絡ください。
MS&ADインターリスク総研では、企業の実情や課題に合わせて次のような多様なコンサルティングサービスを提供しています。
- リスクマネジメント体制の構築・診断
- 社員向け教育・啓発プログラム
- 専門人材の育成・講師派遣
- 人的資本開示対応コンサルティング など
今回の調査結果を貴社のリスクマネジメントにお役立ていただくとともに、リスクマネジメントの強化に関してお困りごとなどがございましたらお気軽にお問い合わせください。
お問い合わせ先:
MS&ADインターリスク総研株式会社
営業部デジタルマーケティンググループ
メール:DigitalMarketing_irric@ms-ad-hd.com
本レポートの引用・転載・メディア掲載について
本レポートの内容を引用・転載・メディア掲載される場合は、必ず「MS&ADインターリスク総研による調査結果」と明記してください。また、内容の改変や一部抜粋による誤解を招く利用はご遠慮ください。掲載や利用に関するご相談・ご質問は、当社デジタルマーケティンググループまでご連絡ください。
¥0
-

英国経済への自然関連リスクの定量的な財務影響や自然関連投資を整理 ―WWFおよびGFIによる報告書(2025年8月発表)
¥0
-

GPIFが「優れたTNFD開示」を初公表、トップ2社は気候との統合報告で高評価
¥0
-
TNFD提言を踏まえた自然関連シナリオ分析~企業における実務的アプローチ~【RMFOCUS 第95号】
¥0
-
「自然資本」という考え方と漁業の養殖シフト 水産物は獲るものから育てるものへ【RMFOCUS 第95号】
¥0
-
ESGリスクトピックス(2025年10月)
自然資本
○ WWFジャパン、日本企業65社のTNFD開示状況を分析した報告書を発表
日本の主要な環境NGOの1つである世界自然保護基金ジャパン(WWFジャパン)は2025年8月28日、「2024年TNFD開示の潮流と日本企業の対応状況」を公表した。これは、自然関連財務情報開示タスクフォース(TNFD)による開示提言に沿って2024年に情報開示を行った日本企業65社を対象に、WWFジャパンが定義する「TNFDキーポイント」に基づいて実施されたベンチマーク調査である。企業の開示が広がる一方、事業変革に向けた課題や示唆も明らかになった。
「TNFDキーポイント」は、WWFジャパンがTNFD開示で特に重要だと考える項目を、TNFD一般要件等を参考に抽出したものである。今回の調査では4 つのキーポイント(下表)を設定し、企業の開示状況を星の数で評価できる仕組みとなっている。星なし(☆)はキーポイントに関する記載がない状態を示し、星の数が多いほど内容が充実していることを表す。特にキーポイント2から4は星4つが理想だが、初期段階での達成は難しく、段階的な向上が期待される。
<TNFDキーポイント別評価概要サマリー>
概 要
キーポイント1
TNFD一般要件に基づき、企業がどのマテリアリティ・アプローチを採用
しているかを評価する。特にTNFDが推奨するインパクト・マテリアリテ
ィの開示に加え、ダブル・マテリアリティを明記している場合は高く評価
する。
キーポイント2-1
直接操業について、拠点ごとの依存・インパクト経路、4つの自然関連課
題(依存、インパクト、リスク、機会)の特定および開示状況、要注意地
域の特定の有無を評価する。業種により直接操業とバリューチェーン分析
の難易度が異なるため、両者を分けて評価している。
キーポイント2-2
バリューチェーンに関して、一次産品や製品、地域、プロセスなどの要素
が開示され、LEAPアプローチ※等による分析が進んでいるかを評価する。
また、トレーサビリティの確保と優先地域の特定が実施されているかも重
視する。
キーポイント3
キーポイント2で特定した優先的なマイナスインパクトに対して、企業が
示すコミットメントと、その回避・軽減、再生・補償の実施状況や成果の
開示を評価する。
キーポイント4
国際規範へのコミットメント、人権デューデリジェンスやグリーバンス
(苦情処理)対応の範囲、対象となる地域の特定、さらにはエンゲージメ
ントの実施状況を評価対象とする。
出典:WWFジャパン資料をもとにMS&ADインターリスク総研にて作成
調査結果では、キーポイント1のマテリアリティの考え方を明示した企業(星1つ以上)は全体の約2割にとどまり、多くの企業が採用したマテリアリティ・アプローチの明示を行っていなかった。キーポイント2-1では、自然との関係性の把握について、直接操業地点における依存・インパクトの分析は進展し、星3つ以上を獲得した企業は全体の約4割だった。一方、キーポイント2-2のバリューチェーン上流・下流における解析は、トレーサビリティの難しさから遅れている(星3つ以上は全体の約2割)。概して業界共通のデータツール(例:ENCORE)に依存した一般的な分析が多く、場所ごとの依存・インパクトや優先地域の特定は不十分であった。キーポイント3では、「ミティゲーション・ヒエラルキー」に基づく対応は、「節水」などの既存の目標中心であり、バリューチェーン全体を見据えた回避・軽減方針や達成目標時期、適切な測定指標の採用、進捗開示まで踏み込む企業は少数であった。キーポイント4では、自然関連課題や先住民族と地域社会(IPLC)を含めたステークホルダーへの対応が浸透しておらず、星3つに到達した企業は3社のみだった。また、全企業がウェブサイト上で国連宣言や「国連ビジネスと人権に関する指導原則」等への賛同を示しているものの、誰もがアクセス可能な苦情処理メカニズムを構築している企業は全体の約3割にとどまり、実効性あるエンゲージメント体制の設計が課題である。これらの状況は、TNFDが目指す「開示を契機とした事業モデルのネイチャーポジティブへの変革」に向けて、企業の戦略的対応の重要性を浮き彫りにしている。
<キーポイント別 スコア分布>
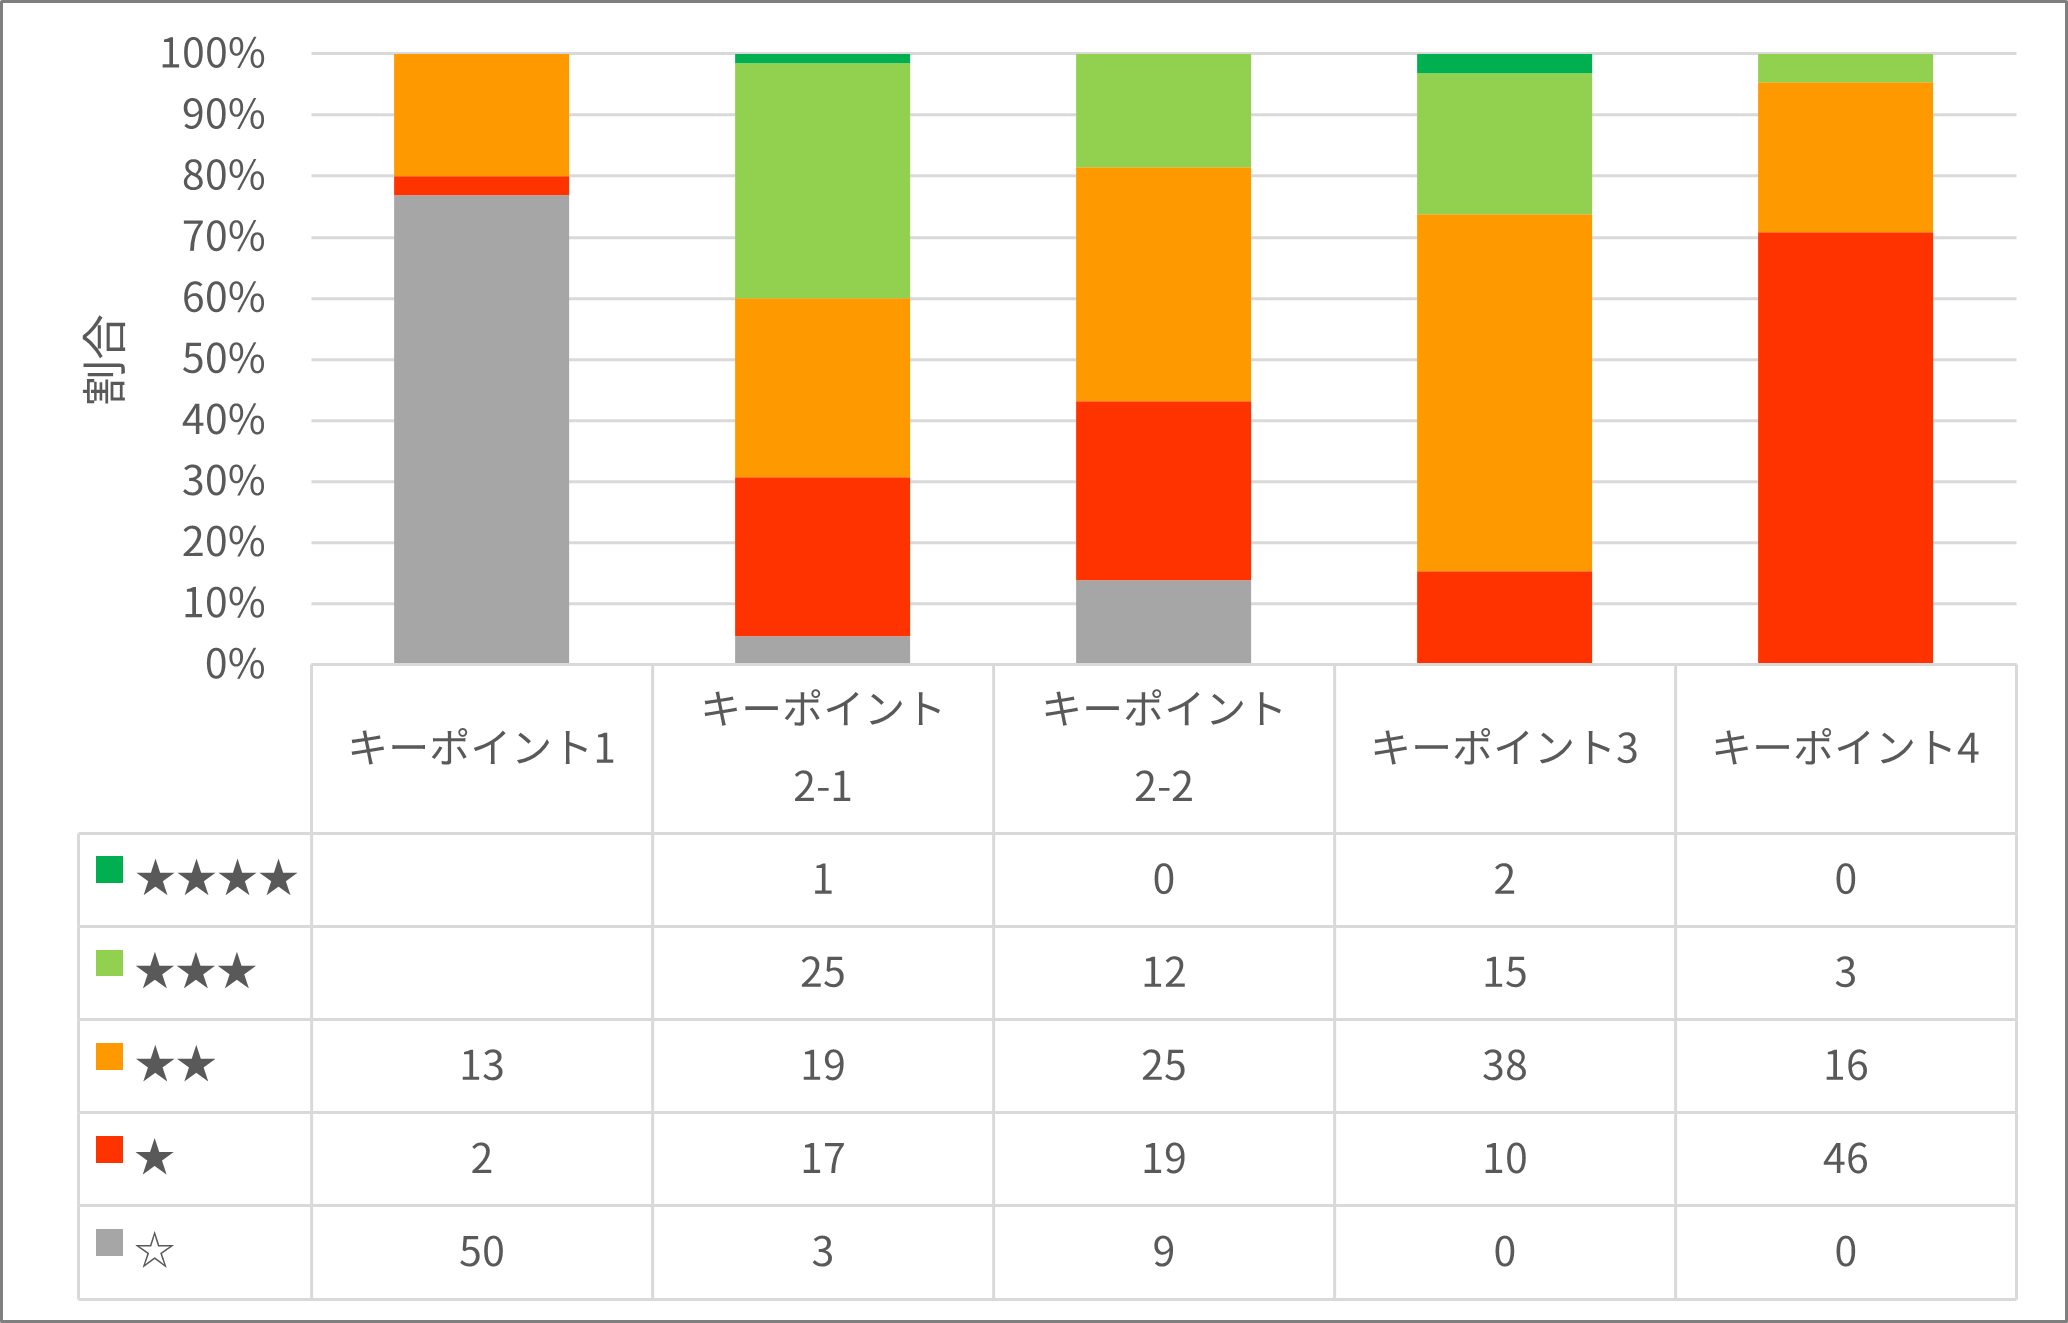
注:図中の数字は企業数を示す。また、キーポイント1は星2つが最高評価である点に留意
出典:WWFジャパン資料をもとにMS&ADインターリスク総研にて作成
以上を踏まえ、今後企業が取り組むべき事項は三つに整理できる。第一に、ダブル・マテリアリティの採用と根拠の明確化である。財務影響だけでなく、自然環境や社会への重大な依存・インパクトを事業やレピュテーション、規制対応と結び付け、自社にとっての事業リスクと同等に重視する姿勢を示す必要がある。第二に、場所に基づく評価の充実である。自然との接点を「何が・どこで・どのように」に分解し、拠点やバリューチェーン上の優先地域を特定し、依存・インパクトの経路を可視化することが重要である。第三に、ミティゲーション・ヒエラルキーとIPLCエンゲージメントを組み合わせた移行計画の策定である。つまりマイナスインパクトの回避を最優先とし、軽減、復元・再生、代償の順で施策を整理し、地域住民の権利尊重や苦情処理のアクセス性・透明性をガバナンスに組み込むことが求められる。これらの取り組みにより、企業はTNFDの本質的価値を事業変革につなげることが期待される。
※ LEAPアプローチとは、TNFDが提示している、企業および金融機関における内部の自然関連課題の特定と評価をサポートすることを目的とした自主的なガイダンスである。Locate、Evaluate、Assess、Prepareの4つのフェーズから構成される。
【参考情報】
2025年8月28日付 WWFジャパンHP: https://www.wwf.or.jp/activities/lib/6040.html
自然資本・ネイチャーポジティブ経済
○ 英国経済への自然関連リスクの定量的な財務影響や自然関連投資を整理 ―WWFおよびGFIによる報告書(2025年8月発表)
-*-*-*-*-
英国の世界自然保護基金(WWF UK)と2019年に英国政府が設立したグリーンファイナンス研究所(GFI)が、英国における自然への投資が経済の成長に繋がることを示すレポート「英国経済のレジリエンスと成長を支える自然投資」を発表した。本レポートによれば、英国経済は慢性的な自然劣化や気候変動リスクに直面しており、今後10年間でGDPの4.7%が減少(推計)という重大な損失が予測される。これらのリスクは、住宅・エネルギー・農業・製造業・観光など主要セクターに波及し、事業運営や資産価値、サプライチェーンに大きな影響を与える。一方、英国企業は自然投資による回復力向上や新技術への投資によって、財務的利益と競争優位性を獲得しつつある。報告書では、英国企業が自然への投資を進めることでレジリエンスを高め、競争力や収益性を向上させている事例が多数紹介されている(表1)。
<表1> 主要項目別の自然リスクおよび投資事例と金額(一部抜粋)
項目
リスク・損失額(推定含む)
投資事例・投資金額
水不足
- 水不足による住宅プロジェクト遅延
等で今後5年で最大250億ポンド損
失する可能性がある
- 地域の水需要増加抑制のために、ユナイテ
ッド・ユーティリティーズとテムズウォー
ターがウォーターニュートラルに取り組む
住宅に水道料金の割引を提供
洪水・
暴風雨
- 英国の洪水保険請求額が2024年時点
で過去最高の5.85億ポンドに達した - 洪水と暴風雨により主要な農作物の
損失は2024年時点で26~38%に達
した
- 持続可能な都市排水システムに、セバー
ン・トレント社は2023年時点で7,600万
ポンド投資している
土壌
劣化
- イングランドとウェールズにおける
土壌劣化は、生態系サービスを提供
する能力が低下し、年間最大14億
ポンドの損失を経済に与えていると
推定
- 土壌モニタリングと精密農業※のために、
英国の農業技術スタートアップに1.3億ポ
ンドが投資された
資源
効率
- サプライチェーンに懸念を抱える英
国企業の53%が資源調達コスト増大
に問題を抱えている
- 循環型経済スタートアップが2023年時点
で世界中で65億ポンド以上の資金を獲得
した - 海藻から作られた容器を持つNotpla社は
2024年時点で1,960万ポンド調達した
サステ
ナブル
金融
-
- 自然環境のための活動に資金提供するため
に、バークレイズは生物多様性目標連動型
の融資を実行 - 自然への影響が少ない技術、プロセス、ビ
ジネスモデルを開発している企業900社が
2024年時点で28億ポンド以上の資本を調達した - 英国のネット・ゼロ・エコノミーへ2024
年時点で200億ポンド以上の民間投資が集
まった
(出所)「Business Investment in Nature: Supporting UK Economic Resilience and Growth」より抜粋してMS&ADインターリスク総研にて作成
サステナブルファイナンスでは英国が気候関連で世界をリードしており、自然資本への投資拡大が期待されている。2024年にはネットゼロ経済分野で200億ポンドの民間資本が集まり、自然関連技術開発企業も28億ポンドを資金調達したと推定されている。金融機関は企業向けローンの利率を生物多様性向上に連動させるなど、新たな金融商品の開発も進めている。
こうした企業による自然への投資について情報を提供するため、英国政府の環境改善計画(EIP)は英国政府自身の環境上の優先事項と法的拘束力のある自然に関する目標を達成するための戦略を示しているが、行動に関する詳細なガイダンスは提供していない。そこで、各企業が自信をもって自然環境関連の投資に挑むためのガイダンスとしてWWF-UKとGFIはNature-Positive Transition Pathways(NPP) を開発している。25以上の英国の主要企業と業界団体はNPPの開発に対する支持声明に署名しており、英国の環境投資を刺激する上で強力な役割を果たすことが期待されている。NPPは各セクターの移行経路を明確化し、企業が自社の投資・事業計画を英国の環境改善計画、生物多様性国家戦略・行動計画および地球規模の生物多様性枠組みの目標と整合させるための実践的ガイダンスで、NPPを活用した社内投資計画の策定は、長期的なリスク管理と成長戦略の要となりうる。
自然関連財務情報開示タスクフォース(TNFD)を採用する日本企業が急増しているが、自然関連リスク・機会の定量化も含めた詳細評価や自然関連移行計画の策定までできている企業は極めて少ない。それらの企業にとって、英国のNPP策定や本レポートのリスク定量化事例、自然資本投資の先進事例などは参考となるだろう。自然関連リスクへの対応を単なるリスク管理に留めず、成長戦略・イノベーション・新規事業開発の観点から積極的に取り組むことで、企業価値向上と持続可能な社会の実現に貢献できる。サステナブルファイナンスや循環型経済、再生型農業など、グローバルな潮流を捉えた戦略的な投資・協業が今後ますます重要となるだろう。
※ 精密農業(Precision Farming):
国際的に様々なとらえ方が存在するが、主に複雑で多様なばらつきのある農場に対して事実の記録に基づくきめ細やかな管理を実施して、地力維持や収量と品質の向上及び環境負荷軽減などを総合的に達成しようとする農場管理手法を指す。
【参考情報】
WWF UK「Business Investment in Nature: Supporting UK Economic Resilience and Growth」2025年8月
人権
○ 政府人権行動計画の公表目前、人権DD義務化で国内外から賛否の声
-*-*-*-*-
日本政府が2025年12月に予定する「ビジネスと人権に関する国会行動計画(2020-2025)」(NAP)の改定に向けて、内容への関心が高まっている。中でも、企業に対して人権デュー・デリジェンス(人権DD)の義務化が盛り込まれるどうかに注目が集まる。欧州を中心にした複数の先進国では、すでに法制化が進む。2022年5月に、当時の萩生田光一経済産業相が記者会見で、将来の法制化の可能性について言及したことがある。
そうした中、経団連は9月16日に公表した意見書「『人権尊重経営』の推進 -『ビジネスと人権』に関する経団連の考え方と政府への期待-」の中で、企業の人権尊重の取り組みは、「指導原則に則って自主的に進めることを基本とするべき」として、義務化に否定的な考えを明らかにした。企業の人権尊重の取り組みは不可欠としつつ、人権DDやサプライチェーン上のリスク把握のための調査などが企業の重い負担になっていると主張。義務化は、企業の画一的・チェックボックス的な対応を招くとした。また、企業が配慮すべき人権侵害リスクは業種やサプライチェーンの構造によって異なるため、政府の現行の汎用的なガイドラインでは実務上の対応が難しいと否定的な見解を示した。その上で、政府に、▽ガイドラインの定期的な更新、▽無料相談可能な政府窓口の設置、▽中小企業向けの人権DDチェックリスト・事例集の作成――などの支援を要請した。
一方、海外を中心に、日本企業による人権DDの実効性向上のため、政府に法制化を求める声が挙がっている。「ビジネスと人権」の推進を目的にする国際NGOのWorld Benchmarking Alliance(WBA)とBusiness and Human Rights Resource Centre(BHRRC)は8月19日、共同提言を公表。法制化で先行するドイツやフランスで国内企業の人権DDの実施率が向上するなどの政策的効果を例示して、日本にも法制化を求めた。
改訂NAPには、人権DDのほか、「AI・テクノロジーと人権」や「環境問題と人権」など新たな人権課題も盛り込まれる予定だ。政府は2025年10月のパブリックコメントに向けて策定作業を進めている。
【参考情報】
2025年8月19日 World Benchmarking Alliance HP:
https://assets.worldbenchmarkingalliance.org/app/uploads/2025/08/Japan-NAP-2.0-policy-note_JP.pdf
日本経済団体連合会 HP: https://www.keidanren.or.jp/policy/2025/056_honbun.pdf
TNFD・自然資本
○ GPIFが「優れたTNFD開示」を初公表、トップ2社は気候との統合報告で高評価
-*-*-*-*-
年金積立金管理運用独立行政法人(GPIF)は2025年8月29日、国内株式の運用を委託する運用会社20社が選んだ「優れた TNFD 開示」を公表した。それによると、アサヒグループホールディングスとキリンホールディングスの2社が、それぞれ最多の6社から支持を受けた。
GPIFが同日に公表した年次の「2024年度 サステナビリティ投資報告」に掲載した。
最多得票の2社のうち、アサヒグループホールディングスは、TNFDとTCFDを統合したフレームワークに基づきサプライチェーンを包括的に分析した点や、2つの農産物に焦点を当て財務影響を分析した上で定量的に開示した点などが評価された。
一方のキリンホールディングスは、①TNFDの主要な要素を網羅している②テーマやトピック別に財務影響を定量化している③地域ごとの特性を踏まえたマテリアリティ評価を実施し、測定指標とターゲットを開示している――などの点が評価された。
また、東急不動産ホールディングス、住友林業、王子ホールディングス、日本電気、三菱UFJフィナンシャル・グループの5社も、運用会社3社以上から高評価を得た。
運用会社は選考に際しての評価ポイントに、▽自然資本に関する取組・開示が企業価値向上に実効的なものであるか(企業の持続性への確信度の向上や資本コストの低減に結び付くといえるか)▽財務・企業価値との関わりがマテリアリティに応じて示されているか▽ネイチャーポジティブへの貢献が定量的に示されているか――などを挙げた。
優れたTNFD開示企業の選定は今回が初めて。運用会社と投資先企業との間の建設的な対話(エンゲージメント)の実現に向け、対話の前提となる企業側の情報開示のベストプラクティスを選定・公表するのが目的。GPIFが2024年度に上場企業対象に実施したアンケートでは、TNFD開示をする上での課題に、参考となり得る他社の好事例が少ないことが挙がっていた。
【参考情報】
2025年8月29日付 年金積立金管理運用独立行政法人「2024年度 サステナビリティ投資報告」HP:
https://www.gpif.go.jp/esg-stw/esginvestments/2024_sustainability.html
中国法改正情報
○ 中国の反不正競争法改正の概要と企業における対策のポイント
-*-*-*-*-
2025年10月15日から中国の改正反不正競争法※1が施行される。改正法では、不正競争行為に関する規定が拡充された。不正競争行為の疑いをかけられた場合、当局による立入検査や事情聴取、財物の封印・押収などの措置が行われる可能性がある。また、法律上の責任が認められた場合には、損害の賠償や罰金の支払い、営業許可の取り消しなどが行われる可能性もあるため、現地に進出する日本企業にも影響が大きいものと想定される。
主な改正のポイントは以下のとおり。
<主な改正の概要>
項目
改正の概要
(1)収賄行為の禁止を追加
- 商業賄賂の受領側も規制対象であることを明文化
- 法人と個人の双方を同時に追及する「両罰制」の導入
- 過料上限の引き上げ(300万元以下から500万元以下
へ) など
(2)混同行為(誤認される行為)の
規制範囲の拡充
- 他人のアプリ名やネットユーザー名などの識別情報を無
断使用する行為の禁止 - 他人の商品名称や登録商標などを検索キーワードに設定
する行為の禁止 など
(3)ネットプラットフォームに
おける禁止行為の明確化
- 他の事業者のデータを不正に取得・使用することや、他
の事業者に対して虚偽の取引や評価(いわゆる「サク
ラ」行為)、故意・悪質な返品などを実施する行為の禁
止 など
(4)大企業などによる中小企業への
優越的地位の濫用規制
- 大企業が中小企業に対し、不合理な支払い期限や支払い
方法などの取引条件を強要することや、支払いを遅延さ
せることを禁止 など
(5)域外適用の追加
- 中国市場の競争秩序を乱し、中国国内事業者または消費
者に損害を与えると判断される場合、同法や関連法規に
基づいて処理
日本貿易振興機構「反不正競争法改正版が可決、中小企業への支払い遅延の禁止など明記」※2をもとにMS&ADインターリスク総研にてにて作成
企業においては、法令や運用の動向を注視しつつ、国内外における自社のコンプライアンス体制の見直しを図ることが望ましい。具体的には、従業員の禁止行為を明示した内部規定の作成、対外支払いや贈与などのリスクを伴う行為に対する承認ルールの見直し、教育・研修を通じた法令やルールの周知徹底、内部通報窓口の設置・適切な運用などが挙げられる。
なお、今般の改正を受け、JETROより商業賄賂規制に関する各種事例の紹介や同規定に対する企業の対策などについてレポート(2025年9月17日)※3が発行されている。商業賄賂規制への抵触を防ぐための自己点検チェックシートをはじめ、自社のコンプライアンス取組を見直すために有益な情報が掲載されているため、取り組みにあたってはこちらも参照されたい。
※1)2025年6月27日、第14期全国人民代表大会常務委員会第16回会議にて可決された。
※2)JETRO「反不正競争法改正版が可決、中小企業への支払い遅延の禁止など明記(2025年07月04日)」
https://www.jetro.go.jp/biznews/2025/07/0a933405e9be2dde.html
※3)JETRO「『事例から学ぶ』中国における商業賄賂規制の最新動向と日系企業への実務的示唆」
https://www.jetro.go.jp/world/reports/2025/02/5482b1b3afc84354.html
【参考情報】
2025年9月 日本貿易振興機構(JETRO)HPなど
サイバーセキュリティ
○ 営業秘密管理に関する実態調査結果を公表 生成AIの利用状況に差異
-*-*-*-*-
独立行政法人情報処理推進機構セキュリティセンターは2025年8月29日、「『企業における営業秘密管理に関する実態調査2024』報告書」を公表した。本調査は国内企業に属する個人1200名(製造業/非製造業、従業員301名以上/未満、それぞれ300名ずつ)に対してウェブアンケート方式で実施した。過去5年以内に営業秘密の漏えい事例・事象が「あった」「おそらくあった」と回答した企業は35.5%にのぼり、前回調査(2020年度)の5.2%から大幅に増加した。営業秘密の漏えいリスクはもはや一部の企業だけのものではないことが示されている。
営業秘密の漏えいルートとしては、サイバー攻撃等によるものが36.6%と大幅に増加し、前回調査の4倍以上となった。これにより、外部からの侵入リスクの高まりがうかがえる。
一方、ルール不徹底(32.6%)、金銭目的等の意図的行為(31.5%)、誤操作・誤認(25.4%)など、従業員による内部不正(誤操作を含む)の割合も上位を占めている。報告書では、「人間関係の恨み」や「借金」などが内部不正の要因として挙げられており、これらの要因が組織内に存在するかを把握し、対策を講じることが重要である。
営業秘密管理に関連して、生成AIの利用ルールの整備状況についても調査が行われた。生成AIの業務利用に関するルールを定めている企業は52.0%であり、完全に利用を禁止している企業が26.2%、公開情報のみの取り扱いを許可している企業が14.8%、組織内に閉じた生成AI環境を利用している企業が11.0%であった。
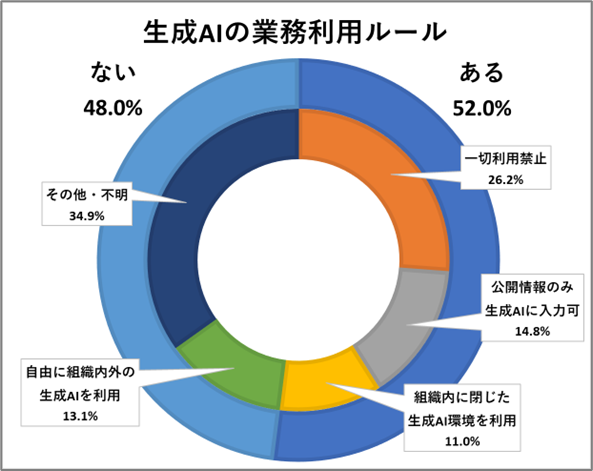
出典:独立行政法人情報処理推進機構セキュリティセンター
「『企業における営業秘密管理に関する実態調査2024』報告書」をもとにMS&ADインターリスク総研にてが作成
生成AIは営業秘密管理の観点から新たなリスクとなり得る一方、業務効率化や新たな価値創出の可能性も秘めている。今後は業務ルールの明確化、従業員教育、定期的な監査を通じて、生成AIを安全に活用できる体制の構築が、すべての企業にとって不可欠となると考えられる。
【参考情報】
2025年8月29日付 独立行政法人情報処理推進機構セキュリティセンター
「『企業における営業秘密管理に関する実態調査2024』報告書」
https://www.ipa.go.jp/security/reports/economics/ts-kanri/tradesecret2024.html
¥0
- 水不足による住宅プロジェクト遅延
-

MS&ADインシュアランスグループ リスクマネジメント情報誌 【RMFOCUS 第95号】
¥0
-
自然共生サイトとは? 身近な場所で広がる生物多様性向上の取組み
¥0
-
TCFD・TNFD統合的開示で環境省が手引き、企業の負担軽減と価値向上の促進が目的
¥0
-
自然資本と資源循環―気候変動時代に求められる持続可能な経営基盤
¥0
-
【終了】<10/21開催>マネジメント層向けTNFDワークショップ
¥0
-
環境省が「ネイチャーポジティブ経済移行戦略ロードマップ(2025-2030年)」を策定、 ネイチャーポジティブ経済の実現に向け期待されるアクションを整理
¥0
-
SSBJ基準適用で金融庁WG中間論点、1兆円未満プライム企業の適用時期は決定見送り
¥0
-

「食料主権」で小規模農家を主役に グローバル企業から食の決定権を取り戻す考え方とは?
¥0
-
「日本の水資源の現況」公表。国内流域総合水管理の重要性に言及
¥0