- 全て
- |
- リスク領域
- |
- サステナビリティ経営支援
-
自然関連課題を踏まえた移行計画策定支援
¥0
-
AI普及下におけるサステナビリティ実践への示唆~Trellis Impact 26での議論を踏まえて~【サステナブル経営レポート(2026年9月)】
1.はじめに
2026年6月、米国・サンフランシスコにおいて、サステナビリティ領域の国際イベント「Trellis Impact 26※1(以降、本イベント)」が開催された。本イベントは、企業のサステナビリティに関する情報メディアであるTrellis Group※2が主催しており、サステナブルなビジネスを実現するイノベーションを生むためのアイデアを共有する場として企画された。今年は「AI×Sustainability」「Close the Loop」「Draw Down Carbon」「Power the Future」をテーマとして掲げ、個社が実務レベルで資源循環、カーボンオフセット、省エネルギーに取り組むことに貢献できる技術・ツールやその実装事例が紹介され、実装の意義や課題感についての意見交換が行われた。
登壇者・参加者としては、Amazon、Google、Meta、Microsoftなど、米国企業の参加が中心であったが、欧州・豪州・日本からも参加者が集まっていた。参加者の業種としては、SaaSサービスを提供する企業、リサイクル技術を有する企業、研究者が多い印象を受けた。
特に印象的であったのは、サステナビリティ課題を個別に扱うのではなく、AI、エネルギー、水、資源、地域コミュニティ、自然資本といった論点を相互に関連する経営課題としてとらえる姿勢である。例えば、AIの普及は省力化・高度化といった便益をもたらす一方で、データセンターの電力需要や水使用量を押し上げる。資源循環の推進は、廃棄物削減に資する一方で、品質確保や回収インフラ、トレーサビリティの整備が不可欠となる。こうした「便益と負荷の両面」を踏まえた議論が多く見られた。
日本企業においても、気候変動、自然資本、資源循環に関する情報開示の要請は高まり続けている。しかし、開示対応が先行し、実際に自社の事業構造をどのように変えるか、どの技術をどのタイミングで取り込むかという検討は、必ずしも十分に進んでいないケースも見受けられる。
そこで本稿では、Trellis Impact 26で議論された内容を基に、特に日本企業のサステナビリティ担当者にとって示唆の大きい論点として、①データセンター建設・運用とサステナビリティ、②資源循環を加速する技術と実装に向けた課題、③二酸化炭素除去(CDR:Carbon Dioxide Removal)と自然関連ソリューション、④スタートアップと投資動向の点から整理する。
図1:会場の様子
EXPOの様子
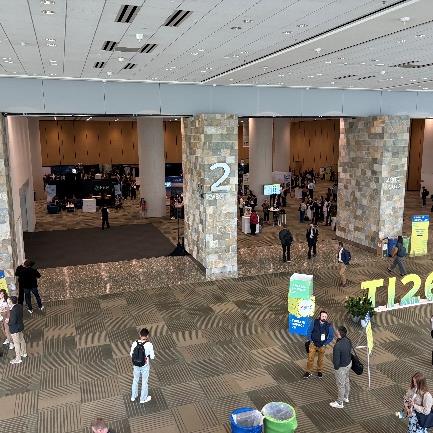
基調講演の様子
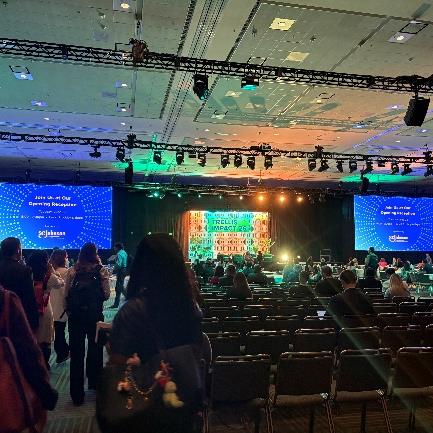
セミナーの様子
※1)Trellis Impact 26 webページ https://trellis.net/events/trellis-impact/
※2)Trellis Group webページ https://trellis.net/
2.データセンター建設・運用とサステナビリティ
-*-*-*-*-
本イベントで最も象徴的であった論点の一つが、AI普及を背景に増加しているデータセンターの建設・運用におけるサステナビリティ実現のあり方である。AIの利活用拡大は、業務効率化や新たなサービス創出の観点から強い期待を集めているが、その裏側では大量の演算処理を支えるデータセンターの使用電力量・水使用量・土地占有面積やそれらを通じた地域コミュニティとのあつれきが問題視されている。
本イベント1日目の基調講演では、「持続可能なデータセンターのあり方」としてデータセンター建設・運用により生じるサステナビリティ課題について、異なる立場の登壇者が順に登場し、①全体的な社会課題としての視点、②地域コミュニティの視点、③事業者の視点、④エネルギー供給者の視点、⑤投資家の視点、というそれぞれの視点で話題提供・議論が行われた。この基調講演では、いわゆる環境負荷として設備効率や省エネを語っているのではなく、社会的受容性を含む複合課題であることを強く意識するきっかけとなった。
まず、全体的な社会課題として指摘されていたのは、データセンターの運用が大量の電力と水を消費する点である。特に電力については、サーバーの稼働に加えて冷却のためにも大きなエネルギーが必要となる。AI利用の拡大により、この需要が一段と増すことが見込まれており、大規模なデータセンターでは、地域の電力インフラ容量を超過する恐れも指摘されていた。特に、再生可能エネルギーの導入が進んでいない地域では、AIの拡大が結果として化石燃料由来電力への依存を高める可能性もある。
次に、地域コミュニティの視点では、データセンター建設が地域に何をもたらすのかが問われていた。本イベントでは、米国内の広大な土地や農地がデータセンター用地に転換される事例が紹介され、地域の雇用や税収、インフラ整備といった便益がある一方で、水使用、景観変化、土地利用転換、既存産業との競合といった懸念も共有された。
データセンター事業者の視点からは、水循環への配慮やゼロカーボン電力の調達、建設時の低炭素資材活用などが紹介された。同社の取り組みからは、データセンター運用における環境負荷低減はもとより、建設段階も含めたライフサイクル全体で環境負荷を抑えることに視点が広がりつつあることを示している。特に、低炭素コンクリートやグリーンスチールといった建設資材への言及は、データセンター問題が建設・不動産・素材産業にも波及することを示唆している。
また、エネルギー供給側からは、地熱発電など新たな電源の可能性が紹介されていた。AIの拡大は、単に既存電源を取り合うのではなく、新たなクリーン電源投資を促す契機にもなりうる。ただし、その実現には長期契約や系統接続、地域合意形成など多くの条件整備が必要であると説明された。
さらに投資家の視点では、データセンター事業における水・エネルギー・地域コミュニティとの関係を、事業者と投資家の間での重要なエンゲージメントテーマとしてとらえていることが示された。今後は、AI関連企業やデータセンター事業者に対し、気候関連開示だけでなく、水使用や地域影響、移行計画の説明を求める動きが強まる可能性がある。
今後、AI活用はほぼすべての産業に広がると考えられる。その際に重要なのは、「AIを使うか否か」ではなく、「どのような条件で、どのようなインフラの上でAIを使うか」を経営上の論点としてとらえることである。
図2:AI普及とサステナビリティ課題の連関
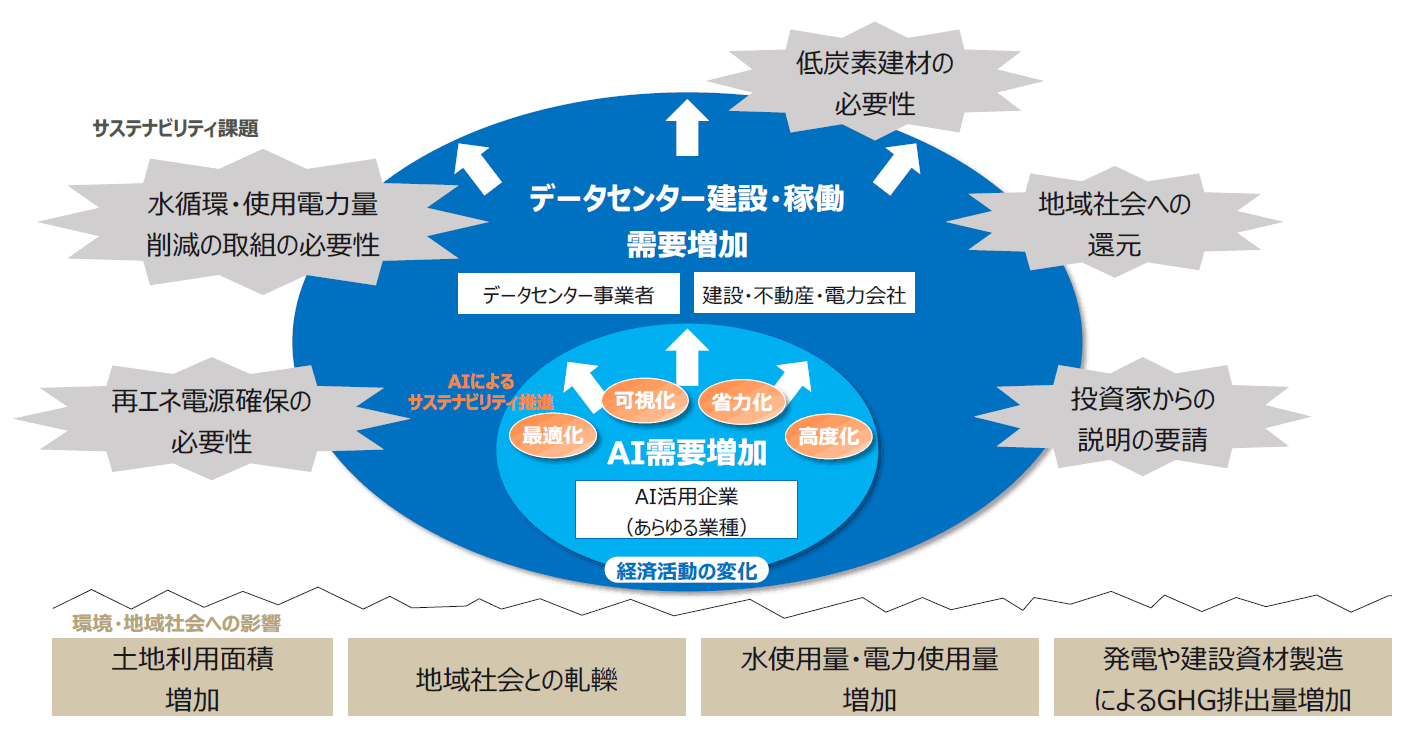
Trellis Impact 26での基調講演の内容を基に、MS&ADインターリスク総研が作成
3.資源循環を加速する技術実装に向けた課題
資源循環に関する議論も、本イベントの大きな柱であった。特に電子機器、プラスチック、繊維をめぐっては、リサイクルや再利用を単独の施策としてとらえるのではなく、製品設計、回収、再資源化、再販市場形成まで含めた仕組み全体の再設計が必要であるという認識が共有されていた。
電子製品のリサイクルに関するセッションでは、第三者認証であるEPEAT※3や、Circular Electronics Partnership※4によるサーキュラー電子製品設計ガイドが紹介された。電子機器のリサイクル推進におけるポイントとして、製品の性能や安全性を損なわずに、解体しやすさ、部品交換のしやすさ、再生材利用の可能性などをあらかじめ設計段階から織り込む必要があるという点が協調されていた。
また、循環性向上の取り組みは、バリューチェーンのどの段階で何を行うかを分解して考える必要があるという指摘もあった。たとえば回収率向上は小売や回収拠点での周知やインセンティブ付与等の施策に関係し、廃棄物削減は製造工程や組立工程の改善に関係する。すなわち、「資源循環」は一つの部署だけで完結するテーマではなく、設計、調達、生産、物流、販売、回収の横断的な連携が前提となる。
繊維に関する議論においても、製品品質や耐久性と再生材活用の両立が課題の一つとして挙げられていた。加えて、中古繊維市場や回収インフラが未成熟であることが課題として挙げられていた。
プラスチック分野では、使用済みプラスチックを分解して生物が処理可能なレベルまで変換する技術も紹介された。こうした技術は有望である一方、導入コスト、処理能力、対象樹脂の範囲、副生成物管理など、実装上の検討事項も多い。したがって、技術の存在のみで判断するのではなく、自社の廃棄物の特性や回収可能性、既存設備との適合性を踏まえた評価が必要となる。
さらに印象的であったのは、廃棄物を「見えないもの」から「追跡可能な資源」へ変える発想である。2日目の基調講演では、使用済み資源の残存価値を分析し、廃棄前に回収・再利用を促す技術が紹介された。地政学リスクや資源価格変動が高まる中、二次資源の確保は調達安定化の観点でも重要性が増している。回収・再利用を行う素地が整っていない企業にとっては、まずは回収・再利用が廃棄よりも経済的にメリットがあるのかを可視化する取り組みから始めることは有用ではないだろうか。
資源循環は、目標設定だけでは進まない。実際に素材を回収し、品質を担保し、再投入する市場とオペレーションを作り込む必要がある。本イベントでの議論は、企業に対し「循環経済への移行は情報開示ではなく事業設計の問題である」と強く示していたといえる。
※3)EPEAT:Global Electronics Councilが運用するサステナブルな電子製品の認証制度 https://www.epeat.net/about-epeat
※4)パートナーとしてWBCSDやGECなどが参画しており、メンバーとしてはGoogle,Amazon,HP,Lenovoなどの企業が参画している国際的な団体
4.二酸化炭素除去(CDR)と自然関連ソリューションにみる実装フェーズの課題
脱炭素に関する議論の中では、排出削減に加え、二酸化炭素除去(CDR:Carbon Dioxide Removal)への関心の高まりが明確に見られた。CDRとは、大気中の二酸化炭素を除去し、長期間にわたって貯留する取り組みを指す※5。CDRを可能にする技術を「ネガティブエミッション技術(NETs:Negative Emission Technologies)」と呼ぶが、この技術は大きく分けて二つに分類される。一つが、森林等を活用した自然ベースの手法である。もう一つが、DAC(Direct Air Capture:大気中の CO2を直接回収する技術)などの工学的手法がある※5。企業は、自社のカーボンネガティブの目標達成の手段としてCDRプロジェクトにより創出されたカーボンクレジットを購入し、ポートフォリオを構築する。例えば、Microsoft社は、2030年カーボンネガティブ目標※6を掲げて、10種類計60件のCDRプロジェクトからカーボンクレジットを調達しており、2026年時点で合計7,800万tのカーボンクレジットを購入した※7。
本イベントでは、どのように適切なCDRポートフォリオを構築するかが議論されていた。単一のプロジェクト実施者からカーボンクレジットを調達することは脆弱性が高いとされており、誰から、どのような条件で、どの期間にわたり調達するかというポートフォリオ設計の考え方や実践例が共有された。
CDRポートフォリオに関する議論の中で、特に多く言及されていたのが「オフテイク契約」である。オフテイク契約とは、将来生み出されうるカーボン除去量をあらかじめ買い取る契約のことであり、供給者側にとっては事業化の資金的裏付けとなり、需要者側にとっては将来の供給確保につながる。CDRの分野では、技術やプロジェクトがまだ立ち上がり段階にあるものも多く、長期契約を通じて市場形成を支える発想が重視されていた。
また、CDRポートフォリオに「自然を活用した解決策(NbS:Nature-based Solutions)」を含むべきとの議論も目立っていた。プロジェクト創出を通じたコベネフィットやプロジェクトのストーリー性を重視して関心を寄せる意見が挙がっていた。
他方で、CDRポートフォリオを構築することは、実装上の課題も多い。第一に、高品質なカーボンクレジットの流通量がまだ限られている点である。クレジット購入者側がスタートアップ企業に積極的に投資や技術的支援を行うなど、CDRの取り組みを推進していく働きかけが必要とされている。第二に、物理的距離や地域性の問題である。自社拠点から遠く離れた地域のプロジェクトに依存することが、自社のリスク管理やステークホルダー説明の観点で適切かどうかは慎重な検討が必要である。第三に、コベネフィットの評価である。単なる炭素量だけでなく、生物多様性、水資源、地域雇用等への影響をどう測るかが重要となる。
こうした議論からは、CDR由来のカーボンクレジットを購入することをポートフォリオ構築ととらえ、地域との関係構築や長期戦略として扱っていることがわかる。日本企業にとっても、「どのような戦略に基づき、どのような品質管理と関係構築の下でCDRを活用しているか」が問われるようになるだろう。
※5)経済産業省,ネガティブエミッション市場創出に向けた検討会とりまとめ https://www.meti.go.jp/shingikai/energy_environment/negative_emission/pdf/20230628_1.pdf
※6)Microsoft Carbon dioxide removal https://www.microsoft.com/en-us/corporate-responsibility/sustainability/carbon-removal-program?msockid=27a037cb10cd6e122857206811866f21
※7)Updating our Carbon Removal Portfolio https://cdn-dynmedia-1.microsoft.com/is/content/microsoftcorp/microsoft/msc/documents/presentations/CSR/Updating-our-Carbon-Removal-Portfolio.pdf
5.スタートアップと投資家の視点から見たテックへの期待
本イベントでは、スタートアップピッチや投資家によるセッションも開催され、気候テックや資源循環テック市場の動向が共有された。ここで見えてきたのは、サステナビリティ課題の解決には技術革新が不可欠である一方、優れた技術があるだけでは市場実装に至らないという現実である。
スタートアップ企業の発表では、低コスト風力発電技術、使用済みプラスチックの分解技術、湿度と冷気を分離する省エネ空調技術などが紹介された。いずれも、既存技術の制約を乗り越える可能性を持つものとして注目されたが、同時に、量産化、設置先の確保、コスト競争力、規制適合、資金調達といった課題を乗り越える必要がある。
投資家の議論で印象的であったのは、事業拡大の各段階に応じた資金供給の設計である。特に、「最初のもの(FOAK:First of a Kind)」から事業を拡大していく過程では、研究開発資金、実証資金、工場建設資金、量産資金など、必要な資金の性格が大きく異なる。そのため、単一の投資ではなく、段階ごとに異なるリスク許容度を持つ資金を組み合わせる必要があるという説明がなされていた。
表1:登壇していたスタートアップ企業
企業名
拠点
概要
AIRLOOM※8
米国
ワイオミング州
低コストな発電技術を有する会社で、大規模な土地改変を必要とせず、風が弱い場所でも設置が可能な風力発電技術を開発している。2027年商用デモ化を目指しており、2030年にはSOM※9:260億ドルが期待できるとしている。
SmartPlastic※10
米国
イリノイ州、
テネシー州
ECLIPSEというプラスチックを生物が分解可能なレベルの物質に処理する技術を開発しているスタートアップ企業である。同社の技術は、使用済みのプラスチック製品について、UV、熱、蒸気などを用いてポリマーの結合を分解し、最終的には微生物によって水・CO2・有機物に分解するものである。
Helix Earth※11
米国
テキサス州
宇宙船の技術を応用した空調技術を開発している。既存のエアコンは外気の湿度も室内に取り込んでしまうことで除湿のためにもエネルギーを使用するが、同社の技術では、湿度を空調機にて切り分けたうえで冷気のみが室内に取り込まれる仕組みとなっている。そのため、コンプレッサーが長持ちするようになり、光熱費の削減にもつながる技術としている。現状のマーケットサイズでSOM:11億ドルに及ぶとしており、将来的にもさらなる事業規模拡大が見込まれている。
BUCKSTOP※12
米国
ワシントン州
使用済み資源の残存価値分析を行う技術を開発している。現代社会において、資源の産出国が海外に依存していると、輸出規制などによって資源を調達できなくなるリスクが見込まれる。そのため、電子部品に含まれる金属資源を再利用することがリスク回避の観点で需要が高まると考えることができる。こうした背景を踏まえ、同社は、廃棄される前に使用済み資源の残存価値を評価し、回収・再利用することを促すシステムを開発した。
特に、サステナビリティの実現においてテックによる革新が求められる領域としては、製品品質との両立への期待が挙げられた。環境負荷の低い素材や再生材を使いたくても、耐久性、安全性、顧客要求を満たせなければ採用は進まない。したがって、技術導入はサステナビリティ部門だけでなく、研究開発、品質保証、営業等を巻き込む必要があるとの指摘があった。商品として消費者が魅力的に感じることができ、かつ環境負荷も低減できる技術開発が進むことへ期待が寄せられている。
テックへの期待が寄せられる一方で、改めて「人と人」の関係を重視する声も多く挙げられた。CDRプロジェクトや新規インフラ整備は、結局のところ技術的合理性だけでは前に進まず、地域への便益や納得感をどう生むかが重要である。中古市場も「人と人」の関係で市場が成立しており、リサイクルの推進においては既存の人間関係を読み解きながら突破口を探る必要がある。
こうした議論からは、スタートアップとの協業を通じて技術開発を着実に進める重要性とともに、自社としてステークホルダーとのコミュニケーションや製品品質の向上との両立といった観点でも取り組みを推進する両輪が必要との示唆が得られる。
※8)AIRLLOM社 webページ https://www.airloom.energy/
※9)TAM:ある事業が獲得できる可能性のある全体の市場規模、SAM:ある事業が獲得しうる最大の市場規模、SOM:ある事業が実際にアプローチできる顧客の市場規模
※10)Smart Plastic社 webページ https://changetheplastic.com/
※11)Herix Earth社 webページ https://helixearth.com/
※12)BUCKSTOP社 webページ https://www.buckstop.com/about-buckstop
6.日本企業への示唆と今後の方向性
本稿では、Trellis Impact 26の議論を①データセンター建設・運用とサステナビリティ、②資源循環を加速する技術・ツールと実装に向けた課題、③二酸化炭素除去(CDR)と自然関連ソリューション、④スタートアップと投資動向の観点で整理した。最後に、全体を通じて日本企業のサステナビリティ経営に対する示唆を三つに整理した。
第一に、サステナビリティを「開示」から「事業変革」へと移す必要があることである。現在、日本企業の多くでは、TCFD、TNFD、CDP等への対応が進んでいる。一方で、その対応が情報整理や文章作成に偏り、自社の事業構造や投資判断、製品設計、サプライチェーン運営の変革にまで十分につながっていない場合もある。本イベントでは、個別技術・ツールの共有の場でありながらもいかに事業構造に変化を起こすかが中心テーマとなっていた。既存のビジネスモデルでは本イベントで共有されていた技術も十分に機能しないと考えられる。今後は、開示項目に何を書くかだけでなく、自社の事業をどう変えるかを起点に議論することが重要になる。
第二に、AI活用による技術の発展と、その裏で起きている環境負荷・地域社会への影響を「統合」してとらえる必要があることである。AI活用はサステナビリティ推進においても、データ蓄積や効率化の観点で重要だ。しかし、その裏側でデータセンターの建設・運用は、電力使用、水使用、建設資材使用、土地利用などを通じて環境・地域社会への負荷が発生する。サステナビリティ推進のためと思って取り組んでいたことが、トータルで見ると環境・地域社会へ負荷を与えているという事態が起こるかもしれない。CDRの取り組みも、環境・社会へのコベネフィットを創出するようなストーリー性のあるプロジェクトへの投資に関心が寄せられている。資源循環においては、製品品質と再生材の活用の両立がハードルとして挙げられている。事業・環境・社会のトレードオフを回避し、シナジーを創出できるよう統合的な視点でのマネジメントが強く求められる。
第三に、「技術」に対する目利き力と、実装まで「伴走」する姿勢が必要であることである。サステナビリティ経営を実現するためには、リサイクル技術、設備効率、センサー、シミュレーション等様々な領域において新しい技術が社会に浸透していくことが欠かせないだろう。新技術は、自社内から誕生することももちろん考えられるが、スタートアップ企業が有する技術が大きなイノベーションを生むかもしれない。一方で、製造技術に関する領域などでは、ラボでの実証から実工場での実証の段階で大きな資金ギャップが生じる。根本のビジネスモデルを変革しうる技術を自社で定義し、関連技術を有するスタートアップ企業を発掘し実装まで伴走することは、企業にとって事業成長とサステナビリティの両立において有用だろう。
日本企業においては、「課題を認識しているが、どこから手をつければよいか分からない」という状況が少なくない。その場合、いきなり全社最適を目指すのではなく、まずは自社にとって影響の大きい論点から着手することが現実的である。たとえば、AI利用の拡大が進む企業であればデジタル基盤の環境負荷を確認する、素材利用の多い企業であれば再資源化可能性や回収スキームを検討する、自然依存度の高い企業であれば水や土地利用の観点からリスクを再評価する、といった進め方が考えられる。
今後、日本企業が国際的な競争力を維持しつつサステナビリティ課題に対応していくためには、情報開示の精緻化に加えて、事業・技術・地域との関係を見直す戦略的・実践的な取り組みが不可欠である。情報開示や規制対応の枠に縛られるサステナビリティ対応から、新技術を発掘し、より魅力的なサービス・商品を提供するための経営戦略としてサステナビリティが位置付けられることを期待したい。
¥0
-
ESGリスクトピックス(2026年9月)
¥0
-
コーポレートガバナンス・コードが5年ぶりに改訂、成長投資促す変更のポイント
¥0
-

【終了】TNFDを踏まえた「移行計画」策定の進め方 ―全社的トランジションを見据えた段階的な実務対応―
¥0
-

【お客さま事例】村田製作所さま『流域リスクレンズ』を活用した水リスク評価の高度化とTNFD対応への第一歩
水資源を含む自然資本への対応が重要な経営課題
ーー村田製作所さまの事業概要と環境への取り組みについて教えていただけますでしょうか。
鵜近)当社は、電子部品の研究、開発、製造、販売を行う総合電子部品メーカーで、世界各地に生産拠点があります。これまでも事業を通して社会の発展や技術革新への貢献を目指してきましたが、近年は特に、水資源や生物多様性を含む自然資本への対応を重要な経営課題と位置付けています。

村田製作所サステナビリティ推進部の
鵜近洋次郎氏(右)と五十嵐郁貴氏(左)。
こうしたなか、私たち、サステナビリティ推進部では水資源や生物多様性に関するリスク評価、情報開示、社内施策の推進を担当しています。
ーー水資源や生物多様性を含む自然資本への対応が重要な経営課題となっている背景にはどのようなことがあるのですか。
五十嵐)実は当社では創業者の村田昭の時代から環境への取り組みを続けています。当社の社是の中には「独自の製品を供給して文化の発展に貢献し」「会社の発展と協力者の共栄をはかりこれをよろこび感謝する人びととともに運営する」という記載があります。
村田製作所の社是

画像提供:村田製作所
当たり前の話ではありますが、事業を続けていくためには当社を取り囲むコミュニティや環境があることが大前提です。こうしたコミュニティや環境と「共栄」し、一緒に「よろこび」をわかちあえるような存在でありたいということが、当社の理念です。
こうした基本理念に基づき、当社の事業活動は自然の恵みに支えられているという認識のもと、限りある地球の資源を大切に使い、社会全体の環境負荷の低減に貢献できるよう取り組みを続けています。
その中でも近年は、世界人口の増加や気候変動の影響を受けて、水資源の重要性や水リスクに対応する必要性が高まっていると認識していて、水リスクへの対応も含めた環境活動を推進しています。
TNFD対応を通じて自然環境を経営課題としてとらえ直す
ーーそうした活動の中で、今回、MS&ADインターリスク総研の水リスク分析サービス『流域リスクレンズ』の提供前の検証(POC)にご協力いただきました。背景にはどのような課題意識があったのでしょうか。
鵜近)先ほどお伝えしたように、事業活動において環境への負荷を低減できるように取り組んできているのですが、近年は環境・社会・ガバナンスのESGを経営に組み込み、持続可能な企業価値向上を目指すことがこれまで以上に求められるようになっています。

鵜近氏は、長く蓄電池製品の企画・マーケティングを務め、
2023年よりサステナビリティ推進部で環境企画チームリーダーを担う。
中でも、自然資本や生物多様性に関するリスクや機会を把握し、それを経営に反映して開示するTNFD※1への対応が必要になっています。
※1 TNFD(Taskforce on Nature-related Financial Disclosures):自然関連財務情報開示タスクフォースは、企業や金融機関が自然関連のリスク・機会について管理および情報開示をするためのフレームワークの構築を進める国際的な枠組み。
そのTNFD対応の本質は、当社を取り巻く自然環境を経営課題としてとらえ直しリスクと機会を整理して、事業戦略や資本配分に落とし込めるかだと理解しています。
これを踏まえると、これまで「当社の事業活動において欠かすことのできない水資源」と考えて取り組んできた排水管理や水使用量の削減といった活動は、流域にどのような影響を与えていて、そのことが将来の事業リスクや成長機会にどうつながるのかを分析し直す必要がありました。
五十嵐)TNFDでは、事業判断につなげられるようにどこに重要な自然関連のリスクと機会があるのかを特定するため、国内に50か所ほどある拠点の水リスクと売上への影響などを踏まえて優先順位を付ける必要がありました。
ただ、従来の環境活動では各拠点がある流域ごとの水リスクまでを把握していませんでしたので、優先順位付けするためにも科学的な根拠が必要でした。
このため、既存の水リスク評価ツールも活用してみましたが、広域的な水リスクを把握することはできても、拠点ごとの水リスクを事業判断に活用できるレベルで評価することは難しいという課題がありました。例えば、ある拠点で将来的に水が枯渇するリスクがあるのかどうかといった点までは把握できませんでした。

五十嵐氏は2022年に村田製作所に入社し、
安全衛生・環境マネジメントシステムを推進し、
2024年から鵜近氏とともにTNFD対応に取り組んでいる。
各自治体にある河川流量、ダム貯水量、水質などのデータを調べればわかるのかもしれないと考えましたが、データを集める時間とコスト、それにそのデータからリスクの有無を読み解く専門的な知識が必要となるため、どうしたらよいのか正直困っていました。
そんなときにお声がけいただいたのが『流域リスクレンズ』のPOCでした。
『流域リスクレンズ』で行った水リスク分析とは?
ーー『流域リスクレンズ』のPOCでは、どのような分析をしたのでしょうか。
五十嵐)ステップ1とステップ2の2段階で分析していただきました。
まずステップ1では、当社の方で選んだ18拠点で水リスクのスクリーニングを行ってもらいました。取水と排水の両面から水リスクを数値化したことで、拠点ごとのリスクレベルを“見える化”することができました。
拠点ごとの水リスク分析結果イメージ

※村田製作所の分析結果ではありません。
これによって世界地図のレベルでは把握できなかった拠点間のリスクの差が明確になり、どの拠点を重点地域として扱うべきかの判断材料が得られたと考えています。TNFDのLEAPアプローチ※2における「重点地域の特定」にも活用できる成果だと考えています。
※2 LEAPアプローチ:企業が自然との接点を発見し(Locate)、依存関係と影響を診断し(Evaluate)、リスクと機会を評価し(Assess)、開示への対応を準備する(Prepare)ための実践的ガイダンス。
次のステップ2で、18拠点の中から3拠点を選んで、より詳細な流域の解析を行ってもらいました。水源や排水先から市街地を含む流域の水の流れを解析して、当社がどの流域、涵養域の水を取水しているのか、排水が流域のどこに影響するのかが地図上で可視化されて非常にわかりやすかったです。
拠点別の水リスク解析結果のイメージ(排水リスク)

※村田製作所の分析結果ではありません。
次のような点が、今回解析をして初めて得られた知見でした。
- 拠点がどの流域、涵養域から取水しているのか
- 排水が希少生物の生息地に流れ込む可能性があるか
- 水循環の全体像がどうなっているのか
解析結果を見たときに、科学的根拠に基づいて説明できる状態に一歩近づけたと感じました。
水リスクの分析を通じて見えてきたネクストアクション
ーー『流域リスクレンズ』で拠点の水リスクを分析してみて、今後のアクションとしてどのようなことができそうだと考えていますか。
鵜近)これまでの環境活動は「自分たちで排水管理をする、取水利用を削減する」といった形で、自社内の取り組みにとどまっていました。それが、今回の分析によって、ある拠点の取水は上流のダムと関係があり、そのダムに渇水リスクがある場合には「ダムの管理者とのより密接なコミュニケーションが必要」という形で、外部の関係者との連携が必要となることがわかりました。
排水でも、最終的にはある湖に流れ込むことが見えれば、拠点の関係者とのコミュニケーションでも「湖周辺の地域社会や生態系にも影響するから、排水管理を徹底してほしい」といった形で、ただ管理の徹底を伝えるよりも、具体的にイメージができるようなコミュニケーションに変化していくと思いました。

改めて、当社が利用する水資源は工場の敷地内で完結するものではなく、森林からダム、そして河川を通じて取水させていただき、排水したら河川を通して湖や海に流れ、地域住民や生態系に影響するという流域のつながりを実感することができました。
流域リスクの低減にステークホルダーと共に取り組む
ーー今後の展望を教えてください。
鵜近)先ほどもお話ししましたが、今回の水リスク評価を行ってみて、水源管理者とのコミュニケーションや、流域に暮らす市民への影響も考慮した排水管理といった形で、当社が流域に関わる主体の1人として、さまざまなステークホルダーと一緒にリスクの低減に取り組む必要があることを痛感しました。
その意味では社是で掲げている、コミュニティや環境と「共栄」し、一緒に「よろこび」をわかちあえるような存在でありたいという理念は間違っていなかったと思うとともに、その理念をTNFDの枠組みを活用しながら具体的な行動へとつなげていく必要があると考えています。
水はみんなのものだから、当社だけで独占せずに、使ったらきちんときれいにして戻す。当社の事業活動によって、自然環境に悪影響を及ぼさない。それを日本に限らず世界の拠点で実施していかなければならない。こうした使命感を持って、水資源の保全と管理を行っていきたいと考えています。
(本インタビューは、2026年7月6日に実施されたものです)
スコアだけで終わらない、実務で使える水リスク分析結果を提供
MS&ADインターリスク総研の『流域リスクレンズ』は、企業拠点の取水・排水情報に加えて、流域の水の流れ、気候変動影響、保護地域や重要自然エリアの近接性を踏まえて、リスクをスコア化するだけではなく、実務に落とし込んだ対応策を提供するサービスです。

個々の拠点や流域の特長に沿った課題の把握や具体的な対応策の検討ができるように、水リスクのモデル化・解析で高度な技術力を持つ「地圏環境テクノロジー」と共同で開発しました。
地圏環境テクノロジーの詳細HPはこちら:https://www.getc.co.jp/case-study/203/
複数拠点の中からリスク拠点をスクリーニングし、さらに個別拠点の詳細評価まで実施 。現場で活用できる実務的な情報 、ESG開示・TNFD対応・BCP・設備投資に役立つ情報をご提供します。
¥0
-

ESGリスクトピックス(2026年8月)
¥0
-
「適応」「レジリエンス」への注目さらに高まる―London Climate Action Week 2026 から見えた、気候変動のトレンド—【リサーチレター(2026年8月)】
1.LCAWとは
LCAWは、英シンクタンクのE3G(Third Generation Environmentalism)が主催する気候変動イベントであり、2019年に始まり、今年で第8回目を迎えた。開催期間中、ロンドン中心部の各会場では、自治体レベルのコミュニティ集会から、各国閣僚級の会合、国際機関や企業による大規模会議まで、幅広いイベントが同時多発的に行われる。都市全体が気候変動への関心を可視化する場となっている点に、このイベントの特徴がある。主催団体のE3Gによると、今年のLCAWでは対面・オンラインを合わせて10万人以上が参加、1,300超のセッションが開かれた。
また、LCAWは単なる政策フォーラムではない。ビジネスの世界においても、新サービスの発表、新たな連携の形成、新レポートの公表など、具体的な動きが集中する。今回も、企業や国際機関、NGO、政府関係者などによる、それぞれの立場における新しい取組みのアナウンスが多数みられた。
2.暑さの現状
(1) 2026年は記録的な熱波の中で開催
今回のLCAWでは、欧州における酷暑が現実の問題として強く意識された。LCAW開催期間中は、英国気象庁が猛暑に関する全国的な異常気象警報を発令した時期と重なった。熱波に関する報道が連日のように流れ、同期間中、人々の生活に様々な影響をもたらした。ロンドン交通局は、熱波による一部運休・大幅な遅延を考慮し、電車の鉄道利用者に不要不急の移動を控えるよう呼びかけた。実際、冷却空調設備の無いバスや電車路線も多く存在する。さらに、酷暑により学校が閉鎖され、病院が逼迫する事態が発生した。欧州各国では公共施設や住宅などにおけるエアコン普及率が低く、暑さへの社会的な備えが十分ではないため、高齢者や児童への健康影響が深刻化しやすい。LCAWイベント会場内でも暑さが頻繁に話題となり、一部イベントは熱波の影響で開催を取りやめたとも報じられている。
(2) サイエンスに基づいた「暑さ」の現状 -IPCC議長の発言より
地球温暖化が深刻化している中で科学者たちは将来をどう見ているのか。LCAW期間中に開催されたUNEP FI Global Roundtable 2026では、IPCC※4のジム・スキー議長が登壇し、科学的視点を踏まえた今世紀における気温上昇の展望について言及した。同氏は、1.5℃の気温上昇を短期的に超えること(オーバーシュート)は避けられないと明言した。その一方で、パリ協定の1.5℃目標※5が失われたわけではないとも述べ、炭素除去※6の重要性を強調した。つまり、温室効果ガス(GHG)排出削減だけでは不十分であり、将来の気温上昇を抑えるためには、炭素除去技術の活用が不可欠であるという認識である。
【図表1】LCAWにて開催されたUNEP FI Global Roundtable 2026の様子

(撮影:Mariana Castaño Cano / 10Billion Solutions for UNEP FI)
スキー氏はUNEPの分析内容を引用し、具体的なシナリオについて説明した。現行の政策によるGHG排出削減努力が行われた場合、2100年時点で約2.8℃の上昇、各国が決定した削減目標(NDC)を達成した場合は2.3~2.5℃の上昇、すべてのネットゼロ(実質排出ゼロ)目標が実現した場合は1.8~1.9℃程度の上昇幅となる。最終的な気温上昇幅を1.5℃水準に引き下げるためには、炭素除去の本格的な活用が前提となる。ただし、炭素除去が地球システムにどのような反応を引き起こすかは十分に解明されておらず、オーバーシュートの不可逆的影響についても不確実性が残る。さらに大気中から二酸化炭素を除去するための技術についても、まだ多くの課題が残されている。
重要なのは、暑さがもはや将来予測ではなく、現在進行形の経済・社会課題になっている点である。酷暑は単なる不快さの問題ではなく、交通、医療、教育、労働、インフラ全般に波及する。LCAWの議論は、こうした物理的リスクが欧州でも現実化していることを、あらためて印象づけるものであった。
【図表2】産業革命前水準と比較した際の、21世紀末における温度上昇(℃)

※UNEP資料では「NDCの達成」シナリオには「無条件NDCシナリオ」と「条件付きNDCシナリオ」の2つが示されている。図表の「NDCの達成」のシナリオの概要は「無条件NDCシナリオ」の内容を紹介している。「条件付きNDCシナリオ」とは、無条件NDCシナリオに加え、資金、技術移転、能力構築などの国際的な支援(を受けること)を実施の条件とするNDC目標も含まれる。
(ジム・スキー氏の講演内容及びUnited Nations Environment Programme (2025)「Emissions Gap Report 2025」を基に筆者作成)
3.焦点は「適応」「レジリエンス」へ
-*-*-*-*-
今回のLCAWを通じて最も強く感じたのは、「レジリエンス」という言葉が、ほぼすべてのイベントで共通言語になっていたことである。会場では、適応やレジリエンスといった言葉が頻繁に使われていた。気候変動の影響がすでに顕在化している以上、企業や金融機関は「将来のGHG排出削減」だけでなく「今起きているリスクへの備え」を同時に求められているのである。
UNEP FI Global Roundtable 2026にて、ある登壇者は、「私たちは、ある種矛盾しているともいえる2つの異なるシナリオに同時に対処しなければならない。つまり、気温上昇を1.5℃または2℃に抑えるべく努力し、少なくともパリ協定の目標を維持しようと努める一方で、3℃の上昇という事態にも備える必要がある。したがって、一方のシナリオを想定するあまり他方を軽視するようなことは避け、両者の間でバランスを見出すことが極めて重要となる」と述べた。気候政策や企業戦略は、より厳しい物理的リスクを織り込んだうえで、なお持続可能な事業モデルを構築する必要性が改めて強調された。
IPCC議長のスキー氏も、次期評価サイクルでは適応策への注力が一層高まると説明した。加えて、次期評価サイクルで重視される課題が「資金(ファイナンス)」であると主張した。これまでの報告書には資金に関する章は設けられていなかったが、次期評価サイクルでは初めて資金についての章が盛り込まれる予定であると述べた。この観点では、適応資金の多くがいまだ公的資金に依存していると指摘し、民間資金を適応策に呼び込むことを強調した。
4.英国における自然を活用した洪水対策の取組み
(1) 英国でも深刻化する洪水被害と求められる適応策
洪水リスクは適応策が求められる重要な論点の一つである。実際、LCAW開催国である英国では、洪水リスクがすでに社会経済の広範な領域に影響を及ぼしている。英国気候変動委員会(CCC)※7は2026年5月に「A Well-Adapted UK:第4次リスク評価報告書(以降、本報告書)」を公表した。本報告書は500ページ超におよび、現在から将来にかけての気候変動リスクが、健康、土地利用、経済を含む14の主要なシステムに与える影響や、求められる行動を提示している。
本報告書によれば、追加的な適応策を講じなければ、気候変動によるコストが2050年までに年間GDPの5%に達する可能性があると警告している。一方で、主要な適応策を実施するには、官民合わせて年間約110億ポンド(現在の日本円にして約2兆3,540億円※8)の追加投資が必要とされる。洪水対策はその中でも、冷却対策に次いで多額の資金が求められる分野である。
英国では、河川、地表水、沿岸部に起因する洪水リスクが今後さらに高まる見込みである。2050年代における最も激しい短時間強雨は、20世紀後半と比べて降水量が15~60%増加すると予測されている。また、河川流量のピークは、特に北部や西部の流域において、20世紀後半と比べて最大45%増加する見通しである。
(2) 洪水への適応策としての「Nature Flood Management(NFM:自然を活用した洪水管理)」とは
洪水リスクが高まる中、英国ではNature Flood Management(NFM:自然を活用した洪水管理)と呼ばれる洪水対策の試験的導入が各地で進められている。NFMとは、自然の仕組みを活用して洪水の危険性を低減する手法である。具体的には、森林、河川および氾濫原、土壌、沿岸域の管理などが挙げられる。NFMは、こうした自然が本来持つ機能を保護・回復・模倣することで、水の流れを緩やかにし、水を一時的に貯留する役割を果たす。
英国政府も、NFMの導入拡大を進めている。2023年9月には、英国環境庁(Environment Agency)と環境・食糧・農村地域省(DEFRA)が、新たなNFMプログラムを通じて洪水レジリエンスを向上させるため、2,500万ポンド(現在の日本円にして約53億5千万円)の資金を拠出すると発表した。このNFMプログラムは、2017年から2021年にかけて60件のプロジェクトを実施した「NFMパイロットプログラム」(予算1,500万ポンド、現在の日本円にして32億1千万円)の知見を基盤としており、その成果を踏まえて展開されている。2026年7月時点では、計35件のプロジェクトが承認され、各地で現場作業が進められている。
(3)NFMの市場創設に向けた動き
LCAWでは6月25日に「Water Resilience Investment Summit(水レジリエンス投資サミット)」が開催され、会場は多くの参加者で埋め尽くされた。ここでは、FloodAction Coalitionの取組みが紹介された。同イニシアチブは、2028年までに10億ポンド(現在の日本円にして約2,140億円)規模の水レジリエンス市場を創出することを目指している。湿地再生、森林造成、流域の再湿潤化といった自然ベースの洪水対策を、投資可能なインフラ資産クラスへ転換する構想である。洪水対策を単なる公共事業ではなく、レジリエンス投資として捉える発想が印象的であった。
【図表3】FloodAction Coalitionが主催した水レジリエンス投資サミットの会場

Water Resilience Investment Summitでは、FloodAction Coalitionの活動内容の紹介に加え、同イニシアチブが支援する5つの進行中プロジェクトのピッチプレゼンテーションが行われた。
(筆者撮影)
本イベントの議論では、NFMはインフラ事業者、保険会社、投資家、政府機関、環境団体、プロジェクト開発者、地主、自治体など、多様な主体を巻き込むことが前提であると整理されていた。水はあらゆる土地の境界を越えて流れるため、単一の主体のみで対応するのではなく、流域全体での発想が必要となる。つまり、NFMを活用した洪水対策は技術の問題であると同時に、協働とガバナンスの問題でもあることが強調された。
また本イベントでは、Googleの社会奉仕事業を担うGoogle.orgがFloodAction Coalitionに100万ポンド(現在の日本円にして約2億1,400万円)を拠出し、「UK Water Resilience Intelligence Platform(英国水資源レジリエンス情報プラットフォーム)」の開発を支援すると発表した点も注目に値する。このプラットフォームは、水文モデル、インフラ・資産データ、保険・リスクデータ、流域情報などを統合し、組織が活用できる単一の情報基盤を構築するものである。これにより、「洪水や干ばつのリスクにさらされている場所はどこか」「自然環境への投資が最も効果的にリスクを軽減できる場所はどこか」「レジリエンスの価値はどれくらいか」を可視化することが可能になる。
Googleの登壇者は、データに関する課題は、必要なデータが存在しないことではなく、データが分散しており、一貫して活用されていないことにあると指摘した。したがって、課題の核心はデータ連携のガバナンスにあるとの認識が示された。
5.今後の展望
(1) COP31に向けて、進む「電化促進」の動き
LCAW期間中、電化の促進も重要なテーマの一つであった。中東をめぐる地政学的状況の変化に起因する化石燃料危機は、各国政府や企業に対し、変動の大きい化石燃料からクリーンエネルギーシステムへ迅速に移行する必要性を強く認識させた。その背景には、経済安全保障やエネルギー価格の安定を確保するうえで、電化が戦略上の重要課題になっているという認識がある。こうした流れを受け、LCAWでは電化を後押しする新たな動きが見られた。
COP31議長はLCAWのイベントにおいて、電化は気候変動とエネルギー価格高騰への世界的な対応の中核となるべきだと述べた。また、家庭や企業が価格変動リスクを軽減するためにも、電化は不可欠であると指摘した。同議長は、直前に開催されたボンでの国連気候変動交渉会議においても、世界の最終エネルギー需要に占める電化率を現在の約20%から2035年までに35%へ引き上げる「35×35」目標を提案している。
さらに欧州委員会はLCAWの場で、クリーンな電化を加速する新たなプラットフォーム「Electrify Now」を発足した。同プラットフォームは、上記の「35×35」目標を実現するための推進役として位置づけられており、化石燃料への依存度が高い輸送、産業、建物部門での電化を加速することを目指している。COP30議長国であるブラジル、COP31議長国であるオーストラリアとトルコ、COP32議長国であるエチオピアに加え、カナダ、フィリピン、韓国、英国、国際エネルギー機関(IEA)、国際再生可能エネルギー機関(IRENA)が主導するこのプラットフォームは、企業や金融機関も参加しており、他の主体にも参加が開かれている。
(2) 求められる適応ビジネス
LCAWへの参加を通じて、気候変動対応における議論の焦点が、従来の「GHG排出削減の追求」から「適応・レジリエンスを含む総合的対応」へ移っていることを実感した。とりわけ、暑さ、洪水、水の枯渇といった物理的リスクは、すでに顕在化している課題である。今後は、適応対策を単なる防災対応にとどめず、新たな事業機会として捉える視点が一層重要になると考えられる。
<参考文献>
- BBC.(2026年6月24日)Heat adaptation event cancelled as heatwave grips.
https://www.bbc.com/news/articles/c3vyz6w5z0zo - Climate Change Committee. (2026年5月20日) A Well-Adapted UK – the Fourth Independent Assessment of UK Climate Risk (CCRA4-IA).
http://www.theccc.org.uk/publication/a-well-adapted-uk/ - COP31 Turkiye.(2026年6月22日)COP31 Presidency opens London Climate Action Week with call to accelerate electrification.
https://cop31.tr/news-detail/london-climate-action-week-2026 - European Commission.(2023年6月23日)Electrify Now ? a global initiative
https://energy.ec.europa.eu/topics/eus-energy-system/electrification/electrify-now_en - E3G.(2026年7月1日)London Climate Action Week 2026: Don’t stop talking about climate
https://www.linkedin.com/pulse/london-climate-action-week-2026-dont-stop-talking-e3g-kvfge/ - Gov.uk.(最終更新日:2026年7月6日)Natural flood management
https://www.gov.uk/guidance/natural-flood-management(2026年7月22日アクセス) - London Climate Action Week.
https://londonclimateactionweek.org/(2026年7月22日アクセス) - TheConduit. FloodAction Coalition.
https://www.theconduit.com/floodaction-coalition/(2026年7月22日アクセス) - The Guardian. (2026年6月22日)Rail passengers told to travel only if essential amid red extreme heat warning.
https://www.theguardian.com/business/2026/jun/22/rail-passengers-travel-heatwave-train-services-chiltern - The Guardian.(2026年6月26日)UK June heat record broken for third day in a row as ministers urged to act.
https://www.theguardian.com/environment/2026/jun/26/uk-government-urged-to-act-on-devastating-impact-of-heatwaves - United Nations Environment Programme (2025). Emissions Gap Report 2025: Off target – Continued collective inaction puts global temperature goal at risk [Olhoff, A., chief editor; Lamb, W.; Kuramochi, T.; Rogelj, J.; den Elzen, M.; Christensen, J.; Fransen, T.; Pathak, M.; Tong, D. (eds)].Nairobi.
https://doi.org/10.59117/20.500.11822/48854 - United Nations Environment Programme Finance Initiative. UNEP FI Global Roundtable 2026 23-25 June 2026 | London, United Kingdom and Online.
https://www.unepfi.org/GRT2026/(2026年7月22日アクセス) - 外務省(2026年6月23日)『国連気候変動枠組条約第64回補助機関会合(SB64)結果概要(科学上及び技術上の助言に関する補助機関第64回会合(SBSTA64)、実施に関する補助機関第64回会合(SBI64))』
https://www.mofa.go.jp/mofaj/ic/ch/pagew_000001_02670.html - 外務省(2026年6月23日)『国連交渉(COP、CMP、CMA、SB)』
https://www.mofa.go.jp/mofaj/gaiko/kankyo/kiko/cop_sb_index.html - 国際連合広報センター『総会』
https://www.unic.or.jp/info/un/un_organization/ga/(2026年7月10日アクセス) - 日本銀行(2026年7月17日)『基準外国為替相場及び裁定外国為替相場(令和8年8月中において適用)』
https://www.boj.or.jp/about/services/tame/tame_rate/kijun/kiju2608.htm
※1 国連気候変動枠組条約(UNFCCC)第64回補助機関会合(通称、SB64)を指す。気候変動枠組条約には、年1回のCOPに加えて、補助機関の会合が毎年5~6月に2週間、ドイツ・ボンにて開催される。ここでは毎年11月に開催されるCOPなどに向けて締約国が議論し、結論文書等が採択されることとなっている。SB64は2026年6月8日~6月18日(ドイツ・ボン現地時間)に開催された。
※2 全ての国連加盟国によって構成される国連の主要な審議機関。毎年9月中旬に開会される。
※3 気候変動に関する最大の国際会議。全ての条約締約国が参加し、条約の実施に関するレビューや各種決定を行う。2026年は11月9日から20日にかけて、トルコ南部の地中海沿岸都市アンタルヤで開催される予定。
※4 「Intergovernmental Panel on Climate Change」の略で、日本語では「気候変動に関する政府間パネル」と呼ばれる。1988年に世界気象機関(WMO)と国連環境計画(UNEP)によって設立された。各国政府の気候変動に関する政策に対し、科学的な知見を評価・提供する国際的な政府間組織。
※5 パリ協定とは、2015年に開催されたCOP21において採択されたGHG排出削減などのための国際枠組み。1.5度目標とは、パリ協定で示された「産業革命以前に比べて、世界の平均気温の上昇を2℃以下に、できる限り1.5℃に抑える」という国際的な目標のこと。
※6 大気中の二酸化炭素(CO2)を実際に取り除く技術の総称。
※7 2008年に設立された機関。政府から独立した立場で、エビデンスに基づき排出削減目標について政府に助言を行うとともに、GHG排出削減に向けた進捗状況を議会に報告する。
※8 本稿では日本銀行の基準外国為替相場(令和8年8月)を基に、1GBP=214円で計算。
¥0
- BBC.(2026年6月24日)Heat adaptation event cancelled as heatwave grips.
-

経済安全保障とサステナビリティの交接点 ―G7エビアン・サミット「重要鉱物のサプライチェーン確保に関するG7首脳宣言」を手がかりに
¥0
-

GPIFがインパクト投資の報告書を公表 国内では急拡大、欧米機関投資家は戦略の可視化を志向
¥0
-

サプライチェーンの起点“調達”もネイチャーポジティブ対応|環境省が実践ガイドラインを公表
¥0
-

CDPが環境テーマに「海洋」追加 2026年開示サイクルから|ESG環境情報開示の最新動向
¥0
-

みんなで街のレジリエンスを高める「流域治水」とは?水災害激甚化に立ち向かう新たな挑戦 ―【連載企画】流域治水とグリーンインフラ(Eco DRR)に関するアンケート調査結果を読み解く 第1回
¥0
-

サステナビリティ推進による「価値創出プロセス」可視化支援サービス
¥0
-
自然の力を生かした防災・減災と損害保険会社の役割【リサーチレター(2026年7月)】
1.なぜ今、自然を生かした防災・減災なのか
近年、気候変動の進行などにより、台風や豪雨、それに伴う洪水や土砂災害等、自然災害の激甚化と頻発化が問題となっている。国連防災機関(UNDRR)が発行した「Global Assessment Report on Disaster Risk Reduction 2025」によると、1970年から2000年の間、自然災害によって生じた直接的な損失額は年間平均700億~800億ドルだったが、2001年から2020年の間には、1,800億~2,000億ドルとなった(物価調整済みの値)。それだけでなく、より広範な社会・生態系の損失を考慮に入れると、推計される損失額は、年間およそ2.3兆ドルに達する。
また、国内では環境の変化だけでなく、地方の過疎化や高齢化、インフラの老朽化等により、地域社会の脆弱性も高まっている。これまで、防災・減災対策はダムや堤防、護岸等のグレーインフラが中心となっていた。しかし、これだけではリスクを十分にコントロールできない局面が増えている。加えて、整備や維持のコスト、生態系への影響も課題となっている。
こうした背景から「自然に根ざした解決策(NbS)」や、その一つであるグリーンインフラを既存のグレーインフラとともに活用することが進められている。洪水緩和、土砂流出防止、気温調整等の防災・減災機能だけでなく、生物多様性保全、地域住民のウェルビーイングなど、多くの便益をもたらすものとして注目されているからだ。
日本では2015年以降、国の計画や戦略の中にグリーンインフラが盛り込まれ、近年は社会実装に向けた取組みが進められている。防災・減災や地域づくりの手法の一つとしての期待は大きい。
2.NbS・グリーンインフラとは何か、何に役立つのか
(1)NbSとグリーンインフラの基本的な考え方
NbSは、自然の持つ多機能な特性を生かし、生物多様性や気候変動だけでなく、防災・減災や食料問題、人間の健康増進などといった、複数の社会課題を同時に解決することを目指す取組みである。2009年にIUCN(国際自然保護連合)が提唱し、「昆明・モントリオール生物多様性枠組」の目標8・11にも、この要素が盛り込まれている。また、NbSの中には「生態系を基盤とした防災減災アプローチ(Eco-DRR)」「気候変動適応策(EbA)」「グリーンインフラ」なども含まれる。
NbSのカテゴリとその例
NbSアプローチのカテゴリ
例
生態系回復アプローチ
生態系再生
生態工学 など
問題別のアプローチ
生態系を基盤とした防災・減災(Eco-DRR: Ecosystem-based Disaster Risk Reduction)
生態系を基盤とした気候変動適応(EbA: Ecosystem-based Adaptation) など
インフラに関連するアプローチ
グリーンインフラストラクチャー
自然インフラストラクチャー
生態系を基盤とした管理アプローチ
統合的な沿岸管理
統合的な水資源管理
生態系保全アプローチ
保護地域管理を含むエリアに基づく保全アプローチ(政府等による保護区域・OECM)
出典:吉田尚也編(2021).『BIOSITY No.86 NbS 自然に根ざした解決策 生物多様性の新たな地平』.ブックエンド
日本でも2015年以降、国の計画や戦略の中でグリーンインフラが位置づけられ、近年は社会実装に向けた取組みが進んでいる。国土交通省は、その定義を「自然の多様な機能を活用した社会資本」とした。このように、防災・減災にとどまらず、快適な地域づくりやウェルビーイング向上にもつなげようとしている。2020年に「グリーンインフラ官民連携プラットフォーム」が設立されたほか、2026年1月には「『グリーンインフラの活用が当たり前の社会』の実現」を目指す、2030年までの計画「グリーンインフラ推進戦略2030」が策定された。本計画では2050年の「『自然共生社会』の実現」に向け、環境整備策やグリーンインフラの実装事業に個別のKPIが設定※1されている。
※1)前者に「政令市が存在する全都道府県でGI(筆者注:グリーンインフラ)に関する融資又は金融商品を1件以上創出」など。後者に「グリーンインフラ官民連携プラットフォーム会員のうち、雨庭に関連する取組みをした会員数を500者にする」など。
(2)防災・減災や地域にもたらす効果
-*-*-*-*-
NbSの中でも、グリーンインフラには、雨水をためる、しみこませる、流れを緩やかにするなどの働きにより、洪水や土砂災害の被害を和らげる効果が期待されている。
東京都内では、市民参加のもとで雨庭※2などの小規模グリーンインフラを面的に広げ、水災リスクの低減を図る取組みが行われている。海抜が低いなどの要因から都市型水害のリスクが高い墨田区では、かねてから雨水を貯める設備(雨水タンク等)を設置してきた。それだけでなく、雨どいプランター、薄型雨庭など、すき間を生かした小規模グリーンインフラモデルを住民参加型で設置した。さらに、それらの運用実態や効果を検証するために、水位・温度をモニタリングし分析を行っている。
小規模グリーンインフラの設置例

出典:墨田区環境政策課(2026).すみだ雨水活用ガイド.墨田区
その結果は区の「すみだ雨水活用ガイド」や助成制度(浸透ます・トレンチへの拡充)に反映されている。雨水タンクの水位をリアルタイムで見える化し、豪雨前の事前排水を促す仕組みづくりも進めており、下水道の負荷軽減に資する「分散型インフラ」のモデルとなっている。
この他にも、武蔵野台地の「雨にわ」事業は、局地的大雨が増えるなか、護岸工事などの「雨をはやく流す」対策の限界を踏まえ、宅地レベルで雨を貯めて浸透させるNbSの普及・実証がある。世田谷・武蔵野の2地域で、調査・計画から施工・維持管理・モニタリングまで一連のプロセスを実施した。それを通じて定量データを蓄積している。また、行政による技術指標(「世田谷区雨水流出抑制施設技術指針」)の整備も進んでいる。さらに、NPOや地域の財団法人が主催するワークショップなどに、未就学児から高齢者まで300名以上が参加し、防災意識と生物多様性への理解を高めている。
※2)住宅や事業所の敷地の一角に設置される、雨水を貯留・浸透させるための植栽のこと。
(3)防災以外の多面的な効果
ある金属加工機械メーカーは、事業所の設備更新に伴ってグリーンインフラを整備した。同事業所は広大な敷地面積を持ち、ここでの雨水貯留対策は、周辺住宅地へ与える影響が大きい。また、敷地森林の約8割が単一種の人工林となっており、グリーンインフラ整備による生物多様性の回復も効果的であった。そこで、在来種中心の多様な植栽を含めた、バイオスウェル※3と雨庭を整備した。地内に降った雨を敷地内で浸透・浄化させ、地域の水害・水質リスクを抑えつつ、休憩に使える緑地として従業員に開放している。これにより、雨水管理機能、環境・生物多様性配慮、従業員の健康・コミュニケーション促進を、一つの取組みで同時に実現した。加えて、雨水浸透・貯留の様子が可視化されたことは、従業員の防災意識向上にもつながるとしている。企業での「人的資本」向上という価値も生み出しうると評価されている事例である。
※3)砂利を敷き詰めた、深さ70cm程度の側溝。雨水を貯留し、ゆっくりと地中に浸透させる効果がある。雨庭に比べ、水質浄化機能が強調されることが多い。
3.損害保険会社の役割と普及に向けた課題
(1)災害の増加と保険への影響
世界銀行は、自然災害の激甚化によって保険金請求が地理的または部門的に集中すると、損害保険会社の収益性や補償能力の低下につながる可能性があると指摘した(2022)。背景には、自社の財務負担の増加と、保険料引き上げの必要性という2つの要因がある。財務負担が増すにつれて保険料が上昇していき、ニーズの高まりと相反して、財務的に加入しづらくなる可能性がある。すると、保険普及率が低下し、顧客数は減少してしまう。
これは災害の激甚化・頻発化と、保険に加入できないことの悪循環を招く。この状態に陥ると、損害保険会社の損失は増え、十分な補償を受けられない主体が社会全体で拡大することになる。そして企業や個人の経済的負担と、それに伴う社会的な悪影響が増加する。
さらに、再保険コストの上昇や引受制約の強まりも、長期的な事業継続性の懸念へとつながる。そこで、災害発生前のリスク評価やリスク低減支援など、リスク自体の低減への関与が重要な経営課題となる。
(2)損害保険会社に期待される役割
このように、自然災害による影響やリスクが大きいゆえに、保険セクターはその対策として自然資本の損失を低減する役割を期待されている。自社の収益性向上の戦略と、自然を回復させる取組みが重なるためだ。期待される内容とそれに付随する機会は、大きく3つに分類できる。
① 資金や仕組みを通じた後押し
現在、ネイチャーポジティブ※4に向けて自然を再生するために提供される資金は、自然の状態を悪化させる資金の流れに比べて不足している。NbSへの資金拠出は世界全体で推定2,000億ドルとされているが、これは必要な資金の約3分の1である。反対に自然にマイナスの影響を与える資金は、7兆ドルにも及んでいる。(UNEP、2023)
損害保険会社の事業によって、自然資本へ直接的に損害を与えるリスクは少ないとされる。しかし、企業への保険引受や投資が、自然への悪影響につながる可能性はある。一方で、自然の保全によってレジリエンスを高めることは、損害保険事業をするうえでのリスクを低減し、事業活動への好影響をもたらすことができる。顧客企業が災害に遭うリスク(物理的リスク)や自然への配慮に欠けた事業への訴訟リスク(移行リスク)などが、保険金の支払い増加(金融リスク)として自社に降りかかる可能性を低減できるからだ。そこで、ネイチャーポジティブな事業活動を行う企業への投資や、保険契約でのインセンティブの設定などが検討、推進されている。
他にも、自然保護や生態系回復のプロジェクトを支える保険の試みも、海外ではみられる。こうした取組みは、プロジェクトの継続性を高めることにつながる。
※4)「2030年までに自然の損失を止め、反転させる。そして、2050年までに完全回復を達成する」ための国際目標。
② データや分析による効果の見える化
世界銀行(2022)や環境防衛基金(2025)のレポートでは、損害保険会社が保有しているであろう自然災害リスクのデータや解析モデルの活用が訴えられている。これにより、NbSによって「どの程度リスクが下がるのか」や、NbSが「投資に見合うのか」を示せる可能性がある。NbSは、防災・減災に有効とされながらも「どの程度リスクが下がるのか」「投資に見合う効果があるのか」が見えにくく、導入の大きな障壁となっている。環境防衛基金の同レポートでは災害(洪水・内水・高潮・土砂災害など)のハザードモデルや保険金支払データ、リスクマップ作成能力はこの「見えにくさ」を解消する役割を担いうるとしている。
環境省は「ネイチャーポジティブ経済移行戦略ロードマップ(2025-2030年)」(2025年)の中で、ネイチャーポジティブ経済への移行を訴えている。それに向けた道筋の一つとして、「情報開示の促進とネイチャーファイナンスの拡大による、ネイチャーポジティブ経営の拡大・深化」を提示した。
環境省によると、企業が自然関連財務情報の開示(TNFD)などに取組み始めている一方で、その成果が資金調達や需要拡大、企業価値向上に十分つながっていない。また、金融機関や投資家も評価指標が未整備なため、投融資判断が難しい現状があるという。これらを受けた課題として生物多様性・自然資本に関する「データ整備」や「価値取引を見据えた価値評価」等を挙げており、損害保険会社によるデータやモデルの提供が貢献できる可能性がある。
海外では、既に商品設計への反映を行っている事例もある。ある損害保険会社は、「グリーンルーフ」と呼ばれる、屋根に植物を植え雨水を貯留する設備を整えた顧客を、保険料割引の対象とする制度を設けている。同社はアプリを活用して、自宅の安全度を検証できるサービスも提供している。水災や火災、防犯等のテーマに関する質問に回答すると、スコアに応じてランクが付与される。こうした情報をもとに割引率が決まり、スコアを改善するためのアドバイスも得られるという。
③ 地域連携
先述のように、NbSは企業単独ではなく、流域や地域単位などの広範囲での取組みが必要になる。自治体、企業、住民と幅広い接点を持つため、地域の関係者をつなぐ役割も期待される。
その一例として、海外で森林の保全と農業再生を目的としたプロジェクトに損害保険が関与したケースがある。この事例は、「侵略的外来種」「湿地の管理」「人間と野生生物の衝突」などの課題の解決を目指したものだ。この活動を継続していくための施策として、保険制度のパイロットテストを実施している。このケースでは、ある損害保険会社が団体保険を組成した。同社は保全事業者へ向けて、対象区域内での小麦やコメ等の作物への動物からの被害をカバーする、損害賠償責任保険を提供している。このプロジェクトが成果をあげられず、野生生物による農作物被害を発生させてしまった賠償責任に対して、補償するものだ。これにより、失敗した際の金銭的なリスクを軽減でき、自然保護・回復に取組みやすくなる。住民は、政府や自治体などによる補助金よりもはるかに簡単な手続きで、迅速に補償を受けられる。これは、保全活動への社会的受容性を高める効果がある。今後は自治体や政府による保険加入が検討されているそうだが、こうした組織にとっても、補助金制度の維持管理に必要な手間や経費を削減できるメリットがある。さらに、保険料を支払ったとしても、補助金にかかっていた支出が削減されることによって余剰が生まれる可能性もある。
NbSプロジェクトでの損害賠償責任保険パイロットテストにおける相関図
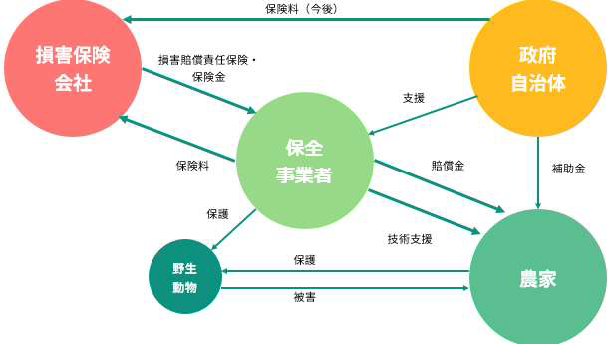

出典:IUCN WCCでの講演と講演資料を基に筆者作成
(3)普及に向けた課題
NbSによる便益は、実際に取組みを行った地点だけでなく広範囲に及ぶことがある。このため、費用を負担しない人も恩恵を受けやすく、投資が進みにくい課題が生じる(フリーライダー問題※5)。また、効果が現れるまでに時間がかかることもある。こうした問題が、各地で大規模なNbSを推進するにあたっての妨げになっている。災害後の補償を中心に発展してきた保険の仕組みに対して、予防的な措置へはインセンティブや商品の設計が進みづらい面もある。さらに、効果は地域や設計によって変わるため、評価方法や基準作りも重要になる。
※5)NbSを活用した水害の減災を目指す取組みによる、保険金支払いの削減を例として考えてみる。湿地帯の再生や雨庭の設置による効果は、事業の実施主体や土地の提供者以外も享受できる。そうした企業や住民に保険を提供している損害保険会社は、NbSの設置や維持管理と、それに伴う業務にかかるコストを負担せずに利益を得られる。また、湿地帯や雨庭で植生や生物が定着し、生物多様性の効果が発現するには一定の期間を要する。施工後、維持管理の段階に何らかの理由で取組みから外れ、保険契約も共に失うことがあれば、その後に契約する損害保険会社が効率的に利益を得る可能性がある。
4.今後の展望
気候変動による自然災害の頻発化・激甚化や生物多様性の損失は、損害保険事業の持続性に直結する課題であり、「補償」だけでは対応しきれなくなることも考えられる。
様々な企業・機関からの報告を踏まえると、損害保険会社は自社の引受・投資能力、保有データ、顧客チャネルを生かし、予防・低減の側面へ積極的にコミットする戦略が不可欠である。資金供給、公的資金と民間資金を組み合わせたプロジェクト化支援や新たな保険商品の開発、効果の「見える化」への支援、流域単位・地域連携による実装が重要である。
一方、単独の損害保険会社だけでは採算や持続性を確保しにくい。したがって、自社事業と並行して自治体や企業と協働しながら、自然の力を生かした防災・減災を広げていくことが不可欠だ。
【参考文献】
- Kousky, C., and T. Burley. (2025). Nature for Insurance and Insurance for Nature. Environmental Defense Fund.
- International Bank for Reconstruction and Development. (2022). Insuring Nature's Survival: The Role of Insurance in Meeting the Financial Need to Preserve Biodiversity. The World Bank.
- Interpolis. Klimaatbestendig wonen.
https://www.interpolis.nl/wonen/klimaatbestendig-wonen - Interpolis. Veiligheidsmeter.
https://www.interpolis.nl/verzekeren/veiligheidsmeter - NPO法人 雨水市民の会、東京都墨田区.下町×雨・みどりプロジェクト.グリーンインフラ官民連携プラットフォーム:
https://green-infra-pdf.s3.ap-northeast-1.amazonaws.com/%E7%89%B9%E5%88%A5%E8%B3%9E_%E4%B8%8B%E7%94%BA.pdf - TIMALSINAKiran. (2025). Showcasing Nature-based Solutions from Jalthal & Bardia: Ecological Restoration and Human-Wildlife Conflict Management. IUCN WCC. Batabaraniya Susan Karya Samuha Nepal.
- United Nations Office for Disaster Risk Reduction (2025). Global Assessment Report on Disaster Risk Reduction 2025: Resilience Pays: Financing and Investing for our Future.@
- グリーンインフラの市場における経済価値に関する研究会.(2024).グリーンインフラの事業・投資のすゝめ 概要版.国土交通省.
- 墨田区環境政策課.(2026).すみだ雨水活用ガイド.墨田区
- 株式会社日比谷アメニス.(株)アマダ富士宮事業所 グリーンインフラ整備工事~広域雨水管理と事業所内ウェルビーイングを両立するグリーンインフラのデザイン~.グリーンインフラ官民連携プラットフォーム:
https://green-infra-pdf.s3.ap-northeast-1.amazonaws.com/poster1-5.pdf - 古田尚也.(2021).特集NbS 自然に根ざした解決策 生物多様性の新たな地平.BIOCITY NO.86.
- 国土交通省.(2026).グリーンインフラ推進戦略2030.国土交通省.
- 特定非営利活動法人雨水まちづくりサポート、一般財団法人世田谷トラストまちづくり.武蔵野台地における『雨にわ』によるNbSの普及・実証事業.国土交通省:
https://www.mlit.go.jp/sogoseisaku/environment/content/001864864.pdf
¥0
-
カーボンクレジットの概要と国際的な市場の動向【リサーチレター(2026年7月)】
1. カーボンクレジットとは
(1) 概念
カーボンクレジットは、企業が森林保護や省エネルギー機器の導入などによって達成したGHG 削減量や吸収量をクレジットとして発行し、他企業などに売買できる仕組みである。ここでいうクレジットは、排出量削減の証明書のようなものである。クレジットは図表1のとおり、「①削減努力をしなかった場合の見込み排出量(ベースライン)」から「②削減努力をした場合の実際の排出量」を差し引いて算出される。一般的にカーボンクレジット1 単位は、1t-CO2eと表される。クレジットの購入者は、自社で削減が困難な排出量を埋め合わせる、相殺(オフセット)ができる。
【図表1】カーボンクレジットの考え方
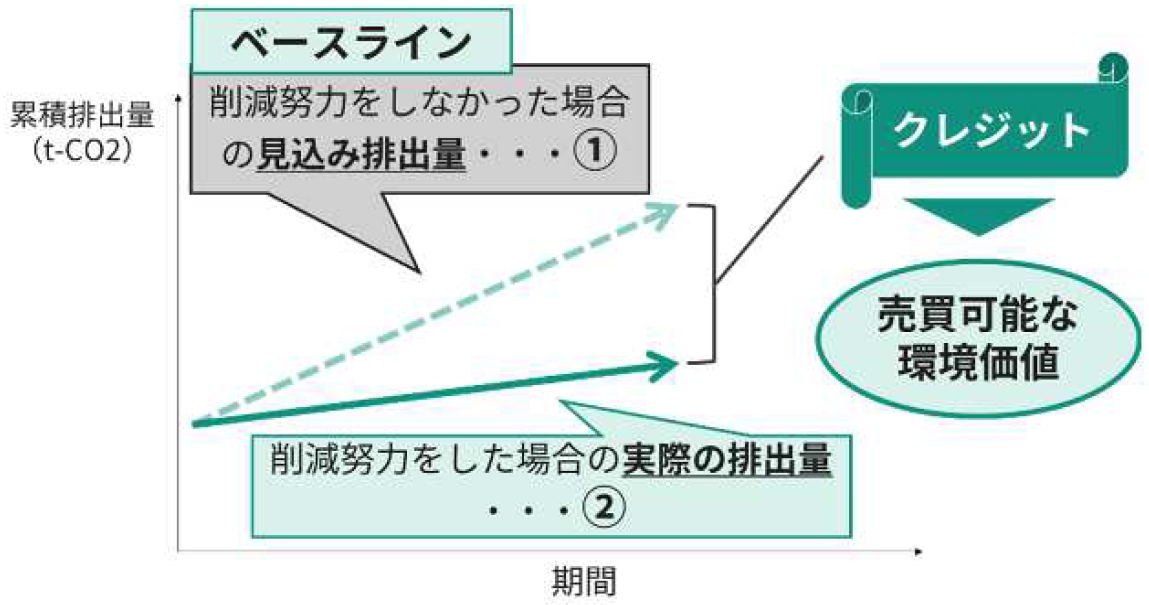
カーボンニュートラルの実現に向けたカーボン・クレジットの適切な活用のための環境整備に関する検討会
「カーボン・クレジット・レポート」を基に筆者作成
(2) カーボンクレジットを創出するためのプロジェクト
カーボンクレジットを創出するためのプロジェクトは、排出回避・削減によるクレジット(削減クレジット)と炭素吸収・除去によるクレジット(除去クレジット)の 2種類に大別でき、それぞれをさらに技術ベースと自然ベースに整理できる。具体的なプロジェクトの例は図表2のとおりである。
「削減クレジット」とは、「既存の取組みにおいて、以前と比べて GHG 排出量を減少させるプロジェクト」によって創出されたクレジットである。対して、「除去クレジット」とは、大気中の炭素(CO2)を実際に取り除くことで創出したクレジットである。一般的に、炭素を除去する技術を総称して、炭素除去(CDR:Carbon Dioxide Removal)技術と呼ぶ。
「技術ベース」とは、産業活動などの人工的な取り組みによるプロジェクトに基づくクレジットの区分であり、対して「自然ベース」とは森林や海洋などの自然環境に働きかけるプロジェクトに基づく区分である。
【図表2】カーボンクレジットの創出プロジェクトによる類型
排出回避‧削減(削減クレジット)
炭素吸収‧除去(除去クレジット)
技術ベース
再エネ機器の導入
設備効率の改善、省エネ促進
燃料転換
輸送効率改善
廃棄物管理 など
DACCS※(Direct Air Capture and Storage)
BECCS※(Bioenergy with Carbon Capture and Storage) など
自然ベース
REDD+※
森林保護
泥炭地保護
沿岸域(マングローブ林など)の保護 など
植林‧再植林(ARR:Aff orestation, Reforestation, and Revegetation)
バイオ炭 など
カーボンニュートラルの実現に向けたカーボン・クレジットの適切な活用のための環境整備に関する検討会
「カーボン・クレジット・レポート」を基に筆者作成
※REDD+とは、途上国における森林減少・劣化の抑制や森林保全によるGHG排出量の減少を目指し、資金などの経済的なインセンティブを付与することにより、排出削減を行おうとする取組み。
※DACCSとは、大気中から直接CO2を回収し、それを地中深くに長期間にわたって安定的に貯留する一連の技術の総称。
※BECCSとは、生物資源を燃料とするバイオマスを燃焼する際に発生するCO2を回収し、貯留する技術の総称。
(3) カーボンクレジットを発行するメカニズムと利用目的
カーボンクレジットを発行するメカニズム(制度)は、以下の3つに整理される。
①地域・国家・地方政府のクレジットメカニズム:
特定の国・地域の法律などを根拠とし、その管轄内で流通することが意図されている制度。J-クレジット制度(日本)や、活用が進むAustralian Carbon Credit Unit Scheme(豪州)などが含まれる。
②独立的クレジットメカニズム:
NGO などの民間団体が独自にルールを定め運営する制度。Verra※2やGold Standard※2といった民間団体が運営するクレジットの仕組みが含まれる。
③国際的クレジットメカニズム:
国際機関によって管理または運営され、複数国間で流通することが意図されている制度。パリ協定6条※3に基づく枠組みが含まれる。
続いてカーボンクレジットの利用目的は、以下の4つのカテゴリに分類される。
①地域・国家・地方の法規制対応:
排出量取引制度や炭素税などの法規制・制度対象となっている企業や団体が、義務の一部を果たすためにカーボンクレジットを購入することが認められている。例えば2026年度から開始したGX-ETS第2フェーズ※4では、「J-クレジット」と「JCM(二国間クレジット制度)」の2つのカーボンクレジットが相殺(オフセット)のために上限付きで利用可能となっている。
②国際的な法規制対応:
例えばCORSIA※5は、現在唯一の国際的なセクター別制度。CORSIAは対象航空会社に対し、承認されたカーボンクレジットを購入することで、一定の水準を超えるCO2排出量を相殺(オフセット)することを求めている。
③NDC(各国のGHG 排出量の削減目標)達成:
パリ協定6条に基づいて承認された、NDC(各国のGHG 排出量削減目標)を達成(または上回る)するための国際的なカーボンクレジットの利用を意味する。例えば日本では、JCMがパリ協定6条に沿った形で実施され、日本政府が獲得したカーボンクレジットは日本のNDCにカウントされる仕組みである。
④自発的な利用:
民間企業などが自主的に掲げたGHG排出削減目標を達成するためにカーボンクレジットを購入することが含まれる。
ここで押さえたいのは、3つのメカニズムを通じて供給されるカーボンクレジットは、複数の利用目的を満たす可能性があるという点である。例えば独立的クレジットメカニズムは、自発的な利用だけに役立つわけではない。VerraやGold Standardのような民間の制度で発行されたクレジットは、企業の自主的な取組みだけでなく、国の制度や国際ルールの対応にも使われることがある。実際にチリやコロンビアでは、炭素税制度にてVerraやGold Standardの一部カーボンクレジットの利用が認められている。またVerraやGold Standardの一部カーボンクレジットは、航空業界の国際的な制度であるCORSIAにおいて、相殺(オフセット)が可能である。つまり、カーボンクレジットは「環境に配慮した企業の自主的な行動」だけにとどまらず、各国の政策や国際的な制度と結びつくことで、カーボンクレジット市場が拡大している。
【図表3】カーボンクレジットのメカニズムと利用目的
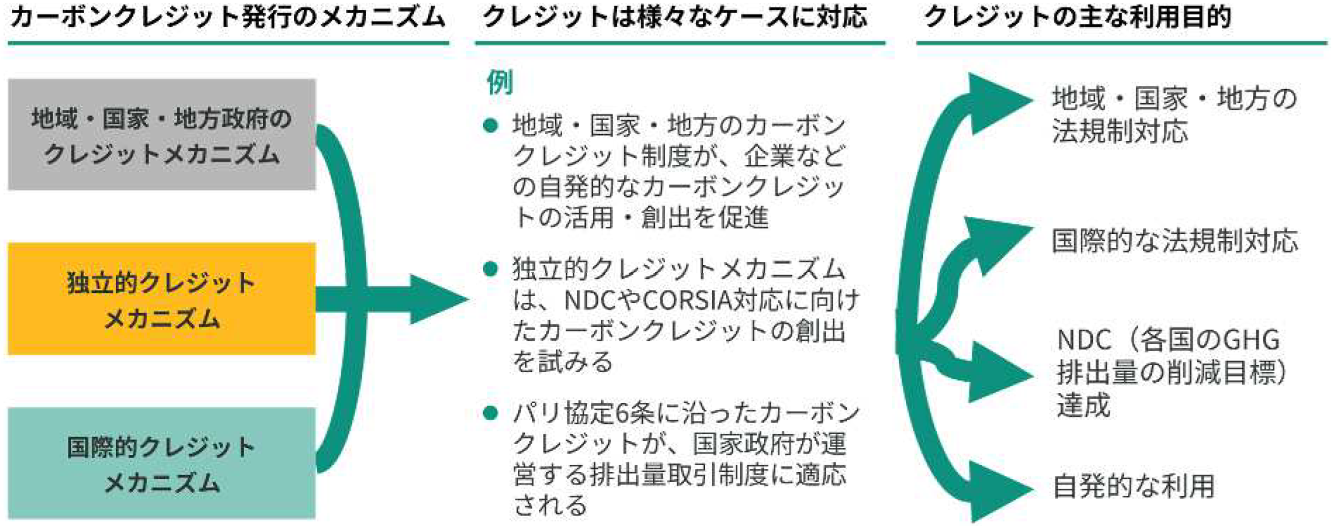
世界銀行「State and Trends of Carbon Pricing 2026」を基に筆者作成
免責事項(英語)This is an adaptation of an original work by The World Bank. Views and opinions expressed in the adaptation are the sole responsibility of the author or authors of the adaptation and are not endorsed by The World Bank.
2. カーボンクレジットの国際的な市場の現状
(1) カーボンクレジットの発行量推移とメカニズム別にみる発行量
以降は、世界銀行「State and Trends of Carbon Pricing 2026」に基づいて、2025年市場の特徴を紹介する。State and Trends of Carbon Pricingレポートシリーズでは、過去10年以上にわたってカーボンプライシング(炭素税・排出量取引・カーボンクレジット)のトレンドを追跡している。
-*-*-*-*-
世界銀行によれば、2025年のカーボンクレジット発行量は前年から8%増加した(図表4参照)。メカニズム別にみると、独立的クレジットメカニズムからの発行が大きな割合を占め、VerraやGold Standardなどの民間基準が、市場の中心を担っている(図表5参照)。一方、地域・国家・地方政府のクレジットメカニズムはオーストラリアの制度が一部割合を占めるのみである。日本の制度である「J-クレジット」は図表5には見られないことから、国際的な市場の観点では、発行量は極めて限定的であることが分かる※6。
【図表4】発行量の推移(2021~2025 年)
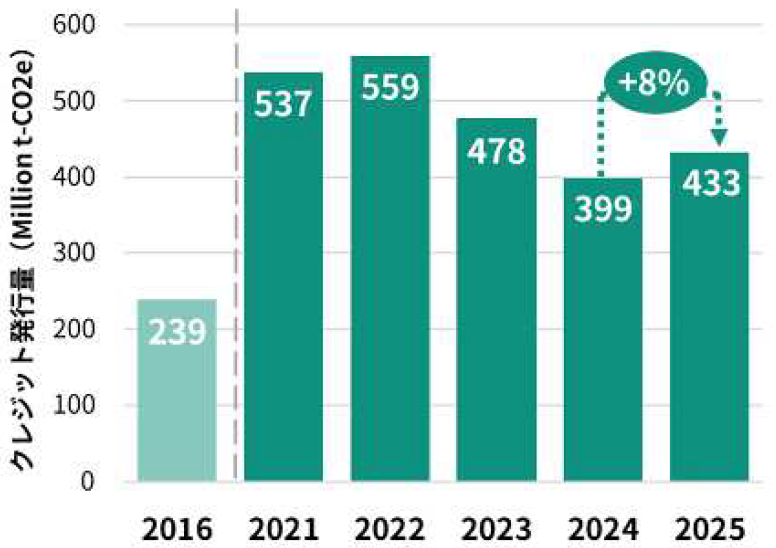
世界銀行「State and Trends of Carbon Pricing 2026」を基に筆者作成。免責事項は図表3と同上
【図表5】発行メカニズム別クレジット発行量(2025 年、単位:Million t-CO2e)
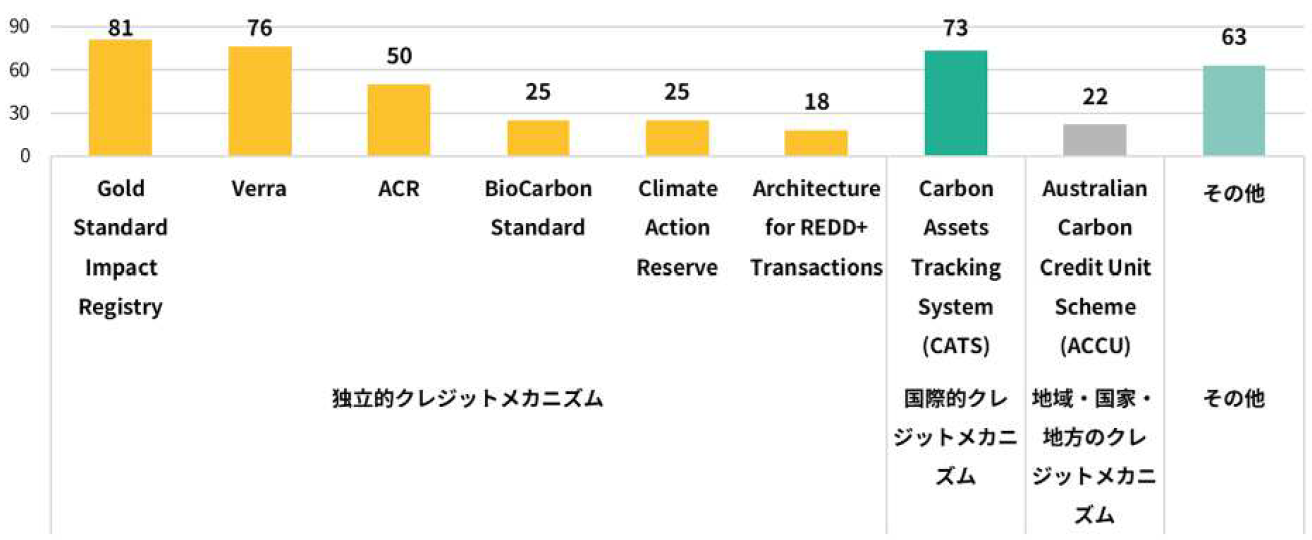
世界銀行「State and Trends of Carbon Pricing 2026」を基に筆者作成。免責事項は図表3と同上
(2) カーボンクレジットを創出するプロジェクト別の発行量
カーボンクレジットの発行量はプロジェクトごとに傾向が異なる。世界銀行のレポートではプロジェクトを「再生可能エネルギー」「化学プロセスと工業製造」「森林・土地利用」「家庭用デバイス」「農業」「その他」の分類に区分し、それぞれの発行量(2024~2025年)を示している(図表6参照)。
プロジェクト別の発行量では、森林・土地利用分野でのクレジット創出が大きな割合を占めている。これはREDD+、IFM※7、ARR※7といった取組みが中心である。また、農業も注目分野である。農業では、稲作の中干し延長※8や間断灌漑※8、家畜排せつ物管理※8の取組みが進んでいる。一方で、太陽光発電などを
含む再生可能エネルギー分野は発行量が減少しており、相対的に伸びが鈍化している。
【図表6】独立的クレジットメカニズムでのプロジェクト別クレジット発行量(2024~2025 年)
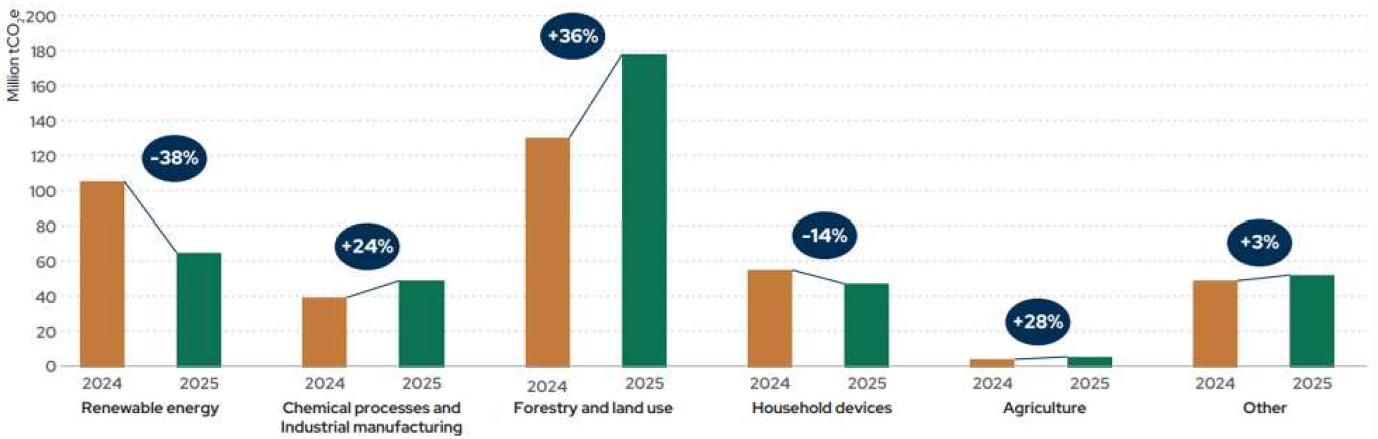
※項目は左から「再生可能エネルギー」「化学プロセスと工業製造」「森林・土地利用」「家庭用デバイス」「農業」「その他」。
世界銀行「State and Trends of Carbon Pricing 2026」
(3) プロジェクト別のカーボンクレジットの価格
カーボンクレジットの価格も、プロジェクトによって大きく異なる。世界銀行のレポートでは、プロジェクト別のクレジット価格推移(2025年1月~2026年3月)を説明している。レポートによると、自然ベースの除去クレジット価格は期間中、12~16米ドル/t-CO2e(日本円にして約1,908~2,544円※9)の範囲で推移しており、他のプロジェクトタイプのクレジットと比較して高値で取引されていた。
一方、「再生可能エネルギー」分野のクレジットは同期間中、常に2米ドル/t-CO2e(日本円にして318円)以下と、低価格帯であった。つまり、「自然ベースの除去クレジット」と「再生可能エネルギー」分野のクレジット価格には、10米ドル(日本円にして約1,590 円)以上の差があったことが読み取れる。この価格差の背景には、買い手が「安さ」よりも「品質」「永続性」※10「追加性」※10「第三者評価」を重視するようになったことが指摘されている。
国内のJ-クレジット市場では、「省エネルギー」「再エネ(電力)」「再エネ(熱)」といった再生可能エネルギー分野と、自然ベースの「森林」分野のクレジット価格は、いずれも2026年以降、4,800~5,200円の間で推移しており、分野による大きな価格差は見られない。ただし、クレジットの販売価格は、プロジェクトの分野だけでなく、地域や市場によっても異なる。今後、国際市場の品質を重視した動きやそれらに基づく価格差が、市場の成熟とともに、国内市場でも表れる可能性がある。
3. 国際的な市場におけるカーボンクレジットの注目すべきトレンド
(1) 航空業界の対応に伴うCORSIA適格クレジットの需要拡大
CORSIAは、国際航空業界におけるGHG排出量を削減するための制度である。2026年は第1フェーズであり、対象国が自発的に参加している。第2フェーズとなる2027年以降は、一部の小規模航空会社や後発開発途上国などを除く全ての国際民間航空機関(ICAO)加盟国の参加が義務付けられている。義務化に伴い、対象航空会社は特定の承認を得たカーボンクレジット(CORSIA適格クレジット、図表7参照)による相殺(オフセット)が求められる。
【図表7】承認されているCORSIA適格クレジット一覧(2026年4月時点)
2024-2026(第1フェーズ)
()内はビンテージ
2027-2029(第2フェーズ)
()内はビンテージ
American Carbon Registry (ACR)
承認(2021-2026)
承認(2021-2029)
Architecture for REDD+ Transactions (ART)
承認(2021-2026)
承認(2021-2026)
BioCarbon Fund Initiativ e for Sustainable Forest Landscapes
承認(2021-2026)
Cercarbono
条件付き承認
Climate Action Reserve (CAR)
承認(2021-2026)
Forest Carbon Partnership Facility
承認(2021-2026)
Global Carbon Council (GCC)
承認(2021-2026)
Gold Standard
承認(2021-2026)
承認(2021-2029)
Isometric
承認(2021-2026)
Thailand V oluntary Emission Reduction Programme
承認(2021-2026)
Verra Verified Carbon Standard (VCS) / Jurisdictional Nested REDD Programme
承認(2021-2026)
承認(2021-2029)
ICAO 「CORSIA Eligible Emissions Units Informal Summary Table (April 2026)」を基に筆者作成
(備考)上記の適格ユニットにはICAO文書「CORSIA適格排出ユニット」の関連セクションに記載されているさまざまな除外事項と、ホスト国による認証に関する特定の要件も適用される
将来的な義務化の流れを踏まえ、CORSIA適格クレジットの需要の拡大が見込まれている。実際、世界銀行のレポートによると、全日本空輸株式会社、シンガポール航空、日本航空株式会社の3社はCORSIA適格クレジットを活用した。一方、供給の側面では、CORSIA適格クレジット発行量は未だ限定的で、需要を満たすには不十分と指摘されている。供給量が少ない背景には、CORSIA適格クレジットと承認されるための基準の厳しさがある。またCORSIA適格クレジットは、上述した理由から、2025年11月~2026年4月の間、CORSIA適格クレジットではないものと比較し価格が高い傾向がみられた。
(2) 炭素除去(CDR)プロジェクトのカーボンクレジット獲得に向けたオフテイク契約の増加
前述のとおり、カーボンクレジットを創出するためのプロジェクトは、削減クレジットと除去クレジットに大別でき、炭素除去(CDR)プロジェクトによって創出したクレジットは「除去クレジット」と呼ばれる。削減クレジットと除去クレジットの重要な違いは、削減クレジットは排出量が残る一方で、除去クレジットは排出量をマイナスにすることができる(大気中に存在する CO2を実際に除去することができる)点である。ネットゼロでは最大限削減努力を行い、それでも残ってしまう排出量(残余排出量)を、除去クレジットを活用することで「中和(neutralize)」して「ゼロ」にすることができる。
除去クレジットが注目されている理由は、ネットゼロを目指すうえで、どうしても削減しきれない排出を補う必要があるためである。特に鉄鋼やセメント、航空、海運などの排出量削減が困難な産業や大手IT企業の間で、炭素除去(CDR)の重要性が高まっている。
近年国内企業の間でも、炭素除去(CDR)プロジェクトを実施する海外スタートアップ企業への出資や、オフテイク契約を締結する事例がみられるようになった。オフテイク契約とは、将来的にプロジェクトが実施され、それにより創出される予定のカーボンクレジットを、事前に購入することを約束する長期契約である。例えば、日本郵船株式会社は2026年度から3年間にわたり、スイスの次世代テック企業Climeworks社から、除去クレジットを購入する契約を締結している。
世界銀行によると、2025年に締結されたオフテイク契約にもとづくカーボンクレジット総量は158Mt-CO2e(百万t-CO2e)であり、2024年の約4倍であった。また2025年のオフテイク契約の総額は、120億米ドル(日本円にして約19兆円)と推定されており、2024年の約3倍である。2025年のオフテイク契約の多くは、除去クレジットを創出するプロジェクトに関するものであった。
除去クレジットへ関心を示しているのは民間企業だけではない。日本のJ-クレジット制度では、炭素除去(CDR)プロジェクトであるDACCSなどの先進的な取組みを推進する観点から、対象とするプロジェクトの範囲を拡大することを検討している。またEUにおいても、炭素除去(CDR)プロジェクトの政府認証枠組みとなる「炭素除去・カーボンファーミング(CRCF)」規則が採択された。こうした規則の採択・運用は、EU域内での事業化を加速すると期待されている。
炭素除去(CDR)技術は黎明期ではあるものの、技術革新に伴い、国内外においてルール整備が行われ、市場が拡大していくことが予測できる。
4. カーボンクレジット市場の広がりと新たなビジネス機会
カーボンクレジットは、企業の自主的なGHG排出削減を補完する仕組みから、企業の法規制対応、他国間との技術・資金協力や対策の実施、地域経済の活性化を支える市場へと広がり、クレジットの活用方法は一段と多様化している。
さらに近年、国際的なカーボンクレジット市場は、量の拡大から質の重視へと明確に軸足を移している。買い手は、単に安価なクレジットを大量に調達するのではなく、追加性、永続性、第三者評価、制度適合性を備えた高品質クレジットを選別する傾向がみられるようになった。
こうした変化は、クレジットの創出だけでなく、第三者評価、MRV※11、保険といった周辺領域にも新たな需要を生み出す。例えば、プロジェクト開発段階では、方法論の選定、MRV体制の構築、地域との合意形成が必要となる。取引段階では、オフテイク契約や価格設計などの整理が欠かせない。さらに、カーボンクレジットが創出できなかった場合のリスクや制度変更に備える保険の役割も大きい。市場が高品質化するほど、クレジットそのものに加えて、それを支える評価、管理、金融、保険の機能が重要になる。カーボンクレジット市場の成長は、単なる売買の増加ではなく、関連サービス全体の商機拡大にもつながる。今後は、クレジットを「買う」だけでく、「どう創るか」「どう支えるか」という観点も、企業にとって重要な事業機会となるであろう。
<参考文献>
- European Commission. 3 Feburary 2026. EU sets world’s first voluntary standard for permanent carbon removals.
- International Civil Aviation Organization. April 2026. CORSIA Eligible Emissions Units Informal Summary Table.
- J-クレジット制度事務局(2026年3月)『J-クレジット制度について(データ集)』(2026年6月10日アクセス)
- World Bank. 2026. State and Trends of Carbon Pricing 2026. Washington. World Bank, Washington, DC. doi: 10.1596/978-1-4648-2348-0. License: Creative Commons Attribution CC BY 3.0 IGO.
- 株式会社日本取引所グループ『市場開設以降の売買状況(2023年10月11日~2026年4月30日)』(2026年6月3日アクセス)
- カーボンニュートラルの実現に向けたカーボン・クレジットの適切な活用のための環境整備に関する検討会(2022年6月)『カーボン・クレジット・レポート』
- 経済産業省 GX グループ(2025 年7 月2 日)『排出量取引制度の詳細設計に向けた検討方針』
- 日本銀行(2026年5月20日)『基準外国為替相場及び裁定外国為替相場(令和8年6月中において適用)』
- 日本郵船株式会社(2025 年5 月7 日)『Climeworks 社とCDR クレジットの購入契約を締結』
※1 JCMとは日本とパートナー国の間で、双方の企業や政府が技術や資金の面で協力して対策を実行し、得られるGHG排出削減量をカーボンクレジットとして、両国の貢献度合いに応じて分ける仕組み。
※2 Verra(ヴェラ)とは、2007 年に設立した米国ワシントンD.C.に拠点を置く非営利団体。Gold Standard とは、2003 年にWWF などによって設立された、スイスのジュネーブに本部を置く非営利団体。これら2つの団体はカーボンクレジット市場の世界最大手の認証機関として知られている。
※3 気候変動に関する国際的な取り決めであるパリ協定において、各国がGHG排出量の削減目標(NDC)を達成するために、カーボンクレジットを国同士で取引できる仕組みなどを定めたルール。2024年のCOP29で詳細なルールが決定し、国連や各国政府などが、6条クレジットの実用化に向けて準備を進めている。
※4 GX-ETSの第1フェーズ(2023~2025年度)では、企業が任意で参加し、自主的に設定した排出削減目標に取り組む形態であった。排出枠の義務的な割当や罰則はなく、第2フェーズ以降の義務化に向けた「試行」の位置づけとして機能していた。2026年度から開始した第2フェーズでは、事業活動の中で直接排出しているCO2量(Scope1)が10万トン以上の企業が義務の対象となった。電力やエネルギー、鉄鋼、素材分野などの企業300~400 社が含まれ、日本全体の排出量の約6割をカバーする見込みである。
※5 国際民間航空業界のためのカーボンオフセットと削減スキーム(Carbon Offsetting and Reduction Scheme for International Aviation)。国際民間航空機関(ICAO)によって導入された、国際航空民間会社が排出するGHG 排出量を削減・オフセット(相殺)するための国際的な制度。対象の航空事業者は自社の排出量に応じて、適格なカーボンクレジットによるオフセットが求められ、2027年から義務化される。
※6 J-クレジットの2025年度の認証量は約125万t-CO2eである。図表5の単位はMt-CO2e(百万t-CO2e)であり、J-クレジットの認証量(発行量)と大きな差があることが読み取れる。
※7 IFMとは、主に既存の森林によって伐採や管理行為を改善し、より持続可能な森林管理を行うための取組み。ARRとは植林・再植林・緑化を通して炭素吸収量を増加させる取組み。
※8 稲作の中干し延長は、水稲の栽培期間中、出穂前に一度だけ水田の水を抜いて田面を乾かすことで、メタン発生を抑制する手法。間断灌漑は、水田の水位を目安に、数日おきに水田に水を満たした状態と水を落として干した状態を繰り返すという取組み。土壌に存在する嫌気性のメタン(CH4)生成菌の働きを抑え、発生量を減らすことができる。家畜の排せつ物管理は、家畜の排せつ物からメタン(CH4)を主成分とするバイオガスを取り出し、得られるガスを発電機やボイラーの燃料に利用する。これにより化石燃料使用量を削減し、GHG 排出抑制につなげる取組み。
※9 日本銀行の基準外国為替相場(令和8年6月)を基に、1米ドル=159円で計算。
※10 「永続性」とは、カーボンクレジットを創出するプロジェクトによって、CO2がどれだけ長期にわたり、かつ確実に大気中から隔離され続けるかを示す度合い。「追加性」とは、「カーボンクレジット制度によるインセンティブ(収入)がなかったとしたら、そのプロジェクトによる排出量削減・吸収は起こらなかった」ということを示す、プロジェクトの適格性に関する原則。「永続性」「追加性」ともに、カーボンクレジットの信頼性を保つための重要な要素。
※11 Measurement, Reporting and Verification(測定、報告、検証)の略語。プロジェクトを実施によって削減した排出量の正確性や信頼性を確保する一連のプロセスを指す。
¥0
-

ESGリスクトピックス(2026年7月)
¥0
-
TNFDがCFO向けガイダンス公表|組織全体に投げかけるべき11の質問を示す
¥0
-

SX銘柄2026が公表|味の素・第一三共が3年連続選定、経産省と東証が発表
¥0
-

政府が「循環経済行動計画」を正式決定|3つの重要ポイントを整理 対象企業は持続可能な事業モデルへの転換が急務に
¥0