- 全て
- |
- リスク領域
- |
- 気候変動・自然資本課題解決支援
-

【お客さま事例】地域の企業が脱炭素経営を“実践”できる仕組みを作る 中小企業向けに「脱炭素経営ワークショップ」を実施(主催:佐賀県/受託実施:温暖化防止ネット)
温暖化防止ネットは地域の脱炭素につながる暮らしを拡げる推進役
-*-*-*-*-
ーー松尾様が事務局長を務めるNPO法人温暖化防止ネットについて教えてください。
松尾)私たち温暖化防止ネットは、温暖化対策を推進する法律に基づいて、佐賀県の「地球温暖化防止活動推進センター」に指定されています。環境省が進めている「デコ活※1」という脱炭素につながる“新しい豊かな暮らし”を拡げていく取り組みの推進役として地域で活動しています。
NPO法人温暖化防止ネット 松尾真理子事務局長
具体的には、県民の皆さまが省エネ・脱炭素につながる製品やサービスを無理なく選べるように後押しをしたり、企業の皆さまに対して、脱炭素経営が進むように支援を行ったりしています。
※1 デコ活…「脱炭素につながる新しい豊かな暮らしを創る国民運動」の愛称であり、二酸化炭素(CO₂)を減らす(DE)脱炭素(Decarbonization)と、環境に良いエコ(Eco)を含む"デコ"と活動・生活を組み合わせた新しい言葉。引用元:環境省デコ活Webサイト
佐賀県では脱炭素の具体的な取り組みに踏み出せていない企業が多い
ーー県内企業の脱炭素に向けた取り組みの現状を、どのように見ていますか?
松尾)「脱炭素経営」を軸にお話をさせていただくと、行政側としては、企業が脱炭素に対応できないと県内産業が将来的に競争力を維持・発展できなくなるという危機感を持っていて、企業支援や情報発信に力を入れていると感じています。
一方で、佐賀県の産業の大半を占める小規模事業者を含めた中小企業では、脱炭素の必要性は認識していても、具体的な取り組みに踏み出せていない企業が多い状況だと感じています。
佐賀市中心部(画像:stock.adobe.com)
例えば、大企業との取引がある企業では、取引先から脱炭素に関するアンケートの依頼を受けるなどのきっかけで、近い将来に温室効果ガスの排出量算定に取り組まなければいけないという認識はあるものの、具体的にどの程度の取り組みの水準が求められていて、いつまでに対応すべきなのかなどが見えていないため、取引先の出方を待っているという状況が見受けられます。
また、行政機関と取引のある企業では、行政主催の脱炭素に関するセミナーに参加しているものの、脱炭素経営に関心があるから参加しているというよりは、取引先としての行政機関との関係を維持したいという考えから参加している面もあるように思います。
ただ、脱炭素に関する関心は確実に高まっていると感じています。事業者向けに脱炭素経営の推進に取り組み始めたのが4、5年前くらいになるのですが、その頃は、行政主催でセミナーを開催しても2、30人集めるのにも苦労しました。現在は、行政や金融機関、商工団体などのご協力も得て、参加者が150人を超える状況です。
参加者からは、企業の取り組み例をもっと知りたい、こういったセミナーを定期的に開催してほしいといった意欲的な声が聞かれます。
今は、すでに温室効果ガスの排出量削減の取り組みが根付いている企業も一定数あり、企業ごとに取り組みのステージに差が出てきていると感じています。
小規模事業者を含めた中小企業が直面する3つの課題
-*-*-*-*-
ーーそうした県内の現状に対して、温暖化防止ネット様として脱炭素を推進していく上でどのような課題を感じていますか?
松尾)課題は大きく3つあると考えています。
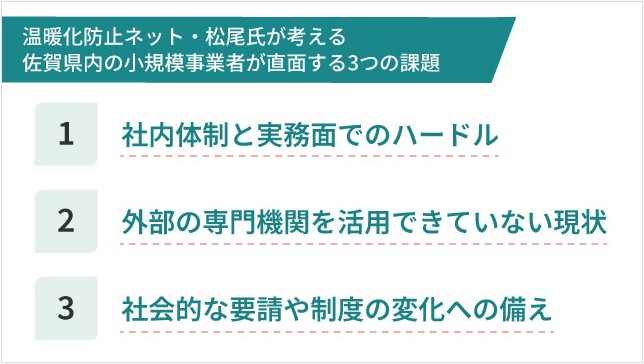
まず1つ目は、社内体制と実務の面でのハードルがあります。佐賀県内の企業はほとんどが小規模事業者を含めた中小企業ですので、温室効果ガスの排出量算定に必要なデータの取得や、削減計画を実行する担当者の確保が難しかったり、担当者がいたとしてもノウハウが不足していたりする現状にあります。
2つ目は、外部の専門機関をうまく活用することができていないことが挙げられます。専門家の支援を受けたいと思っていても、どこに相談したらよいかわからないといった課題感を持っていたり、コスト負担がネックになったりして、小規模な事業者ほど適切な支援を受けられていないと思っています。
そして3つ目の課題は、社会的な要請や制度の変化への備えに関してです。2027年3月期から適用が開始されるSSBJ基準※2の影響もあり、今後は取引先から温室効果ガスの排出量算定や削減方針の提示を求められる場面が増えてくると考えています。一方で、県内の小規模事業者は、そうした外部環境への変化に十分に対応できていないのが現状です。
※2 SSBJ基準:「サステナビリティ基準委員会(SSBJ)」が2025年3月に公表した、日本におけるサステナビリティ情報開示のための新しい基準
こうした課題は、企業訪問の際や、セミナー・ワークショップの参加者から聞かれる内容です。
脱炭素経営の実践に踏み出せていない企業を後押ししたい
ーー今挙げた3つの課題の解決に向けては、どのような取り組みを進めていますか?
松尾)現在、佐賀県は脱炭素経営に関して次の4つのステップで整理して取り組みを進めています。
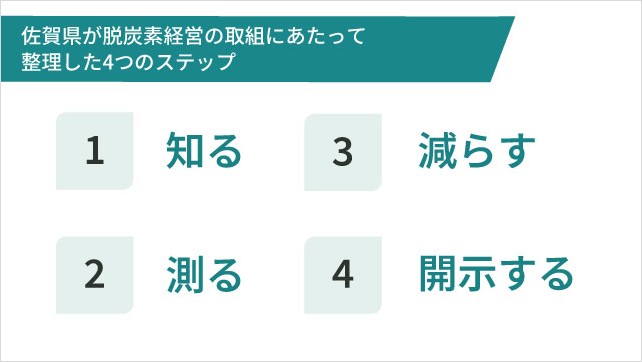
脱炭素経営の4つのステップ「知る」「測る」「減らす」「開示する」
私たちも県からの受託事業では、この4つのステップを軸に脱炭素経営を推進しています。
具体的には、脱炭素経営の基本を学ぶセミナー(①知る)、温室効果ガス排出量を「測る」「減らす」ための演習型ワークショップ(②測る・③減らす)、県内の取り組み事例を共有・発信するセミナー(④開示に向けた学び)を組み合わせて実施しています。
特にワークショップでは、MS&ADインターリスク総研に講師を依頼し、こちらの狙い・要望に沿って内容を調整いただきながら、企業が実践に踏み出せるよう後押ししました。
ーーワークショップで脱炭素経営の実践を後押ししたいと考えた際に、どのような経緯でMS&ADインターリスク総研をパートナーに選んだのですか?
松尾)先ほどの4つのステップで取り組みを進めることを考えたとき、これまで実施してきたセミナーや先進企業の視察で「知る」というステップまでは、多くの企業が到達できていると感じていました。一方で、「測る」から先のステップにはまだまだ踏み出せていない現状にあります。
こうしたことを踏まえて、私たちは次のステップに踏み出す後押しをできるよう、「知る」ステップにあたるセミナーと、「測る」以降のステップとなるワークショップを組み合わせた企画を検討していました。
この企画を実現するためには、専門家のサポートも必要だと考えインターネットでいろいろ調べたのですが、思い描いていたような情報が出てきませんでした。
そこで、MS&ADインターリスク総研に相談したところ、私たちが希望するワークショップの講師を担っていただけることになりました。
ワークショップの実施で参加企業から前向きな反応相次ぐ
-*-*-*-*-
ーー実際にワークショップを実施して、内容についてどう感じましたか?
松尾)今回のプログラムでは、MS&ADインターリスク総研に講師を務めていただき、2回のワークショップを実施しました。1回目のワークショップでは、温室効果ガスの排出量を測る方法を習得してもらい、2回目のワークショップで自社データを使って実際に測定して、削減計画を立ててもらいました。
\\詳しいワークショップの内容は以下の記事をご覧ください//
実施してみて、温室効果ガスの排出量算定だけではなく、削減計画やロードマップの策定、それに社内の体制作りまで進めることができ、これまでにない手応えを感じました。
ーー参加した企業の皆さまからは、どのような感想がありましたか?
松尾)脱炭素に向けた目標をすでに設定していたある企業の担当者は、目標を実現するための具体的な取り組みにまで落とし込めていなかったということで、ワークショップで習得したことを踏まえて、目標達成に向けた取り組みをブラッシュアップして自社のホームページ上で公表して、対外的にアピールしたいと話されていました。
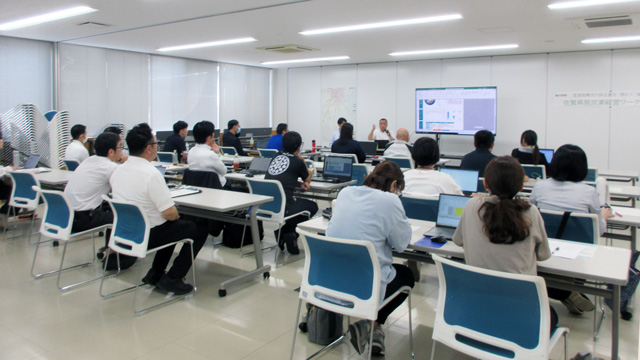
ワークショップの様子(画像提供:温暖化防止ネット)
また、省エネ・脱炭素に関連するサービスを扱う事業者からは、自社の実践を示しつつ、提案時に削減効果を見える形で示せるようになることで、提案の質が高まり導入促進につながる、という声がありました。
ほかにも、社内で脱炭素経営を促進する立場にあるという担当者は、「脱炭素の取り組みがどの程度効果があるのかを、どう伝えればよいかわからずにいたが、ワークショップを通して何をすればどのくらい効果があるのかを社員に伝えることができそうだ」と話されていて、社内で勉強会を開催したいとのことでした。
脱炭素経営の「実行・実践」まで踏み出せる企業を増やしていきたい
ーー今回のワークショップの内容について、事前にイメージされた内容よりよかったと感じた点や改善していくべき点などはありましたか?
松尾)今回のワークショップは、1回につき佐賀県内4ヵ所で実施したのですが、開催するごとにいろいろな気づきや反省点が出てきましたので、それを踏まえてその都度MS&ADインターリスク総研の担当者と打ち合わせをして、改善しながら進めていきました。その結果、回を重ねるごとに満足度が高まっていった印象です。
例えば、すでにエネルギー使用量や排出量に関するデータを持っている企業からは、エコアクション21※3や今回のGHGプロトコル※4など、提出先ごとに求められる様式が異なるため、書類作成の負担が大きいという声がありました。
そのため、今あるデータをどう活用して、GHGプロトコルに沿った形で区分・整理していくのかといった、実務面での支援が必要だと感じました。
こうしたケースにも対応できるよう、こちらから都度要望を共有し、MS&ADインターリスク総研には講師として一つひとつ丁寧に対応いただきました。
※3 エコアクション21:環境省が策定した日本独自の環境マネジメントシステム(EMS)。パフォーマンスを継続的に改善する手法を基礎として、組織や事業者等が環境への取り組みを自主的に行うための方法を定めている。出典:エコアクション21中央事務局Webサイト
※4 GHGプロトコル:GHGの排出量を算定・報告するために定められた国際的な基準。引用元:経済産業省資源エネルギー庁Webサイト
ーー最後になりますが、今後、温暖化防止ネット様としては、地域の企業の脱炭素経営推進に関して、どのように取り組みを進めていきたいと考えていますか?
松尾)これまで「学び」で止まっていたところから、「実行・実践」まで踏み出せる企業を増やしていきたいと考えています。
現状、「脱炭素」という言葉だけを聞くと、どこか“自分事”としてとらえることが難しいと感じる企業がまだまだ多いと感じています。
ただ、脱炭素の視点を加えると、行政の補助金を活用してコストを抑えて最新の設備を導入することができたり、エネルギーコストが高騰する中で長期的なコスト削減につながったりと、脱炭素経営に取り組むことが、実は企業の直接的なメリットになる可能性があるということをもっと知ってもらう必要があると思っています。
今回実施したワークショップを通じて、省エネ設備導入による排出量削減効果を示すことで補助金申請につながることや、申請書への具体的な落とし込み方など、実務に直結する気づきが得られることがわかりました。
こうした経験を通じて、地域の企業が脱炭素経営を「自分事」として捉えられるようになることを期待しています。これらの取り組みを通じて、県内企業が取引先からの要請に対応できる力を高め、取引先として選ばれ続けることで、県内産業の競争力が維持・発展されていくように、脱炭素経営の推進に取り組んでいきたいと考えています。
NPO法人温暖化防止ネット 松尾真理子事務局長
(本インタビューは、2026年1月6日に実施されたものです)
脱炭素経営を基礎から学び実践したい皆さま、お気軽にご相談ください
今回MS&ADインターリスク総研が講師を務めた「脱炭素経営ワークショップ」は、中堅・中小企業の脱炭素経営の実践を支援する内容となっています。
自治体や商工団体、それにサプライチェーンをリードする企業など、域内企業や取引先の中堅・中小企業の脱炭素経営を推進したいとお考えの皆さまは、このワークショップの導入やご活用をぜひご検討いただき、MS&ADインターリスク総研にお気軽にご相談ください。
¥0
-

COP30をわかりやすく解説 脱炭素経営に取り組む企業が注目すべき今後の動向とは?
GHG削減目標計画の提出状況は?
COP30の開催前の2025年2月は、各国が、10年後の2035年の温室効果ガス(以下、GHG)の削減目標「国が決定する貢献(Nationally Determined Contribution、NDC)」の提出期限でした。
これは、パリ協定※1の締約国はNDCを「国連気候変動枠組条約事務局(UNFCCC)」に5年ごとに提出・更新することが求められているためです。
※1 パリ協定…2015年にフランス・パリで開催されたCOP21で採択された2020年以降の地球温暖化対策に関する国際的な枠組み。「世界的な平均気温上昇を産業革命以前に比べて2℃より十分低く保つとともに、1.5℃に抑える努力を追求すること」が掲げられている。なお、COPの後にある数字は開催回数を示していて、COP30は30回目の会議。
しかし、2025年2月10日の締め切りの時点で提出したのは、全締約国のうちわずか13か国だったため提出期限は9月まで延長されましたが、3割程度にとどまりました。アメリカにおいてはトランプ大統領がパリ協定からの離脱を通告したこと、EUでは目標設定に当たって加盟国間にて対立が起こったことが、各国の提出遅延につながりました。
こうした中、日本は2025年2月18日に新たなNDCを提出して、COP30では脱炭素社会実現に向けて着実に歩みを進めていることを発信しました。また、温室効果ガス観測衛星(GOSAT)をはじめとした最新システムの紹介や、各国閣僚との会談を通じ、日本の先進性をアピールしました。
COP30の成果は?
COP30の成果としては、「ベレン・ポリティカル・パッケージ」が発表されて、特に関心の高い気候変動対策に関する緩和策や、資金に関わる包括的な内容を含む「グローバル・ムチラオ決定」が採択されました。(「ムチラオ」とは、ポルトガル語で「共同作業・協働・共に働く」という意味です)
このなかでは、気候変動対策の実行への移行が強調され、特に、次の点が決定されています。

- 気候資金の流れを気候変動の取り組みに整合させることを目的とした議論を加速させるため、実務者級の対話、ハイレベルラウンドテーブルを行うこと。
- 途上国への技術支援強化のための「ベレン・技術実施プログラム(TIP)」を開始し、2027年から毎年グローバル対話を開催し、2028年はハイレベル閣僚対話を開催すること。
今後の脱炭素に向けた動向は?
COP30ではパリ協定から10年の節目ということもあり、GHGの排出量を実質的にゼロにする「ネットゼロ」に向けて様々な議論がされました。
2年前に開かれたCOP28では、2050年までにネットゼロを達成するために化石燃料からの移行を加速させることや、各国ごとに異なる道筋を考慮したうえで分野別に排出量削減に貢献するなどの明言がされています。
一方、今回のCOP30では、ネットゼロに向けた脱炭素へのロードマップについて多くの国々の賛同を得たものの、産油国などの反対により合意には至らず、枠組みの方向性の確認に留まっています。
これらを考慮すると、世界全体でのGHG排出量削減は、国単位での脱炭素取組に委ねられる部分が大きくなると予想されます。
脱炭素経営に取り組む企業に求められることとは?
企業の皆さまとお話ししますと、アメリカにおける「脱・脱炭素」への方向転換などの世界的な潮流から、自社の脱炭素の取組み方に悩みをお持ちの印象を受けます。
しかし、サステナビリティ基準や排出権取引の適用が迫り、かつCOP30でネットゼロに向けた立場を改めて明確にした日本では、今後は今までと同等かそれ以上に、脱炭素が求められる社会になると考えられます。
こうした中では日本の企業の皆さまは、引き続き脱炭素経営を推進していくことが求められます。
COP30のような国際会議での議論を踏まえると、企業としてできることには限りがあると感じるかもしれませんが、例えば、事務所におけるこまめな消灯、空調の設定温度の調整などは立派な省エネ活動です。
ただし、省エネ活動に取り組んでも、どの程度会社としてGHG排出量を削減できているかを“見える化”できていないと、脱炭素経営としては不十分です。
第一歩として自社の排出量の“見える化”を行い、自社の“現在地”を明確化することが、脱炭素経営の近道であり、重要な取り組みとなります。
今回のCOP30の開催を機に、皆さまもいっそうの脱炭素経営の実践に踏み出してはいかがでしょうか。
¥0
-

カーボンクレジットとは? 基本とビジネス機会、国際的な最新動向を解説 今知っておきたいカーボンプライシング②
¥0
-

【お客さま事例】中小企業の脱炭素経営を実践的に学べるワークショップが佐賀県で開催!
佐賀県で開催された「脱炭素経営ワークショップ」
2025年7月と10月、佐賀県主催で参加費無料の「脱炭素経営ワークショップ」が開催されました。ワークショップは、佐賀県内の中堅・中小企業を対象に「入門編」と「実践編」の2回に分けて実施され、のべ73社の企業が参加しました。
「令和7年度 佐賀県脱炭素経営ワークショップ」の日程


そもそも「脱炭素経営」とは?
脱炭素経営とは、気候変動対策(≒脱炭素)の視点を織り込んだ企業経営のことを指します。温室効果ガス(GHG※)の排出を減らしながら持続可能な事業活動を行い、企業価値の向上を目指す経営手法の1つです。
日本政府は、「2050年カーボンニュートラル」を掲げ、2030年度にGHGを2013年度比で46%削減、2050年までに実質ゼロを目指すことを宣言しています。
こうした中で、脱炭素経営への転換を先取りすることができれば、中堅・中小企業にとってもビジネスチャンスを増やすことが期待できます。具体的には、次のようなメリットを挙げることができます。
※GHG:温室効果ガス(Greenhouse Gas)の略称で、二酸化炭素やメタンなど、地球温暖化の原因となる気体の総称
省エネによるコスト削減
製造・業務プロセス、設備の見直しによって、光熱費・燃料費を削減できる
補助金を活用した設備更新
CO2排出量削減につながる設備更新に、補助金活用の可能性がある
資金調達力強化
脱炭素への投資や削減目標の達成で金利優遇などを受けられる融資制度を活用できる
売上維持・拡大
脱炭素取り組みを進めている自治体や企業との取引の維持・拡大が期待できる
消費者・利用者からの評価向上
自社ホームページ上での情報開示・メディアなどへの掲載によって、知名度向上や消費者・利用者に選ばれる企業となる可能性が高まる
社員モチベーション・人材獲得力向上
社会課題への取り組みにより、環境意識が高いとされる若年層の採用や、社員が自分の仕事に誇りを持てる職場づくりにつながる(実際に「子どもに胸を張って、自分の仕事のことを話せるようになった」といった声も)
脱炭素経営の基本が学べる「入門編」の流れ
7月に行われた「入門編」は、MS&ADインターリスク総研の脱炭素経営コンサルタント3名が講師を担い、主に次のようなスケジュールで行われました。

この中で講師は、中堅・中小企業でも脱炭素経営が求められる背景について、2027年3月期より導入が始まるSSBJ基準※により、大企業には自社だけでなくサプライチェーン全体の脱炭素取り組みが求められること、こうした企業のサプライチェーンを構成する中堅・中小企業も削減が求められる流れにあることを説明しました。
※SSBJ基準:「サステナビリティ基準委員会(SSBJ)」が2025年3月に公表した、日本におけるサステナビリティ情報開示のための新しい基準
大企業からサプライヤーへの脱炭素経営要請の例

引用:環境省資料 https://www.env.go.jp/earth/tekiou/tekiouhou_gaiyou.pdf
排出量の算定から削減計画の検討までを学べる「実践編」の流れ
10月に行われた「実践編」は、主に次のようなスケジュールで行われました。

-*-*-*-*-
「実践編」では「入門編」を踏まえて、自社の排出量の算定から削減目標を設定し、その上で削減計画を検討するまでの流れを、参加した38社の担当者が、ワークシートを使って実際に取り組みました。
まずは、Excelで提供された排出量の「算定シート」を使い、ガソリン、ガス、電力などのエネルギー別に、使用量や税込みの購入金額を記入すると、排出量に自動的に換算されて、排出量を算定することができました。
排出量の「算定シート」のイメージ

続いて行った削減目標の設定では、日本政府が目指している「2030年までに46%の削減」という指標や、各業界団体の指標を参考に参加各社が設定しました。
そして、設定した削減目標に基づいて「削減計画シート」に、具体的に自社で実践できそうな取り組みを記載していきました。
その際、GHGがどこから排出されているかを分類するときに使われる国際ルールである「Scope(スコープ)」に分けて記載していきました。
- Scope1:企業が直接排出しているGHG(企業が工場を稼働したり車の燃料を使ったりしたときに排出されるGHGなど)
- Scope2:電気や蒸気などを使ったときに間接的に排出されるGHG(企業が使う電気を発電所が作るときに排出されるGHGなど)
削減計画シートのイメージ

参加した企業の担当者は、Scope1にEV車を導入して、3年後に2台入れ替えるなどと記入したり、Scope2にはオフィス全体でLEDを導入するなどと記入したりしていました。
最後に、最終的な測定結果、設定した目標、削減計画を1つのExcelシートにまとめ、参加各社がその内容を発表しました。
参加した企業の感想は?
「入門編」と「実践編」の2回にわたって行われた「脱炭素経営ワークショップ」に参加した企業からは、次のような感想が聞かれました。
「会社として、脱炭素経営の実現を目指していて、組織・従業員をあげて推進していこうと考えています。ワークショップに参加して、社内体制作りについても学ぶことができたので、さっそく実践していこうと思いました」
「脱炭素経営の目的と具体的な進め方に加えて、他社の取り組み事例や実際に使えるExcelのツールも紹介してもらえて、脱炭素経営に対するイメージがクリアになりました」
「現在、自社でGX(グリーン・トランスフォーメーション)に取り組んでいるところだったので、ワークショップに参加したことで、さらに理解を深めることができました」
おわりに
「脱炭素経営ワークショップ」は、域内企業やサプライチェーンを構成する中堅・中小企業の事業活動における「排出源の特定と整理」をするきっかけにつながり、脱炭素経営を実現するための第一歩になります。
MS&ADインターリスク総研では、地域やサプライチェーンの「脱炭素経営」を推進したいとお考えの自治体や企業など向けに、ワークショップを開催しています。このワークショップでは、域内企業や取引先の中堅・中小企業が脱炭素経営を実践的に学び、自社で取り組みを進めるための力を身につけることができます。
自治体や商工団体、それにサプライチェーンをリードする企業など、組織・企業規模に関わらず脱炭素経営を基礎から学んで実践を促進したいお考えの皆さまは、MS&ADインターリスク総研にお気軽にご相談ください。
¥0
-

「脱炭素経営ワークショップ」地域・サプライチェーン全体の脱炭素推進を支援する実践型プログラム
¥0
-

「脱炭素行動」を従業員に習慣化させるために企業が今すぐやるべきこととは?
行動を簡素化し、業務プロセスに組み込む
ある行動が習慣化するためには、どうすればいいのでしょうか?そのためのポイントは、「やることを簡素化すること」が必要になります。
脱炭素に向けて新たな行動をとるように求められると、多くの人は「余計な仕事が増えた」と感じてしまう可能性があります。そう受け止められないようにするためには、既存の業務フローに組み込むことが習慣化を促します。

具体的には、次のような形で既存の業務フローに組み込むことが考えられます。
ケース1 購買プロセスに「環境指標」を導入する
企業が原材料、部品、サービスなどを購入する際、価格、品質、納期などが主な選定基準となっています。この基準に加えて、仕入先がどれだけ環境に配慮した活動をしているのかを測る「環境指標」を導入すれば、購買プロセスの中でCO2の排出量の削減、再生可能エネルギーの利用、環境認証の取得などの観点を考慮することが可能になります。
ケース2 会議の開催ルールに移動基準を設ける
会議を開催する際、参加者が物理的に移動すると交通手段によってCO2が排出されます。不要な移動を減らして排出量を削減するために「会議は原則オンラインで実施する」「公共交通機関を優先する」といったルールを設けることで、「余計な仕事」を増やすことなく脱炭素行動を促すことにつながります。
「削減量の見える化」で従業員のモチベーションアップ
また、「削減量を見える化」することも、脱炭素行動の習慣化につなげることが期待できます。
削減量が見える化されると、「どの行動」が排出量削減に向けて最も効果があるのかが分かり、より効率的でインパクトの大きな脱炭素アクションを選択できるようになります。
具体的には、個人・チーム単位で、実際のCO2の削減量や、削減につながった行動をダッシュボードで可視化したり、「この会議をオンラインにしたら年間○kg削減」といった即時的なインパクトを表示したりすることが効果的です。
また、短期的なインセンティブ(ポイント、社内表彰)と、長期的な評価(人事評価・目標管理に紐づける)をバランスよく組み合わせることで、従業員が自身の行動が正当に評価されていると受け止められるようになり、脱炭素行動がより継続しやすくなります。
従業員の行動変容を促す企業の事例は?
従業員の脱炭素行動を習慣化していくうえで、参考となる企業の事例をご紹介します。
ICTサービス・ソリューション事業などを展開するNTTドコモビジネス株式会社は、「Green Program for Employee※」というプログラムを作り、従業員一人ひとりの環境意識向上と行動変容を促すことを目指しています。
このプログラムでは、従業員はリモートワークの実施・公共交通機関の利用、省エネ行動などの日々のエコアクションをデータとしてアプリに記録・計測します。これにより、個人の行動が具体的にどれだけのCO2削減に貢献したか(CO2換算など)が可視化されます。
さらに、収集したデータをもとに企業全体の目標達成度に対する個人の貢献度を明確にし、ランキング形式やゲーミフィケーション要素を取り入れることで従業員のモチベーションと継続性を高め、企業の環境目標達成を従業員自らの主体的な活動として加速させています。
※出典:NTTドコモビジネス株式会社ホームページ
https://www.ntt.com/business/solutions/gxesg.html
まとめ
企業の脱炭素経営の実現に向けては、トップダウンの推進力だけでなく、現場の従業員の自発的な行動を促すことが欠かせません。そして、従業員の脱炭素行動の習慣化に向けては、今回取り上げた「行動の簡素化」、「業務プロセスへの組み込み」、「削減量の見える化」など、自社の状況に合わせた工夫が必要となります。従業員の行動変容を促し、持続可能な未来に向けて一歩踏み出してみてはいかがでしょうか。
¥0
-
企業の脱炭素・カーボンニュートラル 一見“地味”でも、効果は地球規模?
当初は「やらされ感」のあった脱炭素・カーボンニュートラルの取組
「京都議定書」という言葉を覚えていたり、聞いたことがあったりする人もいらっしゃるかもしれません。「京都議定書」は、1997年に京都で開催された地球温暖化防止京都会議(COP3)で採択された、二酸化炭素(CO2)などの温室効果ガスに関し、先進国の排出削減について数値目標などを定めた文書です。
この頃から、企業に対して温室効果ガス削減に向けた取組が求められるようになり、当初は「やらされ感」で取り組む企業も多かったようです。
脱炭素・カーボンニュートラルの手法は?
近年は、当初の「やらされ感」が薄れ、より前向きに取り組む企業が増えています。
そして、企業の脱炭素・カーボンニュートラルの取組手法は多岐にわたっています。省エネ設備の導入、再生可能エネルギーの自家発電、デジタル化による業務効率化など。これはすべて、温室効果ガスの削減につながります。
実は、脱炭素を進める過程で無駄な工程や資材の削減にもつながり、企業の生産性向上にも寄与しています。
サステナブル経営が企業の持続的な成長に
サプライチェーン全体での排出量の見える化や、環境負荷の少ない製品・サービスを優先的に調達する取組も注目されています。
投資家や消費者の目も厳しくなる中、“サステナブル経営”は、企業の持続的な成長に不可欠な要素となりつつあります。
温室効果ガス削減の取組としては前述の他にもLEDの導入、空調の温度調整、電気設備の運用見直し、オフィスのペーパレス化などがあり、1つ1つは一見“地味”に見えるかもしれません。
しかし、時代の先を見据え、できることから着実に進めていくことこそが企業を存続・成長させるために不可欠な要素になっていくと考えられます。
脱炭素が企業価値向上にも
さらに企業の中には、社員からアイデアを募る社内コンペや、排出量の“見える化”で、脱炭素の取組を加速させるところも増えてきています。
こうした取組は、コスト削減につながるだけでなく、企業価値・ブランド力の向上にもつながります。つまり、脱炭素は、企業の成長と環境負荷の低減が対立することなく、ウィンウィンの関係になれるものです。
小さな工夫が大きな変化につながる。そんな感覚で、脱炭素・カーボンニュートラルの取組を始めてみてはいかがでしょうか。
¥0
-

「企業のリスクマネジメント実態アンケート」調査結果概要 ~将来的な脅威は「人的資本・人材確保リスク」が最多~(2025年10月)
「企業のリスクマネジメント実態アンケート」の概要
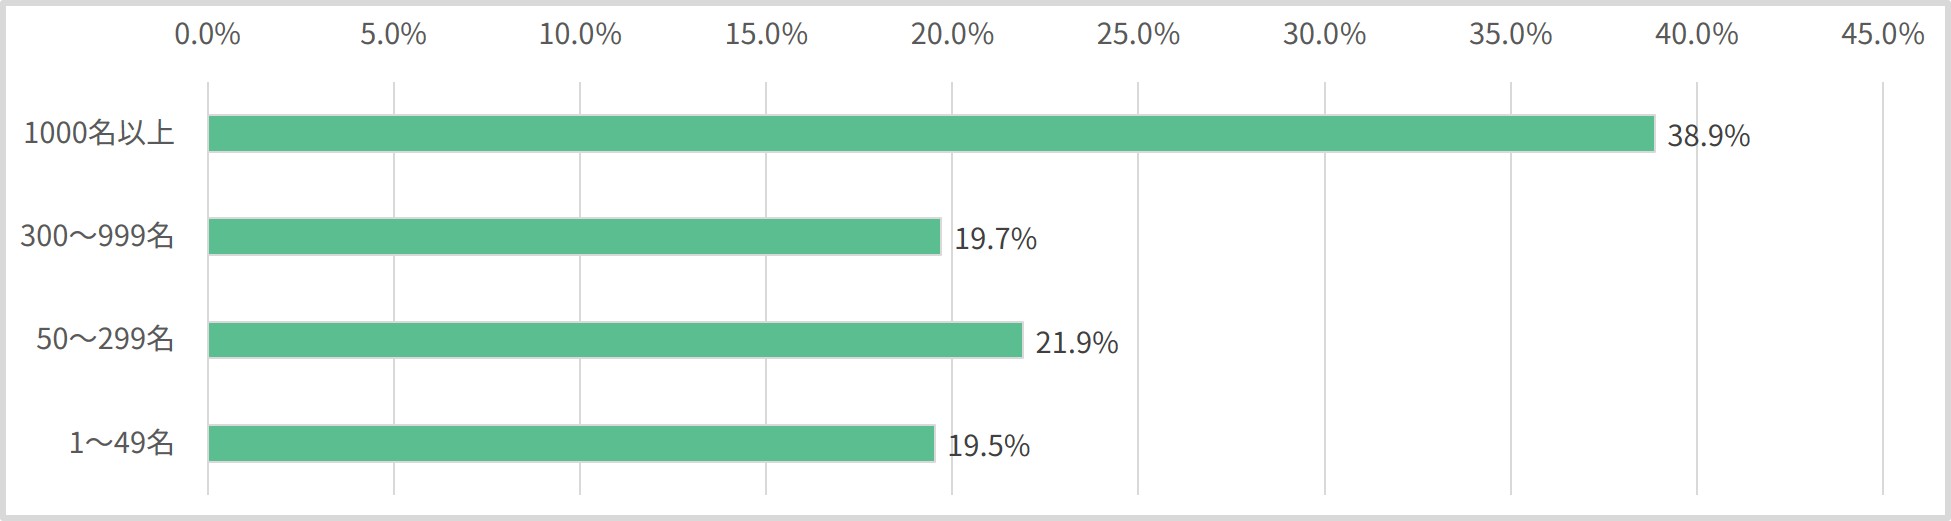
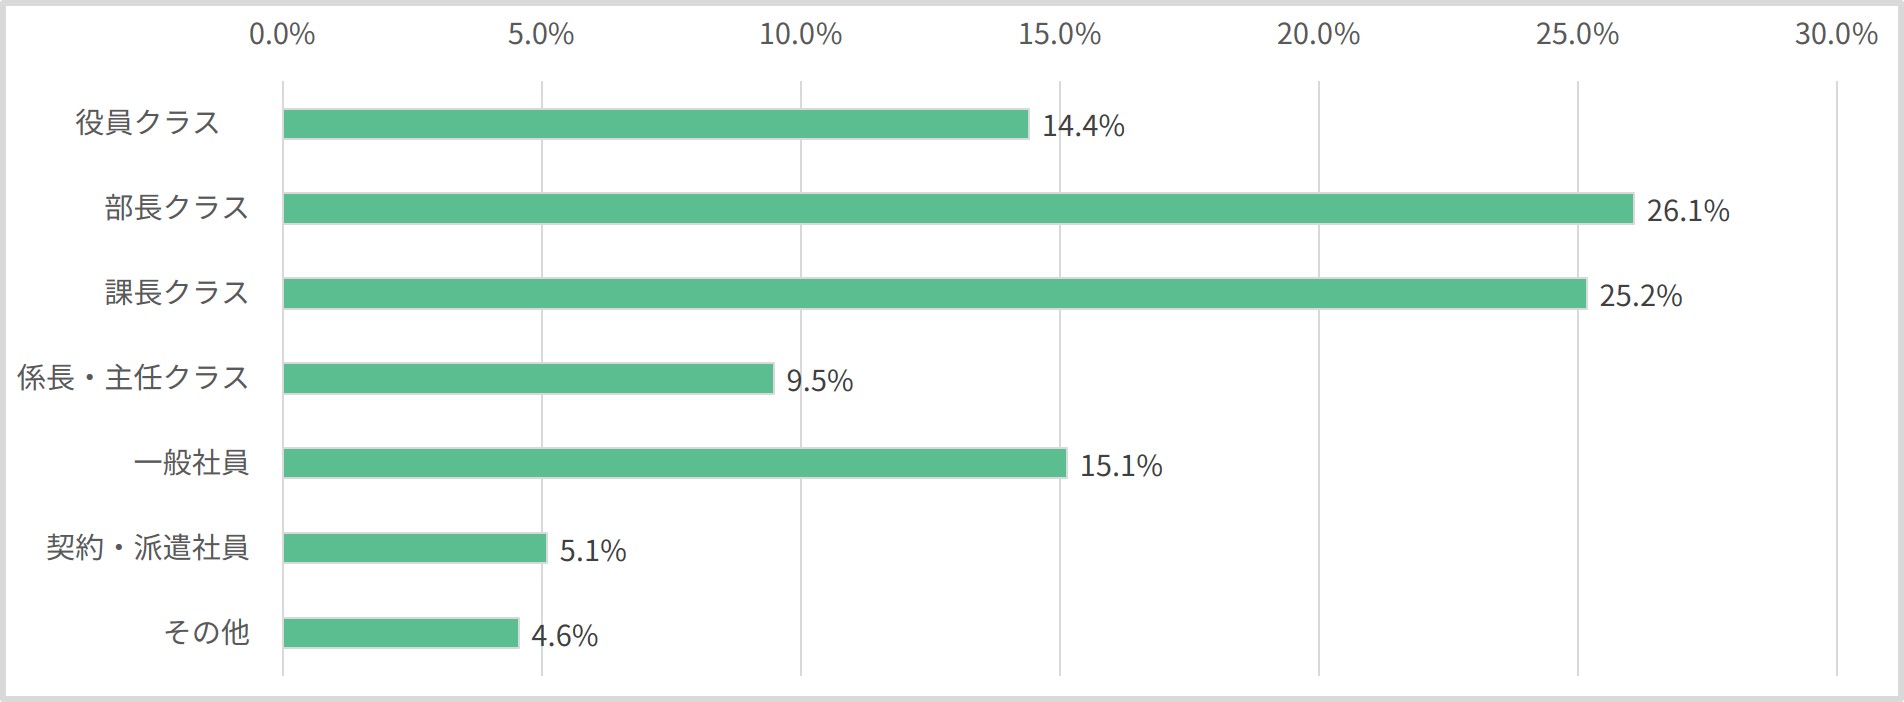
本アンケートは、2025年8月28日から9月10日までの14日間、当社のメールマガジン購読者さまを対象に実施し、548名の方から回答をいただきました。
回答いただいた方の業種、部署、従業員規模、役職については次の通りです。
回答者の業種

回答者の部署

-*-*-*-*-
回答者の企業の従業員数
回答者の役職
業務上、関心が高いリスクは?
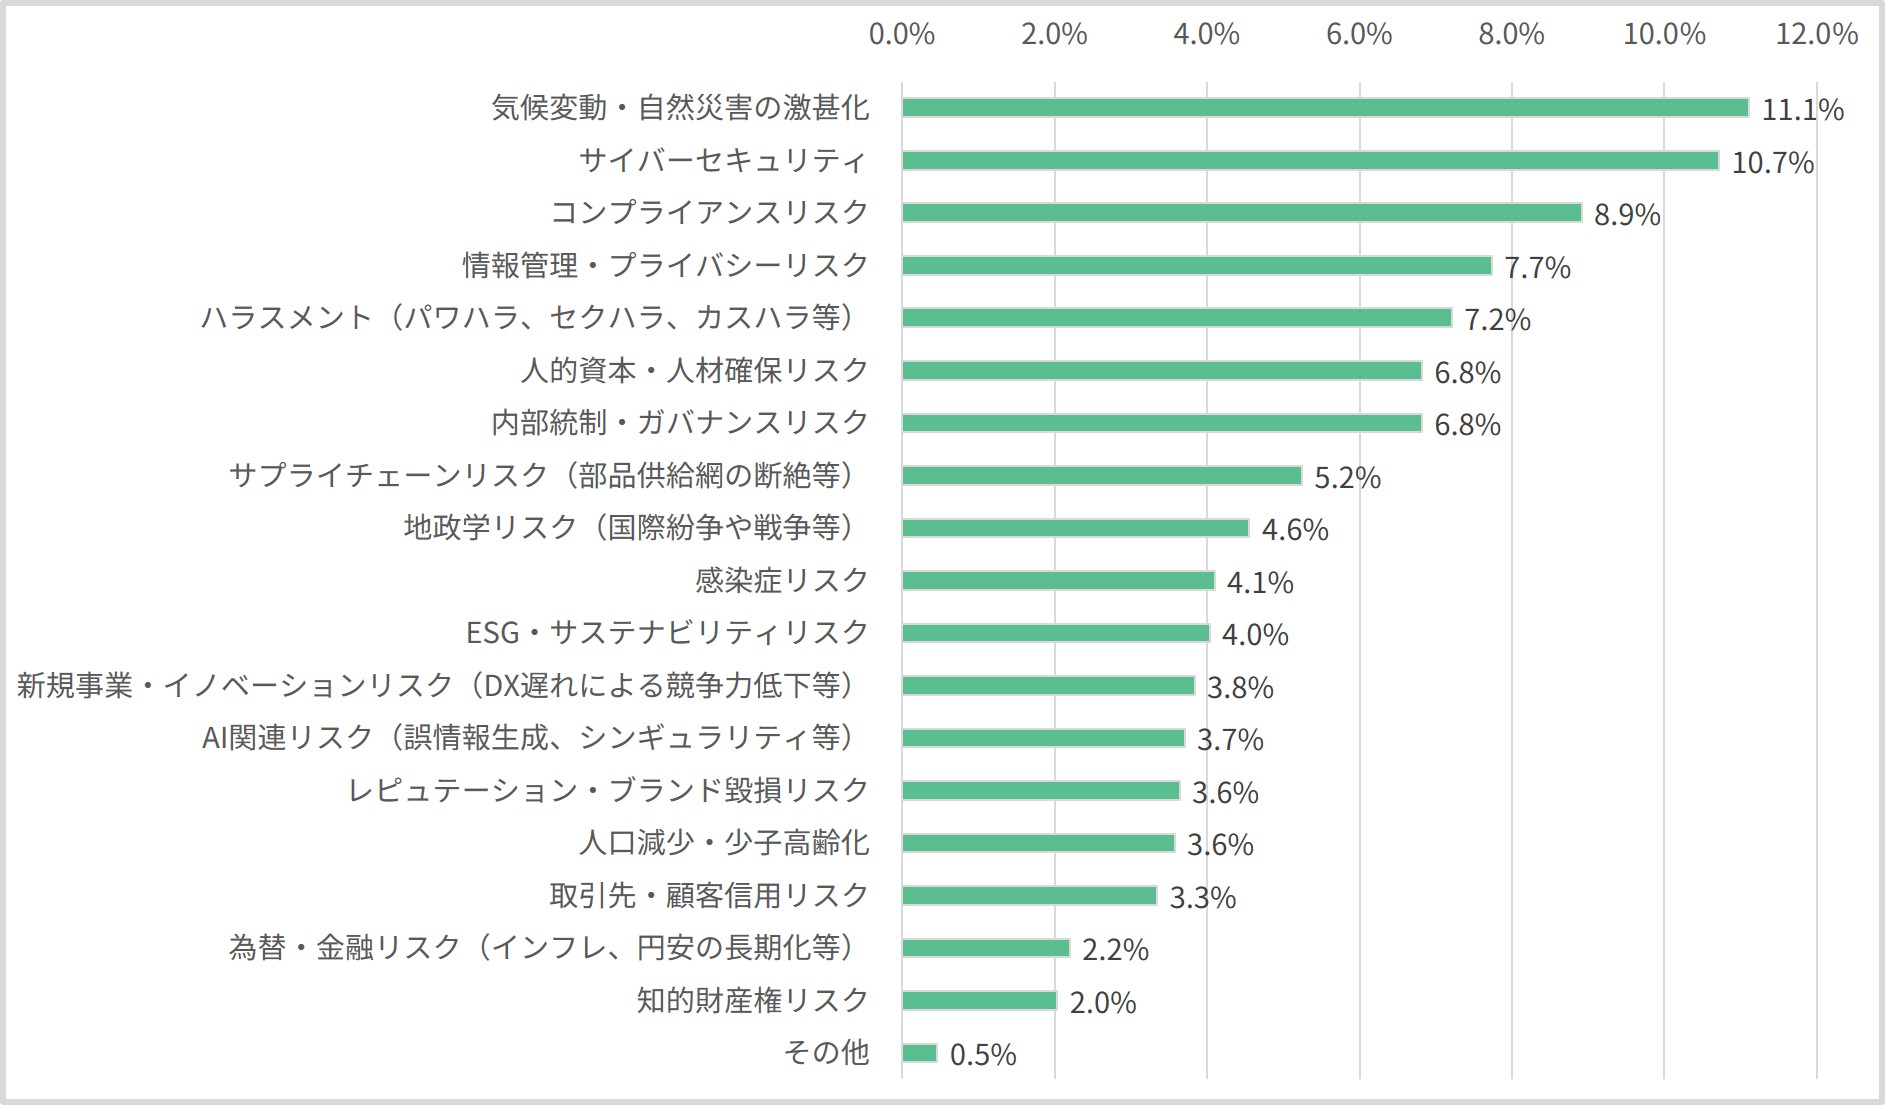
アンケートでは「業務上、関心が高いリスク」について複数選択で尋ねました。その結果、トップ3は「気候変動・自然災害の激甚化」が11.1%、「サイバーセキュリティ」が10.7%、「コンプライアンスリスク」が8.9%となりました。
あなたが業務上、関心が高いリスクは何ですか(複数選択)
「自社のリスクマネジメント取組が不十分」が3割
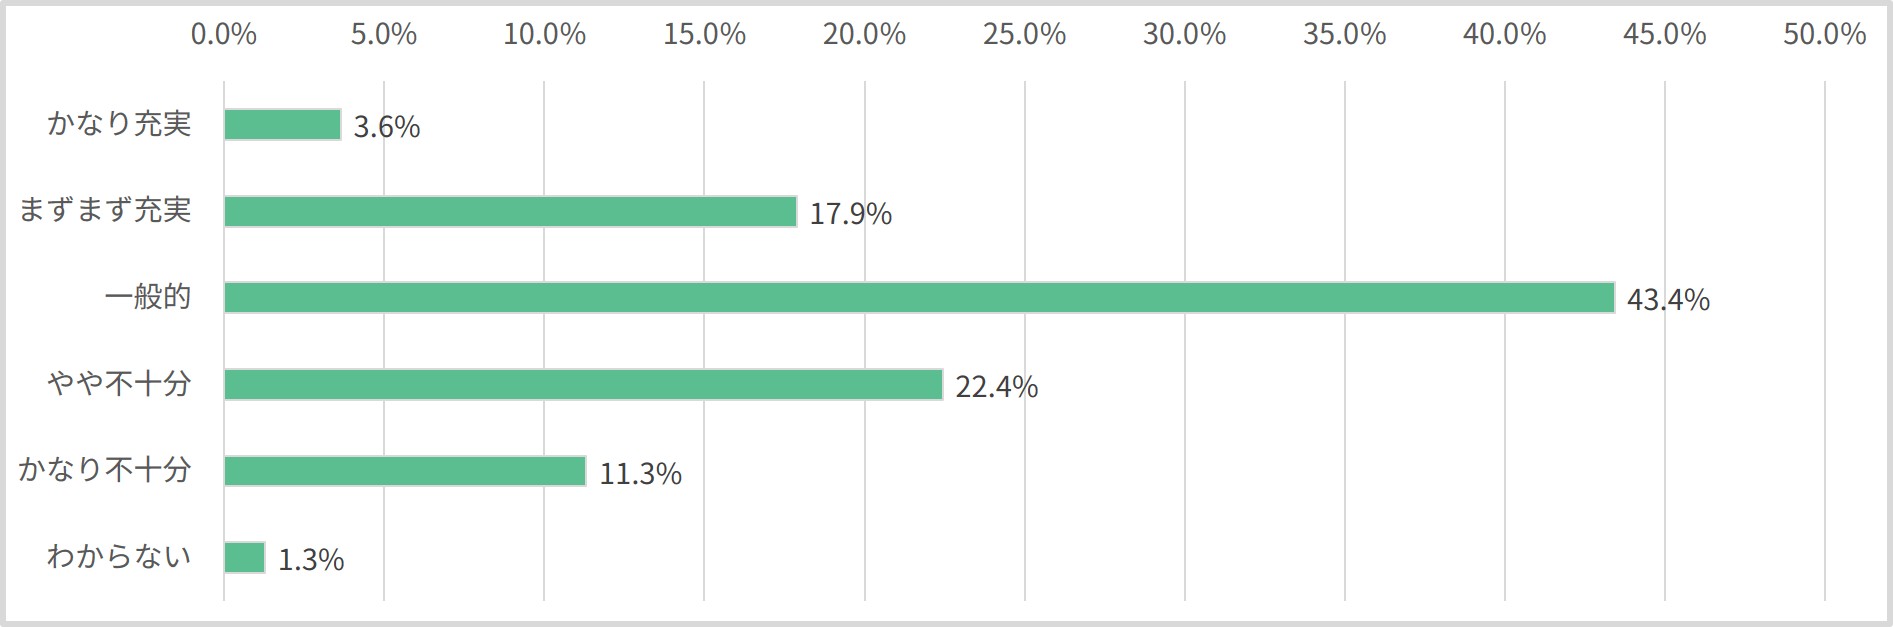
自社のリスクマネジメント取組の充実度について尋ねたところ、「かなり充実している」が3.6%、「まずまず充実」が17.9%、最も多かったのが「一般的」で43.4%、「やや不十分」が22.4%、「かなり不十分」が11.3%でした。
自社のリスクマネジメント取組の充実度をどう評価しますか
リスクマネジメントに関し不足しているのは“人”
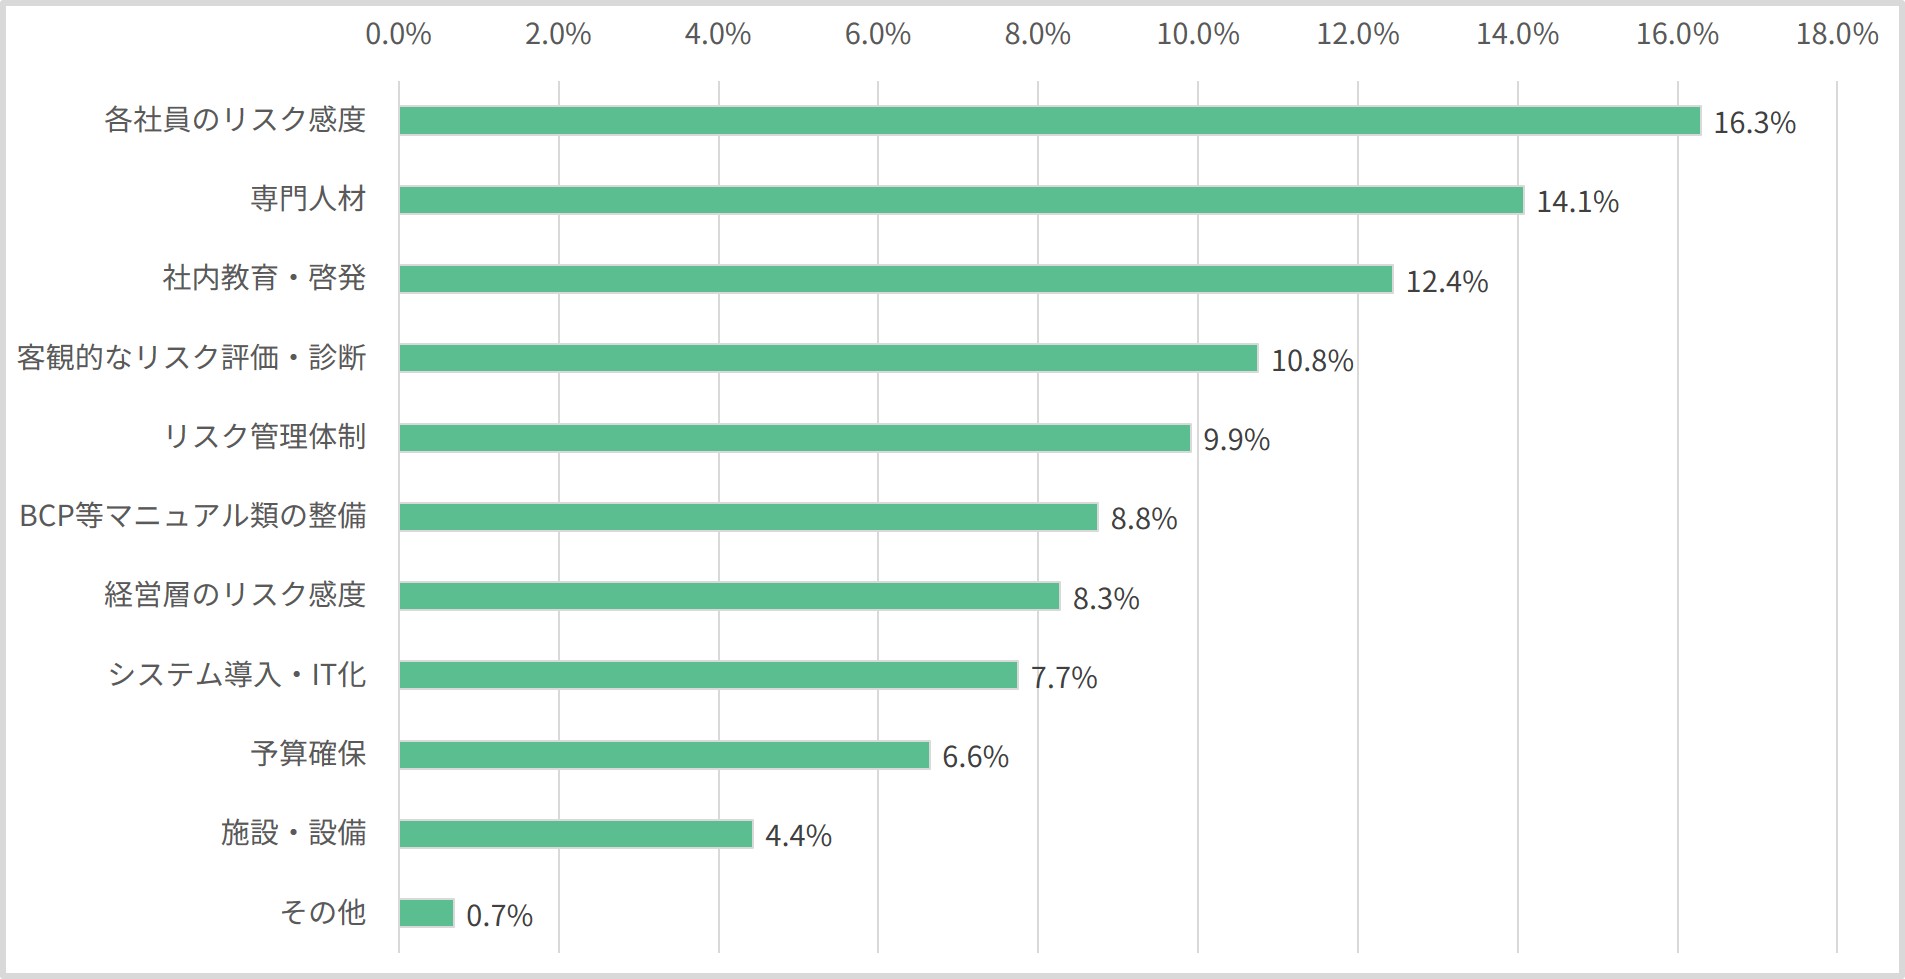
リスクマネジメントに関して「自社に不足している」と感じるものを複数選択で尋ねたところ、トップ3は「各社員のリスク感度」「専門人材」「社内教育・啓発」と、人に関する要素が不足していると回答した人があわせて42.8%に上りました。
続いて「客観的なリスク評価・診断」「リスク管理体制」「BCP等マニュアル類の整備」というルールや体制整備に関する要素が不足していると回答した人の割合が29.5%でした。
リスクマネジメントに関して、「自社に不足している」と感じるものは何ですか(複数選択)
近い将来の最大の脅威は「人的資本・人材確保」
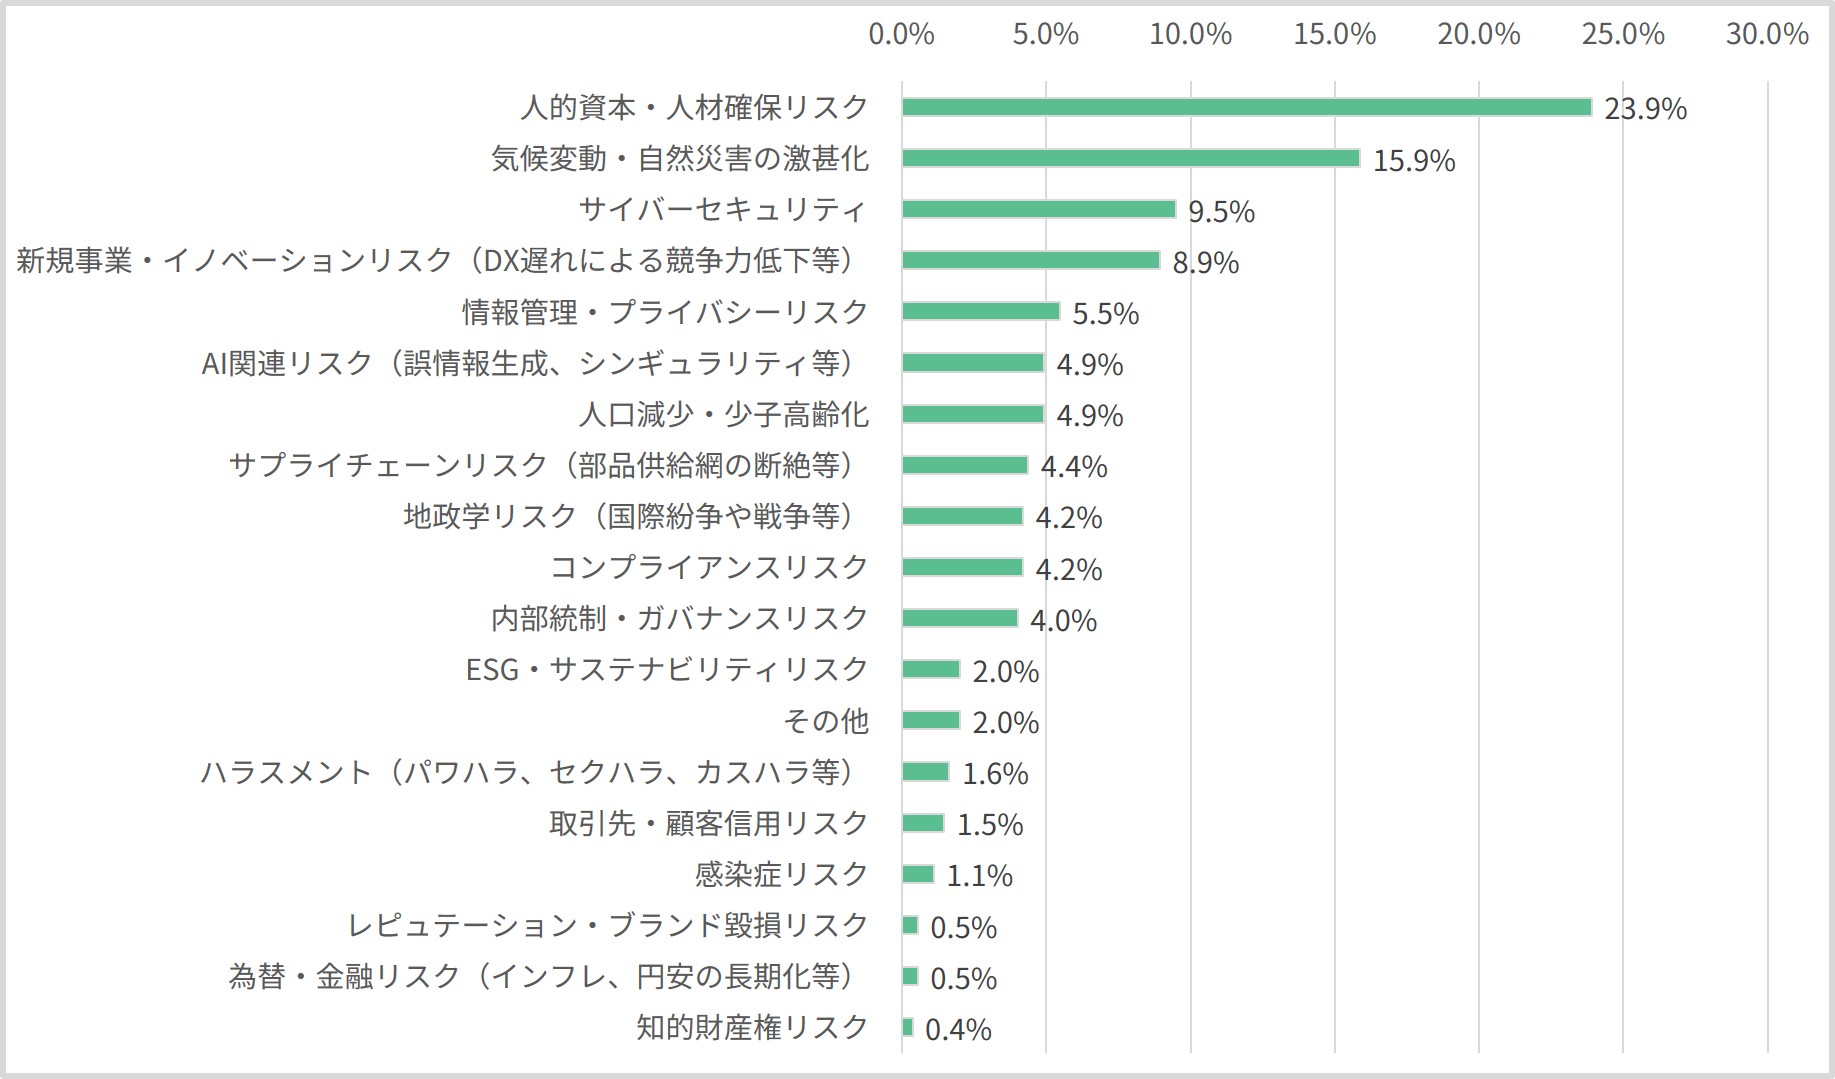
3年から5年後の近い将来、ビジネスにとって最大の脅威となりそうなリスクについて尋ねたところ、「人的資本・人材確保」が23.9%と最も多く、「気候変動・自然災害の激甚化」が15.9%、「サイバーセキュリティ」が9.5%と続きました。
近い将来自社のビジネスにとって最も大きな脅威となりそうなリスクは何ですか
本アンケートでは、上記のほかにも次のような内容についても尋ねています。
- 直近1年で、自社で発生したリスク事象の中で「想定外」だったものは何ですか
- 自社のリスクマネジメント取組の充実度をどう評価しますか
- 自社(もしくはあなたの所属部署)が現在最も対策強化に力を入れているリスクは何ですか
- 自社の経営層はリスクマネジメントをどのくらい重視していると感じますか
- 「他社のリスクマネジメント事情」について、興味があることは何ですか
- リスクマネジメントに関する情報収集をどのように実施していますか
- 今後、リスクマネジメントに関連して外部専門家やサービスを活用する予定はありますか
アンケート調査の詳細が知りたいという方は、以下の「お問い合わせ先」からご連絡ください。
MS&ADインターリスク総研では、企業の実情や課題に合わせて次のような多様なコンサルティングサービスを提供しています。
- リスクマネジメント体制の構築・診断
- 社員向け教育・啓発プログラム
- 専門人材の育成・講師派遣
- 人的資本開示対応コンサルティング など
今回の調査結果を貴社のリスクマネジメントにお役立ていただくとともに、リスクマネジメントの強化に関してお困りごとなどがございましたらお気軽にお問い合わせください。
お問い合わせ先:
MS&ADインターリスク総研株式会社
営業部デジタルマーケティンググループ
メール:DigitalMarketing_irric@ms-ad-hd.com
本レポートの引用・転載・メディア掲載について
本レポートの内容を引用・転載・メディア掲載される場合は、必ず「MS&ADインターリスク総研による調査結果」と明記してください。また、内容の改変や一部抜粋による誤解を招く利用はご遠慮ください。掲載や利用に関するご相談・ご質問は、当社デジタルマーケティンググループまでご連絡ください。
¥0
-
ESGリスクトピックス(2025年10月)
自然資本
○ WWFジャパン、日本企業65社のTNFD開示状況を分析した報告書を発表
日本の主要な環境NGOの1つである世界自然保護基金ジャパン(WWFジャパン)は2025年8月28日、「2024年TNFD開示の潮流と日本企業の対応状況」を公表した。これは、自然関連財務情報開示タスクフォース(TNFD)による開示提言に沿って2024年に情報開示を行った日本企業65社を対象に、WWFジャパンが定義する「TNFDキーポイント」に基づいて実施されたベンチマーク調査である。企業の開示が広がる一方、事業変革に向けた課題や示唆も明らかになった。
「TNFDキーポイント」は、WWFジャパンがTNFD開示で特に重要だと考える項目を、TNFD一般要件等を参考に抽出したものである。今回の調査では4 つのキーポイント(下表)を設定し、企業の開示状況を星の数で評価できる仕組みとなっている。星なし(☆)はキーポイントに関する記載がない状態を示し、星の数が多いほど内容が充実していることを表す。特にキーポイント2から4は星4つが理想だが、初期段階での達成は難しく、段階的な向上が期待される。
<TNFDキーポイント別評価概要サマリー>
概 要
キーポイント1
TNFD一般要件に基づき、企業がどのマテリアリティ・アプローチを採用
しているかを評価する。特にTNFDが推奨するインパクト・マテリアリテ
ィの開示に加え、ダブル・マテリアリティを明記している場合は高く評価
する。
キーポイント2-1
直接操業について、拠点ごとの依存・インパクト経路、4つの自然関連課
題(依存、インパクト、リスク、機会)の特定および開示状況、要注意地
域の特定の有無を評価する。業種により直接操業とバリューチェーン分析
の難易度が異なるため、両者を分けて評価している。
キーポイント2-2
バリューチェーンに関して、一次産品や製品、地域、プロセスなどの要素
が開示され、LEAPアプローチ※等による分析が進んでいるかを評価する。
また、トレーサビリティの確保と優先地域の特定が実施されているかも重
視する。
キーポイント3
キーポイント2で特定した優先的なマイナスインパクトに対して、企業が
示すコミットメントと、その回避・軽減、再生・補償の実施状況や成果の
開示を評価する。
キーポイント4
国際規範へのコミットメント、人権デューデリジェンスやグリーバンス
(苦情処理)対応の範囲、対象となる地域の特定、さらにはエンゲージメ
ントの実施状況を評価対象とする。
出典:WWFジャパン資料をもとにMS&ADインターリスク総研にて作成
調査結果では、キーポイント1のマテリアリティの考え方を明示した企業(星1つ以上)は全体の約2割にとどまり、多くの企業が採用したマテリアリティ・アプローチの明示を行っていなかった。キーポイント2-1では、自然との関係性の把握について、直接操業地点における依存・インパクトの分析は進展し、星3つ以上を獲得した企業は全体の約4割だった。一方、キーポイント2-2のバリューチェーン上流・下流における解析は、トレーサビリティの難しさから遅れている(星3つ以上は全体の約2割)。概して業界共通のデータツール(例:ENCORE)に依存した一般的な分析が多く、場所ごとの依存・インパクトや優先地域の特定は不十分であった。キーポイント3では、「ミティゲーション・ヒエラルキー」に基づく対応は、「節水」などの既存の目標中心であり、バリューチェーン全体を見据えた回避・軽減方針や達成目標時期、適切な測定指標の採用、進捗開示まで踏み込む企業は少数であった。キーポイント4では、自然関連課題や先住民族と地域社会(IPLC)を含めたステークホルダーへの対応が浸透しておらず、星3つに到達した企業は3社のみだった。また、全企業がウェブサイト上で国連宣言や「国連ビジネスと人権に関する指導原則」等への賛同を示しているものの、誰もがアクセス可能な苦情処理メカニズムを構築している企業は全体の約3割にとどまり、実効性あるエンゲージメント体制の設計が課題である。これらの状況は、TNFDが目指す「開示を契機とした事業モデルのネイチャーポジティブへの変革」に向けて、企業の戦略的対応の重要性を浮き彫りにしている。
<キーポイント別 スコア分布>
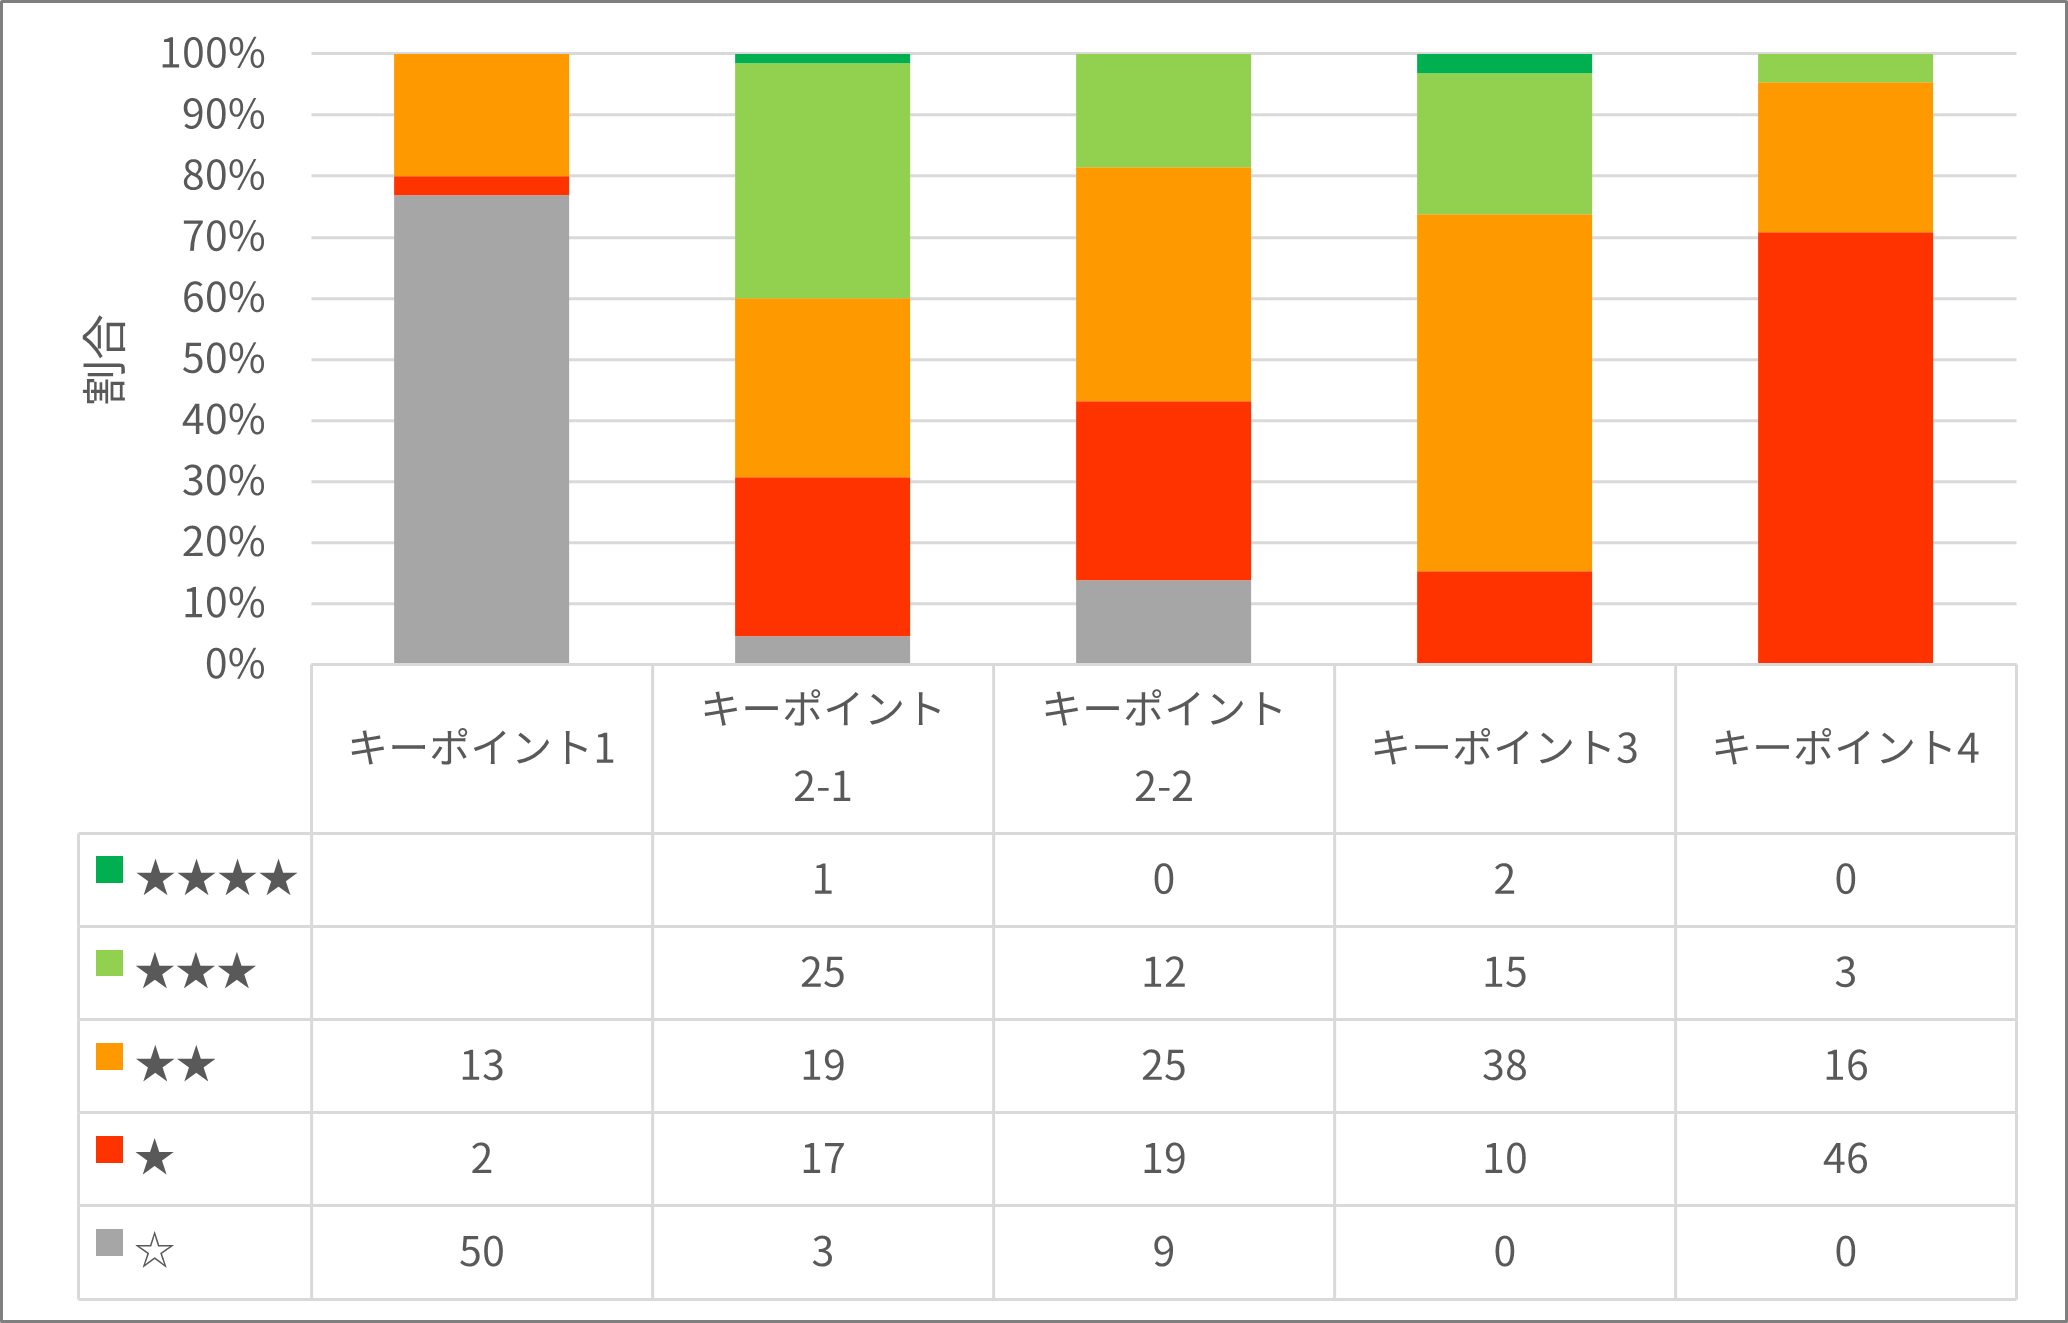
注:図中の数字は企業数を示す。また、キーポイント1は星2つが最高評価である点に留意
出典:WWFジャパン資料をもとにMS&ADインターリスク総研にて作成
以上を踏まえ、今後企業が取り組むべき事項は三つに整理できる。第一に、ダブル・マテリアリティの採用と根拠の明確化である。財務影響だけでなく、自然環境や社会への重大な依存・インパクトを事業やレピュテーション、規制対応と結び付け、自社にとっての事業リスクと同等に重視する姿勢を示す必要がある。第二に、場所に基づく評価の充実である。自然との接点を「何が・どこで・どのように」に分解し、拠点やバリューチェーン上の優先地域を特定し、依存・インパクトの経路を可視化することが重要である。第三に、ミティゲーション・ヒエラルキーとIPLCエンゲージメントを組み合わせた移行計画の策定である。つまりマイナスインパクトの回避を最優先とし、軽減、復元・再生、代償の順で施策を整理し、地域住民の権利尊重や苦情処理のアクセス性・透明性をガバナンスに組み込むことが求められる。これらの取り組みにより、企業はTNFDの本質的価値を事業変革につなげることが期待される。
※ LEAPアプローチとは、TNFDが提示している、企業および金融機関における内部の自然関連課題の特定と評価をサポートすることを目的とした自主的なガイダンスである。Locate、Evaluate、Assess、Prepareの4つのフェーズから構成される。
【参考情報】
2025年8月28日付 WWFジャパンHP: https://www.wwf.or.jp/activities/lib/6040.html
自然資本・ネイチャーポジティブ経済
○ 英国経済への自然関連リスクの定量的な財務影響や自然関連投資を整理 ―WWFおよびGFIによる報告書(2025年8月発表)
-*-*-*-*-
英国の世界自然保護基金(WWF UK)と2019年に英国政府が設立したグリーンファイナンス研究所(GFI)が、英国における自然への投資が経済の成長に繋がることを示すレポート「英国経済のレジリエンスと成長を支える自然投資」を発表した。本レポートによれば、英国経済は慢性的な自然劣化や気候変動リスクに直面しており、今後10年間でGDPの4.7%が減少(推計)という重大な損失が予測される。これらのリスクは、住宅・エネルギー・農業・製造業・観光など主要セクターに波及し、事業運営や資産価値、サプライチェーンに大きな影響を与える。一方、英国企業は自然投資による回復力向上や新技術への投資によって、財務的利益と競争優位性を獲得しつつある。報告書では、英国企業が自然への投資を進めることでレジリエンスを高め、競争力や収益性を向上させている事例が多数紹介されている(表1)。
<表1> 主要項目別の自然リスクおよび投資事例と金額(一部抜粋)
項目
リスク・損失額(推定含む)
投資事例・投資金額
水不足
- 水不足による住宅プロジェクト遅延
等で今後5年で最大250億ポンド損
失する可能性がある
- 地域の水需要増加抑制のために、ユナイテ
ッド・ユーティリティーズとテムズウォー
ターがウォーターニュートラルに取り組む
住宅に水道料金の割引を提供
洪水・
暴風雨
- 英国の洪水保険請求額が2024年時点
で過去最高の5.85億ポンドに達した - 洪水と暴風雨により主要な農作物の
損失は2024年時点で26~38%に達
した
- 持続可能な都市排水システムに、セバー
ン・トレント社は2023年時点で7,600万
ポンド投資している
土壌
劣化
- イングランドとウェールズにおける
土壌劣化は、生態系サービスを提供
する能力が低下し、年間最大14億
ポンドの損失を経済に与えていると
推定
- 土壌モニタリングと精密農業※のために、
英国の農業技術スタートアップに1.3億ポ
ンドが投資された
資源
効率
- サプライチェーンに懸念を抱える英
国企業の53%が資源調達コスト増大
に問題を抱えている
- 循環型経済スタートアップが2023年時点
で世界中で65億ポンド以上の資金を獲得
した - 海藻から作られた容器を持つNotpla社は
2024年時点で1,960万ポンド調達した
サステ
ナブル
金融
-
- 自然環境のための活動に資金提供するため
に、バークレイズは生物多様性目標連動型
の融資を実行 - 自然への影響が少ない技術、プロセス、ビ
ジネスモデルを開発している企業900社が
2024年時点で28億ポンド以上の資本を調達した - 英国のネット・ゼロ・エコノミーへ2024
年時点で200億ポンド以上の民間投資が集
まった
(出所)「Business Investment in Nature: Supporting UK Economic Resilience and Growth」より抜粋してMS&ADインターリスク総研にて作成
サステナブルファイナンスでは英国が気候関連で世界をリードしており、自然資本への投資拡大が期待されている。2024年にはネットゼロ経済分野で200億ポンドの民間資本が集まり、自然関連技術開発企業も28億ポンドを資金調達したと推定されている。金融機関は企業向けローンの利率を生物多様性向上に連動させるなど、新たな金融商品の開発も進めている。
こうした企業による自然への投資について情報を提供するため、英国政府の環境改善計画(EIP)は英国政府自身の環境上の優先事項と法的拘束力のある自然に関する目標を達成するための戦略を示しているが、行動に関する詳細なガイダンスは提供していない。そこで、各企業が自信をもって自然環境関連の投資に挑むためのガイダンスとしてWWF-UKとGFIはNature-Positive Transition Pathways(NPP) を開発している。25以上の英国の主要企業と業界団体はNPPの開発に対する支持声明に署名しており、英国の環境投資を刺激する上で強力な役割を果たすことが期待されている。NPPは各セクターの移行経路を明確化し、企業が自社の投資・事業計画を英国の環境改善計画、生物多様性国家戦略・行動計画および地球規模の生物多様性枠組みの目標と整合させるための実践的ガイダンスで、NPPを活用した社内投資計画の策定は、長期的なリスク管理と成長戦略の要となりうる。
自然関連財務情報開示タスクフォース(TNFD)を採用する日本企業が急増しているが、自然関連リスク・機会の定量化も含めた詳細評価や自然関連移行計画の策定までできている企業は極めて少ない。それらの企業にとって、英国のNPP策定や本レポートのリスク定量化事例、自然資本投資の先進事例などは参考となるだろう。自然関連リスクへの対応を単なるリスク管理に留めず、成長戦略・イノベーション・新規事業開発の観点から積極的に取り組むことで、企業価値向上と持続可能な社会の実現に貢献できる。サステナブルファイナンスや循環型経済、再生型農業など、グローバルな潮流を捉えた戦略的な投資・協業が今後ますます重要となるだろう。
※ 精密農業(Precision Farming):
国際的に様々なとらえ方が存在するが、主に複雑で多様なばらつきのある農場に対して事実の記録に基づくきめ細やかな管理を実施して、地力維持や収量と品質の向上及び環境負荷軽減などを総合的に達成しようとする農場管理手法を指す。
【参考情報】
WWF UK「Business Investment in Nature: Supporting UK Economic Resilience and Growth」2025年8月
人権
○ 政府人権行動計画の公表目前、人権DD義務化で国内外から賛否の声
-*-*-*-*-
日本政府が2025年12月に予定する「ビジネスと人権に関する国会行動計画(2020-2025)」(NAP)の改定に向けて、内容への関心が高まっている。中でも、企業に対して人権デュー・デリジェンス(人権DD)の義務化が盛り込まれるどうかに注目が集まる。欧州を中心にした複数の先進国では、すでに法制化が進む。2022年5月に、当時の萩生田光一経済産業相が記者会見で、将来の法制化の可能性について言及したことがある。
そうした中、経団連は9月16日に公表した意見書「『人権尊重経営』の推進 -『ビジネスと人権』に関する経団連の考え方と政府への期待-」の中で、企業の人権尊重の取り組みは、「指導原則に則って自主的に進めることを基本とするべき」として、義務化に否定的な考えを明らかにした。企業の人権尊重の取り組みは不可欠としつつ、人権DDやサプライチェーン上のリスク把握のための調査などが企業の重い負担になっていると主張。義務化は、企業の画一的・チェックボックス的な対応を招くとした。また、企業が配慮すべき人権侵害リスクは業種やサプライチェーンの構造によって異なるため、政府の現行の汎用的なガイドラインでは実務上の対応が難しいと否定的な見解を示した。その上で、政府に、▽ガイドラインの定期的な更新、▽無料相談可能な政府窓口の設置、▽中小企業向けの人権DDチェックリスト・事例集の作成――などの支援を要請した。
一方、海外を中心に、日本企業による人権DDの実効性向上のため、政府に法制化を求める声が挙がっている。「ビジネスと人権」の推進を目的にする国際NGOのWorld Benchmarking Alliance(WBA)とBusiness and Human Rights Resource Centre(BHRRC)は8月19日、共同提言を公表。法制化で先行するドイツやフランスで国内企業の人権DDの実施率が向上するなどの政策的効果を例示して、日本にも法制化を求めた。
改訂NAPには、人権DDのほか、「AI・テクノロジーと人権」や「環境問題と人権」など新たな人権課題も盛り込まれる予定だ。政府は2025年10月のパブリックコメントに向けて策定作業を進めている。
【参考情報】
2025年8月19日 World Benchmarking Alliance HP:
https://assets.worldbenchmarkingalliance.org/app/uploads/2025/08/Japan-NAP-2.0-policy-note_JP.pdf
日本経済団体連合会 HP: https://www.keidanren.or.jp/policy/2025/056_honbun.pdf
TNFD・自然資本
○ GPIFが「優れたTNFD開示」を初公表、トップ2社は気候との統合報告で高評価
-*-*-*-*-
年金積立金管理運用独立行政法人(GPIF)は2025年8月29日、国内株式の運用を委託する運用会社20社が選んだ「優れた TNFD 開示」を公表した。それによると、アサヒグループホールディングスとキリンホールディングスの2社が、それぞれ最多の6社から支持を受けた。
GPIFが同日に公表した年次の「2024年度 サステナビリティ投資報告」に掲載した。
最多得票の2社のうち、アサヒグループホールディングスは、TNFDとTCFDを統合したフレームワークに基づきサプライチェーンを包括的に分析した点や、2つの農産物に焦点を当て財務影響を分析した上で定量的に開示した点などが評価された。
一方のキリンホールディングスは、①TNFDの主要な要素を網羅している②テーマやトピック別に財務影響を定量化している③地域ごとの特性を踏まえたマテリアリティ評価を実施し、測定指標とターゲットを開示している――などの点が評価された。
また、東急不動産ホールディングス、住友林業、王子ホールディングス、日本電気、三菱UFJフィナンシャル・グループの5社も、運用会社3社以上から高評価を得た。
運用会社は選考に際しての評価ポイントに、▽自然資本に関する取組・開示が企業価値向上に実効的なものであるか(企業の持続性への確信度の向上や資本コストの低減に結び付くといえるか)▽財務・企業価値との関わりがマテリアリティに応じて示されているか▽ネイチャーポジティブへの貢献が定量的に示されているか――などを挙げた。
優れたTNFD開示企業の選定は今回が初めて。運用会社と投資先企業との間の建設的な対話(エンゲージメント)の実現に向け、対話の前提となる企業側の情報開示のベストプラクティスを選定・公表するのが目的。GPIFが2024年度に上場企業対象に実施したアンケートでは、TNFD開示をする上での課題に、参考となり得る他社の好事例が少ないことが挙がっていた。
【参考情報】
2025年8月29日付 年金積立金管理運用独立行政法人「2024年度 サステナビリティ投資報告」HP:
https://www.gpif.go.jp/esg-stw/esginvestments/2024_sustainability.html
中国法改正情報
○ 中国の反不正競争法改正の概要と企業における対策のポイント
-*-*-*-*-
2025年10月15日から中国の改正反不正競争法※1が施行される。改正法では、不正競争行為に関する規定が拡充された。不正競争行為の疑いをかけられた場合、当局による立入検査や事情聴取、財物の封印・押収などの措置が行われる可能性がある。また、法律上の責任が認められた場合には、損害の賠償や罰金の支払い、営業許可の取り消しなどが行われる可能性もあるため、現地に進出する日本企業にも影響が大きいものと想定される。
主な改正のポイントは以下のとおり。
<主な改正の概要>
項目
改正の概要
(1)収賄行為の禁止を追加
- 商業賄賂の受領側も規制対象であることを明文化
- 法人と個人の双方を同時に追及する「両罰制」の導入
- 過料上限の引き上げ(300万元以下から500万元以下
へ) など
(2)混同行為(誤認される行為)の
規制範囲の拡充
- 他人のアプリ名やネットユーザー名などの識別情報を無
断使用する行為の禁止 - 他人の商品名称や登録商標などを検索キーワードに設定
する行為の禁止 など
(3)ネットプラットフォームに
おける禁止行為の明確化
- 他の事業者のデータを不正に取得・使用することや、他
の事業者に対して虚偽の取引や評価(いわゆる「サク
ラ」行為)、故意・悪質な返品などを実施する行為の禁
止 など
(4)大企業などによる中小企業への
優越的地位の濫用規制
- 大企業が中小企業に対し、不合理な支払い期限や支払い
方法などの取引条件を強要することや、支払いを遅延さ
せることを禁止 など
(5)域外適用の追加
- 中国市場の競争秩序を乱し、中国国内事業者または消費
者に損害を与えると判断される場合、同法や関連法規に
基づいて処理
日本貿易振興機構「反不正競争法改正版が可決、中小企業への支払い遅延の禁止など明記」※2をもとにMS&ADインターリスク総研にてにて作成
企業においては、法令や運用の動向を注視しつつ、国内外における自社のコンプライアンス体制の見直しを図ることが望ましい。具体的には、従業員の禁止行為を明示した内部規定の作成、対外支払いや贈与などのリスクを伴う行為に対する承認ルールの見直し、教育・研修を通じた法令やルールの周知徹底、内部通報窓口の設置・適切な運用などが挙げられる。
なお、今般の改正を受け、JETROより商業賄賂規制に関する各種事例の紹介や同規定に対する企業の対策などについてレポート(2025年9月17日)※3が発行されている。商業賄賂規制への抵触を防ぐための自己点検チェックシートをはじめ、自社のコンプライアンス取組を見直すために有益な情報が掲載されているため、取り組みにあたってはこちらも参照されたい。
※1)2025年6月27日、第14期全国人民代表大会常務委員会第16回会議にて可決された。
※2)JETRO「反不正競争法改正版が可決、中小企業への支払い遅延の禁止など明記(2025年07月04日)」
https://www.jetro.go.jp/biznews/2025/07/0a933405e9be2dde.html
※3)JETRO「『事例から学ぶ』中国における商業賄賂規制の最新動向と日系企業への実務的示唆」
https://www.jetro.go.jp/world/reports/2025/02/5482b1b3afc84354.html
【参考情報】
2025年9月 日本貿易振興機構(JETRO)HPなど
サイバーセキュリティ
○ 営業秘密管理に関する実態調査結果を公表 生成AIの利用状況に差異
-*-*-*-*-
独立行政法人情報処理推進機構セキュリティセンターは2025年8月29日、「『企業における営業秘密管理に関する実態調査2024』報告書」を公表した。本調査は国内企業に属する個人1200名(製造業/非製造業、従業員301名以上/未満、それぞれ300名ずつ)に対してウェブアンケート方式で実施した。過去5年以内に営業秘密の漏えい事例・事象が「あった」「おそらくあった」と回答した企業は35.5%にのぼり、前回調査(2020年度)の5.2%から大幅に増加した。営業秘密の漏えいリスクはもはや一部の企業だけのものではないことが示されている。
営業秘密の漏えいルートとしては、サイバー攻撃等によるものが36.6%と大幅に増加し、前回調査の4倍以上となった。これにより、外部からの侵入リスクの高まりがうかがえる。
一方、ルール不徹底(32.6%)、金銭目的等の意図的行為(31.5%)、誤操作・誤認(25.4%)など、従業員による内部不正(誤操作を含む)の割合も上位を占めている。報告書では、「人間関係の恨み」や「借金」などが内部不正の要因として挙げられており、これらの要因が組織内に存在するかを把握し、対策を講じることが重要である。
営業秘密管理に関連して、生成AIの利用ルールの整備状況についても調査が行われた。生成AIの業務利用に関するルールを定めている企業は52.0%であり、完全に利用を禁止している企業が26.2%、公開情報のみの取り扱いを許可している企業が14.8%、組織内に閉じた生成AI環境を利用している企業が11.0%であった。
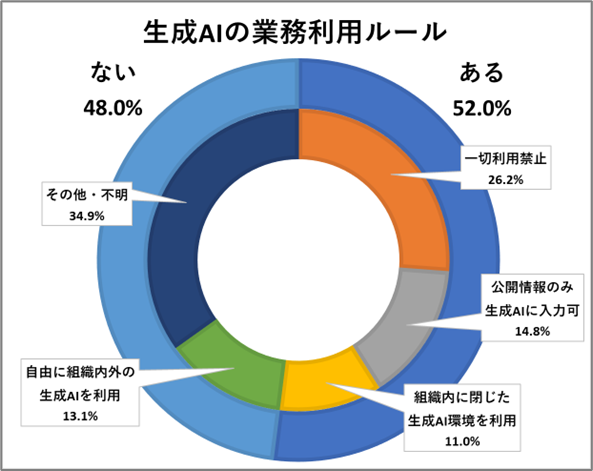
出典:独立行政法人情報処理推進機構セキュリティセンター
「『企業における営業秘密管理に関する実態調査2024』報告書」をもとにMS&ADインターリスク総研にてが作成
生成AIは営業秘密管理の観点から新たなリスクとなり得る一方、業務効率化や新たな価値創出の可能性も秘めている。今後は業務ルールの明確化、従業員教育、定期的な監査を通じて、生成AIを安全に活用できる体制の構築が、すべての企業にとって不可欠となると考えられる。
【参考情報】
2025年8月29日付 独立行政法人情報処理推進機構セキュリティセンター
「『企業における営業秘密管理に関する実態調査2024』報告書」
https://www.ipa.go.jp/security/reports/economics/ts-kanri/tradesecret2024.html
¥0
- 水不足による住宅プロジェクト遅延
-

【お客さま事例】脱炭素を“きびだんご”で推進!? 岡山県の和菓子店でカーボンフットプリント(CFP)表示の実証実験を開始しました
¥0
-
国内における排出量取引とカーボンクレジットの最近の動向【リサーチレター(2025年9月)】
1.カーボンプライシング手法の主な3つの制度
カーボンプライシングとは、CO2などの温室効果ガス(GHG)排出に対してコストを課すことで、企業や社会全体の脱炭素化を促進する仕組みである。日本国内でも、様々な形態のカーボンプライシング制度がすでに存在する。その中でも今後国内で利用拡大が期待されるのが、「炭素税」「排出量取引」「カーボンクレジット」の3つである(図表1参照)。
炭素税は、石炭や石油などの化石燃料の消費に課される税金である。日本では2012年10月に「地球温暖化対策税」が導入され、全ての化石燃料に対してCO2排出量に応じた税率(289円/t-CO2)が上乗せされている。しかしこの税率は海外と比較して低く、企業のCO2排出削減への強いインセンティブにはなっていないと の指摘がある。一方で、2028年度から導入予定の化石燃料賦課金は、現行の地球温暖化対策税と類似するものの、より柔軟な税率変更ができ、政府はその価格を「徐々に引き上げていく」方針を示している。
排出量取引制度(ETS)※1は、政府が企業などにGHG排出の上限を設定し、その枠内で余剰分や不足分を企業間で取引する制度である。国内では東京都や埼玉県が独自に実施しているほか、国の制度としてGX-ETSが存在する。
【図表1】カーボンプライシングの主な類型
種類
概要
炭素税
化石燃料等の利用によるCO2排出量に
比例した課税を行う。
排出量取引制度
政府が対象事業者のCO2排出枠を設定し、
事業者は自らの排出量に応じて、
その過不足分を他者と取引する。
カーボンクレジット
CO2排出を削減する事業等によるCO2削減量を
証書化して、自主的に取引を行う。
(環境省『参考資料集』(2022年11月7日)より筆者作成)
※1)排出量取引制度は英語で、ETS(Emission Trading System)という。
カーボンクレジットは、企業が森林保護や省エネルギー機器の導入などによって達成したGHG削減量や吸収量をクレジットとして発行し、他企業との間で取引できる仕組みである。カーボンプライシングにおける「クレジット」とは、排出削減実績を主張する権利を、一種の手形のように「証券化」したようなものと理解できる。クレジットの創出者は販売することで、脱炭素のための資金調達が可能となる。クレジットの購入者は、削減が困難な排出量を相殺(オフセット)することができる。
特に「排出量取引」と「カーボンクレジット」は、2026年度以降、国内で大きな動きが予想される。これらについて、次章以降で現時点での検討状況を概説する。
2.排出量取引制度はGX-ETS義務化に向け整備が進む
-*-*-*-*-
日本の排出量取引制度である「GX-ETS」は2026年度以降、CO2の直接排出量(Scope1)が10万トン以上の事業者を対象に義務化される。現在、その詳細設計の検討が進んでおり、2025年7月に、経済産業省は算定方法や不履行時の罰則、今後の検討の進め方などについて、より踏み込んだ情報を公表した(図表2参照)
【図表2】改正GX推進法に基づく排出量取引制度の全体像
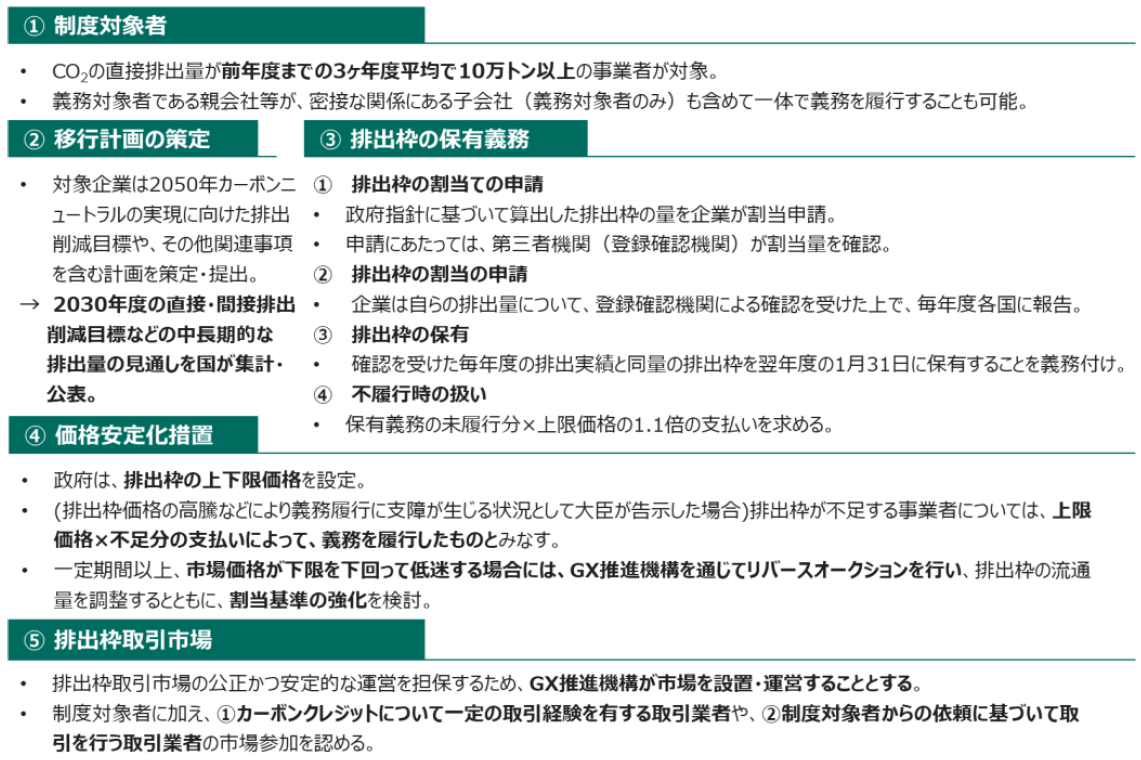
(経済産業省GXグループ『排出量取引制度の詳細設計に向けた検討方針』(2025年7月2日)より筆者作成)
経済産業省は、排出枠の割当方法の具体案やベンチマーク、上限・下限価格 などについては今秋にかけて議論を重ね、2025年末を目途に制度のとりまとめをする方針である。特に注目される「ベンチマークの水準※2」については、個別業種ごとに専門的な知見を要するため、「製造業(石油精製、鉄鋼、化学、紙パルプ、セメント、石灰製造等)」と「発電部門」の二つのワーキンググループを立ち上げて、それぞれ算定式を検討する予定だ。
2026年度以降GX-ETSが本格化することで、カーボンクレジットの取引もより活発になると見込まれる。第2フェーズ(2026年度~)のGX-ETSでは、排出枠の超過分の償却に利用できるクレジットの上限を、直接排出量の10%までとする案が示されている。また使用可能な適格クレジットとして、二国間クレジット制(JCM)とJ-クレジットの2種類が挙げられた。経済産業省は、クレジットの使用を認めた理由として、排出枠の価格形成を促進し、制度対象者に削減インセンティブを与えるためとしている。さらに、DACCS※3などの 除去・吸収 系の先進的なプロジェクトを制度内に取り込むための手段としても、クレジットの活用を位置付けている。
※2)ベンチマークの水準は、業種ごとに、各社の製品生産量あたりの排出原単位を比較し、同業種内の上位X%に相当する水準が設定される。排出枠の割当量は、基準活動量(2023年度~2025年度の生産量等の平均)にベンチマークを乗じて算定する。
※3)工学的プロセスにより大気中から直接CO2を分離・回収するDAC技術と、地中に貯留するCCS技術を組み合わせた技術。
3.国内カーボンクレジット市場について
(1)カーボンクレジットの種類
-*-*-*-*-
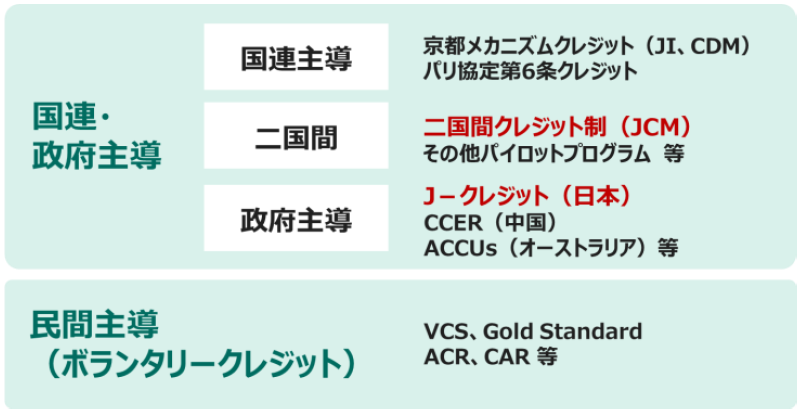
カーボンクレジットは大まかに、「国連・政府が主導し運営される制度」と「民間セクターが主導し運営される制度」の2種類が存在する(図表3参照)。2つ目の民間主導の制度は、規制や政策に関わらず、自主的にクレジット発行・活用が行われる性質を持つことから「ボランタリークレジット」と呼ばれる。
カーボンクレジットの創出方法は多岐にわたり、排出削減や吸収に資する技術ごとに「方法論」として、適用範囲や排出削減・吸収量の算定方法、モニタリング方法などが規定されている。
【図表3】カーボンクレジットの大まかな分類
(国土交通省航空局『航空脱炭素化に向けたその他の課題』(2023年3月30日)より筆者作成)
(2)GX-ETSに伴うカーボンクレジットの需要と供給のギャップ
① JCMとJ-クレジットの概要
JCMとは、日本とパートナー国の間で、日本の企業や政府が技術や資金の面で協力して対策を実行し、得られるGHG削減・吸収量を、両国の貢献度合いに応じて配分する仕組みである。2013年に運用が開始され、2025年7月時点で30か国のパートナー国が存在する。
J-クレジットは、2013年から国が運営する制度である。創出されたJ-クレジットは、国内の法制度(温対法・省エネ法)への報告や、海外イニシアチブ(CDP・RE100)への報告、企業の自主的な取り組みなどの用途に活用できる。
J-クレジットの取引チャネルとしては、以下の3つがある。
- J-クレジットの公式ウェブサイトを通じて、保有者と直接取引する
- J-クレジット・プロバイダーや商社などの仲介業者を通じて取引する
- 東京証券取引所のカーボン・クレジット市場で購入する
3つ目の東京証券取引所においては、J-クレジットの74種類の方法論が9種類に中分類化されて、累計・標準化した売買区分を基に取引が実施されている点が特徴である。
② 現行の発行量ペースではGX-ETS適格クレジットの供給が足りないとの指摘もある
J-クレジットは年間約100万-150万t-CO2のペースで新規に発行・認証されており、2013年度の制度開始から2025年3月までの累計発行量は約1,200万t-CO2となっている。主要な海外ボランタリークレジットの直近の年間発行量は約2億6,000万-3億t-CO2規模※4であることから、J-クレジットの発行量はかなり少ないことが分かる。またJCMクレジットの累積発行量は約77万t-CO2と、さらに少ない状況だ。ある米調査会社の試算によれば、GX-ETSの義務化対象見通しとなる300-400社の全企業が排出量の10%相当分のクレジットを購入する場合、2030年の年間需要は約5,400万t-CO2規模になる可能性がある。実際には、すべての対象企業がクレジットの上限量を利用しない場合でも、足元の供給量とは大きな乖離があり、供給と需要のギャップが顕著になることが懸念されている。
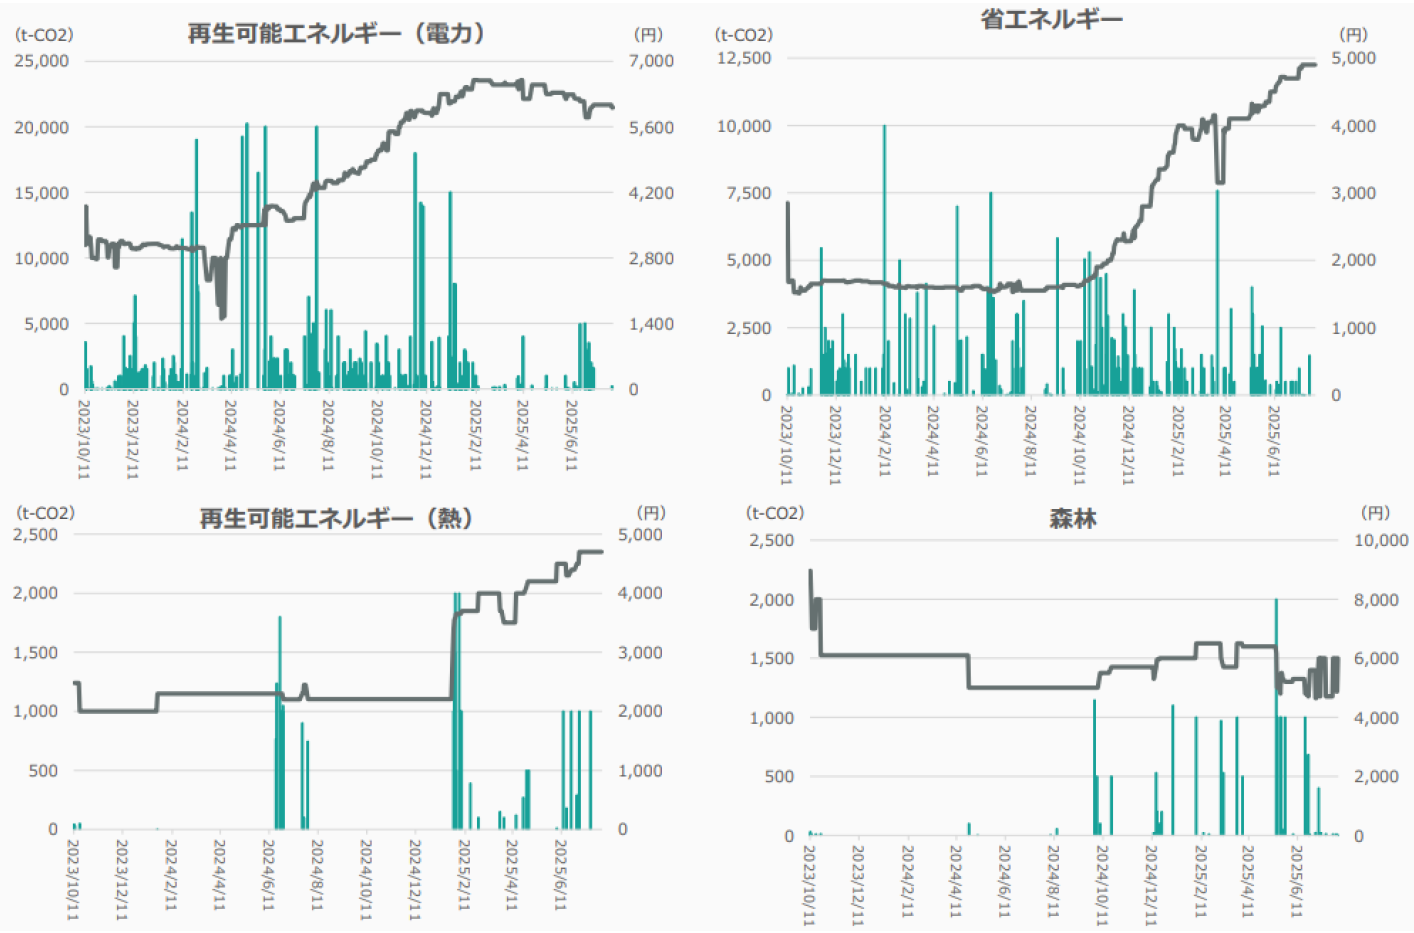
こうした需要の高まりは、J-クレジットの価格の上昇からも推察できる。東京証券取引所のカーボンクレジット市場のデータによれば、直近のJ-クレジットの価格上昇がみられる(図表4参照)。例えば、最も取引量の多い「再生可能エネルギー(電力、図表4左上参照)」では、2024年6月時点では4,200円/t-CO2を下回っていたのに対し、直近の2025年6月時点では5,600円/t-CO2を上回っている。また2番目に取引量の多い「省エネルギー(図表4右上参照)」では、2,000円/t-CO2以下だった価格が、この1年間で5,000円/t-CO2近くまで上昇していることが読み取れる。こうした価格上昇の背景には、GX-ETSが適格クレジットとなることを見越した需要の増加も一因として考えられている。
※4)Barbara K Haya, Tyler Bernard, Aline Abayo, Xinyun Rong, Ivy S. So, Micah Elias. (2025).
Voluntary Registry Offsets Database v2025-06, Berkeley Carbon Trading Project, University of California, Berkeley.
Retrieved from: https://gspp.berkeley.edu/berkeley-carbon-trading-project/offsets-database
【図表4】J-クレジットの価格・売買高推移(2023年10月~2025年7月)
(注釈)左軸:売買高(t-CO2)、右軸:加重平均価格(円)
(日本取引所グループ『市場開設以降の売買状況(2023年10月11日~2025年7月31日)』〈2025年8月8日取得〉)
対象企業が実際にどのくらいクレジットを使用するかは、GX-ETS の排出枠割当量の算定基準となるベンチマーク水準に大きく左右される。ベンチマークの水準が厳しく、企業への割当量が少ない場合、企業はクレジットを活用して排出量の一部を償却しようとする動機が強まる。一方、ベンチマークの水準が緩やかで割当量が多い場合、クレジットの利用量は少なくなると考えられる。
上述した通り、現時点ではベンチマーク水準や割当量の具体案は示されていないため、クレジット需要の予測は困難である。これらはクレジット市場の動向を左右する重要な要素となるため、継続的な検討状況の確認が必要である。
(3)クレジット取引の在り方や保険の役割についても議論が進む
カーボンクレジットについては、取引の在り方についても国内で議論と整理が進められている。金融庁は2025年6月、「カーボンクレジット取引に関する在り方」と題した報告書を公表した。本報告書では、取引の透明性や健全性確保のための基本事項、関係者やインフラに関する論点を整理している。
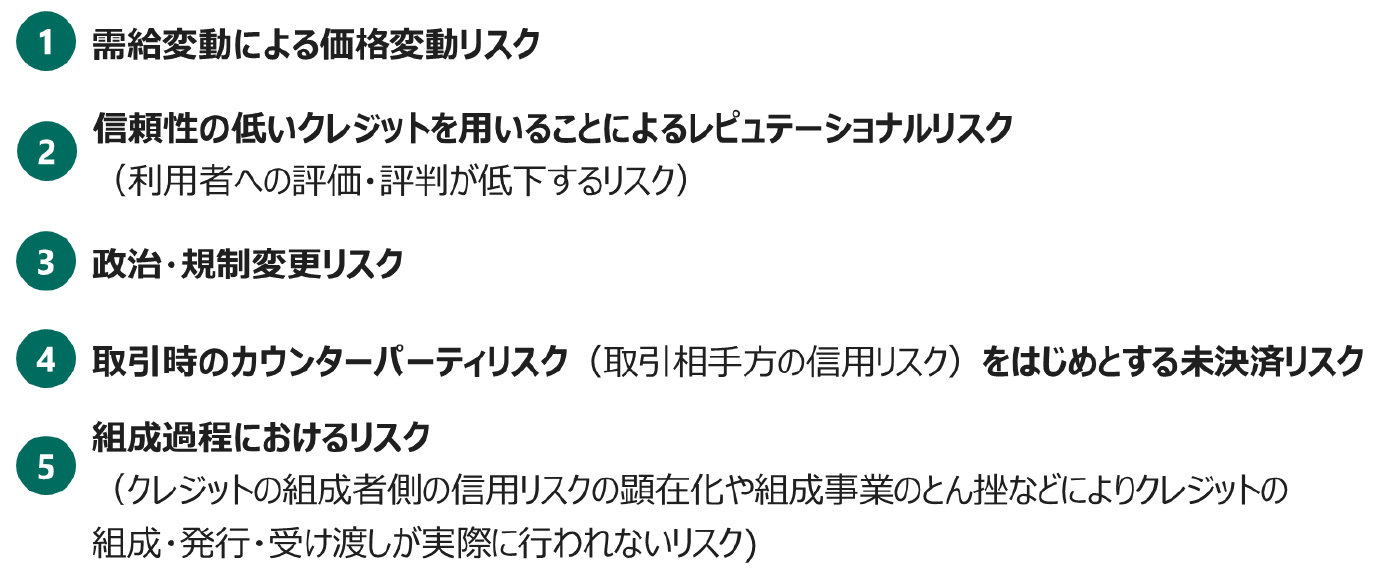
本報告書ではカーボンクレジットに関わる保険についても触れられている。プロジェクト開発者、貸し手・投資家、カーボンクレジットの購入者、各種仲介業者などの市場参加者は、図表5の通り、多様なリスクにさらされている。リスクが大きいクレジットは、一般的に価格が低くなる傾向がある。報告書では、リスク管理の一手段として、保険サービスの活用を紹介している。当社グループの三井住友海上火災保険株式会社は、J-クレジット制度のプログラム型プロジェクト運営者向けに「J-クレジット補償保険」を提供している。また海外でも、カーボンクレジットのリスクに関わる保険の提供例がみられる。
カーボンクレジットにまつわるリスクに対処するための保険の提供は、購入する企業のリスク管理の高度化に寄与する。さらに、保険会社や再保険会社がプロジェクト関連のリスク評価や引受審査を行うことで、プロジェクトに「第二の目」を提供する役割を担う。自然災害や環境、政治リスクなどへの保険付保は、品質の証となり、カーボンクレジット取引の信頼性向上や高品質プロジェクトへの投資拡大につながると考えられる。
【図表5】カーボンクレジットにまつわるリスクの例
(金融庁『カーボン・クレジット取引に関する金融インフラのあり方等に係る検討会報告書)』(2025年6月20日)より筆者作成)
(4)クレジット制度は発展途上。社員のキャパシティビルディングが重要
カーボンクレジット市場・制度は現在、黎明期であることから、実務面でも課題が残っている。カーボンクレジットを利用したオフセット商品に関する主張もその一例だ。英ロンドン・スクール・オブ・エコノミクス(LSE)の報告書「Global trends in climate change litigation: 2025 snapshot」によれば、企業によるカーボンクレジット利用に対する法的異議申し立てが世界中で急増している。2015年から2024年の間に提起されたと161件のクライメート・ウォッシング訴訟※5でのうち、3分の1以上がカーボンクレジットに関連していた。クレジットの購入者は自社のバリューチェーン内での排出削減努力を最優先し、クレジットによるオフセットは補完的手段として活用することが大原則である。また、カーボンクレジット市場への参入を検討する企業は、関連制度や商品性、取引実務に関する知識や経験を深めるためのキャパシティビルディングが、今後さらに重要となるであろう。
※5)グリーン・ウォッシュ(greenwashing;見せかけの環境配慮)と同様の意味であり、企業が脱炭素目標に向けた進捗状況や気候変動対策への取り組みについて、虚偽または誤解を招くような情報を発信すること。
【参考文献】
- Barbara K Haya, Tyler Bernard, Aline Abayo, Xinyun Rong, Ivy S. So, Micah Elias. (2025).
Voluntary Registry Offsets Database v2025-06, Berkeley Carbon Trading Project, University of California, Berkeley. - The London School of Economics and Political Science(2025年6月25日)『Global trends in climate change litigation: 2025 snapshot』
- 株式会社日本取引所グループ『市場開設以降の売買状況(2023年10月11日~2025年7月31日)』
- 環境省(2022年11月7日)『参考資料集』
- 環境省『JCM(二国間クレジット制度)について』
- 金融庁(2025年6月20日)『カーボン・クレジット取引に関する金融インフラのあり方等に係る検討会報告書』
- 経済産業省GXグループ(2025年7月2日)『排出量取引制度の詳細設計に向けた検討方針』
- 国土交通省航空局(2023年3月30日)『航空脱炭素化に向けたその他の課題』
- 日本経済新聞(2025年7月18日)『国内の排出量取引、1500億円のCO2排出枠必要に 米調査会社』
¥0
-

【お客さま事例】「地元企業のコスト削減から脱炭素の実現を」江戸川区の“カーボン・マイナス”に向けた取り組みとは?
¥0
-

【研修メニュー】気候変動
¥0
-

【研修メニュー】カーボンニュートラル
¥0
-

ESGリスクトピックス(2025年8月)
サステナビリティ情報開示
○ 国内企業の非財務情報開示が充実も、本業寄与の「説明力」が課題、IR実態調査
日本IR協議会が2025年6月12日に公表した「第30回IR活動の実態調査」によると、国内上場企業のIRやサステナビリティへの対応の意識がさらに向上したことが分かった。一方で、本業のビジネスへの統合や企業価値向上への寄与についての説明で課題も浮き彫りになった。
調査結果によると、ESGなどの非財務情報開示を「実施している」と回答した企業が75.9%と前回調査から2.4ポイント増加。また、ESG・SDGsと関連付けた開示やマテリアリティの特定と企業価値向上への貢献などの開示も着実に増加していた。さらに、「非財務情報を中長期的な経営戦略のKPI(成果指標)と結び付けて説明している」との回答も同5.8ポイント増の44.8%だった。これらから、非財務情報・ESG情報の開示および経営戦略への統合などの開示が充実する傾向が分かる。
一方で、非財務情報の開示や投資家などとの対話に関する課題認識の質問では、「本業のビジネスと非財務情報とを分かりやすく関連付けること」(60.0%)が前回同様に最多。次に「自社のESGへの取り組みが、中長期的に会社の業績といった経済的な貢献につながる蓋然性について、説得力のある証明を行うこと」(57.9%)が続き、多くの企業が開示の「質」と「説明力」を課題と感じていた。ESG取り組みが企業価値向上にどのように寄与するかの説明の必要性を認識し、非財務情報と財務的成果の関連付けに苦慮する姿が浮かび上がる。
さらに、東証プライム上場で時価総額上位の企業から有価証券報告書でのサステナビリティ情報開示で適用が義務付けられたSSBJ基準への対応について、2027年3月期の適用時期に先立って任意に開示すると回答した企業は「2026年3月決算から」が2.6%、「2025年3月決算から」も1.2%だった。一方、「未着手」との回答が50%。そのうち、プライム市場上場企業19.8%、スタンダード・グロース・その他市場上場企業30.2%だった。少数の先行企業が任意適用に向けて動き始めた半面、大半は義務化の先送りを見越した“様子見”姿勢のようだ。この姿勢の違いは、将来的なレピュテーションリスクや投資家からの信認格差につながる懸念もある。
そのほか、統合報告書の作成企業の割合は同 8.6 ポイント増の52.5%で、初めて過半数を超えた。ただし、「作成にあたる人員が不足していること」(46.4%)や、「ステークホルダーのニーズが充足されているか不明瞭であること」(41.6%)などを課題に抱える企業が多かった。
本調査は2025年3月から4月にかけて、3月末時点の全上場会社4,113社を対象に以下について調査を実施。回収率は23.4%(962社)だった。
【参考情報】
2025年6月12日付 日本IR協議会HP: https://www.jira.or.jp/activity/research.html
TNFD・自然資本
○ TNFD・GRI 生物多様性・自然関連情報開示に関する事例集を共同発表
-*-*-*-*-
自然関連情報開示の促進・発展を目的として、2025年6月30日、自然関連財務情報開示タスクフォース(TNFD)と国際非営利団体のGlobal Reporting Initiative(GRI)は、企業の生物多様性・自然関連情報開示の好事例をまとめた事例集を公表した。事例集では、下表に示す7社の自然関連課題(依存・インパクト、リスク・機会)の評価事例が紹介されている。
企業名
セクター
依存、インパクトの評価方法
CDL
不動産
- Aqueductを用いて、水資源不足や水資源不足に伴う生態系の劣化といった依存・インパクトを評価。
Ecopetrol
石油・ガス
- 環境規制への対応のために収集した環境データに基づき、依存・インパクトを評価。
Enel
公共事業
- TNFD LEAPアプローチとSBTNガイダンスStep.1とStep.2の考え方に則して分析。
- ENCOREを用いて、依存・インパクトのスクリーニングを実施。
- スクリーニングによって得られた結果を踏まえ、IBAT等のツールや事業活動情報を踏まえ事業にとって依存・インパクトの大きい拠点(ホットスポット)を54拠点特定。
Iberdrola
公共事業
- ENCORE及びSBTNマテリアリティツールで依存・インパクトを評価。
- 生物多様性上重要地域をWDPA(保護地域)、KBA(生物多様性重要地域)、IMMA(重要な海洋哺乳類地域)等の情報で分析。
JSWSteel
金属・鉱業
- 世界資源研究所(WRI)の Ecosystem Services Reviewに基づき、拠点レベルでの依存・インパクトを「高・中・低・なし」の4段階で評価。
- 文献評価に加え、ENCOREやWWF Biodiversity Risk Filter等のツールを使用し拠点を評価。
Reckitt
消費財
- TNFD LEAPアプローチに則して分析。
- 原材料サプライチェーンに焦点を当て、生物多様性上重要地域との近接性等を評価。
- WWFなどの環境保護団体と協業した依存・インパクト分析を実施。
Vale
金属・鉱業
- すべての拠点に対して実施している環境影響評価の結果に基づき、依存・インパクトを評価。
出典:GRI & TNFD case studiesガイダンス情報をもとにMS&ADインターリスク総研作成
特にEnelは、依存・インパクトの大きい拠点であるホットスポット評価を、5つのステップ(どこの土地を占有しているか(STEP1)、占有している土地は自然を改変しているか(STEP2)、重要な種が生息しているか(STEP3)、インパクトの強度はどの程度か(STEP4)、事業との関連性はどの程度か(STEP5))で行っており、これから自然関連課題を検討する企業に対して参考となる事例として紹介されている(図1)。
<図1 依存・インパクトの大きい拠点(ホットスポット)の特定プロセス(Enel)>

出典:GRI & TNFD case studies資料より抜粋
STEPは当社が附番
リスク・機会の評価については、本事例集で紹介されている先進開示企業であっても具体的な手法は開発途上であり課題であると言及されている。各社の評価方法と課題として以下が述べられている。
企業名
セクター
リスク・機会の評価方法と課題
CDL
不動産
- 定性的に財務影響を評価(例:生態系サービスの減少に伴う不動産評価や保険料に及ぼす影響)。
- 財務影響の定量化が課題となっている。
Ecopetrol
石油・ガス
- 気候シナリオを用いて気候変動と水に関連するリスク・機会を定性的に評価。
- その他の自然に関連するリスク・機会の評価が課題となっている。
Enel
公共事業
- 54のホットスポットすべてにAssessを実施し、拠点特有のリスク・機会を整理。
Iberdrola
公共事業
- 依存・インパクトの評価で特定した、拠点でのリスク・機会を整理。
- インパクトにおけるリスクの定性的な評価は行ったが、生態系サービスへの依存に関するリスク・機会の評価は検討段階であり、評価が課題となっている。
JSWSteel
金属・鉱業
- 環境影響評価や拠点固有の過去の生物多様性調査結果を基にリスクを定性的に評価。
Reckitt
消費財
- リスクシナリオを独自にモデル化し、自社の主要な原材料に対し、自然の状態指標を用いて定性的に評価。
Vale
金属・鉱業
- 生物多様性に関連する財務影響をBiodiversity Risk Filter(WWF)等のツールを活用し、拠点ごとに評価してリスクを特定。
- 評価結果の正確性を追求するため、拠点固有のデータの追加や専門家のレビューが必要であるとしている。
出典:GRI & TNFD case studiesガイダンス情報をもとにMS&ADインターリスク総研作成
本事例集は、自然関連課題の評価手法や開示方法、開示にあたっての現状の課題等について具体的に把握することができるため、これから自然関連情報開示を検討する企業、または開示のステップアップを検討している企業は確認することが推奨される。
【参考情報】
2025年6月30日付 Global Reporting Initiative HP: https://www.globalreporting.org/news/news-center/gri-and-tnfd-advance-nature-reporting-through-practical-guidance/
SDGs
○ 2025年版「持続可能な開発報告書」:SDGs達成への課題と企業への示唆
-*-*-*-*-
2025年版「持続可能な開発報告書」が2025年6月24日に発表され、世界と各国の持続可能な開発目標(SDGs)達成に向けた現状と課題が明らかになった。この報告書は、国連の関連組織である「国連持続可能な開発ソリューション・ネットワーク」が毎年公表するものであり、今年は昨今の国際情勢がSDGsの達成にどのような影響を及ぼしているかに焦点を当てて分析している。
報告書によれば、ウクライナやガザでの戦争、米国のSDGsに対する反対姿勢、世界的な国際援助の削減が、SDGs達成の大きな障害となっているとされている。特に、国連加盟国間の対立やパリ協定などの多国間合意の弱体化がSDGs達成への大きな壁となっている。
SDGsの169のターゲットのうち、2030年までに達成が見込まれるのはわずか17%であり、残りの83%は進捗が限定的か停滞している。報告書では、2015年からの進捗に基づくと17のゴールはいずれも2030年までに達成されないと見込まれている。特に、目標2(飢餓をゼロに)、目標11(住み続けられるまちづくりを)、目標14、目標15(海洋と陸地の環境保護)、目標16(平等と公平)について軌道から大きく外れていると指摘された。これらの目標が達成困難な理由として、COVID-19による経済停滞、貧困の拡大、自然災害の頻発、紛争による資源逼迫、国際協調の停滞などによる影響だと考えられる。日本のSDGs達成度は、世界167ヵ国中19位と比較的高い評価を受けているものの、昨年よりもランクが1下がった。日本の目標達成状況のうち大幅に遅れているのは、目標5(ジェンダー平等)、目標12(生産と消費)、目標13(気候変動)、目標14と15(海洋と陸地の環境保護)であり、これらの分野での積極的な取り組みが求められている。
この報告書は、世界および各国がSDGs目標をどの程度達成しているかを示すものであり、企業活動は国のスコアに間接的に影響を与えている。したがって、自社のサステナビリティ活動は、日本のSDGs達成の一部と捉えることができる。日本企業はこの結果を真摯に受け止め、SDGs達成に向けた対応を強化し、国際的な基準に基づく対策を推進することが求められている。特に遅れが見られる目標については、企業ごとのガバナンスや進捗状況を見直し、より野心的な取り組みを講じることが期待される。
<SDGsの目標の達成状況>
世界での達成状況
日本での達成状況
目標
状態
進捗
状態
進捗
1
貧困をなくそう
大きな課題が残る
停滞
ほぼ達成
達成
2
飢餓をゼロに
大幅な遅れ
停滞
大幅な遅れ
後退
3
すべての人に健康を福祉を
大幅な遅れ
改善
ほぼ達成
改善
4
質の高い教育をみんなに
大きな課題が残る
停滞
少々課題が残る
停滞
5
ジェンダー平等を実現しよう
大きな課題が残る
改善
大幅な遅れ
改善
6
安全な水とトイレを世界中に
大きな課題が残る
停滞
少々課題が残る
改善
7
エネルギーをみんなにそしてクリーンに
大きな課題が残る
改善
少々課題が残る
改善
8
働きがいも経済成長も
大きな課題が残る
停滞
少々課題が残る
改善
9
産業と技術革新の基盤をつくろう
大きな課題が残る
改善
達成見込み
改善
10
人や国の不平等をなくそう
有効なデータ
11
住み続けられるまちづくりを
大きな課題が残る
停滞
達成見込み
改善
12
つくる責任つかう責任
大きな課題が残る
停滞
大幅な遅れ
改善
13
気候変動に具体的な対策を
大きな課題が残る
停滞
大幅な遅れ
停滞
14
海の豊かさを守ろう
大幅な遅れ
停滞
大幅な遅れ
停滞
15
陸の豊かさも守ろう
大幅な遅れ
停滞
大幅な遅れ
停滞
16
平等と公平をすべての人に
大幅な遅れ
停滞
少々課題が残る
停滞
17
パートナーシップで目標を達成しよう
大きな課題が残る
停滞
大きな課題が残る
改善
出典: 2025年版「持続可能な開発報告書」(https://dashboards.sdgindex.org/ )をもとにMS&ADインターリスク総研作成
【参考情報】
2025年6月24日付 2025年版「持続可能な開発報告書」:https://dashboards.sdgindex.org/
2025年7月1日付 PR TIMES:https://prtimes.jp/main/html/rd/p/000000077.000027673.html
ジェンダー
○ 男女格差ランキング、日本は今年もG7最下位、根強い政治・経済の低迷が全体引き下げ
-*-*-*-*-
世界経済フォーラム(WEF)が2025年6月11日に発表した「グローバル・ジェンダー・ギャップ報告書2025」によると、日本の男女間の格差は依然大きく、スコアが世界平均以下と低迷していることが明らかになった。
レポートによると、日本の「平等スコア」(男女平等達成度)は総合で0.666。前年比で0.003ポイント改善したものの、順位は前年と同じ118位(148か国中)。今年も、主要7カ国(G7)で最下位となった。なお、世界全体のスコアは0.688で、日本は下回った。同スコアは、「1」が完全に平等な状態を示す。
カテゴリー別では、教育や健康分野で例年通り、格差が比較的小さい。順位は、教育が72位(前年66位)、健康が50位(同58位)だった。一方で、依然深刻なのは経済と政治の両分野だ。レポートが「スコアの改善が顕著」と評した経済だが、順位は依然112位(同120位)にとどまる。労働参加率や賃金などが若干改善したものの依然低水準。とりわけ、女性管理職比率の低さは際立っており、前年より3ランク上昇したものの127位と低位に沈んだ。例えば、経済協力開発機構(OECD)の20年当時の統計で、フルタイム正社員の男女賃金差は22.1%と先進国中で最低クラスだった。経済参画において女性の能力発揮を阻害する社会構造的問題が根強く残ることが推察できる。
また、例年、全体スコアの引き下げ要因となっている政治は総合で0.085と前年(0.118)から大きく後退、順位も12位ダウンの125位だった。昨年のレポートでは、23年9月の第2次岸田内閣で女性が5人入閣したことなどを受けて政治のスコアは過去最高値を記録。しかし、24年11月発足の石破内閣で女性閣僚が2人に減ったことなどで一転した。女性の国会議員比率のスコアも0.186と低く、意思決定層での男女不平等が顕著と評価された。
日本政府は25年6月、格差改善を目指して「女性活躍・男女共同参画の重点方針(女性版骨太の方針)2025」を決定している。▽女性役員比率の向上▽女性活躍推進法の延長・強化▽賃金格差の是正と支援――などを重点項目に挙げた。
一方、今回のレポートでトップはアイスランドで16年連続。次いでフィンランド、ノルウェーと続き、上位はEU加盟国が目立つ。また、米国も所得格差や健康寿命に課題があるものの、教育は完全平等で、経済参加も高水準を維持した結果、前年より1ランク上昇の42位だった。
WEFは、同レポート初版の2006年から現在までに格差が改善したペースを前提にすると「世界のジェンダー平等達成にはあと123年かかる」と指摘し、極めて緩慢な改善状況に警鐘を鳴らしている。
上位の国では、2023~2024年にかけて以下のような政策が打ち出している。
EU
上場企業取締役のジェンダーバランス改善指令
全取締役の女性比率33%以上を求める。
賃金透明性指令
従業員100人超企業に男女賃金格差の定期公表義務化。
スペイン
男女同数法(平等な代表法)
政党の選挙候補者を男女各40%以上、上場会社の取締役会で女性40%以上などを義務化。
生理休暇の法制化
体調不良を伴う場合に有給休暇が取得可能。
米国
賃金透明化法(ニューヨーク、カリフォルニア、コロラド各州など)
求人票への給与下限・上限明示などを義務化。
妊娠労働者公平法(連邦法)
妊娠中・出産後労働者への合理的配慮を企業に義務付け。
(出典:下記1~3をもとにMS&ADインターリスク総研作成)
1.Reuters(2023年3月4日)「Spain announces law promoting gender parity in politics and business」
https://www.reuters.com/world/europe/spain-announces-law-promoting-gender-parity-politics-business-2023-03-04/
2.欧州理事会プレスリリース(2023年4月24日)「Gender pay gap: Council adopts new rules on pay transparency」
https://www.consilium.europa.eu/en/press/press-releases/2023/04/24/gender-pay-gap-council-adopts-new-rules-on-pay-transparency/
3.Sustainable Japan(2023年4月26日)「EU給与透明性指令が成立。前職給与確認禁止。男女賃金格差の当局報告義務も」
https://sustainablejapan.jp/2023/04/26/eu-pay-transparency-directive/89368
【参考情報】
2025年6月11日付 世界経済フォーラムHP:https://www.weforum.org/publications/global-gender-gap-report-2025/
サイバーセキュリティ
○ 個人情報の漏えい、過去最多 個人情報保護委員会が年次報告を公表
-*-*-*-*-
個人情報保護委員会は2025年6月10日、委員会の所掌事務の処理状況について毎年国会に報告する資料「令和6年度個人情報保護委員会年次報告」(以下、「本報告」という。)を公表、個人情報の漏えいが過去最多となったことが明らかになった。
本報告は、個人情報保護委員会が法令に基づき作成し、国会へ提出する公式な年次行政報告書であり、個人情報保護委員会の活動状況や個人情報保護の現状を示す公的資料である。個人情報の漏えい等について、人数、種類(顧客情報、従業員情報またはその他の情報)、形態(電子媒体または紙媒体)、漏えい元、原因別に確認することができる。
本報告によれば、法令上報告が義務付けられている「漏えい等事案※1に関する報告の処理件数」が19,056件、前年度12,120件と比較すると57%増となり、過去最多を記録した。なお、19,056件は「漏えい等事案」の件数であり、実際に漏えい等した人数※2ではない。例えば、1件の事案で50,001人以上が漏えい等した事案はこのうち144件ある。
漏えい元に着目すると、報告者からの漏えい等の総件数9,494件のうち、最も多かった原因は、7,923件(83.5%)の誤交付・誤送付・誤廃棄であり、ヒューマンエラーに起因するものが多い。また、委託先からの漏えい等の総件数2,248件のうち、最も多かった原因は、1,429件(62.8%)の不正アクセスであり、報告者からの漏えい等とは傾向が異なる。
個人情報の漏えい等が増加の一途をたどる中、その防止のための施策を推進することが急務である。個人情報取扱事業者等は、組織内の運用プロセスや教育・訓練の見直しにより、漏えい等の原因として最も多いヒューマンエラーの防止のための施策を実施することが望ましい。また、委託先からの漏えい等の原因として最も多い不正アクセスを防止するため、委託先選定時のセキュリティ要件の明確化や定期的な監査・点検を行うことが推奨される。
<個人データ及び保有個人情報の漏えい等事案の状況(漏えい等元及び漏えい等原因)>
(期間:令和6年4月1日~令和7年3月31日)

出典:個人情報保護委員会「令和6年度個人情報保護委員会年次報告」をもとにMS&ADインターリスク総研作成
1)「漏えい等事案」には、「漏えい」のほか、「滅失」、「毀損」の事案及びこれらのおそれがある場合を含む。
2)「漏えい等した人数」とは、漏えい等した個人情報によって識別される特定の本人の数であり、人数が確定できない場合は、漏えい等した可能性のある本人を含む最大人数としている。
【参考情報】
個人情報保護委員会「令和6年度個人情報保護委員会年次報告」: https://www.ppc.go.jp/files/pdf/070610_annual_report.pdf
ガバナンス
○ 金融庁「取締役会の機能強化の取組みに関する事例集」を公表
-*-*-*-*-
金融庁は2025年6月2日、「取締役会の機能強化の取組みに関する事例集」(以下、「事例集」という)を公表した。本事例集は、取締役会の実効性向上に積極的に取り組む東京証券取引所プライム市場またはスタンダード市場に上場している18社へのヒアリング結果を集約・分析したものである。
本事例集では、取締役会の機能強化に向けて、「戦略的アジェンダセッティング」「リスクテイクを支える環境整備」「実効性の高いモニタリングを実現するコミュニケーションの深化」の観点から、さまざまに工夫された取り組みを整理している。特に社外取締役に対しては、社内取締役との間の情報の非対称性を解消すべく、事務局が追加的な配慮をしている場合が多く、事務局との適切な距離感を保ちつつ、必要な情報提供が受けられるよう、社外取締役からの能動的な働きかけも有用と指摘している。
<機能強化の取り組み例>
戦略的アジェンダ
セッティング
- 機関設計変更のタイミングは、取締役会への付議事項見直しの契機となっ
ている。アジェンダを一度見直して終わりにするのではなく、常に現状を
評価し、絶え間なく会議の実効性を追求すべきとの声。 - 事務局と綿密な連携を図りつつ、アジェンダ選定に議長が果たすリーダー
シップは重要。 - 取締役会前の事前説明や根回しのあり方は、会社のカルチャーや考え方に
依拠する。取締役側が事務局に能動的に働きかけることも必要。
リスクテイクを支
える環境整備
- 多くの企業で、関係部署間での連携強化や兼任、組織上の位置づけの工夫
等を通じた事務局機能の強化の取り組みが行われている。 - 特に伝統的な日本企業においては、一般的に法務・総務等コーポレート部
門間の垣根が高いが、事務局が関係部署の結節点となり、横ぐしを刺して
機能強化を図る取り組みが見られた。 - 取締役会の実効性評価は手段であり、目的ではないとの声。評価結果を活
用して、課題を特定し改善するため、定点観測を行いつつ着手の容易な部
分から漸進的に取り組んでいる事例があった。
実効性の高いモニ
タリングを実現す
るコミュニケーシ
ョンの深化
- 一部の企業では、事務局がハブとなり、非公式な場も活用して、各取締役
と事務局とのコミュニケーションを強化することにより、意見を入念に把
握し、情報の非対称性の解消に努めている。 - 取締役会の開催にあたり、対面・バーチャルといった開催形式や、議論時
間の確保に向けた進捗管理の工夫を行い、取締役、経営陣、事務局間での
コミュニケーションの深化を図っている事例が多い。 - 社外取締役が事業への理解を深めるための様々な取り組みや、現場との交
流機会を設定している事例があった。事務局が社外取締役の知見を最大限
活用する姿勢も有用。
出典:金融庁「取締役会の機能強化の取組みに関する事例集」の3頁をもとにMS&ADインターリスク総研作成
本事例は上記のほかにも、「コーポレートカルチャー」「レジリエンス」「人的資本経営」「女性活躍推進」等、多岐にわたる取り組みも紹介している。
金融庁によると、本事例集は最終版ではなく、今後、企業と投資家の議論の場を設けること等を通じて、継続的に質を高め、更新していくことを想定。コーポレートガバナンス改革の実質化に向けて、関係者と連携しつつ、企業の取締役会の機能強化に関する取り組み事例の収集や共有を継続していくという。
企業の置かれた環境やこれまでの歴史等はさまざまであり、取締役会の機能強化に向けた取り組みにベストプラクティスがあるものではない。一方、各社の課題において共通する部分も多い中で、本事例集で紹介された取り組み例は、参考になる部分は少なくない。今後、本事例集は随時更新されていく予定であるため、その動きを注視されたい。
【参考情報】
2025年6月2日付 金融庁HP: https://www.fsa.go.jp/singi/follow-up/siryou/20250602/05.pdf
コンプライアンス
○ カスハラ対策や就活セクハラ対策を企業に義務づける改正法が成立
-*-*-*-*-
労働施策総合推進法が改正され、2025年6月11日に公布された。
本改正は、近年、カスタマーハラスメント(以下、「カスハラ」という)や職場に出入りする学生を含む求職者等へのセクシャルハラスメント(以下、「就活セクハラ」という)が社会問題化していることを受け、誰もが安心して働ける職場環境の実現を目的として行われた。本改正により、カスハラおよび就活セクハラへの対策が、企業に義務付けられることとなる。本改正法は、公布の日から起算して1年6月以内で政令で定める日に施行となる。
いずれのハラスメントにおいても、企業が講ずべき具体的な措置の内容等は、今後、指針が示される予定であるが、これらの問題の重大さから、すでに対応を進めている企業や業界団体も少なくない。
企業においてはパワハラやセクハラの対応と同様、これらのハラスメントへの対応として、
- 企業としての方針等の明確化と具体化、およびその周知・啓発
- 相談体制の整備・周知
- 発生後の迅速かつ適切な対応、抑止のための措置
を実施していくことが求められる。法規制を踏まえた制度整備にとどまらず、現場で機能する仕組みとして根付かせることが肝要であり、また、本問題を重大な人権侵害問題として捉え、対応していくことが企業には期待される。
【参考情報】
2025年6月11日付 厚生労働省HP: https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/koyoukintou/zaitaku/index_00003.html
¥0
-

脱炭素/カーボンニュートラル支援(セミナー・勉強会/脱炭素研修・ワークショップ/Scope1,2算定)
¥0
-

脱炭素/カーボンニュートラル支援(サプライチェーン対応・SBT認証取得・削減計画策定)
¥0
-

脱炭素/カーボンニュートラル支援(CFP/省エネ・再エネ/クレジット)
¥0
-

今知っておきたいカーボンプライシング①-日本の制度の現状とこれから
¥0
-

ESGリスクトピックス(2025年7月)
自然資本
○ EUDR、国別リスク区分を定める規則案および各国分類案を提示
欧州委員会は2025年5月22日、欧州森林破壊防止規則(EUDR)の実施規則を採択し、牛肉・カカオ・コーヒー・パーム油・ゴム・大豆・木材の7品目について、原産国を「低リスク」、「標準リスク」、「高リスク」の3段階で格付けするEU規則案と各国の分類案を提示した。この規則は、EU市場にこれら7品目を流通・提供・輸出する事業者に対し、生産地まで遡ったデューデリジェンスを初めて義務付けるものである。適用時期に関しては、大企業が2025年12月30日、中小企業は2026年6月30日となっている。
リスク分類は、国連食糧農業機関(FAO)の2020年世界森林資源評価(FRA)を活用し、①2015~2020年の年間森林面積減少率が0.2%未満かつ年間森林減少面積が7万ha未満、②年間森林減少面積が1,000ha未満、③主な森林減少要因が農地拡大ではなく都市化のいずれかである場合に、「低リスク」と認定している。②の条件については、森林減少の絶対面積が小さいにもかかわらず、相対面積が大きいために森林面積減少率が高くなる小国の状況を考慮している。いずれも該当しない国は「標準リスク」に分類される。それぞれの定量的条件の+25%以内に位置する「ボーダーライン国」については政策枠組み能力・執行能力・データ透明性・EUとの協力の4項目を評価し、一定基準を満たせば「低リスク」へ引き下げられる。国連安全保障理事会もしくはEU理事会の経済制裁対象国は自動的に「高リスク」へ格上げされる仕組みとなっている。
この制度の主な目的は3つある。第1にリスク区分ごとに検査率を差別化し(低リスク国1%、標準リスク3%、高リスク9%)、EU加盟国当局による対象事業者・商品の検査を効率化すること。第2に低リスク国からのみ調達する事業者にはデューデリジェンス手続きを簡素化し、森林保護をインセンティブ化すること。第3に、各国のガバナンス改善を促し、EUの支援と連動してサプライチェーンの森林破壊フリーを推進することである。
初回リストでは、EU27カ国や日本・米国・中国・インドなどが「低リスク」、ブラジル・インドネシア・マレーシア・コートジボワールなどが「標準リスク」、ロシア・ベラルーシ・北朝鮮・ミャンマーが「高リスク」と分類されている。欧州委員会によれば、すべての国は透明かつ客観的な手法で評価され、結果は随時更新される。
企業への影響として、単一貨物に複数原産国が含まれる場合は最も高いリスクが適用され、「高リスク」貨物は検査や手続きの長期化によりコスト増や遅延リスクが高まる。推奨される対応策は、①取引先のリスク区分を確認し、「高リスク」・「標準リスク」の取引先については欧州委員会で定められているデューデリジェンス(情報収集、リスク評価、リスク緩和措置)を行って自社事業に与える影響を評価すること、②リスク区分の変更を契約条件や価格に反映できるよう契約内容を見直すことである。
リスク区分
初回分類国
事業者デューデリジェンス
想定される企業への影響
低リスク
EU各国
日本
米国
中国
インドなど
情報収集のみ
税関手続きの簡素化
標準リスク
ブラジル
インドネシア
マレーシア
コートジボワールなど
情報収集
リスク評価
監査等のリスク緩和措置
年次報告の義務
当局の査察による輸送遅延
契約拒否
罰金(自社におけるEU内での総売上高の最大4%)
税関または当局による商品押収
EU市場への輸入および販売の禁止
高リスク
ロシア
ベラルーシ
ミャンマー
北朝鮮
情報収集
リスク評価
監査等のリスク緩和措置
年次報告の義務
当局の査察による輸送遅延
契約拒否
罰金(自社におけるEU内での総売上高の最大4%)
税関または当局による商品押収
EU市場への輸入および販売の禁止
出典:欧州委員会資料をもとにMS&ADインターリスク総研作成
また、2026年にはFRA2025を反映した見直しが予定されており、リスク区分が変動する可能性があるため、関連企業は積極的なエビデンスの収集や政府に対する森林保全政策の推進を働きかけることが望ましい。
総じて、EUDRの国別リスク区分は、企業の気候変動対策・自然資本戦略における重要な要素であり、事業収益やオペレーションコスト、さらには投資家や顧客からの信頼にも影響がある。関連企業はEUDRの動向を注視し、必要な対応を積極的に進めることが求められる。
【参考情報】
2025年5月22日付 European Commission HP: https://green-forum.ec.europa.eu/deforestation-regulation-implementation/eudr-cooperation-and-partnerships_en
自然資本・生物多様性
○ Biodiversity Credit Allianceがボランタリー生物多様性クレジットの審査メカニズムの検討を開始
-*-*-*-*-
Biodiversity Credit Alliance(BCA)は、十全性の高いボランタリー生物多様性クレジット市場の形成を目指し、クレジット供給者側の審査メカニズムの構築に向けた検討がスコーピング段階に入ったと発表した。スコーピング段階では、これまでの検討成果を踏まえて審査メカニズムの構築に向けた具体的な方向性を定めていく作業に入るとしている。
BCAは国連開発計画(UNDP)と国連環境計画・金融イニシアチブ(UNEP FI)の支援により、生物多様性条約第15回締約国会議(CBD-COP15/2022年12月)期間中に設立。メンバーは研究者、保全に関わる実務者、ボランタリー生物多様性クレジット制度の検討主体などで構成されている。加えて、先住民と地域社会(IPLCs)により構成される会議体であるCommunity Adovisory Panel(CAP)も設立されており、一連の議論に参画している。
BCAが設立された目的は、十全性の高いボランタリー生物多様性クレジット市場を形成することである。十全性とは、透明性、信頼性、効率性などのボランタリー生物多様性クレジットの質を指す。BCAは、同目的の下、クレジット原則の策定や、市場参加者へクレジット原則に基づく行動を促すためのガイダンス策定等に取り組むとしている。
BCAのこれまでの検討成果として、生物多様性クレジットの定義、クレジット原則、アセスメントツールなどが公表されている。これらの一連の検討成果は、クレジットを創出・販売する供給者側の質や十全性を審査(Review)するメカニズムを構築することを目的に進めてきたものである。審査は、個別のプロジェクトによる取り組み成果をクレジットとして認証(Verification)するのではなく、クレジット認証機関が開発したプログラムや方法論に対して十全性を審査することを指している※1 。なお、同様のメカニズムとして、ボランタリーカーボンクレジット市場※2においては、The Integrity Council for Voluntary Carbon Markets(ICVCM)※3が、高品質なカーボンクレジット要件であるCore Carbon Principles(CCP)に適合するクレジットプログラムや方法論を評価している。
今回発表されたスコーピング段階の検討事項としては以下が挙げられている。
- 審査機関に必要な要件
- 十全性の高い市場を支えるために必要な審査項目
- 審査メカニズムの構造と必要なリソース
- 段階的・協調的・包括的なアプローチ
上記検討におけるポイントは、①標準化と柔軟性のバランス、②類似する他の資金メカニズムとの関係整理、③高度な専門知識を有する審査員の確保が挙げられると想定される。これらのポイントは、BCAが昨年公表した、既存の審査メカニズムのレビュー結果を取りまとめたレポート※1 において、審査メカニズムの検討における課題として挙げられた点である。
同レポートでは、需要側の理解が不足している点も指摘されている。この課題に対してBCAは、ボランタリー生物多様性クレジットの使用者に対して、クレジットの使用やその主張に関するガイダンスの作成も進めている。BCAによるクレジット供給者・使用者両面へのアプローチにより、ボランタリー生物多様性クレジット市場の十全性確保を促進していくことが期待される。
1)BCA(2024)Review Mechanisms for Supply-side Quality and Integrity in the Biodiversity Credit Matket
2)民間が主導するカーボンクレジットの取引市場のこと
3)https://icvcm.org/assessment-status/
【参考情報】
2025年6月6日付: https://www.linkedin.com/posts/biodiversity-credit-alliance_????-?????-?????????-activity-7336309012537176064-XJB8
ビジネスと人権
○ TISFDの起草体制が始動、世界4地域「カウンシル」メンバーを公表
-*-*-*-*-
不平等・社会関連財務情報開示タスクフォース(TISFD)は2025年5月20日、開示基準の策定に当たって、各国・地域の社会・経済・文化的事情を反映し、より普遍的な内容にするための中心的な役割を担う「カウンシル」のメンバーを公表した。同時に、策定の進捗に応じて段階的に公表される予定のドラフトへの意見や同基準の各地での推進・普及を期待される「アライアンス」メンバーの募集を始めた。体制を整え、基準策定の作業が始動する。
カウンシルは、世界4地域(北・南米、アジア太平洋、欧州・英国、中東・アフリカ)に設置。それぞれ20~30人、計90人弱のメンバーで構成する。日本からは2人が参加している。所属は、金融機関や企業、市民団体、労働組合など。ただし、個人としての参加で、所属組織の利害を代表しない。今年初めから世界で公募していた。今後メンバーが増える可能性もあるという。1年任期で、年4~6回のリモート会議で議論に参加する。
カウンシルのメンバーは、主に次の3つの役割を担う。
①基準のドラフト作成過程で、各国・地域の事情を踏まえたフィードバック
②基準策定に重要な担当国・地域内の特性や事情などを、カウンシル内外で協議・共有
③本基準が対象にする「不平等」や「社会」のテーマについて、投資家を中心に理解増進を図る
一方、アライアンスメンバーの役割は、基準ドラフトへの意見提供のほか、TISFD主催の学習会やウェビナーへの参加やニュースレター購読などを通じて、知見や理解を増やし、同基準の活用推進に貢献すること。組織単位での参加で、組織の種類は問わない。無料・無償で、退会も随時可能。TISFDに対して契約に基づく責務は追わない一方で、TISFDがメンバーに対して何らかのお墨付きを与えるものではないと強調されている。TISFDのHPでメンバー登録を募集中。また、TISFDは2025年内にも、専門家の個人にアライアンスメンバーの門戸を開く考えだ。
TISFDは人権や不平等といった社会的な課題や人的資本などのテーマを対象に、S(社会)領域における国際的な開示基準を開発するのが目的。当初は「不平等」と「社会」が別個の組織で検討されていたが、24年4月に統合して現在の組織となった。同年5月には基本コンセプトが公表され、国際サステナビリティ基準審議会(ISSB)や欧州サステナビリティ報告基準(ESRS)など既存の開示基準と整合を図る方針を明らかにした。
【参考情報】
2025年5月20日付 TISFD HP:https://www.tisfd.org/news/tisfd-announces-launch-of-regional-councils-to-ensure-global-relevance-and-local-engagement
サステナビリティ開示
○ TOPIX構成企業の約3割がSSBJ基準の義務化前の開示を検討、GPIF調査
-*-*-*-*-
年金積立金管理運用独立行政法人(GPIF)は2025年5月27日、「第10回機関投資家のスチュワードシップ活動に関する上場企業向けアンケート集計結果」を公表した。それによると、東証株価指数(TOPIX)構成企業の約3割が、サステナビリティ基準委員会(SSBJ)基準の適用義務化に先立っての開示を予定・検討していることがわかった。同基準は、有価証券報告書でサステナビリティ情報を開示する際に対応が必要で、プライム上場企業の時価総額上位を対象に、最短で2027年3月期から適用が始まる予定だ。
一部開示を含めSSBJ基準の義務化前に開示を「予定」と回答したのは9.4%、「検討」(18.0%)と合わせると、義務化前の対応を考えている企業の合計は27.4%だった。時価総額別では、最初に適用が見込まれる「時価総額3兆円以上」(発行済株式数ベース、25年1月末時点)では「予定」の割合が最も高く13.0%で、「検討」を加えた合計は37.1%となっている。一方、適用時期が遅い「5,000億円以上1兆円未満」グループの「予定」と「検討」の合計は39.1%で、「3兆円以上」グループを上回った。なお、その中間の順番で義務化の見込みの「1兆円以上3兆円未満」は、「予定」と「検討」ともにどちらのグループよりも低かった。
<SSBJ開示の予定・検討状況>

出典:GPIF資料をもとにMS&ADインターリスク総研作成
SSBJ開示に向けた具体的な取り組み状況(自由記述)では、非財務情報の開示における責任部署の明確化、SSBJ基準と自社の現状とのギャップの特定、対応のためのプロジェクトの立ち上げ予定などが挙がった。欧州連合(EU)のサステナビリティ開示基準である企業持続可能性報告指令(CSRD)や第三者保証への対応、非財務データ収集の体制整備についても関心が高かった。社内の負荷や経営陣の理解を得ることが難しいとして、サステナビリティ情報開示の必要性や意義の発信を機関投資家に対して求めるコメントもみられた。
前回調査(24年)に新設された自然関連財務情報開示タスクフォース(TNFD)に関する質問では、同枠組みに沿った開示済の企業が10.3ポイント増の15.8%になった。「ガバナンス」や「戦略」など開示の4項目では、開示企業のうちガバナンスが対応できているとの回答(「十分」と「一部」の合計)が前回の80.7%から95.9%に上昇した。GPIFの指摘によると、4項目のうちガバナンスの開示を優先した対応は、気候関連財務情報開示タスクフォース(TCFD)の開始時と同様の傾向だという。「指標と目標」は88.8%で、4項目の中で最も低いが前回の66.7%から大幅に増えた。
ESG活動の目的は「企業価値向上」の回答が大半を占めた。特に企業規模別で「大型(TOPIX100)」の企業は90%(前回は85%)が「企業価値向上」を目的の1位に挙げる一方、次点の「リスク低減効果」が3%(同4%)、「社会貢献」は1%(同5%)にとどまった。中型(TOPIX Mid400)」とそれら以外の「小型」の規模でも企業価値向上を最上位に挙げる傾向は同じだった。ESG活動における主要テーマを問う質問(複数回答)では、上位3テーマが「気候変動」「コーポレート・ガバナンス」「ダイバーシティ」の順で、前回と同様だった。今回は「サプライチェーン」が7位から5位に上昇したほか、25.5%の企業が新設の「人材開発」を選び8位となった。
同調査はTOPIX構成企業を対象に、投資家向け広報(IR)の状況や機関投資家との対話について問うもので、GPIFは16年から実施。アンケートでは企業のIRやESG活動のほか、機関投資家の現状・変化、GPIFの取り組みを質問している。
今回のアンケートは25年1月末時点のTOPIX構成企業1,696社が対象で、回答社数は37.3%の632社だった。東京証券取引所の市場再編に伴うTOPIX見直しのため、対象企業数は前回調査の2,154社から大幅に減ったが、回答率は前回(33.3%)から上昇した。
【参考情報】
2025年5月27 日付 年金積立金管理運用独立行政法人HP: https://www.gpif.go.jp/esg-stw/stewardship/stewardship_questionnaire_10.html
中国反外国制裁法
○ 中国が反外国制裁法の実施規定を公布
-*-*-*-*-
2025年3月24日、中国国務院は「中華人民共和国反外国制裁法※ 」(以下「反外国制裁法」)の具体的な運用ルールを定めた「実施に関する規定」(以下「本規定」)を公布・施行した。この規定は、2021年に施行された同法の実効性を高めるものである。
反外国制裁法は、外国の個人または組織が中国の個人や企業に対して不当な制裁や差別的措置を講じた場合に、制裁リストに追加し、中国政府が報復措置を取ることを認める法律である。中国はこの法律によって、自国の主権、安全、経済的利益を守るとともに、対外的に対等な関係を主張する姿勢を明確にしてきた。これまでは制裁の内容や範囲が不明確であったが、今回の本規定により、報復措置の内容がより具体的に明文化された。
例えば、反外国制裁法では、制裁リストに載った外国の個人やその配偶者・直系親族、また、組織やその管理職、関係者などに対して、措置を講じることが可能とされ(反外国制裁法第5条)、措置の内容は以下のうち1つ、あるいは複数の措置を講じることが可能とされている。(反外国制裁法第6条)
- 査証を発行しない、入国禁止、査証取消、あるいは国外追放
- 中国国内にある動産、不動産やその他の各種財産の差し押さえ、押収、凍結
- 中国国内の組織、個人との関連取引、協力等の活動の禁止あるいは制限
- その他の必要な措置
本規定では、上記措置に関して具体的な内容が定められ、第二項の対象となる財産には、現金、銀行預金、有価証券、ファンド持分、知的財産権、売掛金などが含まれており、広範囲に及ぶとされた(本規定第7条)。また、第三項で制限される活動の分野も明文化され、教育、科学技術、法律サービス、環境保護、経済貿易、文化、観光、衛生、スポーツが含まれており、多岐にわたる領域で影響が生じる可能性がある(本規定第8条)ことが明示された。
さらに、本規定によれば、当該措置に従わない場合、中国政府が、政府調達・入札・それらに関連する物品や技術の輸出入または国際サービスに関する貿易活動、国外からのデータの受信や提供、出入国や中国内滞在などの禁止または制限を行う可能性があるとされている(本規定第13条)。
こうした中、中国で事業を展開する企業は、自社および関連先が制裁対象となるリスクを認識し、現地で活動する従業員にもそのリスクを十分に周知するなど、慎重な対応が求められる。また、欧米諸国の対中制裁や輸出管理規制に従った結果、その行為自体が中国から「差別的措置」と見なされ、制裁対象となるリスクも想定される。
中国での事業に直接関連しない企業であっても、サプライチェーン上の企業が制裁を受けた場合、間接的な影響により、事業活動が滞る可能性がある。中国の今後の反外国制裁法・本規定の運用動向に注視し、継続的な情報収集体制とリスクへの対応方針の検討・体制整備を行うことが望ましい。
※中華人民共和国反外国制裁法(2021年6月10日)
https://www.gov.cn/xinwen/2021-06/11/content_5616935.htm
【参考情報】
中国政府HP:https://www.gov.cn/zhengce/content/202503/content_7015400.htm
下請法
○ 下請法、約20年ぶりの主要な改正
-*-*-*-*-
下請代金支払遅延等防止法(以下、「下請法」)の改正案が2025年5月16日、参院本会議で可決、成立した。主要な改正は、2003年以来、約20年ぶりとなる。
本改正は、近年の急激な労務費や原材料費、エネルギーコストの上昇を受けて、発注者と受注者の対等な関係に基づき、サプライチェーン全体で適切な価格転嫁を定着させる「構造的な価格転嫁」の実現を図ることを目的として行われた。
主な改正項目は以下のとおり。
改正の項目
主な改正内容
1.協議を適切に行わない代金額の決定の禁止
・対象取引において、代金に関する協議に応じないことや、
協議において必要な説明又は情報の提供をしないことによる、
一方的な代金の額の決定を禁止。
2.手形払い等の禁止
・対象取引において、支払い手段として、手形払いの他、
電子記録債権やファクタリング等、代金相当額を得ることが
困難なものを禁止。
3.運送委託の対象取引への追加
・対象取引に販売、製造等の目的物の引渡しに必要な運送の
委託を追加。
4.従業員数基準の追加
・委託事業者に「300人超」(役務提供委託等は100人以上)、
受託事業者に「300人以下」(役務提供委託等は100人以下)の
区分を新設し、規制および保護の対象を拡充。
5.面的執行の強化
・事業所管省庁の主務大臣に指導・助言権限を付与し、
「報復措置の禁止」の申告先として、
事業所管官庁の主務大臣を追加。
6.用語の見直し
・下請代金支払遅延等防止法を「製造委託等に係る
中小受託事業者に対する代金の支払いの遅延等の
防止に関する法律」に、「下請事業者」を
「中小受託事業者」に、「親事業者」を「委託事業者」に改正。
出典:公正取引委員会「下請法・下請振興法改正法の概要」をもとにMS&ADインターリスク総研作成
今回の法改正は、2024年12月公表の企業取引研究会報告書※でも指摘された上昇したコストの価格転嫁に関する問題や運送委託における荷主・物流事業者間の問題(荷役・荷待ち)、下請法逃れの問題など、価格転嫁を阻害し受注者に負担を強いる商習慣を改善し、価格転嫁および取引適正化を図るものである。
改正下請法は、2026年1月1日より施行される。現行法では適用対象となっていない取引についても、改正により下請法の適用対象となる場合がある。企業においては、施行されるまでに既存取引を棚卸して契約内容や契約取引先の従業員数・資本金額を把握し、既存取引への適用の該否を確認することが求められる。
※企業取引研究会「企業取引研究会 報告書」 https://www.chusho.meti.go.jp/keiei/torihiki/2024/241225_1.pdf
【参考情報】
2025年5月16日付 公正取引委員会HP:https://www.jftc.go.jp/houdou/pressrelease/2025/may/250516_toritekiseiritsu.html
労働安全衛生
○ 厚生労働省、労働安全衛生規則を改正し熱中症対策を義務化
-*-*-*-*-
厚生労働省は2025年5月20日、「労働安全衛生規則の一部を改正する省令の施行等について」を公表した。2025年6月1日より改正施行される「労働安全衛生規則」により、事業者は一定の条件下※1で従業員に作業を行わせる際、「体制の整備」、「手順の作成」、「関係者への周知」が義務付けられたことを周知している。
「体制の整備」は、定期的な職場巡視や体調確認を通じた熱中症初期症状の把握と、発見した場合の報告先や連絡方法の明確化を指す。「手順の作成」は、熱中症の恐れがある者に対する作業離脱、身体冷却など重篤化を防ぐ措置の内容およびその実施手順を定めることである。そして、それらの体制や手順について、見やすい場所への掲示やメール送付によって、作業者に確実に伝わるよう「関係者に周知」することが求められている。本改正で新設された規則は、労働安全衛生法の第22条に基づくもので、違反した場合には6ヶ月以下の懲役または50万円以下の罰金を科される可能性がある。
改正の背景としては、近年顕著となっている気候変動による夏場の気温の高まりがある。2015年には職場における熱中症の死傷者数は464名だったが、2024年には1,257名と、10年で約3倍に増加している※2。また、熱中症は労働災害の中でも死亡災害に至る可能性が高いことも対策が急がれる理由である。厚生労働省の統計で、発生件数が最多なのは「転倒」、死亡者数が最多なのは「転落墜落」だが、“死亡率”は熱中症が最も高くなっている。厚生労働省によると、熱中症の死亡災害の多くは初期症状の放置または対応の遅れによって生じているとされており、事業者が本改正の趣旨に沿って対策を進めることで、事態の改善が期待される。
類型
転倒
転落墜落
熱中症
2024年の発生件数
36,378
20,699
1,257
上記のうち死亡者数
31
188
31
死亡者の発生割合
0.08%
0.90%
2.46%
出典:厚生労働省 職場のあんぜんサイト「令和6年度労働災害統計確定値」をもとにMS&ADインターリスク総研作成
熱中症に対しては、建設や運輸等、屋外や高温環境下での作業を伴う業種を中心に、休憩時間の確保や冷却機能付き作業服の導入などの対策が浸透しつつある。しかし、死傷者数の増加傾向は、気候変動によるリスクの高まりに対策が追い付いていないことを示唆している。加えて、人材不足や健康経営への注目を背景に、企業が従業員の健康や安全を守る責任は一層厳しく問われている。経営者やリスク管理の担当者には、法令上の義務を果たすのに留まらず、リスクの高まりや社会的要請といった環境の変化を勘案し、自社の現場に即した実効性ある対策を実施いただきたい。
1)WBGT(湿球黒球温度)28度又は気温31度以上の作業場において行われる作業で継続して1時間以上又は1日当たり4時間を超えて行われることが見込まれるもの
2)厚生労働省発行パンフレット「職場における熱中症対策の強化について」より引用
【参考情報】
2025年5月20日付 厚生労働省HP:https://neccyusho.mhlw.go.jp/
サイバーセキュリティ
○ 2024年度 中小企業における情報セキュリティ対策に関する実態調査~中小企業の6割がセキュリティ投資せず
-*-*-*-*-
近年、サプライチェーン上の弱点を狙って攻撃対象への侵入を図るサイバー攻撃が増加している。サプライチェーンを構成する企業のサイバー攻撃への対策が不十分である場合、当該企業の事業活動に支障が生じるだけでなく、重要情報の流出や製品・サービスの供給停止などに繋がりかねず、当該企業を踏み台にして取引先が攻撃される恐れもある。
2025年5月27日にIPAは、「2024年度中小企業等実態調査」(以下、本調査という)の結果を公表、中小企業のセキュリティ対策状況について報告した。IPAは、同種の調査を2016年度および2021年度に実施している。
<調査概要>
文献調査
アンケート調査
インタビュー調査
調査
対象
20件の文献
中小企業等の経営層および情報システム/情報セキュリティの担当マネージャ(4,191件)
アンケート回答者のうち有効な取組を実施していると想定される中小企業等(21社)
調査
項目
- 中小企業の実態(経営状況)と支払意思
- 中小企業が被るサイバーインシデント被害と被害額の動向
- 自社が行っているサイバーセキュリティ対策に関する認識
- 中小企業向けサイバーセキュリティ対策ソリューションの動向とコスト感
- 業界に限らず中小企業等が実施すべきサイバーセキュリティ対策等の観点
- サプライチェーンの一員としてセキュリティ対策の必要性に関する認識
- サプライチェーンセキュリティにおける評価取得のメリット等の観点
- 回答者の属性
- 回答企業の属性
- ITの導入状況
- 情報セキュリティに関する意識・状況
- 情報セキュリティ教育の状況
- サイバーインシデント被害の状況
- 取引先を含む情報セキュリティ対策
- 「SECURITY ACTION」の宣言状況
- 「サイバーセキュリティお助け隊サービス」の導入状況
- 情報セキュリティ対策の状況(25項目)
- 管理体制の確保状況
- セキュリティ対策を行う上で重視していること
- セキュリティ対策にかかるコストの相場観
- コストをかけずに実施した対策
- 対策によるメリット
- 必要としている対策とその実現性
- 費用対効果の悪い対策
- セキュリティ対策の要請とコストの考え方
出典:本調査報告書をもとにMS&ADインターリスク総研作成
本調査結果によると、過去3年間に情報セキュリティ対策投資を行っていない企業は約6割に上っている。2016年度、2021年度の調査結果よりも悪化しており、中小企業が情報セキュリティ対策投資に踏み出せていない実態が明らかになった。また、投資をしていない理由として「必要性を感じない」ことを挙げた割合は小規模企業者では約5割となっており、中小企業におけるサイバーセキュリティ対策が進まない原因として、セキュリティ投資の費用対効果が不明瞭であることが主な原因の一つと示された。
IPAが普及展開している「SECURITY ACTION※1」や「サイバーセキュリティお助け隊サービス※2」は、中小企業向けに開発された情報セキュリティ対策推進策であり、一定の基準を満たせば、補助金の対象となるなどの仕組みが用意されている。しかし、どちらも中小企業の認知度は10%を下回っており、活用されているとは言い難い。
中小企業のサイバーセキュリティ対策を進めるためには、取引先がサイバーセキュリティ対策の実施を条件として仕事を発注するなどの動機付けが必要であろう。中小企業をはじめすべての企業や組織がサイバーセキュリティの重要性を理解し、積極的に対策を講じるよう、環境の整備や継続的な啓発活動が強く求められる。
1)SECURITY ACTION:中小企業が、情報セキュリティ対策に取組むことを自己宣言する制度。
2)サイバーセキュリティお助け隊サービス:中小企業に対するサイバー攻撃への対処として不可欠なサービスをワンパッケージにまとめた、民間の事業者から提供されるサービス。
【参考情報】
独立行政法人情報処理推進機構(IPA): 「2024年度 中小企業における情報セキュリティ対策に関する実態調査」報告書について https://www.ipa.go.jp/security/reports/sme/sme-survey2024.html
¥0