-

女性の健康研修パッケージ
¥0
-

【お客さま事例】『日本全国住宅資産データ』で高潮と洪水の複合災害の事前対策を検討する 豊橋技術科学大学 豊田将也准教授
¥0
-
人的資本の経営への貢献をどう“見える化”する?解説!SSBJ基準対応の人的資本開示の4つのポイント②インパクトパスの明確化
¥0
-

【お客さま事例】福島県いわき市「1日でも早いり災証明書の発行を」被害認定調査の効率化を目指す
¥0
-

AIがもたらす新たなリスクとは?アメリカ最大規模のリスクマネジメントイベントRISKWORLD2026参加報告
¥0
-

経産省、AI活用時の民事責任指針を公表 不法行為責任とPL法の論点整理
¥0
-

【終了】<人手不足対策セミナー>超実践的 人材が育つ組織マネジメント
¥0
-
「重大火災危険性判定規則」を踏まえた企業対応のポイント【中国風険消息<中国関連リスクニュース>(2026年7月)】
1.特別重大火災および重大火災とは
新規則の名称は、「重大火災危険性判定規則」という。規則名にある「重大火災」とは何であろうか。2025年5月施行の「火災統計管理規定」では、火災による人的被害、被災世帯数、直接財産損失等に基づき、火災は4つの等級(一般、大、重大、特別重大)に分類されており、新規則が対象とするのは「特別重大火災」および「重大火災」であるが、それらは以下の通り定義されている。
名称
死者数
重傷+死者
被害世帯数
直接財産損失
(RMB元)
特別重大火災
30人超
100人超
100戸超
>3億元超
重大火災
10~30人
50~100人
50~100戸
1~3億元
上記定義に基づき、2018年から2025年までの「重大火災」以上の事故件数及び原因に関する統計データを、当社にて以下のとおり整理した。
(1)火災統計
2018年から2025年の間に、毎年「特別重大火災」または「重大火災」が発生し、8年間の合計は33件に上る。また、年間の重大火災事故の件数は5件を超えることはないものの、死者数は毎年50人以上に達している。さらに、「特別重大火災」や「重大火災」により、企業の倒産、従業員の失業、世論への多大な影響、そして公共の安全や都市治安に影響することも多く、その影響は火災そのものにとどまらない。
図1.2018~2025年の重大火災以上の統計データ(政府資料より)

(2)火災の原因
「特別重大火災」「重大火災」を引き起こす原因は多岐にわたるが、中でも火気使用作業による火災と電気火災が最も多く、合わせて55%と半数以上を占める。火気使用作業による火災の原因は主にルールの逸脱や監督の不行き届き等によるものであり、電気火災の原因は主に過大な電力負荷、配線の接触不良、または配線の絶縁不良によるショートや漏電等である。したがって、新規則では、火気使用作業の適切な管理と、電気火災防止のための明確なルールが盛り込まれている。
図2.2018-2025年重大・特大火災発生原因統計(政府資料より)

このような「特別重大火災」「重大火災」に至る原因を踏まえ、中国政府は新規則を発表し、このなかで用語解釈において「重大な火災危険」という言葉の定義を明確にした。定義によれば、「消防法規に違反し、消防技術基準を満たさず、重大または特別に重大な火災事故や深刻な社会的影響を引き起こしやすい様々な潜在的な不安全要因」とされる。もう少しかみ砕いていえば、「ひとたび火災が発生すれば多数の死傷者を出しかねない潜在的なリスク」を「重大な火災危険」と定義した。規則には、「重大な火災危険」に関する具体項目が列挙されており、これを参考に、企業は多数の死傷者を出す火災事故の発生を防ぐことが求められている。
2.「規則」改訂の背景
今回の改訂に至る背景や要因は以下の二つが挙げられる。
(1)関連する法規や技術基準との整合を取る必要性
関連する消防法規、消防技術基準が新たに制定されたり、改訂されたりしたことに伴い、重大な火災危険の判定方法の適用において齟齬が生じていた。例えば、近年新たに制定された「建築防火通用規範(GB55037)」や「消防施設通用規範(GB55036)」等では、一部の重大な火災危険判定項目が変更され、新規則の旧版にあたる「重大火災危険性判定方法(GB35181-2017)」に示されていた多くの判定項目が陳腐化し、判定根拠が無効・薄弱となったり、基準の食い違いが生じたりする等の問題が起こっていた。
(2)近年の大規模火災事故からの教訓の反映
新規則の旧版にあたる「重大火災危険性判定方法(GB35181-2017)」の実施から8年が経過し、その間に、我が国の消防安全状況は著しい変化を遂げた。都市化の進展に伴い、高層ビル、大型商業複合施設、地下空間等の複雑な建築タイプが増え続け、火災の危険要因も多様化・複雑化する傾向にある。特に電動自転車に関する火災リスク、大型複合施設における防火管理の複雑さに起因する火災リスク、新エネルギーを使用した車両や、蓄電池等の普及に伴う火災リスク等、これまで見られなかったような新たな火災リスクが増加している。こういった状況を踏まえ、国家消防救援局は、規則の改訂に伴う記者会見で「今回の改訂は2017年版基準を総括した上で、火災事故の教訓を全面的に反映することを目的としている」と述べた。なお、過去3年間を振り返ると、国内では多数の典型的な重大火災事故(2023年の江西省新余「1・24」特大火災、2024年の河南省南陽市老人ホーム火災等)が発生し、既存の判定基準が新興施設、新業態、新材料等の分野でカバー不足であることが明らかになっていた。
3.「規則」の新旧バージョンの違い
新規則では、近年の工場や集客施設等における火災事故の教訓を踏まえ、旧版基準に存在した判定の曖昧さや、先述したような「新たな火災リスク」への対応不足等、多数の問題について体系的に変更を行った。下表はそれらの変更点を整理したものである。
種類
GB35181-2017(旧)
GB35181-2025(新)
変更ポイント
用語
「重要場所」等の曖昧な用語が存在
- 曖昧な用語をできるだけ排除
- 「労働集約型企業」「多業態混合生産経営」の定義を新たに追加
火災リスクに関する環境変化を踏まえた用語の追加や具体化がなされた
判定
プロセス
複数人での討議と専門家による判定
判定手順がより明確
手順に従うことで判定が可能となった
直接判定
10項目(場所分類なし)
30項目(場所別)
カバー範囲がより広くなった
総合判定
39項目
35項目
項目が整理され、判定プロセスがより簡潔になった
除外事項
除外される事項が具体的でない
除外される事項が明確に定義されている
誤った判定を避けることが可能となった
新たな観点
当時の状況を踏まえて策定
新たに電動自転車やリチウム電池に関するリスク等の災害要因を追加
近年の重大火災から得られた教訓を新基準の内容に反映しており、時代と共に進化した内容となっている
付録
無
新規付録Aを追加し、具体的な判定手順を明確化した
曖昧さをできるだけ排除し、明確で統一的な基準が示された
適用主体
主に消防等組織において使用される
政府、企業、社会単位及び個人に適用
社会全体が消防安全責任制に包括され、社会全体でリスクを排除することを目指すもの
4.大規模火災の危険性判定手順
-*-*-*-*-
新規則による判定のロジックと手順は非常に明確で、「場所によるカテゴリーの確定→直接判定→総合判定→例外の除外」という、以下4つのステップに従って行う。

以降、上記ステップに従い、火災危険性判定の具体的な手順を示す。
ステップ1:場所によるカテゴリーの確定
新規則では、「場所」により5つのカテゴリーを設けている。企業は自社がどのカテゴリーに属するかにより、異なる判定基準を適用する必要がある。場所によるカテゴリーの種類は以下に示す5つである。
場所によるカテゴリー区分
各カテゴリーの内容
① 建築物またはその他の場所
左記「場所によるカテゴリー区分」の②~⑤に該当しない建築物や場所
② 公共娯楽施設、ホテル、商店及び市場
公共娯楽施設には映画館、講堂、ダンスホール、飲食店、遊園地等が含まれ、その他はホテルや商店等がこの区分に該当
③ 児童活動場所、高齢者介護施設及び病院の外来棟、病棟
12歳以下の乳幼児及び児童の活動場所、ベッド総数又は収容可能な高齢者総数が20床(人)以上である高齢者建築等
④ 労働集約型企業の工場、倉庫
生産工場または倉庫が丙類火災危険物を取り扱い、かつ生産や作業にあたる人数が50人を超え、1人当たりの建築面積が20㎡未満の製造業、または仕分け・加工・包装作業機能を有する倉庫業
⑤ 引火性・爆発性危険物施設
引火性・爆発性危険物の生産・貯蔵・輸送・販売等を行う施設。例えば、工場、設備・装置、倉庫、タンク(エリア)、専用駅および埠頭、可燃性ガスの貯蔵(貯備)ステーション、充填ステーション、圧力調整ステーション、供給ステーション、ガソリンスタンド等
ステップ2:直接判定
ステップ1で確定したカテゴリーに応じて、対応する「直接判定項目」を確認する。直接判定項目とは、重大な火災事故を引き起こす「潜在的な危険性」を示すものであり、旧版基準で示されていた10項目から30項目に増加した。なお、いずれか1項目の判定項目に該当した場合、重大な火災に関する潜在的な危険性があると判定される。
ステップ3:総合判定
ステップ2で直接判定項目に該当しない場合は、総合判定を行う。総合判定項目は、場所によるカテゴリー区分とは異なる「セクション」から構成されている。それらセクションには、計35の判定項目が存在する。これらの項目を参照し、6項目以上に該当する場合は、重大な火災に関する潜在的な危険があると判定される。なお、セクションの種類を参考までに以下に示す。
総合判定セクション
各セクションの内容
① 総平面配置
消防車道、高所作業エリア、防火間隔、消防制御室の設置
② 耐火等級、防火区画と内装装飾
耐火等級、防火区画、防火ドアカーテン、カーテンウォール、ケーブルシャフト、装飾材料
③ 安全避難
階段室の形式、出口の数、避難ドア、非常照明、避難指示
④ 消防設備
水源、消火栓、自動消火、排煙・防煙、火災報知、消防用エレベーター
⑤ 電気
負荷等級、専用回路、自動切り替え、線路焼蚀、端子焼蚀
⑥ 消防安全管理
資格証明書所持、制御盤の状態、バルブの状態、障害物、火気使用許可
また、総合判定では「潜在リスクの蓄積効果」が強調されており、個々の問題が深刻でなくても、複数の問題が共存する場合、全体的なリスクが許容できないレベルに達する可能性があるとみなされる。ついては、総合判定の対象となる企業は、これら項目に該当しないかをしっかりと確認し、「小さな問題」が重大な潜在リスクに転化する可能性がないかを把握しておく必要がある。
ステップ4:例外の除外
新規則では、重大な火災危険と判定すべきでない3つの状況が明確に示されている。これらの除外状況を設定することで、現状と照らして過剰な判定や法執行の硬直化を回避している。例外状況の内容を以下に簡潔に示す。
例外状況
説明
① 規格や基準の変更による場合
消防技術基準の更新によって生じる新旧の差異について、基準改正によって生じた問題をすぐに重大な火災リスクと判定すると、一部の比較的古い企業等に対して不公平となる可能性がある(例;短期間で大規模な改修が必要とされ、実際の運用において企業の負担を増大させる等)。
② 生産活動や営業行為が実際には為されておらず、火災リスクがない場合
現実に火災リスクが存在しない以上、機械的に判定すべきではないため。
③ 潜在的な危険が、現場で迅速に改善可能な場合
例えば非常口が積荷等で閉塞しているが、速やかに積荷等を移動させて通路を確保できるような場合は、重大な火災危険があると判定する必要はないため。
5.判定項目への企業対応のポイント
当社では、これまで様々な企業に対して火災に関するリスクサーベイを行い、火災の潜在的な危険の抽出・評価・改善策の提言等を行ってきた。今回の改訂で示された主要な判定項目ごとに、しばしば企業において見落とされがちな対応ポイントを以下に整理する。
<各判定項目における、しばしば見落とされがちな企業対応のポイント>
直接判定項目
場所によるカテゴリー区分
建物や場所
5.1 c)
人が密集する場所の避難通路、階段、避難口または安全出口の周辺にフェンス、シャッターを設置すること
見落とされがちな企業対応のポイント
「人が密集する場所」には、労働集約型企業の加工作業場所や従業員の共同寮等が含まれる。よく見られる違反事例としては、加工作業場所等では盗難防止や従業員の無断離席等を防止するために非常口を施錠したり、階段に施錠付きの鉄柵を設置したりすること等がなされることがある。さらに、従業員寮では夜間の管理を容易にするため、非常口を閉鎖する等もなされることがある。これらの状況は火災や突発事故の際に従業員の迅速な避難を著しく妨げ、人的被害を引き起こしやすい。
直接判定項目
場所によるカテゴリー区分
建物や場所
5.1 f)
人が密集する建物等において、金属サンドイッチパネルが使用され、かつ金属サンドイッチパネルのコア材の燃焼性能等級がA級未満のもの
見落とされがちな企業対応のポイント
近年、ポリスチレンやポリウレタンを芯材とする金属サンドイッチパネルを使用した建築物での火災が発生し、短時間で大規模に拡大し、大量の有毒ガスを発生させる事故が頻発している。「建築設計防火規範(2018年版;GB50016-2014)」には、「建築物の非耐力外壁、間仕切り壁および屋根板において、金属サンドイッチパネルの使用がどうしても必要な場合、その芯材は不燃材料でなければならない。」と明記されている。よって、人が密集する場所では、芯材がA級(すなわち不燃材料、例えば岩綿、ガラス綿、ケイ酸カルシウム等)以上であることが求められる。A級未満の芯材(例えばB1級難燃、B2級可燃、B3級易燃)の使用は厳禁である。なお、実際には、企業はコスト削減や建設スピードを優先し、ポリスチレン(EPS)やポリウレタン(PU)を芯材とするカラー鋼板で仮設の工場、倉庫や雨よけを建設する違反行為がしばしば見られる。
直接判定項目
場所によるカテゴリー区分
建物や場所
5.1 j)
火災や爆発のリスクがあるバッテリーの生産・貯蔵場所・蓄電ステーションにおいて、防火間隔・防火分離の不足、換気システムや自動消火システムの未設置等。
見落とされがちな企業対応のポイント
電気化学蓄電ステーションの使用、およびリチウム電池生産企業については、国家標準「電気化学蓄電ステーションの安全規程 GB/T42288-2022」および「リチウムイオン電池工場設計標準 GB51377-2019」を参考にし、防火区域の区分、必須の消防設備の設置について明確な要求がある。工業情報化部の業界標準「SJT11798-2022リチウムイオン電池及び電池組の製造安全要求」における関連規定の例を以下に示す。
- バッテリー倉庫内部は防火壁、床板、防火ドア等で仕切るべきであり、甲級防火ドア(耐火時間≥1.5時間)を使用すべきである。
- 排煙設備は事故時の換気能力が12回/h以上であることが求められる。
- 自動消火システムを設置し、消火剤として水を優先的に使用する、等。
また、多くの省市でも地元の地方標準や団体標準が発表されており、例えば深セン市の「DB4403T 508-2024 生産経営単位リチウムイオン電池の保管使用安全規範」、広州の「T/GZBC 63—2022 新エネルギー動力電池の安全保管管理規範」等があり、企業はこれら標準を適宜参考にすることができる。
直接判定項目
場所によるカテゴリー区分
建物や場所
5.4 d)
GB55037の要求に合致した火災自動通報システムまたは固定消火設備を設置していない、または設置されている火災自動通報システムおよび固定消火設備が付録Aに基づいて正常に運転できないと判定された場合。
見落とされがちな企業対応のポイント
この条文には以下2つの観点が含まれている。
- 要求に従って設置されること:基本的な根拠は国家規格「GB55037-2022 建築防火通用規範」であり、どのような場所に必ず消防システムを設置すべきかが明確に規定されている。この規格のなかで言及されている「固定消火設備」には、建物内部に固定設置された消火栓消火システム、自動水噴霧消火システム、ガス消火システム、排煙設備等が含まれる。
- 正常に運転できること:付録Aでは「正常に運転できない」ことについて明確な判定基準が示されており、例えば火災報知器の故障、自動スプリンクラーシステムの水圧不足、消防ポンプの起動不能等がある。これらに該当した場合、重大な火災リスクと判定される。ほとんどの場合、工場の消防設備のメンテナンスは第三者の専門メンテナンス会社に依頼され、毎月、合格報告書が提出される。故障や連動不良が発見された場合はすぐに修理されるが、次回のメンテナンス実施前までの期間中に巡視員が異常を発見した場合は、すぐにメンテナンス会社に連絡して修理を依頼する必要がある。
総合判定項目
セクション
耐火等級、防火区画と内装装飾
6.3.2
防火区分のための防火ドアや防火シャッターが損傷している。
見落とされがちな企業対応のポイント
防火ドアの不備は日常点検等においても非常に見過ごされやすい。しばしば見られるのは、障害物により防火ドアが常に開放状態となっていたり、閉門器が意図的に取り外されたり、出入りに不便なため防火ドア自体が取り外されていたりする等である。なお、建物内に防火ドアが設置される箇所は、一般的に火災の危険性が高い場所や、重要な部屋の開口部、防火壁、階段室および前室等である。煙や火勢が開口部を通って避難通路に浸入するのを防ぎ、避難通路が一定時間内に相対的に安全であることを確保するため、防火ドアは普段からできるだけ閉鎖状態を保つべきである。
また、フォークリフトの作業中に防火シャッターに衝突することが頻繁にあり、レールの変形やシャッター本体の凹み等の危険が生じ、緊急時に地面まで下ろすことができず、防火・煙止めの役割を果たせなくなることがある。工場ではフォークリフト運転手の安全運転教育を強化し、シャッター底部に衝突防止柱を設置し、連動下降機能の定期点検等の対策を講じる必要がある。
総合判定項目
セクション
消防安全管理
6.6.1
消防用水ポンプの制御盤が自動制御状態であるべきところ、手動制御状態になっている。
見落とされがちな企業対応のポイント
「消防設備一般規範(GB55036-2022 第3.0.12)」では、「消防水ポンプ制御盤は消防ポンプ制御室または消防ポンプ室に設置され、その性能は以下の規定に適合しなければならない、(中略)消防水ポンプ制御盤は通常時に消防ポンプを自動始動状態に保たなければならない」とされている。
この条項は強制的な要求であり、消防ポンプが自動起動できる常備状態にあり、火災が発生した際に消防ポンプが即座に自動的に起動することを要求している。
総合判定項目
セクション
消防安全管理
6.6.2
消防制御室の操作員がGB25506の規定に従った資格証を保持していない。
見落とされがちな企業対応のポイント
「中華人民共和国消防法(2021年版)第二十一条第二項」では、「溶接、ガス溶接その他の火災危険のある作業を行う人員及び自動消防システムの操作人員は、必ず資格証を持って就業し、消防安全操作規程を遵守しなければならない。」とされている。
また、「消防制御室の一般的技術要求(GB25506-2010 第4.2.1)」では、消防制御室の管理は以下の要求に適合しなければならないとされている。
a)24時間体制で専任の当直員を配置し、当直1回につき2人以上を確保し、当直員は消防制御室操作の職業資格証書を所持しなければならない。消防制御室は火災警報の監視、連動設備の操作、突発火災の処理を担当する。国際規格によれば、当直者は対応する消防設備操作員の中級資格証書を取得しなければならない。特に連動システムがある場合は、必ず中級資格証書が必要である。
消防制御室の当直要員は特殊職種であり、資格証明書の所持が義務付けられている。これは単なる基準上の要求ではなく、法律規定として位置づけられているものである。2019年の消防救援局の文書では、「連動制御装置を備えた消防制御室の監視・操作、および消防設備の点検・修理・メンテナンスに従事する者は、中級(4級)以上の資格証明書を所持している必要がある」と明記されている。
工場の消防システムに連動制御機能が備わっている場合、当直操作員は法に基づき、対応する等級の資格証書を取得し、火災警報処理手順に熟練し、把握していることが必要である。
総合判定項目
セクション
電気
6.5.4
6.5.5
6.5.6
- 可燃性材料または可燃性構造物に直接電気回路を敷設したり、電気機器が設置したりする等が見受けられる。
- 電気回路の絶縁外被に明らかな焼損、炭化、溶融等が見受けられる。
- 電気機器の端子部分、コンセントの差し込み口と端子部分、照明スイッチの端子部分に明らかな焼損、炭化、溶融等が見受けられる。
見落とされがちな企業対応のポイント
上記条文中に示された3つの電気的なリスクは非常に直観的で分かり易く、工場での目視点検に活用可能である。この3つはそれぞれ、致命的な電気火災に至るプロセスに関する点検項目である。具体的には、点火源と可燃物の重複(不適切な設置)、絶縁層の劣化による短絡(ケーブルの焼損)、接触抵抗の過大による発熱(端子の焼損)である。
国家規格では、電気設備の設置は可燃物から安全距離を保つか、断熱措置を講じなければならないことが明記されている。焼損、炭化、溶融の現象は、関連する設備等が故障状態または火災の臨界状態にあると見なされ、直ちに使用を停止して是正措置を講じなければならない。
6.まとめ
新規則は、安全を測る「メジャー(目盛り)」としてのみならず、是正指導の「ガイドライン」として機能している。企業にとって、これは同時に「挑戦」と「機会」をもたらしている。「挑戦」が意味するところは、新規則は、判定基準がより厳格で、より広範囲をカバーするものであるため、企業はより多くのリソースを投入して、隠れた危険の発見と是正にチャレンジすることが求められる点にある。また、「機会」は、新規則に則った包括的な調査と是正を通じて、企業の消防安全レベルを根本的に向上させ、火災リスクを低減し、企業の正常な営業を維持できる「チャンス」を手にしていることを意味する。新規則は、企業に「挑戦」「機会」を与えていることを念頭に、是非、取組を進めて頂きたい。以下に、各企業が取るべき対策の要点をまとめた。
1)自己点検を行う
- 企業は自己点検作業班を設置し、責任者を明確にし、自社に関連する判定項目を重点的に把握するべきである。
- 新規則の内容を精査して、具体的な点検リストを作成し、項目ごとに点検を行う。
- 重点施設の特別検査を実施する。例えば、自社の高リスク区域(危険化学品倉庫、塗装エリア、配電室、労働集約型工場等)に対する特別検査を実施する等。
2)絶え間ない改善活動(PDCA)
- 直接判定項目において、なんらかの問題が発見された場合は即座に是正措置を行う。
- 総合判定項目に基づき、是正計画を策定し、是正責任者、是正期限、是正措置を明確にする。
- 潜在リスクを一覧化した台帳等を作成し、定期的に点検を行い、問題の再発を防止する。
3)長期的な取組み維持
- 定期的な点検態勢等の構築
- 専門的観点からの設備維持体制の構築(例えば、専門機関に依頼して消防設備を定期点検し、設備の完全かつ有効な状態を確保し、点検記録を保管しておく等)。
- 教育・研修の強化(例えば、安全管理部門が従業員に対し、新規制及び付録Aの判定方法を学習させる等。これにより、自社従業員が消防関連設備等の不具合状態や電気部品の焼損等の動的なリスクを識別する能力が育まれる)。
防火安全は企業の持続的発展の基礎となるものである。その意味では、今回の新規則は法的拘束力を持つから取組むものというとらえ方ではなく、企業の社会的責任(CSR)の体現にも繋がることを念頭に、より主体的・積極的に取組んで頂くことを期待する。各企業におかれては、この新規則を踏まえ、防火安全の体制やチェック項目を新たに見直したり、再構築したりする等して、重大な火災事故が起こらぬよう、強く推進していくことが期待されるところである。
なお、インターリスク上海では、この新たな規則を踏まえた現状の防災対策の有効性評価、コンサルティング等を行っており、是非、ご活用頂きたい。
【参考文献】
- 市場監督管理総局・応急管理部 防災減災救災及び安全生産分野における重要国家標準に関する特別記者会見実録
https://www.samr.gov.cn:8890/xwxcs/xwxc/art/2025/art_4e4e97e4af28470bb3b180ccb5958044.html - 中国応急管理部公式サイト「2025年度調査報告書」
https://www.gov.cn/zhengce/202409/content_6972722.htm - 淅川県人民政府ポータルサイト「2022年-2025年の国内典型的火災事故の整理分析」
https://www.gov.cn/zhengce/zhengceku/202507/content_7033602.htm - 上海消防救援局「重大火災隐患判定方法」の詳細解説
https://sh.119.gov.cn/news/73bb6adf-6ba4-4f11-819f-3fef67521468
¥0
-

BCMトレンド対応力診断サービス
¥0
-

海が吸収するCO2?ブルーカーボン事業の現場視察会で学ぶ海と脱炭素の関係
そもそも「ブルーカーボン」とは?
ブルーカーボンとは、沿岸や海洋の生態系が光合成で吸収したCO2が、炭素として海底や堆積物などに蓄積されたもののことをいいます。CO2を吸収する海の生態系には、藻場(海草・海藻)、干潟、マングローブ林などがあります。

脱炭素の緩和策には大きく「排出削減対策」と「吸収源対策」の2つの方法があり、ブルーカーボンは2009年に公表された国連環境計画(UNEP)の報告書で紹介され、海洋・沿岸生態系を活用した「吸収源対策」の一つとして世界的に注目されるようになりました。
脱炭素の緩和策を進める主な2つの方法
排出削減対策
CO2などの温室効果ガスの排出を減らす
- 再生可能エネルギーを使う
- 省エネを進める
- EVを導入する
吸収源対策
CO2などの温室効果ガスの吸収を増やす
- 木を植える
- 藻場を再生する
そしてブルーカーボンの価値は、CO2を吸収することだけではありません。藻場や干潟の保全・再生は、水質の改善や水産資源の回復、生物多様性の保全など、多面的な効果をもたらします。
近年ではこうした価値が「自然資本」や「ネイチャーポジティブ」といった観点からも評価されて、企業のサステナビリティ活動の1つとしても注目されています。
企業とブルーカーボンをつなぐ「ブルーカーボンクレジット」とは?
ブルーカーボンが企業のサステナビリティ活動として注目される理由の1つとして、「ブルーカーボンクレジット」の仕組みが挙げられます。
クレジットと聞くと難しく感じるかもしれませんが、簡単に言うと、海の環境保全活動によって吸収されたCO2の価値を見える化したものです。
例えば、藻場を再生することでCO2の吸収量が増えた場合、その吸収量を第三者が評価して、クレジットとして認証します。
企業はそのクレジットを購入することで、脱炭素への取り組みを後押しするとともに、藻場の再生や海洋環境の保全活動を支援することができます。

※イラストは生成AIを使って作成しています
つまり、ブルーカーボンクレジットは「海を守る活動」と「企業のサステナビリティ活動」をつなぐ仕組みとも言うことができます。
ブルーカーボン事業の現場を視察!
そのブルーカーボンクレジットの認証と発行を行っているのが「ジャパンブルーエコノミー技術研究組合(JBE)」です。JBEは、企業や自治体、研究機関などが参加するネットワーク組織「BERG」を運営していて、MS&ADインターリスク総研もメンバーの一員として活動しています。
このBERGが企画したブルーカーボン事業の視察会が、2026年5月28日と29日の2日間にわたって愛媛県宇和島市で開かれ、MS&ADインターリスク総研も脱炭素経営のコンサルティングを担当するコンサルタントが参加してきました。
視察会では1日目にセミナー、2日目に愛媛県南西部の「宇和海(うわかい)」で行われているブルーカーボン事業の現場の視察が行われました。
JBE桑江朝比呂理事長による講演

画像提供:緒方太陽氏
このうちセミナーでは、宇和海における、気候変動の影響や藻場の現状、漁業・水産業の取り組み、海の環境を守りながらその価値を経済や地域の活性化につなげる考え方「ブルーエコノミー」の推進などが紹介されました。
また2日目の現地視察では、宇和島市内で初めてブルーカーボンクレジットの認証を取得したアマモ場がある宇和海を視察して、静かな湾内に点在する養殖のいかだや、海と人の営みが近いこの地域ならではの景観を感じることができました。
一方で、ブルーカーボンクレジットの創出においては課題もあります。
まず、現状ではプロジェクト実施に伴う活動費(モニタリング調査費用など)を超えるだけのクレジット売却益が見込めないこと。そして、プロジェクト実施に伴う活動費を地域の自治体が負担できたとしても、あくまで単年で、継続的に取り組みを実施するための費用を捻出するのが難しいことです。
宇和海の視察で、持続可能な「ブルーエコノミー」の推進の実現には、地域に根差した企業、その地域を応援したい県外の企業などが活動に賛同することでクレジット需要が活性化していくことが必要だと、改めて感じました。
視察当日の宇和海の様子

画像提供:緒方太陽氏
まとめ:ブルーカーボンは新しい地域づくりのヒント
今回の現地視察を通じて印象的だったのは、ブルーカーボンが環境保全にとどまらず、地域の産業や技術開発、さらには人のつながりにも広がる取り組みだという点でした。
藻場の再生や保全は、CO2吸収の面だけでなく、水産資源や生物多様性の回復にもつながります。こうした取り組みが地域に根づいていくためには、環境価値を守ることに加え、それを継続できる仕組みを整えることも重要です。
ブルーカーボンは、自然環境の保全と地域の持続可能な発展を両立する、新しい地域づくりのヒントになり得ると感じました。
MS&ADインターリスク総研としても、こうした取り組みを支える企業や地域の皆さまにいっそう貢献できるよう活動していきたいと思います。
¥0
-

CFP算定を“自走”につなげる ー 中堅・中小企業向けワークショップのご紹介
カーボンフットプリント(CFP)が注目される背景とは
近年、企業に求められる脱炭素対応は、工場やオフィスで使う電力の削減だけにとどまらなくなっています。原材料の調達から製造、輸送、販売、使用、廃棄・リサイクルまで、製品やサービスのライフサイクルを通じてどれだけ温室効果ガスを排出しているかを示すカーボンフットプリント(CFP)の考え方が、さまざまな業界で注目されています。
CFPが重視される理由は、排出量を「見える化」できることにあります。自社のどの工程で排出が多いのかを把握できれば、削減の優先順位が明確になり、具体的な改善策につなげやすくなります。さらに、製品ごとの環境負荷を示せることから、取引先や消費者に対する説明力の向上にもつながります。
つまりCFPは、単なる環境対応ではなく、企業の競争力や信頼性を高めるための重要な指標として位置付けられつつあります。

中堅・中小企業に求められるCFP対応
CFPへの対応は、大企業だけの課題ではありません。サプライチェーン全体で脱炭素化が進む中で、中堅・中小企業にも、取引先から排出量の把握や情報提供を求められるケースが増えています。特に製造業、食品業、流通小売業などでは、製品単位での排出量を把握する必要性が高まっています。
一方で、中堅・中小企業では「何から始めればよいかわからない」「算定に必要なデータが社内にそろっていない」といった声も少なくありません。CFPは専門的な印象が強い一方で、実際には、基本的な流れを理解し、算定の考え方を押さえることで、段階的に取り組むことが可能です。
CFP対応は、取引先からの要請に応える“守り”の側面だけでなく、自社の強みを示し、新たな提案や付加価値づくりにつなげる“攻め”の側面も持っています。だからこそ、早い段階で基本を学び、自社に合った進め方を見つけることが重要です。
CFP算定ワークショップとは?
CFP算定ワークショップは、中堅・中小企業がカーボンフットプリント(CFP)を基礎から学び、実務に活かすための研修型ワークショップです。
CFPの概要だけを説明するのではなく、実際に自社で取り組むことを意識した内容になっていることが特徴で、フロー図の作成や模擬算定などの演習を通じて、実務に近い形で理解を深められるよう設計しています。
ワークショップは全2回の構成で、各回4時間程度を想定して実施します。第1回ではCFPの基本や事例を学びながらフロー図作成を行い、第2回では算定演習や報告書・表示に関する内容を扱うことで、参加企業がCFPの活用に向けて自走できるよう支援します。
ワークショップの内容のイメージ
第1回
CFPの概要と研修の目的
気候変動とCFPの概要説明
CFP活用事例紹介
BtoB、BtoC各領域の削減事例を通じた意義の理解
CFPの「攻め/守り」の概念解説
ライフサイクルフロー図作成演習
例題の設定に基づき、各自がライフサイクルフロー図を作成
共有・講評
講師フィードバック(実務上の留意点含む)
流通・販売以降のシナリオの考え方
第2回
算定の手順
入力項目、データベース、排出係数の選択、入力方法を説明
模擬算定演習
前提データをもとに模擬算定/結果レビュー
報告書・表示・削減
算定報告書・チェックリスト、表示ガイドラインの説明
総括と実務導入計画作成
研修の振り返りと社内導入に向けたステップを検討
第1回:CFPの概要とライフサイクルフロー図の作成
ワークショップ第1回では、まずCFPの基本的な考え方と、その背景にある気候変動対応の流れをわかりやすく整理します。あわせて、実際の企業活動においてCFPがどのように活用されているのかを、BtoB, BtoCそれぞれの領域で事例などを交えて紹介します。
これにより、CFPが単なる算定作業ではなく、営業・開発・調達など幅広い業務に関わるテーマであることを理解できます。
そのうえで行うのが、ライフサイクルフロー図(LCF図)の作成演習です。これは、製品やサービスの原材料調達から出荷、流通、使用、廃棄に至るまで、どの段階でどのような排出が発生するのかを整理する作業です。図にして可視化することで、算定対象の全体像がつかみやすくなり、抜け漏れの防止にもつながります。
講師からのフィードバックでは、実務で見落としやすいポイントや、流通・販売以降をどのように考えるかといった実践的な視点も取り上げます。初めてCFPに触れる企業でも、ここで基本の“型”をつかむことができる内容です。
ライフサイクルフロー図イメージ

出典:CFP入門ガイド(2025年3月環境省)
第2回:算定演習から報告書・表示までを実践
第2回では、CFPの理解を実務に落とし込むために、いよいよ算定の手順を具体的に学びます。
まず、どの情報を入力するのか、どのデータベースや排出係数を選ぶのか、入力時に注意すべき点は何かといった基本を確認します。CFP算定では、データの選び方によって結果の精度や比較のしやすさが変わるため、考え方を正しく理解することが大切です。
続いて、前提条件をもとにした模擬算定演習を行います。実際に数値を当てはめながら算定を進めることで、頭の中だけではわかりにくい流れが具体的にイメージできるようになります。また、算定結果をどう読み解くかを学ぶことで、単に数値を出して終わるのではなく、改善につなげる視点も身につきます。
さらに、算定後に必要となる報告書の作成や表示の考え方、チェックリストの活用、削減の進め方についても取り上げます。CFPは算定して終わりではなく、社内外にどう伝えるか、どう次の改善につなげるかまで含めて活用することが重要です。
CFPワークショップを活用して“自走”の第一歩を!
ワークショップの目的は、CFPの知識を学ぶことではなく、自社で継続的に活用できる体制づくりの第一歩を踏み出すことにあります。
CFPは調達・製造・営業など複数の部門が関わる取り組みだからこそ、まずは対象や範囲を絞って小さく始めることが重要です。取り組みを進める中で排出量の大きい工程や改善余地が見えてくれば、脱炭素だけでなく、コスト削減や業務改善にもつながります。
ワークショップをきっかけに、自社に合ったCFPの進め方を描き、実践へつなげていくことが、持続的な脱炭素経営への第一歩となります。
MS&ADインターリスク総研では、「CFP算定ワークショップ」を実施しています。
取引先からの要請に応えるだけでなく、自社の削減余地を把握して競争力向上につなげる上でも、ワークショップは有効な手段の1つです。
組織・企業規模に関わらずCFPを基礎から学んで実践まで取り組みたいとお考えの皆さまは、お気軽にご相談ください。
¥0
-
MS&ADインシュアランスグループ リスクマネジメント情報誌 【RMFOCUS 第98号】
¥0
-
「第10回 事業継続マネジメント(BCM)に関する日本企業の実態調査」報告書の解説【RMFOCUS 第98号】
MS&ADインターリスク総研は、2003年に日本で初めて事業継続マネジメント(BCM)に関するコンサルティングサービスを開始して以来、活動の一環として、2005年から20年以上にわたり独自に日本企業のBCMに関する実態調査を行っており、2026年3月に10回目となる調査の結果を発表した。
同じく2026年3月には、内閣府から「令和7年度企業の事業継続及び防災に関する実態調査」の調査結果が発表された。調査結果の詳細についてはこの場では触れないが、内閣府の調査では、事業継続の課題としてサプライチェーン強靱化に関する設問が新たに加えられている。
両調査を比較すると、MS&ADインターリスク総研の調査は従前より「サプライチェーン」や「海外拠点」に関してより深く掘り下げている点に特徴がある。本稿では、これら2点のテーマに関する設問への回答内容に着目し、BCM活動に取り組む皆さまが次の一手を描くためのヒントとなるよう解説する。
1.調査概要
調査内容
- 調査方法:インターネット調査
- 調査対象企業:日本国内全上場企業(調査当時3,890社)
- 回答数:211社(5.4%)
- 調査期間:2025年11月~12月
2.サプライチェーンリスクへの関心の高まりと企業の取組状況
(1)サプライチェーンリスクへの関心の高まり
図1は、「事業継続上、関心のある危機事象」という設問に対する、2021年と2025年の回答結果を比較したものである。
この結果から「サプライチェーンのトラブル」への関心が、26.6%から34.6%へと高まっていることが分かる。
また、「サイバーリスク」や「地政学リスク」を選択した割合も伸びている。これらはサプライチェーンに影響を及ぼす可能性があり、決して無関係ではない。企業が事業継続を考えるうえで、サプライチェーンリスクを強く意識する傾向が広がっていると言えるだろう。
【図1】「事業継続上、関心のある危機事象」に対する回答

(2)サプライチェーンに関する質問項目一覧(参考)
問15.貴社のサプライヤー(貴社に直接、部品やサービスを提供している会社)の数はどれくらいですか。
問16.貴社は、上記のサプライヤーの他、二次サプライヤー(貴社と取引のあるサプライヤーに商品やサービスを提供している会社)や三次サプライヤー(二次サプライヤーに商品やサービスを提供している会社)、海外のサプライヤーの社名と所在地を把握されていますか。各サプライヤーに関して1つずつお選びください。
問17.貴社は、大災害発生時にサプライヤーからの部品やサービスの提供を確保するために、どのような事前対策を講じていますか。
問17-1.問17でご回答いただいた「事前対策」を実施するサプライヤーはどのように絞り込んでいますか。絞り込みの条件としてあてはまるものをお選びください。
問18.貴社はサプライヤーがBCPを持つことは必要だと思いますか。
問19.貴社は顧客(貴社が製品やサービスを提供している会社)から防災対策・BCP整備に関連して何か要請されていますか。あてはまるものをお選びください。
(3)サプライチェーンリスクに対する企業の取組状況と課題
以下では、図2のサプライチェーンBCP構築の各ステップと併せて、アンケート結果から企業における取り組みの現状と課題を見ていく。
【図2】サプライチェーンBCP構築の基本ステップ

① STEP1:サプライチェーンの可視化
まず、自社のサプライヤーについて、一次だけでなく二次・三次・四次以降まで社名と所在地を把握できているか(可視化できるか)を見ていく。図3のとおり、二次サプライヤーについて「自社重要事業に関わるものはすべて把握している」「すべて把握している」と回答した企業は全体の約41%であった。しかし、三次サプライヤーでは約21%、四次以降のサプライヤーでは約14%まで下がっており、階層が深くなるほど把握状況は大きく低下する。一方で、図5に示されているとおり、「サプライチェーンの可視化」に取り組む企業は約52%と比較的多い。
これらのことから、「サプライチェーンの可視化に取り組む企業は比較的多いものの、サプライチェーン全体を十分に可視化できている企業はまだ限られている」という課題が見えてくる。
【図3】「サプライヤーの社名と所在地を把握」に対する回答(問16)

② STEP2:優先事業に紐づくサプライヤーの洗い出し
図4のとおり、事前対策を実施するサプライヤーを絞り込んでいる企業は76.4%に上る。また、絞り込みの観点としては、「優先事業に紐づくサプライヤー」としている企業が最も多い。
【図4】「事前対策を実施するサプライヤーの絞り込み」の対応率(問17)

③ STEP3:サプライチェーンのボトルネック分析(ボトルネックサプライヤーの洗い出し)
MS&ADインターリスク総研では、ボトルネックとなりうるサプライヤーの脆弱性を把握する手法の「はじめの一歩」として、「サプライヤーの立地リスク」と「サプライヤーの災害対策/BCP構築レベル」の観点から評価を行うことを推奨している。図5のとおり、前者に該当する「ハザードマップ等でサプライヤーの立地リスク評価」を行っている企業は18.1%にとどまり、取り組みはあまり進んでいないことが分かった(前回2021年調査では20.8%)。
また、後者に該当する「サプライヤーに対する防災対策・BCP整備の有効性の確認(アンケート、ヒアリング等の実施)」を行っている企業の割合はさらに低く、前回と同じ16.1%にとどまった。このことから、ボトルネックサプライヤーの洗い出しまで十分に手が回っている企業は少ないことがうかがえる。
【図5】大災害発生時の事業継続に関する事前対策事項の回答(問17)

④ STEP4:サプライチェーン強靱化施策の検討と実行
ボトルネックサプライヤーの洗い出し結果を踏まえ、各種の強靱化施策を打っていく必要があるが、図5のとおり、重要な事前対策の一つである「部品等の在庫の確保」を行っている企業の割合は低下している(前回調査29.7%→今回調査 21.9%)。在庫を持つことはコスト増加やキャッシュフロー圧迫などにつながるため、財務的な負担が課題となり、対策が進んでいない可能性がある。
また、「サプライヤーの多重化(二社購買)の推進」は、代替・切替戦略として有効な対策であるが、50.5%から45.2%へと低下している。多重化は特定サプライヤーへの依存度を下げるうえで有効だが、新規サプライヤー開拓の手間や調達コストの増加などもあり、実務上の負担が大きいと考えられる。
さらに、その他「サプライヤーに対する防災対策・BCP整備の有効性の確認(アンケート、ヒアリング等の実施)」「サプライヤーに対する防災対策・BCP整備の要請」「サプライヤーに対する防災・BCP関連情報の提供」「防災対策・BCP整備を取引条件とする」取り組みにおいても、いずれも20%に満たず、前回調査から横ばいまたは減少している。加えて、「大災害発生時にサプライヤーから被災情報を素早く収集できる仕組みの構築」についても対応が進んでいない(前回調査28.6%→今回調査27.1%)。
(4)サプライチェーンBCP構築の取組ポイント
-*-*-*-*-
サプライチェーンBCP構築の全体ステップは図2に示したとおりであるが、実際にはマンパワー、資金面、ノウハウ不足などにより、実行のハードルは高い。ここでは、このような実態を踏まえて、サプライチェーンBCP構築において押さえておきたい「取組ポイント」を紹介する。
① ポイント1:一次サプライヤーの把握・可視化
まずは、何よりも一次サプライヤーの情報を十分に把握することが重要である。具体的には、サプライヤーの生産拠点住所・調達品目・自社製品との紐づけ等の情報を整理しておく必要がある。
ここでのポイントは、住所情報はサプライヤーの本社情報のみではなく生産拠点まで把握しておくことと、さらに調達品目と自社製品の関係を明確にしておくことである。また、既に情報を整理のうえリスト化している場合でも、これらの情報が網羅されているのかを改めて確認したい。
② ポイント2:一次サプライヤーの立地リスクの把握および防災・BCPレベルの確認
次に、可視化した一次サプライヤーの「立地リスクの把握」が必要となる。この点については、すでに公表されているリスクマップを活用できる。
また、「防災・BCPレベル」の確認にあたっては、簡易的なアンケート等を作成し、レベルの高低を把握する方法も有効である。アンケート項目は、内閣府の事業継続ガイドラインに掲載されている「チェックリスト」などに、自社BCPに定められる把握事項や連携体制、防災対策レベルなどが確認できるような質問を加えれば、初期段階としては十分であろう。
なお、すべての一次サプライヤーに対してこれらを実施した結果、「立地リスク」が高く、かつ「防災・BCPレベル」が低い先が、自社にとっての「ボトルネックサプライヤー」となる。
③ ポイント3:ボトルネックサプライヤーへの対策
ポイント2で絞り込んだボトルネックサプライヤーへの対策として比較的取り組みやすいのは、「ソフト面」の支援である。具体的には、BCPの策定支援、訓練の実施支援、サプライヤー側の従業員へ防災・BCP教育の実施支援等が挙げられる。これらは、自社における従業員教育資料などを活用することもできることから、費用を抑えながら多数のサプライヤーに効果を期待できる取り組みと言えよう。
3.海外事業所/海外現地法人におけるBCP展開への関心の高まりと企業の取組状況
(1)海外事業所/海外現地法人におけるBCP展開への関心の高まり
図6のとおり、海外でBCP取組が必要と考える企業の割合は、前回調査(2021年)と比較して約7ポイント増加した。
2021年以降、新型感染症、地政学リスク、グローバルサプライチェーンの寸断など全世界を対象とするグローバルリスクへの懸念が高まり、海外でのBCP取組の必要性が一層意識されていると考えられる。
【図6】「海外事業所/海外現地法人におけるBCPの取り組みの必要性」に対する回答(問32-1)

(2)海外事業所/海外現地法人におけるBCP展開に関する質問一覧(参考)
問32.貴社には海外事業所/海外現地法人がありますか。
問32-1.海外事業所/海外現地法人においてBCPの策定が必要と考えますか。
問32-2.下記地域において、海外事業所/海外現地法人の有無、BCP策定の有無及びBCPで策定している内容についてあてはまるものをお選びください。
問32-3.BCPの対象とする海外事業所・現地法人の選定にあたり、どのような観点を重視して選定しましたか。
問32-4.海外事業所/海外現地法人におけるBCPの策定方法としてあてはまるものをお選びください。
問32-5.海外事業所/海外現地法人のBCP取組の推進主体について、日本本社主導か、海外事業所/現地法人主導かどちらですか。
問32-6.海外事業所/海外現地法人のBCP取組にあたり、どのようなことが困難でしたか。
問32-7.海外事業所/海外現地法人のBCP取組について、今後、どのような点をより強化すべきと思いますか。
問32-8.貴社の海外事業所/海外現地法人のBCP取組について、近年、海外側が関与する割合が増えたと思いますか。
問32-9.貴社の海外事業所/海外現地法人のBCP取組について、海外側がより主体的・積極的にBCP取組に関与したほうがいいと思いますか。
問32-10.海外側がより主体的・積極的にBCP取組に関与したほうがよいと思う理由はなんですか。
問33.海外事業所/海外現地法人のBCP取組(BCP改善やBCP訓練等)を、外部コンサルティング企業等を活用して行うと仮定した場合、費用負担は本社側または現地側のどちらと想定されますか?
(3)海外事業所/海外現地法人におけるBCP展開に対する企業の取組状況と課題
① 海外事業所/海外現地法人におけるBCPの策定率と取組主体
図7のとおり、海外拠点におけるBCPの策定率は、前回の調査(2021年度)から微減している。
前回の調査は、新型コロナウイルスによるパンデミックのさなかに実施しており、社会的にBCPへの取り組みの必要性が強く認識された特殊な時期であったことに起因している可能性がある。
一方で、今回の調査と、前々回の調査(2018年度)を比較すると、「ほとんどの海外拠点でBCPを策定」「一部の海外拠点でBCPを策定」の合計は10ポイント程度上昇しており、中長期的には着実に海外BCPの策定率が上昇しているととらえることができよう。
【図7】海外拠点におけるBCPの策定率(問32-2)

② 海外事業所/海外現地法人におけるBCP展開の取組主体
海外拠点でBCPを策定している事業者に対して、BCP展開(BCM)の取組主体を尋ねたところ、図8のとおり、全項目で「どちらかというと海外事業所/現地法人主導」と回答した割合が高かった。
特に、取組主体の「差」が大きく開いた項目としては、「教育・訓練の実施」「事業継続上の課題の抽出」が挙げられる。いずれも40ポイント以上の差で「どちらかというと海外事業所/現地法人主導」となっており、課題の抽出や訓練といったPDCAを回す部分は現地主導とする傾向が見て取れる。
【図8】「海外事業所/海外現地法人のBCP取組の推進主体」に対する回答(問32-5)

③ 海外事業所/海外現地法人におけるBCP取組の課題
海外拠点でBCPを策定している事業者に対して、海外でのBCP取組において今後強化すべき点を尋ねたところ、図9のとおり、「ビジネスの復旧対応(事業継続対応)」「緊急時における日本本社との連携体制」(いずれも61.5%)を挙げる企業が最も多かった。
ビジネスの復旧対応(事業継続対応)は、具体的には、グローバル本社主導で設定される重要事業や目標復旧時間等のグローバル視点の大きな目標に沿って、海外拠点単位での具体的な目標を設定し、脆弱性を分析のうえ事前対策や戦略を構築しこれらを実装していく取り組みとなるが、このような取り組みの重要性は認識しているものの、手がまわっていない現状がうかがえる。
【図9】「海外事業所/海外現地法人のBCP取組でより強化すべき点」に対する回答(問32-7)


(4)海外事業所/海外現地法人におけるBCP展開の取組ポイント
海外事業所/海外現地法人におけるBCP展開は、前記(3)のとおり、特に、海外事業所/現地法人主導で「ビジネスの復旧対応(事業継続対応)」を推進する点に課題があるが、実行のハードルは高い。
海外拠点でBCPを策定している事業者に対して、海外でのBCP取組にあたり、「どのようなことが困難だったか」を尋ねたところ、図10のように、「想定リスクの設定に悩んだ」「現地でのBCP取組に関するノウハウや知識が不十分だった」(いずれも44.6%)の回答が最も多かった。
【図10】「海外事業所/海外現地法人のBCP取組にあたり、困難だったこと」に対する回答状況

ここでは、このような実態も踏まえて、海外事業所/海外現地法人におけるBCP展開において押さえておきたい「取組ポイント」を紹介する。
① ポイント1:「管理はグローバルに、策定はローカルに」
まず重要なのは、グローバル本社と海外拠点との役割分担を整理することである。
グローバル本社では、グローバル単位での目標設定、海外拠点への依頼事項や支援事項の整理、支援体制の構築等、グローバル単位でのプロジェクト推進や管理を主導することが求められる。一方で海外拠点では、プロジェクト目標に沿って、各拠点の特性を踏まえた具体的な戦略、事前対策、計画書への落とし込みや、教育・訓練等を通じた浸透をリードすることが求められる。このような役割が整理できると、各拠点が「自分事」としてBCPをとらえられやすくなる。
② ポイント2:海外拠点の取り組みに濃淡をつける
「すべての海外拠点に、高いレベルの取り組みを行ってもらう」のではなく、拠点の重要度やリスクの高低等に応じて取り組みに濃淡をつけることが重要である。
例えば、表1のようにいくつかの観点を定めて検討することも有効である。
【表1】
優先順位付けの観点
概要
検討例
自社の経営戦略や事業特性/ステークホルダーの観点
自社の経営戦略や事業特性上、事業中断した場合にステークホルダーに多大な影響をもたらす海外拠点を優先する
売り上げや収益が大きい海外拠点
社会的責任として継続しなければならない海外拠点
上記海外拠点に部材等を提供する海外子会社 等
事業中断リスクの発生確率や影響度の観点
事業中断リスクの発生確率が高い(または影響が甚大)地域にある海外拠点を優先する
洪水・高潮リスクが高いタイ・フィリピン、地震リスクが高い台湾に拠点を置く海外子会社 等
当該国の法令や規制の観点
当該国の法令や各種規制などにより、BCP策定が求められる地域にある海外拠点を優先する
マレーシアの電子マネーに関する新規制案では、電子マネー発行者の「BCP等による事業継続の確保」が盛り込まれている 等
③ ポイント3:海外拠点の負荷を軽減させるための伴走型支援
防災・BCPに関するスキル・ノウハウが不足している海外拠点に向けては、「伴走型支援」が有効であると考える。
特に、「ガイドラインやフォーマット類を作成して、海外拠点に展開」することで、海外拠点のレベル感をそろえやすくなるため、実務上も効果的である。
④ ポイント4:経営層や本社事務局主導の下、トップダウンで進める
海外事業所/海外現地法人におけるBCP展開はグローバル視点での事業戦略の一環であることを踏まえた管理を実施することも必要である。経営層や本社事務局主導の下、推進することが望ましい。
4.今後に向けて
本稿では、MS&ADインターリスク総研で実施した「第10回 事業継続マネジメント(BCM)に関する日本企業の実態調査」の中から、「サプライチェーン」と「海外事業所/海外現地法人」のテーマにフォーカスして、調査結果とその結果を踏まえた取り組みのポイントについて解説をしてきた。
地政学リスクの連鎖、感染症の再拡大懸念、サイバー攻撃の巧妙化、そして気候変動による災害の激甚化など、企業を取り巻くリスクは、国境を越えて同時多発的に発生する構造へと変貌しつつある。このようななか、今回の二つのテーマは、 BCM構築におけるトレンドとなる可能性が高く、皆さまにおける今後のBCM構築・見直しに本稿をご活用いただければ幸いである。
なお、「第10回 事業継続マネジメント(BCM)に関する日本企業の実態調査」では、本稿のテーマ以外についても調査を実施しており、コーポレートサイト上で無料で公開しているので、こちらもご参照いただきたい。
https://www.irric.co.jp/reason/research/bcm/index.html
(本文中の図表はすべてMS&ADインターリスク総研作成)
¥0
-
組織安全とグループ・ダイナミックス〜安全文化を「創り続ける」組織のつくり方〜【RMFOCUS 第98号】
本稿では、熊本大学の吉田道雄名誉教授に、「組織安全とグループ・ダイナミックス」というテーマでお話をうかがった。MS&ADインターリスク総研では、2018年発行のRM FOCUS Vol.64でも吉田先生に「コミュニケーションのインフラ創りとリーダーシップ」をご寄稿いただいている。あれから約8年、コロナ禍、DXの加速、ハラスメント意識の浸透、生成AIの普及など、企業を取り巻く環境は大きく変化している。本稿では、変化の激しい現代において、組織安全をどう実現していくべきかを、集団力学の視点から考える。
1.組織安全への向き合いと、安全文化の「創続」
Q.先生のご経歴と、現在のご関心の中心についてお聞かせください。
グループ・ダイナミックスは集団との関わりを通して人間行動を理解することを目的にして、1930年代にアメリカで生まれた。日本語では「集団力学」と訳されているが、私の恩師・三隅二不二先生が戦後まもなくわが国に導入した。三隅先生はリーダーシップ研究の第一人者であり、PM理論※を体系化された方でもある。私が九州大学の集団力学講座で学びはじめたとき、すでにバスの事故防止研究が成果を挙げていた。事故を起こした運転士が集まり、自らコミットして取り組む「集団決定」という手法によって事故を大幅に減らした画期的な研究であった。
その後、私はブリヂストンタイヤの職長を対象にしたリーダーシップ・トレーニング開発プロジェクトに参加し、その面白さに魅了された。そして大学4年生のときには三菱重工長崎造船所で「全員参画による安全運動プロジェクト」に関わる機会を得た。これはリーダーシップ・トレーニングと小集団活動を事故防止に活用した取り組みであり、この体験が私のライフワークを決定づけた。
※PM理論とは、リーダーシップを「目標達成機能(Performance)」と「集団維持機能(Maintenance)」の二つの軸で分析・評価する理論のこと。日本の社会心理学者・三隅二不二氏によって1960年代に提唱され、リーダー自身の行動特性やタイプを客観的に把握するための枠組みとして広く活用されている。
Q.吉田先生は「RM FOCUS Vol.64」(2018年)で「安全文化の醸成」という表現を用いておられました。しかし、2026年1月のMS&ADインターリスク総研オープンセミナーの基調講演では、「安全文化の創続(Continuous Creations)」という新たな言葉を提示されています。この変化の背景には、先生のどのようなお考えの深まりがあるのでしょうか?
一般には「安全文化醸成」という言葉が広く使われているが、私には違和感があった。醸成というと、麹を使って発酵させ目的とする蒸留酒ができたら完成という「終わり」感がある。しかし、安全文化はこれで良しとするような終わりなどはあり得ない。安全文化は時代や環境、組織の状況の変化に応じて、その都度ふさわしいあり方を模索し、創り続けていかなければならない。
文化を創るのは組織で働く人間自身であり、その中でもリーダーの役割は大きい。それは創り上げて三本締めで終わるものではなく、常にネバーエンディング・チャレンジの精神で創り続けるべきものだ。この「続」を含めた「創続」という言葉が、安全文化の本質を体現している。安全文化には「卒業証書」がない。そして組織のリーダーが、職場の全構成員から安全文化を創るエネルギーを引き出し続けることが何より重要だ。
2.この数年で変わったこと、変わらないこと
Q.2018年のご寄稿から今日まで、コロナ禍、DXの加速、ハラスメント意識の浸透、生成AIの急速な普及など、この数年で組織安全に関わる現場の景色はどのように変化しているとお感じでしょうか?
どんな変化が起きようと、組織に求められる究極の目的は一つしかない。それは、働く人々が生きがいを持って、楽しく、安心して毎日仕事ができることである。これを抜きにして生産性だけを追い求めるのは本末転倒だ。
私はよく「品質保証」を引き合いに出す。自分たちが提供する製品やサービスの品質を上げる前に、組織内の人的な品質保証―働く人たちが誇りとやりがいを持って気持ちよく仕事ができること―を前提にする必要がある。DXも働き方改革もハラスメント対策も、すべてはこの本来あるべき組織や仕事の状況を生み出すための働きかけだととらえる必要がある。
現実には、本来の目的などは念頭になく、DXなどでも「ほかがやっているから」といった流行に乗っているだけのケースも少なくない。ともあれ、急激な変化の嵐の中で、どう対応すればいいか戸惑っている組織もあるだろう。経営トップはこうしたピンチをチャンスととらえ、トップダウンではなく、製品を作り、サービスを提供している人たちの知恵を生かすための意思決定と行動に努めなければならない。
Q.生成AIの台頭で、人と人とのコミュニケーションの間にAIが介在する場面が急速に増えています。「コミュニケーションのインフラ(後述補足参照)」を重視されてきた先生の目には、こうした生成AIの介在はどのように映っているのでしょうか?
-*-*-*-*-
AIの能力は質的に向上し、そのスピードには驚いている。私自身も論文の誤字脱字の確認など、校正には大いに活用している。しかし、何事につけても、AIを使うのは自分であることを意識しておかなければならない。
特に、文書などは一見して出来がいいことから、内容を確認もせずに「これで完成」としてしまう恐れがある。また、AIが作ったものであっても、最終的にそれを採用し、発信する責任は自分にあることを認識しておかなければならない。
対人的なコミュニケーションについて言えば、AIは新幹線のように目的地まで一気に運んでくれるが、そのスピードと多くのトンネルのために景色を楽しむ余裕はない。人と人とが向き合って、言葉に表れないメッセージまでを汲み取る力こそが、互いの信頼感を生み出す。それが、安全文化にも望ましい影響を与える。
補足
吉田先生が提唱する「コミュニケーションのインフラ」
「インフラ」は社会基盤を意味する。電気・ガス・水道が日常生活のインフラであるように、人と人との間で「ことば」の内容(コンテンツ)を伝えるためには、その前提として「人間関係というインフラ」が整っていることが欠かせない。吉田先生はこれをプレゼントの比喩で説明する。手作りケーキを贈るとき、舗装された道路を車で運べばスムーズに届く。これが、整備されていない凸凹の道路だと車のクッションがよくてもケーキはひっくり返って台無しになる。ケーキそのものではなく、それを届ける道路(インフラ)が悪いのである。組織における情報伝達も同じで、内容が正しくても、それが「正しく伝わる関係」、つまりはインフラが整っていなければ正しく伝わらない。こうしたインフラが整備されなければ、組織の安全も危うくなる。
Q.環境がこれだけ大きく変わる中でも、先生が以前から繰り返し説かれてきた「言いたいことが言えなかった」「言っても聞いてもらえなかった」という本質的な事故要因は、今も変わらないのでしょうか?
この二つは、繰り返される組織トラブルを見ていると、本質的な要因として変わっていない。ただし、最近は、「基本が守られない」というよりも「基本は守られない」ということを第一の要因とすべきだと考えている。
組織の不祥事や事故のほとんどは、基本が守られなかったことから始まっている。そのため、そもそも「基本は守られない」と考える方が健全だと思う。たとえば、赤信号で交差点に突っ込む車があふれている現実がある。人は基本を守らないものだ。こうした前提に立つことで、リスクや危機の管理に対応する方が現実的である。
そうしたことから、私は「組織トラブルの3要因モデル」として、①基本は守られなかった、②言いたいことが言えなかった、③言っても聞いてもらえなかった、を挙げている。そもそも、トップや管理職が基本を守らない、口では「何でも言いなさい」と言っていながら、それができる関係を作っていないようでは、現場が基本を守ろうとするはずがない。
3.事故の共通メカニズムと「悪魔」たち
Q.先生は2026年1月のMS&ADインターリスク総研オープンセミナーで、医療・レクリエーション・原子力という性質の異なる三つの事故事例(いわゆる「99年症候群」)を取り上げ、組織を脅かす「五つの悪魔」というフレームワークも提示されています。これらの考え方は、労災事故の現場にもそのまま当てはまると考えてよいのでしょうか?
「99年症候群」では、患者取り違え、水難事故、臨界事故という、事象も関係者も結果も全く異なる三つの事例を取り上げた。これは個々のケースに意味があるというより、あらゆる集団において同じメカニズムが働くことを強調したかったからである。労災事故の現場でも、同じ視点で考えることができる。
報道される労災事故でも、基本が守られていなかったケースがほとんどである。下水道での酸欠による事故も、酸素濃度の測定をしていなかった、換気が十分でなかったといった基本が守られていなかったことが圧倒的に多い。その点では、表に出ていない労災予備軍―運よく事故に至っていないだけの基本不遵守—は無数に存在するに違いない。事故が起きた後で「これまで起きていなかったから大丈夫だと思った」という反省の声が聞かれることもある。安全は「確率よりも確実を」に徹しなければならない。
Q.先生は「組織を脅かす五つの悪魔」を挙げておられますが、労災事故において注意すべきものはどれだとお考えですか?
五つの悪魔とは、①慣れ、②経験の誤った評価、③記憶と忘却、④規則・マニュアルを守らなくても事故が起きないこと、⑤規則・マニュアルを守っても事故が起きること、である。どれが最も注意すべきかをあらかじめ優先順位付けすることはできない。それは職場や業務の性質によって変わってくる。
ただし、どの職場でも「五つの悪魔がすべて潜んでいる」という認識は組織全体で共有していただきたい。「うちはこの悪魔だけ注意すれば大丈夫」という考え方はあり得ない。特にリーダーは、常に五つの悪魔が組織に忍び寄っていることを意識し続けることが重要だ。
4.いま、企業の現場で起きていること
Q.昨今はハラスメント意識の高まりにより、上司が部下に強く言えなくなっている状況があります。この現状についてどう見ておられますか?
私自身も多くの企業を支援する中で、上司が部下への指導をためらっている場面を見聞きすることがある。しかし、これは相互の関係の問題である。私は、若年層を対象に研修をすることがあるが、上司が本当に伝えるべきことを伝えれば、それを受け入れない部下ばかりではないはずだ。実際には、上司の行動を理解している、しようとしている人たちが多い。管理職のほうが、昔よりも対人関係のスキルを学んだ方がよくはないか。
本当に魅力的なリーダーは、怒鳴らなくても、強い言葉を使わなくても、部下を動かすことができる。それは、上司の期待や思いが伝わるだけで、部下が「何とか応えよう」と思うような、人間的な魅力と専門性を備えたリーダーである。かつては「理由を言わずに『やれ』と言えばやってくれた」かもしれないが、「理由を伝えなければ動いてもらえない」時代へと変わったのかもしれない。それは進化というべきだろう。これからのリーダーには、人間の魅力と専門力を磨き続けることが求められる。
Q.リモートワークが定着し、「顔の見えない関係」での仕事が増えたことが組織安全にもたらす影響について、いかがお考えでしょうか?
これはバランスの問題である。重要なのは、リモートであっても「自分はこのチームの一員だ」という気持ちを維持できているかどうかである。
対面であってもリモートと変わらない状況が見られる。たとえば20人ほどが出席した会議室で、全員が目の前のパソコン画面に目を凝らし、誰も説明者の方を見ていない。そうした光景は珍しくない。外形的には対面でも、実態はリモートにも及ばない「参画なき会議」があふれているのではないか。対面であれリモートであれ、その場の参画意識を高めることに注力すべきである。
Q.管理職になっても責任ばかりが増えて割に合わないと感じる人が増えているという声をよく聞きます。世間ではこうした現象が「管理職の罰ゲーム化」とも呼ばれていますが、集団力学の観点からどうとらえ、管理職を担う意義をどう伝えていけばよいのでしょうか?
管理職になりたがらない若者が増えているといわれる現実に対して、「なれよ」というわけにはいかない。本来、管理職になるとは、組織の目標達成のためにより大きな立場で仕事に関わることができることから、それが誇りを生み出し、自己実現にもつながるはずだ。
管理職自身が嫌々仕事をしているようではまずい。立場上、厳しい役割もあるが、それ以上に責任を意識し、誇りを持って仕事に取り組む姿を見せていただきたい。私は以前から「リーダーシップの公式」(後述補足参照)なるものを提唱している。この中で、分子の「専門力」は、ただ知識や技術に優れているだけでは十分ではない。自分に不足していると思う専門性を身につけるため懸命に努力することも、また、自分だけでなく部下の専門力を育てる力も専門力である。
地位が上がれば建前上は部下も言うことを聞く。しかし、それで満足しているようでは勘違いも甚だしい。リーダーシップの公式にあるように、「専門力」だけでなく、「対人関係」のスキルも磨き続けることが、管理職に欠かせない。
補足
吉田先生が提唱する「リーダーシップの公式」
リーダーシップ力=(専門力×人間力)÷フォロワーの人数
「専門力」は知識・技術に加え、見通す力や問題発見力、人を育てる力なども含む幅広い概念。「人間力」は対人関係を創りあげる力でコミュニケーション力が基礎となる。これらは「掛け算」のため、人間力がゼロならリーダーシップ力もゼロになる。三要素すべてに「力」がついているのは、筋肉と同じく訓練で鍛えられることを意味する。
5.事故の原因をどうとらえるか
Q.大きな事故が発生したとき、その原因として「リスクアセスメント不足」「危険予知訓練(KYT)不足」など、現場の危険感受性の低下に目が向けられがちです。集団力学を研究されてきた先生のお考えはいかがでしょうか?
個人の特性は無視できないため、事故を起こしにくい人、起こしやすい人はいる。こうした特性をあらかじめ把握できるのであれば、それを踏まえて人材配置に反映させることが重要である。
ただし、原因を個人の特性だけに求める発想には限界がある。集団力学の視点で見れば、人と人との「組み合わせ」で対応を考えることもあっていい。複数人で作業を行う際に、その組み合わせが互いを支え合う関係になっているかどうかで、事故の発生確率は大きく変わる。
私はこれを「化学」にたとえている。酸素はどの元素と結びつくかで分子の反応が違ってくる。相手によっては水にもなるし、有害なガスや爆発物になることもある。人間の集団もこれと同じで、誰と誰を組み合わせるかで促進効果も逆効果も生まれる。こうした視点からリーダーが個人の特性だけでなく、人と人との組み合わせを考慮することも、リスクマネジメントに欠かせない。
Q.人間関係を「化学」にたとえるご説明は新鮮でした。一方で、現場では「個人を責めない」ことが原則とされながら、「事故を起こすのは大体同じ人だ」という声もよく聞かれます。実際にそうかは別として、このジレンマにはどう向き合うべきでしょうか?
「事故を起こすのは大体同じ人」という現場の声があるのは事実だろう。そして個人差が出ること自体は当然である。一定の働きかけや指導をした上でも同じような事故が繰り返されるなら、本人にも納得感のある形で配置を見直すことを考えざるを得ない。こうしたことから、「個人を全く責めない」ことが唯一の正解とは思わない。
ただし、本当に個人だけの問題なのかは慎重に見極める必要がある。指導の仕方に問題はなかったか、信頼関係が崩れた状態で評価していなかったか。まずは、こうした集団や対人関係に関わる側面に問題が隠れていないかを点検することが重要である。データに基づく合理的な根拠と、本人の人格を尊重した伝え方の双方が揃って初めて「納得感のある説得と決定」が成立する。
Q.ヒヤリ・ハットを「報告できる職場」と「報告できない職場」の差は、何から生まれるのでしょうか?
一言で言えば、リーダーシップと風土が鍵になる。リーダー自身が、自分が若いころに経験したヒヤリ・ハットを素直に語れるか。「自分もこんな失敗をした」と自己開示できるかが、現場の報告を引き出す出発点となる。
自ら進んで報告したのに「お前、まだそんなことをやっているのか」と大声で返されるようでは、誰も二度と報告しなくなる。上司から「よく言ってくれた」と言われ、「自分などはもっとすごいことをやってしまったことがあるんだ」と言われれば、報告することに抵抗がなくなる。また、「ヒヤリ・ハット」について細かく記述することを制度化している組織もある。これでは報告をしないでおこうという気持ちになるのは自然である。まさに、AI時代なのであるから、たとえば口頭で組織が登録しているスマートフォンに「こういうヒヤリ・ハットをしました」と言えば自動的に記録される仕組みを導入するなど、工夫の余地は大きい。
私はこうした状況を「ボトムアップ」ではなく「グラウンドアップ」の関係と呼んできた。リーダーが部下たちを「底辺」ではなく、組織を支える「グラウンド」として尊重することで「、ヒヤリ・ハット」が抵抗なく上がってくる。それによって組織の安全が確かなものになる。すべては、リーダーが部下たちとの関係づくりを目指して自らの行動を変えることからはじまる。
6.最後に―読者へのメッセージ
Q.最後に、本誌の読者である、リスクマネジメント・安全管理の実務に携わる方々へのメッセージをお願いします。
組織の安全を支える要素は二つある。
一つは、基本を大事にし、それが組織の隅々まで浸透するかを考え続けることである。
もう一つは、さきほど強調した「グラウンドアップ」の流れを作ることだ。リーダーが声をかければ誰でも意見を言え、その意見が真剣に検討される組織であれば、事故も不祥事も大きく減らせるはずである。
そして、安全文化は「醸成」して完成するものではなく、時代や環境、そして組織が置かれた状況を受け止めながら「創り続ける」ものだということ。特に、リーダーがこの「創り続ける姿勢」をいつまでも維持していくことこそ、組織の安全を確立するために欠かせない。
【参考文献・資料等】
- 吉田道雄「コミュニケーションのインフラ創りとリーダーシップ~組織における安全文化醸成の集団的視点~」『RM FOCUS』Vol.64、MS&ADインターリスク総研、2018年
- 吉田道雄「組織安全を実現する文化の創続―心に潜む悪魔を克服する―」MS&ADインターリスク総研オープンセミナー基調講演資料、2026年1月
- 吉田道雄「元気で安全な職場づくりの社会心理学 連載11:リーダーシップの公式」(リーダーシップの公式に関する記述の参考)
- 吉田道雄「インフラ物語」(味な話しの素、2014年12月)<https://ymichio.chu.jp/>(最終アクセス2026年5月14日)
吉田道雄氏のホームページ(https://ymichio.chu.jp/)「Repository」から180本の論文、評論等がダウンロードできる。
¥0
-
荷主優位の商慣習の打破を狙いとする取適法の要点【RMFOCUS 第98号】
1. 下請法から取適法へ
(1) 下請法の制定
下請代金支払遅延等防止法(以下、「下請法」)は1956年6月1日に制定された。その当時、公正・自由な競争の実現を目指す法律として私的独占の禁止及び公正取引の確保に関する法律(以下、「独占禁止法」)が制定されており、この法律において、優越的地位の濫用が規制された。優越的地位の濫用とは、自己の取引上の地位が相手方に優越していることを利用して、正常な商慣習に照らして不当に相手方に不利益を与えることなどをいう。例えば、下請取引における下請代金の支払遅延などの行為は、優越的地位の濫用行為に該当すると考えられる。
ただ、現実には、下請事業者が親事業者の独占禁止法違反行為を公正取引委員会や中小企業庁に申告することは少なく、立場の弱い下請事業者の保護については十分に機能しているとはいえない状況であった。その状況を打破すべく制定されたのが下請法であった。その意味では、下請法は独占禁止法を補完する法律といえる。
(2) 取適法への改正
2025年5月に下請法が製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律(以下、「取適法」)に改正され、2026年1月1日に施行された。改正の背景について、政府広報オンラインでは次のように説明している。
「近年、労務費や原材料費などのコストが急激に上昇しているなか、中小企業をはじめとする事業者が賃上げの原資を確保し、サプライチェーン全体で適切な価格転嫁を定着させる『構造的な価格転嫁』の実現を目指すために、取引の適正化と価格転嫁の促進を図る法改正が行われました。」
(3) 取適法への改正により何が変わったのか
-*-*-*-*-
①用語の変更
法律名が「取適法」に変更された主な理由は、「下請」という用語が上下関係を連想させるためである。同様の理由により、下請法の「親事業者」が「委託事業者」に変更されるなどの変更が行われた(図1)。
【図1】取適法にて変更された用語

出典:参考文献※1)を基にMS&ADインターリスク総研作成
②適用対象の拡大
取適法では適用対象となる事業者の基準と適用対象となる取引の範囲が拡大された。
a) 適用対象となる事業者の基準
従来の資本金基準に加え、従業員数による基準が新たに追加された(図2)。
【図2】特定運送委託等における適用基準

出典:参考文献※1)を基にMS&ADインターリスク総研作成
委託事業者・中小受託事業者が資本金基準または従業員基準のいずれかの基準を満たす場合は、取適法の適用対象となる。
b) 適用対象となる取り引きの範囲
下請法での適用対象となる取り引きの範囲は、製造委託、修理委託、情報成果物作成委託、役務提供委託であったが、これに「特定運送委託」が新たに追加された。
③禁止行為の追加
取適法への改正により、委託事業者の禁止行為に次の事項が追加された。
- 協議に応じない一方的な代金決定の禁止
- 手形払等の禁止
④面的執行の強化
面的執行とは、複数の省庁が連携して違反行為に対応することをいう。下請法では、公正取引委員会や中小企業庁が違反行為に対して指導・助言を行ってきたが、事業所管省庁の主務大臣にも指導・助言の権限が付与されるとともに、公正取引委員会などの執行機関に申し出たことを理由に不利益な取り扱い(報復措置)を受けた場合の情報提供先として事業所管省庁の主務大臣が追加された。
2. 委託事業者の四つの義務
委託事業者は、次の四つの義務を遵守することが義務付けられている。
(1) 発注内容等の明示
委託事業者は中小受託事業者に対して、発注内容(給付の内容、代金額、支払期日、支払方法)等を書面または電磁的方法(電子メールなど)で明示しなければならない。電磁的方法による明示は中小受託事業者の承諾がなくても可能である。
継続的に運送を依頼している役務提供委託の取り引きの場合、契約書の内容が明示すべき具体的な事項をすべて網羅していれば、個別の役務提供のたびに明示する必要はないが、個々の運送の内容(積込先、配送先、受取先、配送日時など)が異なる場合には、契約書の交付のみで個々の運送委託における明示事項を網羅することはできないため、発注内容等の明示義務違反となる。これは、継続的に運送を依頼している特定運送委託の取り引きにおいても同様である。
(2) 取引記録の作成・保存
委託事業者は、中小受託事業者に対し製造委託等をした場合は、中小受託事業者の給付、給付の受領(役務提供委託または特定運送委託をした場合は、中小受託事業者から役務の提供を受けたこと)、製造委託等代金の支払いその他の事項について記載または記録等を作成し、2年間保存しなければならない。
(3) 支払期日の設定
委託事業者は、中小受託事業者へ発注した物品等の受領日から60日以内のできる限り短い期間内に支払期日を定めなければならない。
支払期日が定められなかった場合は、委託事業者が中小受託事業者の給付を受領した日が支払期日となる。
60日を超えて支払期日が定められたときは、委託事業者が中小受託事業者の給付を受領した日から起算して60日を経過した日の前日が支払期日となる。
(4) 遅延利息の支払い
委託事業者が支払期日までに代金を支払わなかった場合は、物品等の受領日から60日を経過した日から実際に支払う日までの日数に応じ、中小受託事業者に年率14.6%の遅延利息を支払わなければならない。この利率は民法上の法定利率3%よりもかなり高く、委託事業者の支払遅延等を厳しくけん制・抑止する狙いがある。
委託事業者が正当な理由がないにもかかわらず支払代金を減額した場合は、減額した日または物品等を受領した日から60日を経過した日のいずれか遅い日から減額分を支払う日までの期間の遅延利息を支払わなければならない。
3. 委託事業者の11の禁止行為
中小受託事業者を保護するために、委託事業者が中小受託事業者に対して行う次の行為は禁止されている。ただし、役務提供委託または特定運送委託の場合については、(1)、(4)、(8)は除く。
(1) 受領拒否
中小受託事業者には責任がないにもかかわらず、発注した物品や成果物の受領を拒否する行為をいい、発注の取り消しや納期の延長などを理由に納品物を受け取らない場合も含まれる。
(2) 製造委託等代金の支払遅延
製造委託等代金を定められた支払期日(発注した物品等の受領日から60日以内)までに支払わない行為をいい、手形の交付や電子記録債権や一括決済方式について、中小受託事業者が支払期日までに代金相当額の金銭と引き換えることが困難なものも禁止される(法改正で追加)。
(3) 製造委託等代金の減額
中小受託事業者には責任がないにもかかわらず、発注時に決定した代金を発注後に減額する行為をいい、協賛金の徴収、原材料価格の下落など、名目や方法、金額にかかわらず、あらゆる減額行為が禁止される。
なお、一括決済方式や電子記録債権を用いて代金を支払う際に、決済に伴い生じる手数料(受取手数料、システム手数料等)を中小受託事業者に負担させることは、中小受託事業者との合意の有無にかかわらず、減額行為に当たる。
(4) 返品
中小受託事業者には責任がないにもかかわらず、発注した物品等を受領後に返品する行為をいう。ただし、中小受託事業者からの納入品が不良品であった場合、受領後速やかに返品する場合に限り認められるが、受領後しばらく放置した後に返品すれば違反行為となる。また、委託事業者が受入検査を行い、いったん合格品として取り扱ったもののうち、直ちに発見することができない不適合があったものについては、受領後6カ月以内(一般消費者に6カ月を超える保証期間を定めている場合は、その保証期間に合わせて最長1年)であれば返品することができるが、直ちに発見することができる不適合があったものについては、返品すると違反行為となる。
(5) 買いたたき
発注する物品・役務等に通常支払われる対価(同種または類似品等の市価)に比べて著しく低い代金を不当に設定する行為をいう。
委託事業者が、中小受託事業者と十分協議することなく一方的に単価を指定するいわゆる指値により、通常支払われる対価より低い単価で代金の額を定めることは、買いたたきに該当するおそれがある。代金は、中小受託事業者から見積書を提出してもらった上で十分に話し合い、双方の納得のいく額とすることが肝要である。
(6) 購入・利用の強制
中小受託事業者に発注する物品の品質を維持するためなどの正当な理由がないにもかかわらず、委託事業者が指定する製品、原材料等の購入や保険、リース等の利用を強制し、その対価を負担させる行為をいう。
(7) 報復措置
中小受託事業者が、委託事業者の違反行為を公正取引委員会、中小企業庁または事業所管省庁に通報したことを理由に、取引停止や数量の削減など、中小受託事業者を不利益に取り扱う行為をいう。
(8) 有償支給原材料等の対価の早期決済
委託事業者が有償で支給する原材料等を用いて中小受託事業者が物品の製造等を行っている場合に、中小受託事業者が製造した物品代金の支払日よりも早く、原材料等の代金を支払わせる行為(先払い)をいう。
(9) 不当な経済上の利益の提供要請
委託事業者の利益のために、中小受託事業者に協賛金や従業員派遣の要請などの金銭や役務、その他の経済上の利益を不当に提供させる行為をいう。
委託事業者が貨物運送を委託している中小受託事業者に対し、委託した取り引きとは関係のない貨物の荷役作業をさせることなどは違反行為となる。
(10) 不当な給付内容の変更・やり直し
委託事業者が中小受託事業者に発注の取り消しや変更、物品等の受領後のやり直しや追加作業などを行わせる場合に、中小受託事業者が負担した費用を委託事業者が負担しない行為をいう。
中小受託事業者である運送会社のトラックが、指定された時刻に委託事業者の物流センターに到着したものの、委託事業者が貨物の積込準備を終えていなかったためにトラックが長時間の待機を余儀なくされたにもかかわらず、その待ち時間について必要な費用を負担しないことなどは違反行為となる。
(11) 協議に応じない一方的な代金決定
中小受託事業者から価格協議の求めがあったにもかかわらず、委託事業者が協議に応じなかったり、必要な説明を行わなかったりして、一方的に代金を決定する行為をいう。
委託事業者が中小受託事業者である運送会社に対して、運賃の引き下げを要請する場合において、中小受託事業者がその説明を求めたにもかかわらず、引き下げの具体的な理由の説明や根拠資料の提供をすることなく運賃を引き下げることは違反行為となる。
4. 特定運送委託
(1) 特定運送委託とは
-*-*-*-*-
特定運送委託は、法改正で追加された取引対象である。
特定運送委託とは、事業者が販売する物品、製造を請け負った物品、修理を請け負った物品、作成を請け負った情報成果物が記載・記録された物品、もしくは化体された物品※について、その取り引きの相手方(当該相手方が指定する者を含む)に対して運送する場合に、その運送の行為を他の事業者に委託することをいう。
下請法では、物品の運送の再委託が対象取引となっていたが、改正により、発荷主が運送事業者に対して物品の運送を委託する取り引きが追加されたことになる。なお、貨物利用運送事業者が、請け負った貨物運送のうちの一部を他の運送事業者に委託する等の運送の再委託は、役務提供委託となる(図3)。
※情報成果物が「記載され」た「物品」:広告用ポスター、設計図等
情報成果物が「記録され」た「物品」:会計ソフトのCD-ROM等
情報成果物が「化体され」た「物品」:建築模型、ペットボトルの形のデザインの試作品等
【図3】特定運送委託と役務提供委託


出典:参考文献※1)を基にMS&ADインターリスク総研作成
(2) 特定運送委託の4類型
特定運送委託は、物品の種類に応じて四つの型に分類され、「中小受託取引適正化法テキスト」では、それぞれの類型に該当する例を示している。
①類型1
物品の販売を業として行っている事業者が、その物品の販売先(当該販売先が指定する者を含む)に対して運送する行為の全部または一部を他の事業者に委託する場合。
〈該当する例〉
- 家具小売業者が販売した家具を顧客に引き渡す場合に、その家具の運送を運送事業者に委託すること。
- 鉄鋼メーカーが販売した製品を顧客に引き渡す場合に、その製品の運送を運送事業者に委託すること。
- 食品メーカーが商品の製造を請け負った食品加工業者に有償で提供する支給品を引き渡す場合に、その支給品の運送を運送事業者に委託すること。
②類型2
物品の製造を業として請け負っている事業者が、その物品の製造の発注元(当該発注元が指定する者を含む)に対して運送する行為の全部または一部を他の事業者に委託する場合。
〈該当する例〉
- 精密機器メーカーが、製造を請け負い完成させた精密機器を顧客に引き渡す場合に、その精密機器の運送を運送事業者に委託すること。
- 食品加工業者が、製造を請け負った大規模小売業者(百貨店、スーパー、ホームセンター、専門量販店、ドラッグストア、コンビニエンスストア本部、通信販売業等)のプライベートブランド商品を、当該小売業者に引き渡す場合に、そのプライベートブランド商品の運送を運送事業者に委託すること。
③類型3
物品の修理を業として請け負っている事業者が、その物品の修理の発注元(当該発注元が指定する者を含む)に対して運送する行為の全部または一部を他の事業者に委託する場合。
〈該当する例〉
- 自動車修理業者が修理を請け負い完成させた自動車を顧客に引き渡す場合に、その自動車の運送を運送事業者に委託すること。
- 家電メーカーが修理を請け負い完成させた家電製品を顧客に引き渡す場合に、その家電製品の運送を運送事業者に委託すること。
④類型4
情報成果物の作成を業として請け負っている事業者が、当該情報成果物が記載されるなどした物品の作成の発注元(当該発注元が指定する者を含む)に対して運送する行為の全部または一部を他の事業者に委託する場合。
〈該当する例〉
- 建築設計業者が作成を請け負い完成させた建築模型を建築業者に引き渡す場合に、その建築模型の運送を運送事業者に委託すること。
(3) 荷主に求められること
取適法に違反することのないように、荷主は次のことに留意する必要がある。
①取適法の対象取引に該当するかどうかの確認
下請法での資本金基準では該当していなかった取り引きであっても、取適法で新たに設けられた従業員基準に該当すれば対象取引となることがある。したがって、自社が委託事業者に該当するかどうかを取引先ごとに確認する必要がある。
②発注内容等の明示事項の確認
委託事業者には発注内容等の明示義務が課せられている。具体的な明示内容として、「中小受託取引適正化法テキスト」には、次の12の事項が示されており、漏れや不備がないか確認する(表1)。
【表1】取引内容の明示事項
a)
委託事業者及び中小受託事業者の名称(番号、記号等による明示も可)
b)
製造委託、修理委託、情報成果物作成委託、役務提供委託又は特定運送委託をした日
c)
中小受託事業者の給付の内容(役務提供委託又は特定運送委託の場合は、提供される役務の内容)
d)
中小受託事業者の給付を受領する期日(役務提供委託又は特定運送委託の場合は、その委託に係る役務の提供を受ける期日又は期間)
e)
中小受託事業者の給付を受領する場所(役務提供委託又は特定運送委託の場合は、その委託に係る役務の提供を受ける場所)
f)
中小受託事業者の給付の内容(役務提供委託又は特定運送委託の場合は、提供される役務の内容)について検査をする場合は、その検査を完了する期日
g)
代金の額
h)
代金の支払期日
i)
代金の全部又は一部の支払につき、一括決済方式で支払う場合は、金融機関名、貸付け又は支払を受けることができることとする額(支払額に占める一括決済方式による割合でも可)及びその期間の始期、委託事業者が代金債権相当額又は代金債務相当額を金融機関へ支払う期日(決済日)
j)
代金の全部又は一部の支払につき、電子記録債権で支払う場合は、電子記録債権の額(支払額に占める電子記録債権による割合でも可)及び中小受託事業者が代金の支払を受けることができることとする期間の始期、電子記録債権の満期日
k)
原材料等を有償支給する場合は、その品名、数量、対価、引渡しの期日、決済期日及び決済方法
l)
上記a)~k)の事項のうち、その内容が定められないことについて正当な理由があり記載しない事項(未定事項)がある場合は、当該未定事項の内容が定められない理由、当該未定事項の内容を定めることとなる予定期日
出典:参考文献※2)を基にMS&ADインターリスク総研作成
③保存が義務付けられている書類等の確認
取引内容について記載した書類または記録した電磁的記録を作成し保存することが義務付けられている。「中小受託取引適正化法テキスト」には、次の17の事項が示されており、漏れや不備がないか確認する(表2)。
【表2】発注内容等の明示事項
a)
中小受託事業者の名称(番号、記号等による記録も可)
b)
製造委託、修理委託、情報成果物作成委託、役務提供委託又は特定運送委託をした日
c)
中小受託事業者の給付の内容(役務提供委託又は特定運送委託の場合は、提供される役務の内容)
d)
中小受託事業者の給付を受領する期日(役務提供委託又は特定運送委託の場合は、その委託に係る役務の提供を受ける期日又は期間)
e)
中小受託事業者から受領した給付の内容及び給付を受領した日(役務提供委託又は特定運送委託の場合は、その委託に係る役務の提供を受けた日又は期間)
f)
中小受託事業者の給付の内容(役務提供委託又は特定運送委託の場合は、提供される役務の内容)について、検査をした場合は、その検査を完了した日、検査の結果及び検査に合格しなかった給付の取り扱い
g)
中小受託事業者の給付の内容について、変更又はやり直しをさせた場合は、その内容及びその理由
h)
代金の額(代金の額として算定方法を明示した場合には、その後定まった代金の額を記録しなければならない。また、その算定方法に変更があった場合、変更後の算定方法、その変更後の算定方法により定まった代金の額及び変更した理由を記録しなければならない)
i)
代金の支払期日
j)
代金の額に変更があった場合は、増減額及びその理由
k)
代金の支払について金銭を使用した場合は、その支払額、支払日及び支払方法(口座振込による場合はその旨)
l)
代金の全部又は一部の支払につき、一括決済方式で支払うこととした場合は、金融機関から貸付け又は支払を受けることができることとした額及び期間の始期、委託事業者が代金債権相当額又は代金債務相当額を金融機関へ支払った日並びにその他当該貸付け又は支払に関する事項
m)
代金の全部又は一部の支払につき、電子記録債権で支払うこととした場合は、電子記録債権の額、支払を受けることができることとした期間の始期及び電子記録債権の満期日並びにその他当該電子記録債権の使用に関する事項
n)
l)及びm)の場合を除き、代金の支払について金銭以外の支払手段を使用した場合は、
•当該支払手段の種類、名称、価額その他当該支払手段に関する事項
•当該支払手段を使用した日
•中小受託事業者が当該支払手段の引換えによって得ること
となる金銭の額その他その引換えに関する事項
o)
原材料等を有償支給した場合は、その品名、数量、対価、引渡しの日、決済をした日及び決済方法
p)
代金の一部を支払い又は原材料等の対価の全部若しくは一部を控除した場合は、その後の代金の残額
q)
遅延利息を支払った場合は、遅延利息の額及び遅延利息を支払った日
出典:参考文献※2)を基にMS&ADインターリスク総研作成
記載内容については、発注内容等の明示事項と重複する事項もあるが、書類等に必要なすべての事項を満たしているわけではない点に留意する必要がある。
④支払期日の設定の確認
特定運送委託の場合は、中小受託事業者から役務の提供を受けた日から起算して60日以内に支払期日を定める必要がある。この場合、支払期日は特定されていなければならない。したがって、下記a)~d)の表記のうち、a)とb)は、支払期日ではなく、支払期限を示しており、具体的な日が特定できないため認められず、c)は具体的な日が特定可能であり、d)は月単位の締切制度を採用した場合であるが、この場合も具体的な日が特定可能であり、c)とd)はともに認められるとされている。
a)「○月○日まで」
b)「納品後○日以内」
c)「○月○日 」
d)「毎月末日納品締切、翌月○日支払」
⑤納品等が行われている現場等における確認
無理な納期短縮や急な追加依頼など、現場等において運送事業者に過度な負担をかけていないかどうかを確認する。
5. 違反事業者の公表
取適法に違反した事業者は、公正取引委員会のウェブサイト「取適法(下請法)勧告一覧」に実名(社名)で違反の概要、違反法条、勧告年月日が公表される。また、報道発表資料においては、所在地、代表者名、事業の概要、資本金のほか、勧告の内容も明らかにされる。万一、そうした事態を招けば、企業の信頼が大きく損なわれることはいうまでもない。
特定運送委託において想定される違反行為事例
(1) 代金を据え置くことによる買いたたき
委託事業者A)社は、製造を請け負う物品の運送を中小受託事業者に委託しているところ、燃料価格の高騰や労務費の上昇が明らかな状況において、中小受託事業者が燃料価格の高騰や労務費の上昇を理由に単価の引上げを求めたにもかかわらず、十分に協議することなく一方的に従来どおりの単価に据え置くことにより、通常の対価を大幅に下回る代金の額を定めた。
(2) 自社商品の購入強制
委託事業者B)社は、自社の販売する商品の運送を委託している中小受託事業者に対して、発注担当者を通じて、中小受託事業者が必要としていないにもかかわらず、自社商品の購入を要請し、当該商品を購入させた。
(3) 取引先の都合を理由とした発注取消
委託事業者C)社は、自社の販売する商品の運送を委託している中小受託事業者に対し、運送を行うこととされていた当日の朝に、発注元からの発注が取り消されたことを理由として運送の発注を取り消したが、そのような突然の発注取消に伴い中小受託事業者が負担した費用を支払わなかった。
(4) 自社の都合を理由とした発注内容の変更
委託事業者D)社は、自社の販売する商品の運送を中小受託事業者に委託しているところ、中小受託事業者が指定された時刻に貨物の積込場所へ到着したものの、自社の都合により中小受託事業者に対し長時間の待機をさせたにもかかわらず、その待ち時間について必要な費用を負担しなかった。
公正取引委員会のウェブサイト※2) ※3) ※4)には、取適法に関する相談や申告等の窓口である「不当なしわ寄せに関する取適法の相談窓口」や「取適法違反被疑事実についての申告窓口」が開設され、また、「違反行為情報提供フォーム(買いたたきなどの違反行為が疑われる委託事業者に関する情報提供フォーム)」も用意されており、委託事業者に違反の疑いがあれば、中小受託事業者が相談や申告を行いやすい環境が整備されている。
取適法は委託事業者を規制する法律である。この点を十分に踏まえ、荷主等の委託事業者は取適法を遵守し、公正な取引環境を構築することが望まれる。
以上
参考文献・資料等
※1) 政府広報オンライン「2026年1月から下請法が「取適法」に!委託取引のルールが大きく変わります」
<https://www.gov-online.go.jp/article/202511/entry-9983.html>
※2) 公正取引委員会・中小企業庁「中小受託取引適正化法テキスト」
<https://www.jftc.go.jp/toriteki/r7text.pdf>
※3) 公正取引委員会ウェブサイト「よくある質問コーナー(取適法)」
<https://www.jftc.go.jp/toriteki/toriteki_qa.html>
※4) 公正取引委員会ガイドブック「下請法は取適法へ」
<https://www.jftc.go.jp/file/toriteki002.pdf>
※サイト掲載情報は、2026年5月19日最終アクセス時点の内容です。
¥0
-
内閣府による首都直下地震の被害想定(2025年12月19日公表)【RMFOCUS 第98号】
1. 首都直下地震の被害想定の変遷
政府による首都直下地震の被害想定は、過去の震災の教訓やその時々の最新の科学的知見を反映して改定が重ねられてきた。最初の体系的な被害想定は2005年(平成17年)に中央防災会議によって公表されたが※1)、その後、2011年東北地方太平洋沖地震の被災経験を踏まえて、2013年(平成25年)に抜本的な見直し※2)が行われた。2013年の想定では、2005年の想定で検討対象に含まれていなかった関東大地震クラスの地震を検討すべきとされ、2013年時点の最新の科学的知見に基づき地震の規模、揺れ、津波等の見直しが行われていた。
今回の2025年(令和7年)の見直し※3)は、前回の想定から約10年が経過し、政府の「首都直下地震緊急対策推進基本計画」策定から10年の節目を迎えたことを契機に実施されたものである。この間の地震学の進歩に加え、建物の耐震化や不燃化といったハード対策の進捗、さらには高齢化の進行や単身世帯の増加、デジタル社会への移行といった社会構造の大きな変化を反映し、最新の知見に基づく被害の再評価を行うことを目的としている。
2. 前回被害想定からの主な変更点
今回の被害想定見直しにおける主な変更点として、震源モデルの更新、震度分布の再評価、津波浸水深の再評価が挙げられる。以下では各項目の内容を概説する。
(1) 震源モデルの更新
本被害想定で検討対象とされた地震の一覧を図1および図2に示す。検討対象の地震は発生確率が比較的高いとされるマグニチュード(M)7クラスの地震と、発生確率は低いものの大きな被害が想定されるM8クラスの地震に大別される。
M7クラスの地震に関する2013年想定からの変更点は大きく2点あり、1点目は関東平野北西縁断層帯の扱い、2点目はさいたま直下地震の扱いである。関東平野北西縁断層帯については、2013年想定時には一つの震源として扱われていたが、2015年公表の地震調査研究推進本部による活断層研究の成果を反映す
べく、深谷断層帯および綾瀬川断層の二つの別の震源として評価を行うように変更となっている。さいたま直下地震については、2013年想定時には事前に発生場所を特定できない地震の一つとしてさいたま市直下の浅い位置に想定される震源として評価されていたが、前述の関東平野北西縁断層帯の評価見直
しにより、さいたま市付近に位置するより規模の大きい地震として綾瀬川断層を評価することとなったため、さいたま直下地震としての評価は行わないこととされた。以上の変更点により、M7クラスの震源としては、事前に発生場所を特定しにくい地震として11地震および活断層など事前に発生場所を特定できる地震として8地震の合計19地震が想定地震として選定されている。
M8クラスの地震については、2013年想定時と同様に相模トラフ沿いおよび日本海溝沿いの5地震が検討対象とされているが、このうち大正関東地震タイプの地震については、震源モデルの大きな見直しが行われている。2013年想定時の震源モデルでは、埼玉県内の震度分布を再現するために東京湾北部のフィ
リピン海プレート上面に「強震動生成域」と呼ばれる強い揺れを出す領域を設定していたが、この設定では震源に近い東京都心周辺の震度が過大に計算されてしまうという課題が残されていた。そこで今回の被害想定では、墓石の転倒状況などの被害データに関する分析結果をもとに東京湾北部の強震動生成域を削除し、その代わり、震源から離れた場所であっても厚い堆積層を伝わることで揺れが増幅され減衰しにくい「表面波」の影響を考慮した計算式を新たに導入することで、埼玉県での震度分布を再現しつつ、東京都心部の揺れを当時の実態により即した適正なレベルへと修正する震源モデルを設定している。
【図1】被害想定で検討対象とされた地震

内閣府※4)に一部加筆
【図2】検討対象地震


内閣府※5)より引用
(2) 震度分布の再評価
震度分布の評価については、前述の震源モデルの見直しに加え、震度評価手法の見直しも反映されている。主に地盤モデルの改良および遠距離における揺れの大きさの評価手法の更新が行われており、これらは2025年3月に公表された南海トラフ地震の被害想定見直し※6)において採用された手法と同様のものである。
図3に、都心南部直下地震における震度分布について、2013年想定および2025年想定の震度分布図を比較して示す。震源モデルは2013年想定時から変更がないことから、震度分布に大きな変化は認められないものの、局所的には地盤モデルの変更等の影響による震度の増減が見られる。
-*-*-*-*-
【図3】都心南部直下地震の震度分布
2025年想定※4)

2013年想定※7)

次に、図4に、大正関東地震タイプの地震に関する震度分布について、2013年想定および2025年想定の震度分布図を比較して示す。大正関東地震タイプの地震については、前述のとおり震源モデルの大幅な見直しが行われたことから、震度分布が大きく変化している。特に東京都心部および神奈川県東部で変化
が顕著に見られ、2013年想定では強震動生成域が直下に設定されていたことにより広範囲で震度6強の非常に大きな震度が想定されていたが、2025年想定では当該強震動生成域が削除されたことにより、震度5強~6弱程度の揺れにとどまる結果となっている。
【図4】大正関東地震タイプの地震の震度分布
2025年想定※4)

2013年想定※7)

図5(a)〜(d)には、2025年想定における深谷断層帯および綾瀬川断層の震度分布図を、2013年想定の関東平野北西縁断層帯およびさいたま直下地震の震度分布図と比較して示す。2013年想定における関東平野北西縁断層帯の評価では震度6強の強い揺れが想定される範囲は埼玉県中央部に限定されていたが、2025年想定における深谷断層帯の評価では震度6強の揺れの範囲が拡大しており、埼玉県北西部から群馬県南部にまで及んでいる。これは、2013年想定時の関東平野北西縁断層帯は長さ約23km・地震規模モーメントマグニチュード(Mw)6.9で想定されていたものが、2025年想定時の深谷断層帯では長さ69km・地震規模Mw7.6に変更されたことが主要因と思われる。なお、埼玉県南部に強い揺れをもたらす地震としては、2013年想定ではさいたま直下地震が、2025年想定では綾瀬川断層が該当するが、両者の震度分布図は図5(c)および図5(d)のとおりおおむね類似しており、震源モデルの見直しによる影響は小さいと言える。
首都圏に拠点を有する企業では、都心南部直下地震や大正関東地震を対象に自社の防災取組を検討していることが多いと思われるが、今回の震度分布の再評価に伴い自社拠点での想定震度も変わっている可能性があり、改めて想定震度を確認することが重要といえる。また、関東平野北西縁断層帯のように、
活断層研究の進展により震源モデルが変更となった場合には想定震度にも大きな変化が現れることから、常に最新の被害想定の情報を確認しておく必要がある。
【図5】深谷断層帯・綾瀬川断層・関東平野北西縁断層帯・さいたま直下地震の震度分布図
(a)深谷断層帯(2025年想定※4))

(b)綾瀬川断層(2025年想定※4))

(c)関東平野北西縁断層帯(2013年想定※7))

(d)さいたま直下地震(2013年想定※7))

(3) 津波浸水深の再評価
津波浸水深の評価については、震源モデル自体の変更はないものの、この10年間での地形の変化や堤防の整備状況、また建物の立ち並び状況による水の流れにくさ(粗度)などの最新データを反映して再計算が行われている。
具体的な津波の高さとして、大正関東地震タイプの地震における沿岸部の津波高を図6に示す。東京湾内ではおおむね2m程度以下、伊豆半島から三浦半島・房総半島南部で3~6m程度、地形によっては局所的に10m程度の津波高と評価されている。前回想定との違いは地形データ等の更新によるものであるが、想定津波高の差は20cm程度でありおおむね前回想定と同様の結果といえる。
【図6】海岸部での津波高さ※4)(満潮時、大正関東地震タイプの地震)

3. 想定される被害の様相
今回の被害想定では、前章で示した震度や津波浸水深の再評価結果に加えて、前回想定以降に実施された防災取組や社会情勢の変化等を踏まえ、人的・物的被害の想定見直しが行われている。検討対象の地震は、首都機能への影響が大きい都心南部直下地震および津波を伴う海溝型地震のうち大正関東地震の2地震が選定されている。
図7に、都心南部直下地震を対象に人的・物的被害の概要を新旧比較して示す。今回の被害想定では死者数は約1.8万人、全壊・焼失棟数は約40万棟と評価されており、前回想定から大きく減少している。また、その他の評価項目についても大半が前回想定よりも被害が減少している。これらの被害減少は、前回想定以降に実施された各種防災取組の効果といえる。一方、例えば停電軒数や下水道支障人口といった項目では、前回想定よりも被害が増加している。これは、電灯軒数や下水道処理人口の増加といった社会的要因の変化による影響である。
以降では、都心南部直下地震を例に、建物被害および人的被害について防災取組と被害想定結果への影響を述べる。
(1) 建物被害
図7に示すとおり、都心南部直下地震では全壊および焼失する棟数は約40万棟と推計され、前回の約61万棟から約3〜4割の減少が見込まれている。具体的には、揺れによる全壊が約11万棟、火災による焼失が約27万棟となっている。2013年以降に建物の耐震化の取り組みが大きく進んでおり、住宅のほか病院・学校・省庁など各種公共施設含めていずれも耐震化率90%以上を達成したことが、被害減少の主な要因といえる。火災対策については、感震ブレーカーの設置は進んでいるものの、木造住宅密集地域を中心とした火災リスクは依然として高く、風速が強い条件下では同時多発的な火災により甚大な被害が発生する可能性が残されている。
【図7】都心南部直下地震の被害想定※8)

内閣府※4)に一部加筆
図8に、住宅の耐震化率および感震ブレーカー設置率の違いによる建物の全壊棟数・焼失棟数の違いを示す。2025年想定時の耐震化率は約90%であるが、耐震化率を95%まで向上させると全壊棟数は約6.3万棟まで低減でき、耐震化率100%に達すると全壊棟数は約1.5万棟まで低減できると評価されている。感震ブレーカーについては、2025年想定時は30.5%であるが、設置率50%で焼失棟数は約19万棟、設置率100%で約7.4万棟に減少できると評価されている。
このように、耐震化率および感震ブレーカー設置率の向上が被害低減に大きく寄与することが分かるが、これらの防災取組は前回被害想定時よりは普及が進んでいるものの政府の目標水準には未だ達しておらず、今後さらなる推進が望まれる。
【図8】耐震化率・感震ブレーカー設置率による建物被害低減効果※9)
建物の耐震化率

感震ブレーカー設置率

(2) 人的被害
図9に都心南部直下地震における人的被害を要因別に示す。建物被害に伴う死者数は前回の約2.3万人から約1.8万人へと減少しており、その内訳は建物の倒壊等によるものが約5,300人、火災によるものが約1.2万人と想定されている。これらの被害減少は、前述の建物耐震化率や感震ブレーカー設置率の向上による効果と考えられる。一方、屋内収容物移動・転倒、屋内落下物による死者数や、急傾斜地崩壊による死者数は前回想定よりもわずかに増加している。想定するハザードや被害想定手法の違いがあるため単純な比較はできないが、例えば屋内収容物移動・転倒・屋内落下物による死者数については、家具の固定化率が前回想定よりも低下していることや高層ビルの増加による上層階での被害増加などの要因が考えられる。建物の耐震化に加えて、今後は屋内の地震対策を推進していくことが被害低減のためには重要と考えられる。
【図9】都心南部直下地震(冬・夕方、風速8m/sの場合)における人的被害

内閣府※3)を基にMS&ADインターリスク総研作成
また、今回の被害想定の特徴として、直接死に加えて災害関連死に関する推計が示された点が挙げられる。これは2011年東北地方太平洋沖地震や2024年能登半島地震の実績に基づいて推計されたものであり、都心南部直下地震では1.6~4.1万人の災害関連死が発生すると評価されている。建物の耐震化などの直接的な死者数の低減に向けた対策は着実に進んでいるが、今後は避難生活の長期化や医療サービスの継続困難などに伴う災害関連死の抑制に向けた取り組みについても、より一層進めていく必要があると考えられる。
4. まとめ
本報告では、約10年ぶりに見直しが行われた首都直下地震の被害想定について概説した。今回の被害想定では、科学的知見に基づいて震源モデルや地震動評価手法の見直しが行われ、特に大正関東地震における東京都心部での想定震度が前回想定よりも小さく評価される結果となった。また、人的被害や建物被害の推計も見直されており、ここ10年の防災取組の成果により想定される被害が大きく減少している。企業における防災取組を考えるうえでは、今回の被害想定に基づき自社拠点での想定震度・津波浸水深やライフライン被害など事業運営に影響を及ぼす項目を再確認し、最新の情報に基づき防災対策を見直すことが重要である。
以上
(出典記載のないものは内閣府資料引用)
参考文献・資料等
※1)内閣府 過去の首都直下地震対策について
<https://www.bousai.go.jp/jishin/syuto/past2/past.html>
※2)内閣府 首都直下地震の被害想定と対策について(最終報告)(平成25年12月19日公表)
<https://www.bousai.go.jp/jishin/syuto/taisaku_wg/pdf/syuto_wg_report.pdf>
※3)内閣府 首都直下地震対策検討ワーキンググループ 報告書(令和7年12月19日公表)
<https://www.bousai.go.jp/jishin/syuto/taisaku_wg_02/pdf/r7houkoku3.pdf>
※4)内閣府 首都直下地震モデル・被害想定手法検討会(令和6~7年)地震モデル報告書 図表集
<https://www.bousai.go.jp/jishin/syuto/higaisotei/pdf/r7houkokusho2.pdf>
※5)内閣府 首都直下地震モデル・被害想定手法検討会(令和6~7年)地震モデル報告書の概要
<https://www.bousai.go.jp/jishin/syuto/higaisotei/pdf/r7sankou.pdf>
※6)内閣府 南海トラフ巨大地震対策について(報告書)(2025年3月)
<https://www.bousai.go.jp/jishin/nankai/taisaku_wg_02/pdf/nankai_hokoku.pdf>
※7)内閣府 首都直下地震モデル検討会 首都のM7クラスの地震及び相模トラフ沿いのM8クラスの地震等の震源断層モデルと震度分布・津波高等に関する報告書(図表集)(平成25年12月19日発表)
<https://www.bousai.go.jp/kaigirep/chuobou/senmon/shutochokkajishinmodel/pdf/dansoumodel_02.pdf>
※8)内閣府 首都直下地震対策検討ワーキンググループ 説明資料(令和7年12月19日公表)
<https://www.bousai.go.jp/jishin/syuto/taisaku_wg_02/pdf/r7houkoku2.pdf>
※9)内閣府 首都直下地震対策検討ワーキンググループ 都心南部直下地震の被害想定【定量的な被害量】(令和7年12月19日公表)
<https://www.bousai.go.jp/jishin/syuto/taisaku_wg_02/pdf/r7higai_soutei1.pdf>
¥0
-
人的資本経営におけるWell-beingと従業員エンゲージメントの重要性と向上策【RMFOCUS 第98号】
1. 大企業に求められる人的資本経営
近年、企業経営において人的資本の重要性が高まっている。とりわけ大企業においては、人財を持続的な競争優位の源泉として捉え、戦略的に人財を育成・活用する人的資本経営に取り組むことが求められている。その背景には、「人材版伊藤レポート」(後述)において、経営戦略と人財戦略を連動させることの重要性が示されたこと、また、「人的資本可視化指針」により、人的資本に関する取り組みや成果を、ステークホルダーに分かりやすく開示する方法が示されたことが挙げられる。特に大企業は、社会的影響力が大きく、情報開示を求められることが多いことから、人的資本経営を単なる人事施策ではなく、経営そのものの課題として取り組まなければならない段階に来ている。
経済産業省によると、人的資本経営は、「人材を「資本」として捉え、その価値を最大限に引き出すことで、中長期的な企業価値向上につなげる経営のあり方」と定義されている。人的資本経営推進のきっかけとなったのは、「人材版伊藤レポート」である。同レポートは、2020年1月に経済産業省内に設置された「持続的な企業価値の向上と人的資本に関する研究会」において、コーポレート・ガバナンスの観点、持続的な企業価値向上の観点、および投資家目線の観点で議論が行われ、同年9月に報告書として公表されたものである。また同レポートでは、企業価値の持続的向上につながる人財戦略のあり方がまとめられており、3つの視点と5つの共通要素が論じられている(図1)。その後、人的資本経営を実行するための具体策を解説した「人材版伊藤レポート2.0」が2022年5月に公表された。
【図1】「人材版伊藤レポート」で挙げられている、3つの視点と5つの共通要素

出典:経済産業省「人的資本経営の実現に向けた検討会報告書~人材版伊藤レポート2.0~」
2022年を基にMS&ADインターリスク総研作成
2. 従業員エンゲージメントの重要性
「人材版伊藤レポート」および「人材版伊藤レポート2.0」には、人的資本経営におけるWell-beingと従業員エンゲージメントの重要性が明示的に記載されている。本稿ではWellbeingと従業員エンゲージメントが、両レポートにおいてどのように取り上げられているかを整理し、これらが企業価値向上に寄与するという研究を紹介する。また、Well-beingと従業員エンゲージメントにおいて「従業員一人ひとりへの理解とアプローチ」がカギを握るという考え方にも触れる。
(1) 人的資本経営に影響を与える「Well-beingおよび従業員エンゲージメント」
人的資本経営におけるWell-beingと従業員エンゲージメントは、図1【共通要素4】で挙げられている「従業員エンゲージメント※1)」と関連する。「人材版伊藤レポート2.0」は、人的資本経営の要素である社員(従業員)エンゲージメントを高めるための取り組みを挙げている(表1)。そのうち、Well-beingとの関連性が高い要素は、「【取組5】健康経営への投資とWellbeing」である。社員の安全確保や健康配慮は法的義務であるが、それを超えて健康経営を実践することは、社員の健康保持・増進、企業イメージの向上だけでなく、組織の活性化・業績向上も期待できる。その際、Well-beingを高める視点を取り込むことが推奨されている。
【表1】社員(従業員)エンゲージメントを高めるための取り組み
取組
概要
【取組1】
社員のエンゲージメントレベルの把握
CEO・CHROは、中長期的な組織力の維持・向上を目指し、自社にとって重要なエンゲージメント項目を整理し、社員のエンゲージメントレベルを定期的に把握する
【取組2】
エンゲージメントレベルに応じたストレッチアサインメント
CEO・CHROは、エンゲージメントレベルが高い社員に対して、社員のキャリアプランと会社のニーズを一致させる形で、成長に資するアサイメントを提案することで、エンゲージメントの更なる向上につなげる
【取組3】
社内のできるだけ広いポジションの公募制化
CEO・CHROは、社員が異動または退職するポジションについて、可能な限り公募を行い、社員が自律的にキャリアを形成し、高いエンゲージメントを形成し、高いエンゲージメントレベルで働ける環境を整備する
【取組4】
副業・兼業等の多様な働き方の推進
CEO・CHROは、社員が企業・社会に貢献しようとする主体的な意思を最大限に尊重し、社内外の副業・兼業を含む多様な働き方を選択できるよう、環境を整備する
【取組5】
健康経営への投資とWell-beingの視点の取り込み
CEO・CHROは、社員の健康状況を把握し、継続的に改善する取り組みを、個人と組織のパフォーマンスの向上に向けた重要な投資と捉え、健康経営への投資に戦略的かつ計画的に取り組む。その際、社員のWell-beingを高める視点も取り込んでいく
出典:経済産業省「人的資本経営の実現に向けた検討会報告書~人材版伊藤レポート2.0~」
2022年を基にMS&ADインターリスク総研作成
(2) Well-beingと従業員エンゲージメントが企業価値の向上に寄与する研究
一橋大学大学院教授である小野浩氏と、一橋大学大学院特任教授でありIGS代表の福原正大氏が共同座長を務める人的資本理論の実証化研究会が、人的資本と企業価値の関係を示すフレームワークを公表している。このフレームワークでは、「①人的資本(能力)」を企業価値の源泉とし、企業価値において「②人的資本(能力)の発揮度」が上昇要因、「③人的資本(能力)起因のリスク」が下落要因として、企業価値へ寄与するとしている(図2、表2)。Well-beingとエンゲージメントはこのうち「②人的資本(能力)の発揮度」に該当し、企業価値向上要因として作用する。
(3) Well-beingの五つの分野
-*-*-*-*-
Well-beingにはいくつか定義があるが、ここではギャラップ社※2)の定義を紹介する。同社はWell-beingを、「単なる健康や経済的な豊かさだけでなく、キャリア・人間関係・経済・身体・地域社会の五つの分野で満たされている状態」と定義している(図3)。昨今はその中でも、ファイナンシャル(経済的な)・ウェルビーイングに注目が集まっている。日本版Wellbeing Initiativeが発表したWell-beingの調査によると、現在および5年後の生活評価(Well-being実感)に対する影響要因の第一位は、「所得に対する主観的感情」であった。「所得に対する主観的感情」とは、客観的な収入額ではなく、現在と将来に関して資産や所得にゆとりがあり、安心感をもってそれらをコントロールできている状態のことをいう。これがファイナンシャル・ウェルビーイングに該当する。なお、第二位は、「人生における選択の自由」となっている。
【図2】人的資本が企業価値に与える影響についての概念図

出典:人的資本理論の実証化研究会「本研究会の基盤となる考え方」を基にMS&ADインターリスク総研作成
【表2】人的資本が企業価値に影響を与える要素の概要説明
要素
概要
①人的資本(能力)
経営戦略上重視するスキルを指す。スキルを習得し、業務で用いることが求められる
②人的資本(能力)の発揮度
従業員が持つ能力やスキルがどれだけ実際の業務や価値創出に活かされているかを示す
③人的資本(能力)起因のリスク
従業員の離職やスキルミスマッチなど、人的資本の発揮を妨げ、企業価値の減少リスクとなるもの
出典:人的資本理論の実証化研究会「企業価値を向上させるファイナンシャルウェルビーイング戦略
~若年層・女性活用に焦点を当てて~」2025年を基にMS&ADインターリスク総研作成
【図3】ギャラップ社による五つの分野

出典:Human Bridge「【人事にまつわる課題】ウェルビーイングを意識した経営とは?
職場での取り組みポイント<前編>」2022年12月27日
(4) 従業員エンゲージメントの定義
従業員エンゲージメントの定義について、ギャラップ社は「従業員が職場や仕事に対してどれだけ熱意を持ち、積極的に関与し、貢献しようとしているかを示す心理的な状態」と定義している。これは従業員と企業との間で、個々の従業員が組織の戦略・目標を理解しており、自発的に組織に貢献するという関係性を意味する。組織が戦略や目標を掲げるだけ、または個人が力を発揮するだけではエンゲージメントは成立しない。なお、エンゲージメントには、「ワークエンゲージメント」と「従業員エンゲージメント」があり、表3の説明のとおり両者は異なる。
【表3】従業員エンゲージメントとワークエンゲージメントの違い
エンゲージメント
概要
ワークエンゲージメント
仕事の内容と個々の従業員の関わり合い。主体的に仕事に取り組んでいる心理状態を表す。「熱意」「没頭」「活力」の三つが揃っている状態
従業員エンゲージメント
企業・組織と個々の従業員の間の関わり合い。会社への理解や相思相愛に基づいた、会社と組織に対する自発的な貢献意欲
出典:新居佳英、松林博文『組織の未来はエンゲージメントで決まる』2018年
を基にMS&ADインターリスク総研作成
3. Well-beingと従業員エンゲージメント向上のポイント
Well-beingと従業員エンゲージメントは、従業員の生産性や創造性、企業への定着率、さらには企業価値向上にも直結し、人的資本経営の成功において重要な要素である。しかしこれらは、単なる制度導入だけでは不十分である。従業員一人ひとりの価値観やキャリア志向、ライフステージ、健康状態、職場環境への期待などが多様化しているなか、企業からの一方向的なアプローチでは個々のニーズを捉えにくい。したがって、Well-beingと従業員エンゲージメントを高めるためには、企業が従業員一人ひとりの特性を理解し、その状況に応じたきめ細かな対応が必要だと考える。
(1) 企業が従業員のWell-beingにアプローチする際のポイント
前述2.(3)での日本版Well-being Initiative調査の結果のとおり、Well-beingを実感する影響要因の第一位は「所得に対する主観的感情」で、第二位は「人生における選択の自由」となっている。主観的Well-beingは、生活満足度、希望、尊厳といった内面的な幸福感を重視する概念であり、健康状態などの客観的Well-beingとは異なる。
これらの結果から、従業員のWell-being向上には、企業が単に待遇や制度を整えるだけではなく、従業員一人ひとりの価値観やキャリア志向を尊重し、多様な生き方やキャリアパスを主体的に自己決定できる環境を整備することが重要である。
(2) 企業が従業員エンゲージメントにアプローチする際のポイント
従業員エンゲージメントについて、企業と従業員の関係を表したものが図4である。企業は従業員に対して「従業員エクスペリエンス(従業員体験)」を提供し、その結果、従業員は「従業員エンゲージメント(企業への貢献意欲)」として企業に貢献する。この関係によって、企業の業績や生産性が向上したり、離職率が改善されたりする。企業が得られた成果は、さらに人財への投資や福利厚生の拡充として活用することで、新たな従業員エクスペリエンスにつながる好循環が生まれる。
【図4】企業と従業員の関係性

MS&ADインターリスク総研作成
4. HRテック、人事データの活用
前述のとおり、従業員一人ひとりへのアプローチは、Wellbeingやエンゲージメント向上に重要である。しかし、一人ひとりを理解するには上司や同僚の人的リソースだけでは限界があるため、HRテックやデジタル化された人事データを活用することがソリューションの一つとなりうる。従業員の特性をデータで把握し、適切な施策へつなげるといった動きは広がりつつある。本章では、HRテックと人事データの活用について説明する。
(1) HRテックとは
HRはHuman Resourceの頭文字を取った略語である。日本語に訳すと、「人財」や「人的資源」といった言葉に置き換えられる。つまり、HRテックを直訳すると、「人財や人的資源に関する専門技術」という意味となり、一般的には業務効率化ツールという印象が強い。
HRテックの主要分野について、『日本一わかりやすいHRテクノロジー活用の教科書』では、HRテックの導入は次の三つの段階に分けて取り組むべきと述べている。第一段階は、勤怠管理や給与管理など、全企業で導入すべきHRテックである。第二段階は、ストレスチェックや産業医選任が求められる従業員数50名以上の企業が導入すべきHRテックである。第三段階は、経営課題に応じて、AIやビッグデータなどを活用した高度なHRテックである。Well-beingと従業員エンゲージメントの重要性を踏まえると、今後のHRテックはAIやビッグデータの活用が進展することにより、単なる業務効率化ツールの枠を超えて、企業に新たな付加価値をもたらすステップに入ると考える。
(2) 人事データとは
一般的に人事データは、従業員の属性や評価が対象になる。ピープルアナリティクスにおける人事データは、これらに加えてより広範なデータを収集し、経営判断や人財戦略に活用されている。『ピープルアナリティクスの教科書 組織・人事データの実践的活用法』によると、データ分類は表4のとおりになる。
【表4】人事データの分類概要
No.
データ分類
概要
1
オペレーショナルデータ
採用、退職などの人事オペレーションに関わる静的データ
2
センチメントデータ
従業員のモチベーションや感情の変化を追跡するためのデータ
3
パーソナリティデータ
従業員の性格特性や適性検査結果などのデータ
4
アクティビティデータ
従業員の企業内活動に関するデータ
出典:一般社団法人ピープルアナリティクス&HRテクノロジー協会著、北崎茂編著
『ピープルアナリティクスの教科書 組織・人事データの実践的活用法』2020年を基にMS&ADインターリスク総研作成
5. 日々のコミュニケーションの質を高めることも重要
ここまで、企業が従業員一人ひとりの多様な生き方やキャリアパスを自己決定できる環境を作ることが重要という話をしてきた。しかし、人事制度や福利厚生などによる環境整備だけでは、Well-beingと従業員エンゲージメントを向上させるには不十分な可能性がある。そこで注目すべきなのが、職場におけるコミュニケーションの質である。企業は人事制度や福利厚生制度、社内SNSなどを整備してきたものの、日本の従業員エンゲージメント水準は依然として低い水準にある。制度整備だけではなく、日々のコミュニケーションの質を高めることも、従業員エンゲージメントを高めるために重要だといえる。
以上
参考文献・資料等
- ファイナンシャル・ウェルビーイング分科会「今、なぜ、「ファイナンシャル・ウェルビーイング」が重要なのか?~ファイナンシャル・ウェルビーイング分科会の活動を交えて~」2025年
- 経済産業省「持続的な企業価値の向上と人的資本に関する研究会報告書~人材版伊藤レポート~」2020年
- 経済産業省「人的資本経営の実現に向けた検討会報告書~人材版伊藤レポート2.0~」2022年
- 人的資本理論の実証化研究会「本研究会の基盤となる考え方」(最終アクセス2026年5月14日)<https://hc-cv-research.jp/>
- 内閣官房、金融庁、経済産業省「人的資本可視化指針(改訂版)」2026年
- Human Bridge「【人事にまつわる課題】ウェルビーイングを意識した経営とは?職場での取り組みポイント<前編>」(最終アクセス2026年5月14日)<https://www.human-b.co.jp/hbcolumn/wellbeing1.html>
- 新居佳英、松林博文『組織の未来はエンゲージメントで決まる』英治出版、2018年
- 榊裕葵『日本一わかりやすい HRテクノロジー活用の教科書』日本法令、2019年
- 一般社団法人ピープルアナリティクス&HRテクノロジー協会著、北崎茂編著『ピープルアナリティクスの教科書 組織・人事データの実践的活用法』日本能率協会マネジメントセンター、2020年
※1)「人材版伊藤レポート2.0」では「社員エンゲージメント」と表現されている。「社員エンゲージメント」は「従業員エンゲージメント」と同義であるため、ここでは「社員(従業員)エンゲージメント」と表記している
※2)ギャラップ社とは、1935年に設立された、米国に本社を置く世界的な世論調査・コンサルティング会社である。創業以来、同社は世論調査を得意とし、従業員のエンゲージメント、企業文化、リーダーシップなどに関する調査、分析、コンサルティングを提供しており、世界幸福度ランキングのデータ元として知られる
¥0
-

金属類の盗難が増える背景とは? 狙われやすい現場と対策を解説
¥0
-
GRCトピックス(2026年7月)
危機管理
会社法制見直し中間試案における責任限定契約制度の動向
2026年3月18日、法制審議会会社法制(株式・株主総会等関係)部会は、「会社法制(株式・株主総会等関係)の見直しに関する中間試案」(以下「中間試案」という。)を取りまとめた。同年4月2日から5月22日までパブリックコメントによる意見募集が実施され、現在は寄せられた意見の集約・検討が進んでおり、最終的な制度設計の行方が注目されている。
近年、企業には、新規事業への投資、DXの推進、サプライチェーンの再構築、地政学リスクへの対応など、高度かつ迅速な経営判断が求められている。他方で、部会での議論では、経営判断に伴う責任リスクも高まっており、役員が責任追及を過度に恐れることで、企業成長に必要なリスクテイクが阻害され、萎縮しないよう検討すべきとの意見も出ている。
こうした状況を背景に、中間試案では、経営陣による適切なリスクテイクの促進を図る観点等から、①株式の発行の在り方に関する規律の見直し、②株主総会の在り方に関する規律の見直し、③企業統治の在り方に関する規律の見直し、の3つのテーマについて幅広い検討が行われている。
特に、企業統治に関する見直し項目には、指名委員会等設置会社制度の見直しや、事業報告等と有価証券報告書の開示合理化に加え、役員の責任に関する論点の一つとして責任限定契約制度の見直しがある。
責任限定契約制度の見直しとして、次の1及び2の規律を設けるものとする。
- 株式会社が責任限定契約を締結することができる相手方に業務執行取締役等(会社法第2条第15号イに規定する業務執行取締役等をいう。以下同じ。)である取締役及び執行役を加える。
- 株式会社と業務執行取締役等である取締役又は執行役との利益が相反する状況にあるときに行われた行為(注1)に基づく当該取締役又は執行役の会社法第423条第1項の責任については、責任限定契約による責任の限定の対象外とする。(注2)(注3)
(注1)規定の具体的な文言については、法制的な観点を含めて引き続き検討する。
(注2)「職務を行うにつき善 意でかつ重大な過失がないとき」という責任限定契約における現行法上の責任の限定の要件は、業務執行取締役等である取締役及び執行役にも適用されることを前提にしている。
(注3)会社法第 425条又は第 426条の株主総会の決議又は定款の定めに基づく取締役等による責任の一部免除制度については、同趣旨の規律を設けないことを想定している。
(後注)潜脱防止のための追加的な手当ての要否については、引き続き検討する。
(出典:「会社法制(株式・株主総会等関係)の見直しに関する中間試案」より抜粋)
「責任限定契約制度」は、会社法第427条に基づき、会社が取締役や執行役などの役員等と契約を結び、任務懈怠があった場合に、会社に対して負う損害賠償額の上限を定める制度である。現行制度の対象は、社外取締役を含む非業務執行取締役や監査役等に限られる。中間試案では、対象を広げ 、業務執行取締役や執行役も加わる案が示された。なお、会社の利益と相反する場面で行った行為に伴う責任は、引き続き対象外とする案となっている。
2026年6月29日現在では、法務省によるパブリックコメント結果の取りまとめは未公表だが、責任限定契約の対象拡大については、日本経済団体連合会や日本弁護士連合会などがおおむね賛成の意見を表明している。
一方で、株主の責任追及権が実質的な制約を受ける恐れや、安易な経営判断につながる懸念などから、同制度の見直しについては慎重な検討を求める意見もみられる。
今後は、パブリックコメントの結果や法制審議会での議論を通じて制度設計が具体化していく。
企業としては、中間試案の背景や議論状況を踏まえ、自社のガバナンス体制や役員責任のあり方を検討し、必要な準備を進めることが重要だ。
参考情報:法務省HP https://www.moj.go.jp/shingi1/shingi04900001_00333.html
¥0
-
カーボンクレジットの概要と国際的な市場の動向【リサーチレター(2026年7月)】
1. カーボンクレジットとは
(1) 概念
カーボンクレジットは、企業が森林保護や省エネルギー機器の導入などによって達成したGHG 削減量や吸収量をクレジットとして発行し、他企業などに売買できる仕組みである。ここでいうクレジットは、排出量削減の証明書のようなものである。クレジットは図表1のとおり、「①削減努力をしなかった場合の見込み排出量(ベースライン)」から「②削減努力をした場合の実際の排出量」を差し引いて算出される。一般的にカーボンクレジット1 単位は、1t-CO2eと表される。クレジットの購入者は、自社で削減が困難な排出量を埋め合わせる、相殺(オフセット)ができる。
【図表1】カーボンクレジットの考え方
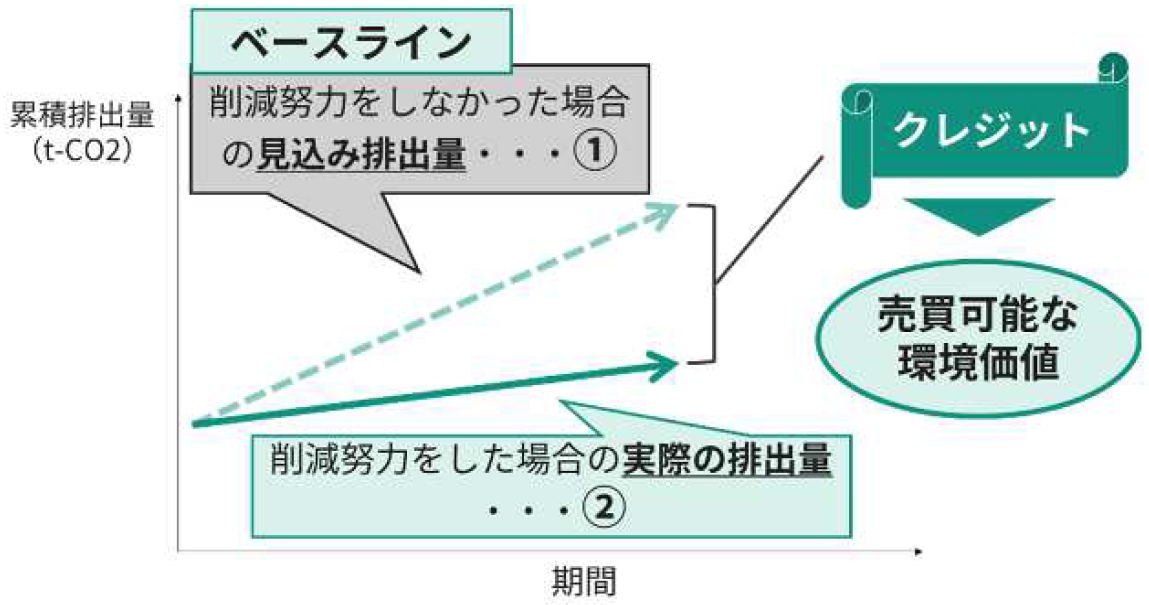
カーボンニュートラルの実現に向けたカーボン・クレジットの適切な活用のための環境整備に関する検討会
「カーボン・クレジット・レポート」を基に筆者作成
(2) カーボンクレジットを創出するためのプロジェクト
カーボンクレジットを創出するためのプロジェクトは、排出回避・削減によるクレジット(削減クレジット)と炭素吸収・除去によるクレジット(除去クレジット)の 2種類に大別でき、それぞれをさらに技術ベースと自然ベースに整理できる。具体的なプロジェクトの例は図表2のとおりである。
「削減クレジット」とは、「既存の取組みにおいて、以前と比べて GHG 排出量を減少させるプロジェクト」によって創出されたクレジットである。対して、「除去クレジット」とは、大気中の炭素(CO2)を実際に取り除くことで創出したクレジットである。一般的に、炭素を除去する技術を総称して、炭素除去(CDR:Carbon Dioxide Removal)技術と呼ぶ。
「技術ベース」とは、産業活動などの人工的な取り組みによるプロジェクトに基づくクレジットの区分であり、対して「自然ベース」とは森林や海洋などの自然環境に働きかけるプロジェクトに基づく区分である。
【図表2】カーボンクレジットの創出プロジェクトによる類型
排出回避‧削減(削減クレジット)
炭素吸収‧除去(除去クレジット)
技術ベース
再エネ機器の導入
設備効率の改善、省エネ促進
燃料転換
輸送効率改善
廃棄物管理 など
DACCS※(Direct Air Capture and Storage)
BECCS※(Bioenergy with Carbon Capture and Storage) など
自然ベース
REDD+※
森林保護
泥炭地保護
沿岸域(マングローブ林など)の保護 など
植林‧再植林(ARR:Aff orestation, Reforestation, and Revegetation)
バイオ炭 など
カーボンニュートラルの実現に向けたカーボン・クレジットの適切な活用のための環境整備に関する検討会
「カーボン・クレジット・レポート」を基に筆者作成
※REDD+とは、途上国における森林減少・劣化の抑制や森林保全によるGHG排出量の減少を目指し、資金などの経済的なインセンティブを付与することにより、排出削減を行おうとする取組み。
※DACCSとは、大気中から直接CO2を回収し、それを地中深くに長期間にわたって安定的に貯留する一連の技術の総称。
※BECCSとは、生物資源を燃料とするバイオマスを燃焼する際に発生するCO2を回収し、貯留する技術の総称。
(3) カーボンクレジットを発行するメカニズムと利用目的
カーボンクレジットを発行するメカニズム(制度)は、以下の3つに整理される。
①地域・国家・地方政府のクレジットメカニズム:
特定の国・地域の法律などを根拠とし、その管轄内で流通することが意図されている制度。J-クレジット制度(日本)や、活用が進むAustralian Carbon Credit Unit Scheme(豪州)などが含まれる。
②独立的クレジットメカニズム:
NGO などの民間団体が独自にルールを定め運営する制度。Verra※2やGold Standard※2といった民間団体が運営するクレジットの仕組みが含まれる。
③国際的クレジットメカニズム:
国際機関によって管理または運営され、複数国間で流通することが意図されている制度。パリ協定6条※3に基づく枠組みが含まれる。
続いてカーボンクレジットの利用目的は、以下の4つのカテゴリに分類される。
①地域・国家・地方の法規制対応:
排出量取引制度や炭素税などの法規制・制度対象となっている企業や団体が、義務の一部を果たすためにカーボンクレジットを購入することが認められている。例えば2026年度から開始したGX-ETS第2フェーズ※4では、「J-クレジット」と「JCM(二国間クレジット制度)」の2つのカーボンクレジットが相殺(オフセット)のために上限付きで利用可能となっている。
②国際的な法規制対応:
例えばCORSIA※5は、現在唯一の国際的なセクター別制度。CORSIAは対象航空会社に対し、承認されたカーボンクレジットを購入することで、一定の水準を超えるCO2排出量を相殺(オフセット)することを求めている。
③NDC(各国のGHG 排出量の削減目標)達成:
パリ協定6条に基づいて承認された、NDC(各国のGHG 排出量削減目標)を達成(または上回る)するための国際的なカーボンクレジットの利用を意味する。例えば日本では、JCMがパリ協定6条に沿った形で実施され、日本政府が獲得したカーボンクレジットは日本のNDCにカウントされる仕組みである。
④自発的な利用:
民間企業などが自主的に掲げたGHG排出削減目標を達成するためにカーボンクレジットを購入することが含まれる。
ここで押さえたいのは、3つのメカニズムを通じて供給されるカーボンクレジットは、複数の利用目的を満たす可能性があるという点である。例えば独立的クレジットメカニズムは、自発的な利用だけに役立つわけではない。VerraやGold Standardのような民間の制度で発行されたクレジットは、企業の自主的な取組みだけでなく、国の制度や国際ルールの対応にも使われることがある。実際にチリやコロンビアでは、炭素税制度にてVerraやGold Standardの一部カーボンクレジットの利用が認められている。またVerraやGold Standardの一部カーボンクレジットは、航空業界の国際的な制度であるCORSIAにおいて、相殺(オフセット)が可能である。つまり、カーボンクレジットは「環境に配慮した企業の自主的な行動」だけにとどまらず、各国の政策や国際的な制度と結びつくことで、カーボンクレジット市場が拡大している。
【図表3】カーボンクレジットのメカニズムと利用目的
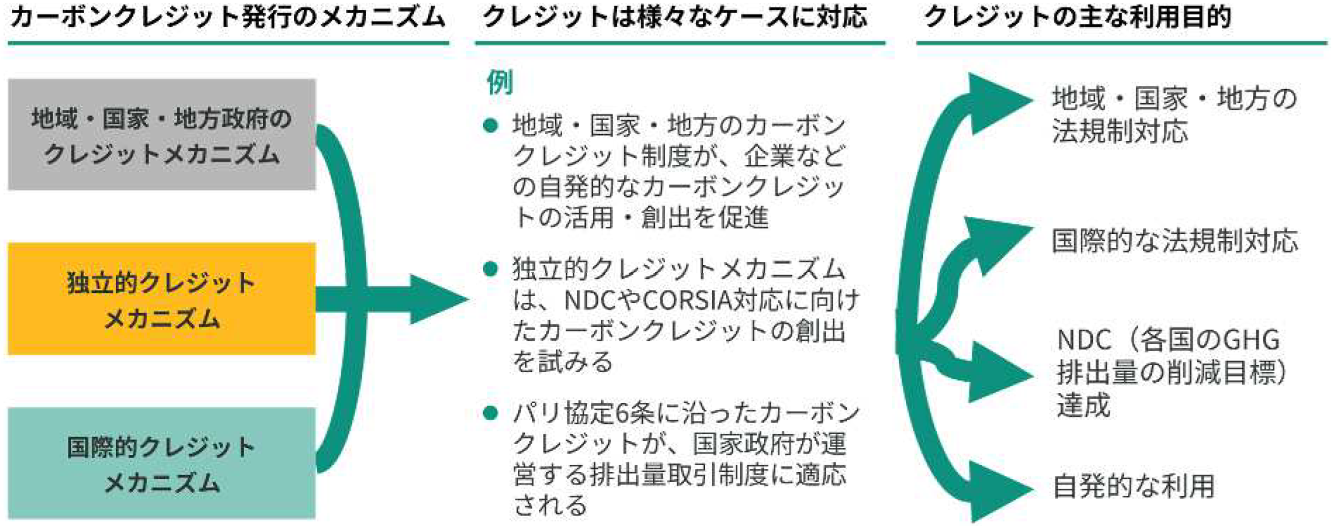
世界銀行「State and Trends of Carbon Pricing 2026」を基に筆者作成
免責事項(英語)This is an adaptation of an original work by The World Bank. Views and opinions expressed in the adaptation are the sole responsibility of the author or authors of the adaptation and are not endorsed by The World Bank.
2. カーボンクレジットの国際的な市場の現状
(1) カーボンクレジットの発行量推移とメカニズム別にみる発行量
以降は、世界銀行「State and Trends of Carbon Pricing 2026」に基づいて、2025年市場の特徴を紹介する。State and Trends of Carbon Pricingレポートシリーズでは、過去10年以上にわたってカーボンプライシング(炭素税・排出量取引・カーボンクレジット)のトレンドを追跡している。
-*-*-*-*-
世界銀行によれば、2025年のカーボンクレジット発行量は前年から8%増加した(図表4参照)。メカニズム別にみると、独立的クレジットメカニズムからの発行が大きな割合を占め、VerraやGold Standardなどの民間基準が、市場の中心を担っている(図表5参照)。一方、地域・国家・地方政府のクレジットメカニズムはオーストラリアの制度が一部割合を占めるのみである。日本の制度である「J-クレジット」は図表5には見られないことから、国際的な市場の観点では、発行量は極めて限定的であることが分かる※6。
【図表4】発行量の推移(2021~2025 年)
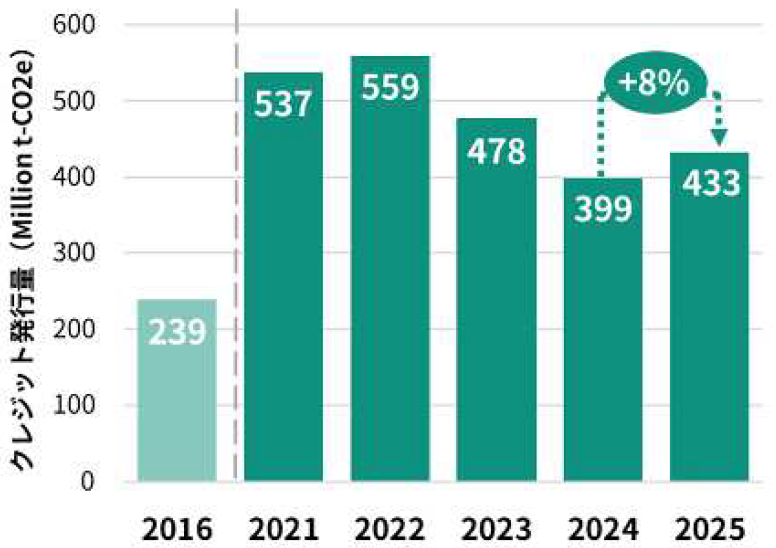
世界銀行「State and Trends of Carbon Pricing 2026」を基に筆者作成。免責事項は図表3と同上
【図表5】発行メカニズム別クレジット発行量(2025 年、単位:Million t-CO2e)
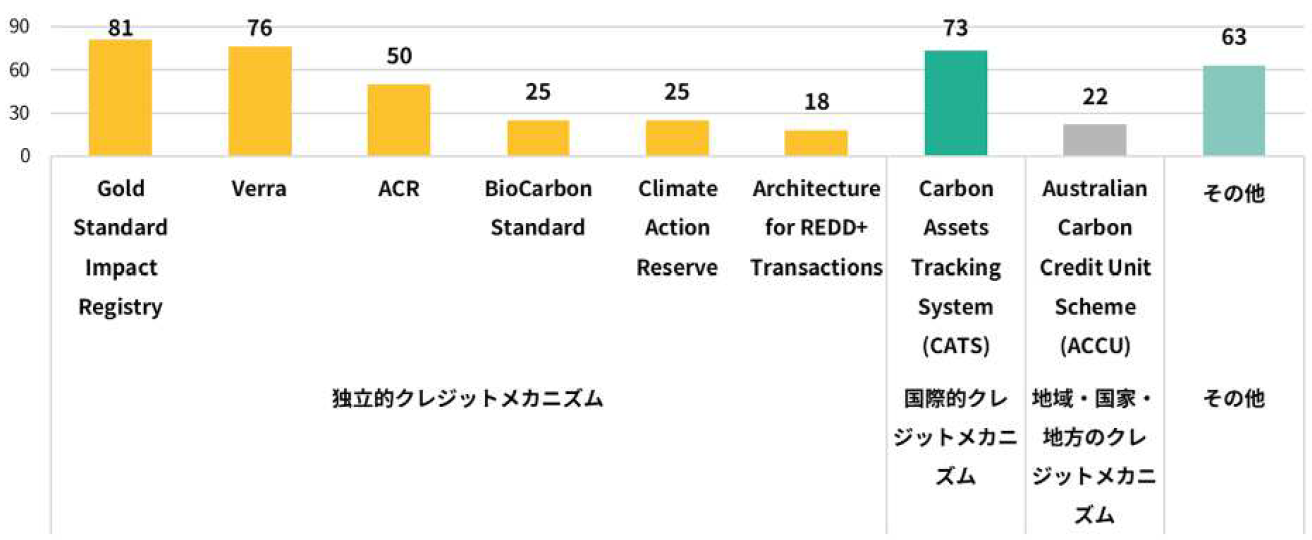
世界銀行「State and Trends of Carbon Pricing 2026」を基に筆者作成。免責事項は図表3と同上
(2) カーボンクレジットを創出するプロジェクト別の発行量
カーボンクレジットの発行量はプロジェクトごとに傾向が異なる。世界銀行のレポートではプロジェクトを「再生可能エネルギー」「化学プロセスと工業製造」「森林・土地利用」「家庭用デバイス」「農業」「その他」の分類に区分し、それぞれの発行量(2024~2025年)を示している(図表6参照)。
プロジェクト別の発行量では、森林・土地利用分野でのクレジット創出が大きな割合を占めている。これはREDD+、IFM※7、ARR※7といった取組みが中心である。また、農業も注目分野である。農業では、稲作の中干し延長※8や間断灌漑※8、家畜排せつ物管理※8の取組みが進んでいる。一方で、太陽光発電などを
含む再生可能エネルギー分野は発行量が減少しており、相対的に伸びが鈍化している。
【図表6】独立的クレジットメカニズムでのプロジェクト別クレジット発行量(2024~2025 年)
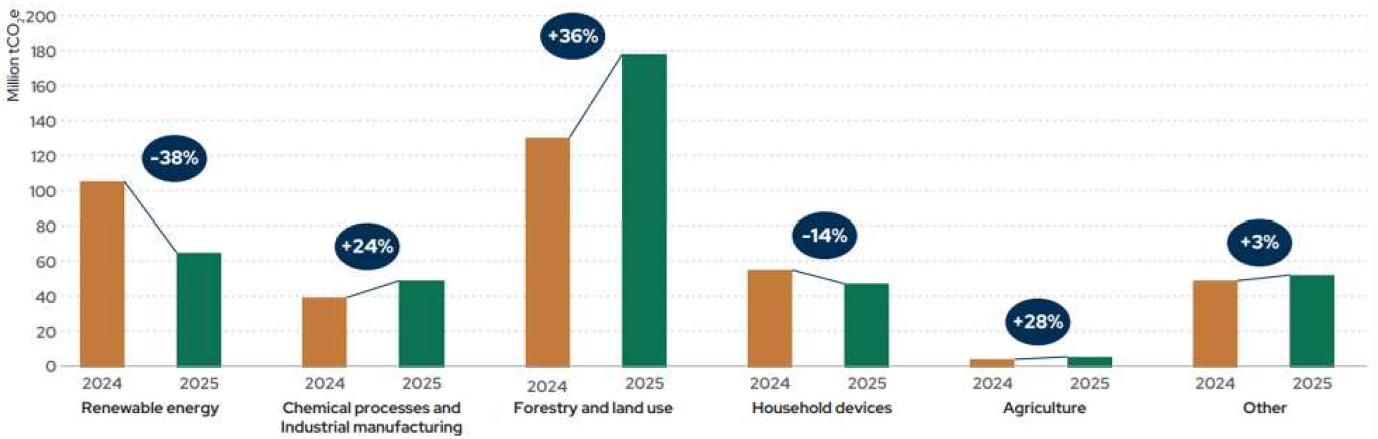
※項目は左から「再生可能エネルギー」「化学プロセスと工業製造」「森林・土地利用」「家庭用デバイス」「農業」「その他」。
世界銀行「State and Trends of Carbon Pricing 2026」
(3) プロジェクト別のカーボンクレジットの価格
カーボンクレジットの価格も、プロジェクトによって大きく異なる。世界銀行のレポートでは、プロジェクト別のクレジット価格推移(2025年1月~2026年3月)を説明している。レポートによると、自然ベースの除去クレジット価格は期間中、12~16米ドル/t-CO2e(日本円にして約1,908~2,544円※9)の範囲で推移しており、他のプロジェクトタイプのクレジットと比較して高値で取引されていた。
一方、「再生可能エネルギー」分野のクレジットは同期間中、常に2米ドル/t-CO2e(日本円にして318円)以下と、低価格帯であった。つまり、「自然ベースの除去クレジット」と「再生可能エネルギー」分野のクレジット価格には、10米ドル(日本円にして約1,590 円)以上の差があったことが読み取れる。この価格差の背景には、買い手が「安さ」よりも「品質」「永続性」※10「追加性」※10「第三者評価」を重視するようになったことが指摘されている。
国内のJ-クレジット市場では、「省エネルギー」「再エネ(電力)」「再エネ(熱)」といった再生可能エネルギー分野と、自然ベースの「森林」分野のクレジット価格は、いずれも2026年以降、4,800~5,200円の間で推移しており、分野による大きな価格差は見られない。ただし、クレジットの販売価格は、プロジェクトの分野だけでなく、地域や市場によっても異なる。今後、国際市場の品質を重視した動きやそれらに基づく価格差が、市場の成熟とともに、国内市場でも表れる可能性がある。
3. 国際的な市場におけるカーボンクレジットの注目すべきトレンド
(1) 航空業界の対応に伴うCORSIA適格クレジットの需要拡大
CORSIAは、国際航空業界におけるGHG排出量を削減するための制度である。2026年は第1フェーズであり、対象国が自発的に参加している。第2フェーズとなる2027年以降は、一部の小規模航空会社や後発開発途上国などを除く全ての国際民間航空機関(ICAO)加盟国の参加が義務付けられている。義務化に伴い、対象航空会社は特定の承認を得たカーボンクレジット(CORSIA適格クレジット、図表7参照)による相殺(オフセット)が求められる。
【図表7】承認されているCORSIA適格クレジット一覧(2026年4月時点)
2024-2026(第1フェーズ)
()内はビンテージ
2027-2029(第2フェーズ)
()内はビンテージ
American Carbon Registry (ACR)
承認(2021-2026)
承認(2021-2029)
Architecture for REDD+ Transactions (ART)
承認(2021-2026)
承認(2021-2026)
BioCarbon Fund Initiativ e for Sustainable Forest Landscapes
承認(2021-2026)
Cercarbono
条件付き承認
Climate Action Reserve (CAR)
承認(2021-2026)
Forest Carbon Partnership Facility
承認(2021-2026)
Global Carbon Council (GCC)
承認(2021-2026)
Gold Standard
承認(2021-2026)
承認(2021-2029)
Isometric
承認(2021-2026)
Thailand V oluntary Emission Reduction Programme
承認(2021-2026)
Verra Verified Carbon Standard (VCS) / Jurisdictional Nested REDD Programme
承認(2021-2026)
承認(2021-2029)
ICAO 「CORSIA Eligible Emissions Units Informal Summary Table (April 2026)」を基に筆者作成
(備考)上記の適格ユニットにはICAO文書「CORSIA適格排出ユニット」の関連セクションに記載されているさまざまな除外事項と、ホスト国による認証に関する特定の要件も適用される
将来的な義務化の流れを踏まえ、CORSIA適格クレジットの需要の拡大が見込まれている。実際、世界銀行のレポートによると、全日本空輸株式会社、シンガポール航空、日本航空株式会社の3社はCORSIA適格クレジットを活用した。一方、供給の側面では、CORSIA適格クレジット発行量は未だ限定的で、需要を満たすには不十分と指摘されている。供給量が少ない背景には、CORSIA適格クレジットと承認されるための基準の厳しさがある。またCORSIA適格クレジットは、上述した理由から、2025年11月~2026年4月の間、CORSIA適格クレジットではないものと比較し価格が高い傾向がみられた。
(2) 炭素除去(CDR)プロジェクトのカーボンクレジット獲得に向けたオフテイク契約の増加
前述のとおり、カーボンクレジットを創出するためのプロジェクトは、削減クレジットと除去クレジットに大別でき、炭素除去(CDR)プロジェクトによって創出したクレジットは「除去クレジット」と呼ばれる。削減クレジットと除去クレジットの重要な違いは、削減クレジットは排出量が残る一方で、除去クレジットは排出量をマイナスにすることができる(大気中に存在する CO2を実際に除去することができる)点である。ネットゼロでは最大限削減努力を行い、それでも残ってしまう排出量(残余排出量)を、除去クレジットを活用することで「中和(neutralize)」して「ゼロ」にすることができる。
除去クレジットが注目されている理由は、ネットゼロを目指すうえで、どうしても削減しきれない排出を補う必要があるためである。特に鉄鋼やセメント、航空、海運などの排出量削減が困難な産業や大手IT企業の間で、炭素除去(CDR)の重要性が高まっている。
近年国内企業の間でも、炭素除去(CDR)プロジェクトを実施する海外スタートアップ企業への出資や、オフテイク契約を締結する事例がみられるようになった。オフテイク契約とは、将来的にプロジェクトが実施され、それにより創出される予定のカーボンクレジットを、事前に購入することを約束する長期契約である。例えば、日本郵船株式会社は2026年度から3年間にわたり、スイスの次世代テック企業Climeworks社から、除去クレジットを購入する契約を締結している。
世界銀行によると、2025年に締結されたオフテイク契約にもとづくカーボンクレジット総量は158Mt-CO2e(百万t-CO2e)であり、2024年の約4倍であった。また2025年のオフテイク契約の総額は、120億米ドル(日本円にして約19兆円)と推定されており、2024年の約3倍である。2025年のオフテイク契約の多くは、除去クレジットを創出するプロジェクトに関するものであった。
除去クレジットへ関心を示しているのは民間企業だけではない。日本のJ-クレジット制度では、炭素除去(CDR)プロジェクトであるDACCSなどの先進的な取組みを推進する観点から、対象とするプロジェクトの範囲を拡大することを検討している。またEUにおいても、炭素除去(CDR)プロジェクトの政府認証枠組みとなる「炭素除去・カーボンファーミング(CRCF)」規則が採択された。こうした規則の採択・運用は、EU域内での事業化を加速すると期待されている。
炭素除去(CDR)技術は黎明期ではあるものの、技術革新に伴い、国内外においてルール整備が行われ、市場が拡大していくことが予測できる。
4. カーボンクレジット市場の広がりと新たなビジネス機会
カーボンクレジットは、企業の自主的なGHG排出削減を補完する仕組みから、企業の法規制対応、他国間との技術・資金協力や対策の実施、地域経済の活性化を支える市場へと広がり、クレジットの活用方法は一段と多様化している。
さらに近年、国際的なカーボンクレジット市場は、量の拡大から質の重視へと明確に軸足を移している。買い手は、単に安価なクレジットを大量に調達するのではなく、追加性、永続性、第三者評価、制度適合性を備えた高品質クレジットを選別する傾向がみられるようになった。
こうした変化は、クレジットの創出だけでなく、第三者評価、MRV※11、保険といった周辺領域にも新たな需要を生み出す。例えば、プロジェクト開発段階では、方法論の選定、MRV体制の構築、地域との合意形成が必要となる。取引段階では、オフテイク契約や価格設計などの整理が欠かせない。さらに、カーボンクレジットが創出できなかった場合のリスクや制度変更に備える保険の役割も大きい。市場が高品質化するほど、クレジットそのものに加えて、それを支える評価、管理、金融、保険の機能が重要になる。カーボンクレジット市場の成長は、単なる売買の増加ではなく、関連サービス全体の商機拡大にもつながる。今後は、クレジットを「買う」だけでく、「どう創るか」「どう支えるか」という観点も、企業にとって重要な事業機会となるであろう。
<参考文献>
- European Commission. 3 Feburary 2026. EU sets world’s first voluntary standard for permanent carbon removals.
- International Civil Aviation Organization. April 2026. CORSIA Eligible Emissions Units Informal Summary Table.
- J-クレジット制度事務局(2026年3月)『J-クレジット制度について(データ集)』(2026年6月10日アクセス)
- World Bank. 2026. State and Trends of Carbon Pricing 2026. Washington. World Bank, Washington, DC. doi: 10.1596/978-1-4648-2348-0. License: Creative Commons Attribution CC BY 3.0 IGO.
- 株式会社日本取引所グループ『市場開設以降の売買状況(2023年10月11日~2026年4月30日)』(2026年6月3日アクセス)
- カーボンニュートラルの実現に向けたカーボン・クレジットの適切な活用のための環境整備に関する検討会(2022年6月)『カーボン・クレジット・レポート』
- 経済産業省 GX グループ(2025 年7 月2 日)『排出量取引制度の詳細設計に向けた検討方針』
- 日本銀行(2026年5月20日)『基準外国為替相場及び裁定外国為替相場(令和8年6月中において適用)』
- 日本郵船株式会社(2025 年5 月7 日)『Climeworks 社とCDR クレジットの購入契約を締結』
※1 JCMとは日本とパートナー国の間で、双方の企業や政府が技術や資金の面で協力して対策を実行し、得られるGHG排出削減量をカーボンクレジットとして、両国の貢献度合いに応じて分ける仕組み。
※2 Verra(ヴェラ)とは、2007 年に設立した米国ワシントンD.C.に拠点を置く非営利団体。Gold Standard とは、2003 年にWWF などによって設立された、スイスのジュネーブに本部を置く非営利団体。これら2つの団体はカーボンクレジット市場の世界最大手の認証機関として知られている。
※3 気候変動に関する国際的な取り決めであるパリ協定において、各国がGHG排出量の削減目標(NDC)を達成するために、カーボンクレジットを国同士で取引できる仕組みなどを定めたルール。2024年のCOP29で詳細なルールが決定し、国連や各国政府などが、6条クレジットの実用化に向けて準備を進めている。
※4 GX-ETSの第1フェーズ(2023~2025年度)では、企業が任意で参加し、自主的に設定した排出削減目標に取り組む形態であった。排出枠の義務的な割当や罰則はなく、第2フェーズ以降の義務化に向けた「試行」の位置づけとして機能していた。2026年度から開始した第2フェーズでは、事業活動の中で直接排出しているCO2量(Scope1)が10万トン以上の企業が義務の対象となった。電力やエネルギー、鉄鋼、素材分野などの企業300~400 社が含まれ、日本全体の排出量の約6割をカバーする見込みである。
※5 国際民間航空業界のためのカーボンオフセットと削減スキーム(Carbon Offsetting and Reduction Scheme for International Aviation)。国際民間航空機関(ICAO)によって導入された、国際航空民間会社が排出するGHG 排出量を削減・オフセット(相殺)するための国際的な制度。対象の航空事業者は自社の排出量に応じて、適格なカーボンクレジットによるオフセットが求められ、2027年から義務化される。
※6 J-クレジットの2025年度の認証量は約125万t-CO2eである。図表5の単位はMt-CO2e(百万t-CO2e)であり、J-クレジットの認証量(発行量)と大きな差があることが読み取れる。
※7 IFMとは、主に既存の森林によって伐採や管理行為を改善し、より持続可能な森林管理を行うための取組み。ARRとは植林・再植林・緑化を通して炭素吸収量を増加させる取組み。
※8 稲作の中干し延長は、水稲の栽培期間中、出穂前に一度だけ水田の水を抜いて田面を乾かすことで、メタン発生を抑制する手法。間断灌漑は、水田の水位を目安に、数日おきに水田に水を満たした状態と水を落として干した状態を繰り返すという取組み。土壌に存在する嫌気性のメタン(CH4)生成菌の働きを抑え、発生量を減らすことができる。家畜の排せつ物管理は、家畜の排せつ物からメタン(CH4)を主成分とするバイオガスを取り出し、得られるガスを発電機やボイラーの燃料に利用する。これにより化石燃料使用量を削減し、GHG 排出抑制につなげる取組み。
※9 日本銀行の基準外国為替相場(令和8年6月)を基に、1米ドル=159円で計算。
※10 「永続性」とは、カーボンクレジットを創出するプロジェクトによって、CO2がどれだけ長期にわたり、かつ確実に大気中から隔離され続けるかを示す度合い。「追加性」とは、「カーボンクレジット制度によるインセンティブ(収入)がなかったとしたら、そのプロジェクトによる排出量削減・吸収は起こらなかった」ということを示す、プロジェクトの適格性に関する原則。「永続性」「追加性」ともに、カーボンクレジットの信頼性を保つための重要な要素。
※11 Measurement, Reporting and Verification(測定、報告、検証)の略語。プロジェクトを実施によって削減した排出量の正確性や信頼性を確保する一連のプロセスを指す。
¥0