- 全て
- |
- リスク領域
- |
- サステナビリティ経営支援
-

MS&ADインシュアランスグループ リスクマネジメント情報誌 【RMFOCUS 第96号】
¥0
-
TNFD提言に関する日本企業の情報開示の動向と期待【RMFOCUS 第96号】
¥0
-
CSO(最高サステナビリティ責任者)と切り拓く価値創造への道 ~先進企業の現場から~【RMFOCUS 第96号】
MS&ADインターリスク総研は2026年2月に『CSOと拓くサステナビリティ経営 価値創造の現場』(経済法令研究会刊)を上梓する。タイトルの「CSO」は「Chief Sustainability Officer」の略、和訳は「最高サステナビリティ責任者」が一般的だ。肩書がChiefで始まる経営幹部は英語でC-SuiteやCXOと呼ばれ、最高経営責任者(CEO)や最高執行責任者(COO)、最高財務責任者(CFO)などがよく知られている。海外ではこれらの経営幹部と並んでサステナビリティをつかさどるCSO注1)を設置する企業が増えており、今やサステナビリティは担当役員を設けるに値するテーマであることが窺える。
足元で企業のサステナビリティに関する施策をめぐる外部環境は大きく揺れ動いている。2025年3月には国内の有価証券報告書での情報開示に適用されるサステナビリティ基準委員会(SSBJ)基準が確定している。東証プライム市場に上場する時価総額3兆円以上の企業は、2027年3月期決算からSSBJ基準に沿った開示が求められる。一方、2025年は米国のトランプ政権を筆頭にESGやSDGs、DE&I(多様性・公平性・包摂性)への政治的なバックラッシュ(反動)が国際的に活発化した1年でもあった。

大半の企業が、将来世代への責任を果たしつつ、短期的な収益の獲得や事業継続のために足元の動向にも目配りが不可欠な難しいかじ取りを迫られている。
こうした開示基準への対応や情報収集、実際の施策を展開するにあたり、体制構築や人材育成といった企業内部の取り組みは重要な課題だ。近年注目度が飛躍的に高まったとはいえ、サステナビリティは企業組織においてはまだ新しい領域であり、サステナビリティ一筋のキャリアを積んできた経営幹部や部門責任者は稀である。CSOは誰もがまず自らの役割の定義や組織作りの問題に直面することになる。
本書籍は、国内企業のCSOおよびサステナビリティ部門責任者にインタビューを行い、実際に最前線でこうした課題に直面し試行錯誤する方々のリアルな声や、そこから浮かび上がったサステナビリティ担当者や組織のあり方をまとめた書籍である。本稿では、そのエッセンスを新たに書き下ろしたダイジェストにてご紹介する。より詳細な内容や各社のインタビューを知りたい方はぜひ本書を手に取っていただきたい。
1. CSOの存在意義
-*-*-*-*-
国内に目を向けるとCSOを設置している企業はまだ少ない。プライム上場の大企業を中心に、サステナビリティの領域で先進的な企業で設置し始めたというのが実情であろう。
CSOに与えられる職位・権限も、CEOやCFOに次ぐ位置付けから、他のCXOより限定的な場合など様々だ。米ハーバード・ビジネス・スクール(HBS)のジョージ・セラフェイム教授らは、企業のサステナビリティ分野の成熟度を「①コンプライアンス」「②効率化」「③イノベーション」の3段階に分類し、CSOが必要とされる段階を調査した(Miller&Serafeim 2014)1)。その結果、①ではCSOがサステナビリティ分野の最高責任者となるケースが多いが、②から③へと移行する過程ではCSOが権限を獲得し、③ではCSOが企業のビジョンや戦略の策定を主導することが明らかになっている。
このように、企業のサステナビリティ分野の取り組みの進化に伴い、CSOはより重要な存在となる。昨今、気候変動や人権、生物多様性といったサステナビリティ分野の課題が、企業経営や事業活動を左右する存在となりつつある中で、企業は関連する法規制・ルール等にただ対応するだけでなく、それらの取り組みを中長期的な収益性・生産性の向上や、多様なステークホルダーへの価値提供などに結び付けることが求められる。
その過程では、経営層がサステナビリティを経営戦略の中核に位置付け、社内外のステークホルダーとの対話・協働を積極的に図ることが求められる。そして、そこから把握した課題への対応を通じて、新たな成長機会や企業価値の向上につなげるプロセスを確立する必要がある。
こうした経営戦略におけるサステナビリティの位置付けに関連して、経済産業省は2022年公表のいわゆる「SX版伊藤レポート」で「サステナビリティ・トランスフォーメーション」(sustainability transformation, SX)の概念を打ち出している2)。SXとは、企業が持続的に成長原資を生み出し企業価値を高めるべく、社会のサステナビリティ課題に由来する中長期的なリスクや事業機会を踏まえ、投資家等との間の建設的な対話を通じて資本効率性を意識した経営・事業変革を実行することを意味する3)。

CSOは、企業のSXの先導者として、存在意義を発揮することが期待されているといえるだろう。
2. CSOが役割を果たすためには
本書籍では、日本企業のサステナビリティ分野の取り組みの高度化にあたり、CSOに実際に期待されている役割や現状の課題などを具体化するため、サステナビリティ分野の先進企業5社のCSO(CSuO)にインタビューを実施した。インタビュー内容から明らかになったポイントを、(1) 期待される役割、(2) 役割を果たす上で重要な要素、という二つの観点から紹介する。
(1) 期待される役割
一般的にCSOという言葉から連想される役割は、経営層や事業活動などに対して、サステナビリティ分野の専門性に基づき提言する姿であろう。実際にインタビューしたCSOの中には、社内の会議体でサステナビリティの観点から助言を行うケースや、自社のビジネスモデルに関連するサステナビリティ分野についてのリサーチ・助言、具体的なサポートを実施するケースがみられた。
同時に、CSOが経営層の一員として果たすべき重要な役割として、「サステナビリティに関する経営レベルの意思決定の強化」や、「サステナビリティが企業価値や事業活動にもたらす影響を経営層に認識させる」ことへの言及もあった。
前者に関して、あるインタビュー対象企業では、CSOがサステナビリティ分野の情報開示について決裁が可能であるため、国際的なルールメイキングの場への参加などをスピーディーに決定できている。また、後者に関してはサステナビリティ分野の取り組みを全社的に推進するにあたって、CSOが各担当役員の所管する業務領域とサステナビリティの関連性を認識させることで、サステナビリティの重要性について共通認識を形成するというものである。例えば、欧州の入札条件にはサステナビリティに関する高レベルな評価基準が設けられており、一定の評価を獲得できなければ、性能・価格面で優れていても失注する。
こういった情報を経営陣に共有することで、各担当役員がサステナビリティの重要性を実感でき、トップダウンでの取り組み推進の契機になる。
全社的な推進の観点でもう一つ重要なポイントは、社内各部門の実務担当者に、担当業務とサステナビリティの関連性を理解してもらい、当該部門の戦略上不可欠なものとして取り組みに協力してもらえるよう促すことである。サステナビリティ経営が実装されている企業では、CSO自身による情報発信や、従業員のサステナビリティ関連の取り組みを表彰する制度の運営など、「事業活動の第一線をいかに動かすか」という点に、工夫が凝らされている。

(2) 役割を果たす上で重要な要素
上記のとおりSXの実現のためには、サステナビリティに関する専門性を前提とした上で「いかにして社内の関係者に動いてもらうか?」に腐心する必要がある。そのために必要な要素について、インタビューからは以下のような実態が明らかになった。
① 実務を通じた専門性の確立
インタビュー対象のCSOは皆、サステナビリティ分野の情報・知識のインプットに日々追われている。具体的なインプット方法としては「セミナー・書籍」「他企業のCSOからの情報収集」「NGO等の外部機関との連携・エンゲージメント」等が挙げられた。
中には、サステナビリティ関連の大量のドキュメントを自ら丹念に読み解くCSOもみられた。文書のいわゆる「斜め読み」ではルールの誤読などのリスクが高いため、英文の資料であれば助動詞の使い分けといったレベルまで強く意識して確認しているとのことだ。サステナビリティに関する個別のテーマが次々と登場・進化することから、学び直しを厭わないマインドセットが必要といえよう。
また、複数のCSOから、知識の定着・スキルアップに効果的なのは、実務を通じた学習であるとの回答を得た。ある企業のCSOによれば「サステナビリティ分野の担当役員」という立場は、ともすれば部下から上程された内容への「良し/悪し」の判断だけになりかねない。そのため、担当役員クラスは通常参加しないサステナビリティ部門内のミーティングなどに参加して不明点を確認する、外部講演の事前準備のための集中的な学習など、実務を通じた学習こそ一番効果があったと語っている。
② キャリアパスから得られた実践力
インタビューでキャリアパスを直接確認できたCSOのうち、必ずしも全員がCSO着任以前にサステナビリティ分野の業務経験があったわけではない。
過去の経験や専門的知見がある場合は、サステナビリティ分野に直接的に活用可能ではある。だが、CSOが職務を果たす上でより重要なのは、いかなる分野・業務領域であれ、過去の経験から「社内の関係者を動かす」ための勘所を把握しており、実践できる力にある。実際、インタビュー対象のCSOの多くから、他分野の業務から得た経験が、サステナビリティ分野の施策・取り組みの推進に重要な役割を果たしているとの発言があった。
例えば、サステナビリティに関する施策・取り組みを企業価値創造につなげるためには、社内の各部門やグループ会社等が能動的に取り組みに参画する状況を創り出す必要がある。中でも売上・利益の創出に直接携わる事業部門とのコミュニケーションをいかに円滑に進めるかがポイントとなる。「事業会社・部門の特徴・課題の俯瞰」ができる力、そして「事業部門は何を考えているのか?」「コーポレート部門の指示を、事業部門はどう受け止めるのか?」といった想像力の有無が、腹落ちする対話の可否に直結する。実際に、事業部門や営業現場での経験が長いCSOからは、社内外の相手にいかに納得してもらうか、動いてもらうかを常に考えてきた日々が、サステナビリティの観点からの事業部門との対話や情報発信に役立っているとの回答を得た。
また、事業部門の施策・取り組みの推進手法が、サステナビリティ分野における「仕組み」づくりのヒントになるケースもある。
あるCSOは、営業部門のマネジメント手法を参考に、全社視点の経営企画・戦略とサステナビリティ分野の戦略が一体となって経営企画・戦略を立案し、各事業部門の具体的な活動へ落とし込む仕組みを構築したと語っている。
なお、本書籍のタイトルが『CSO「と」拓くサステナビリティ経営』であるように、SXはCSOの存在のみで実現可能なものではない。後述のとおり、特に現場を巻き込んだ取り組みの推進には、CSOが示した方向性の下、サステナビリティ部門の担当者が社内各部門と地道な対話を重ねる作業が不可欠となる。本書籍では、5社のサステナビリティ部門の責任者にインタビューを実施し、各社の「サステナビリティ推進部門」の機能や人員構成、メンバーに求められるスキルセット等についても取り上げている。こちらの内容もぜひ注目いただきたい。
3. SX実現のカギは、「つなぐ」と「自分事化」
-*-*-*-*-
企業が「SX」を実現するためには、経営層がサステナビリティを経営戦略の中核に位置付け、社内外のステークホルダーとの対話・協働を積極的に図り、対話・協働から把握した課題への対応を通じて新たな成長機会や企業価値の向上につなげるプロセスを確立する必要がある。その中心的な役割を果たすのが、「マテリアリティ」である。
マテリアリティとは、企業活動において重要なサステナビリティに関する課題を指す。
全社戦略とサステナビリティ戦略の方向性を揃えるためには、企業活動の原点である企業理念やパーパスを起点に、サステナビリティ分野において到達すべき「目標」や「ゴール」を検討する必要がある。また、マテリアリティの特定・改定の過程では、サステナビリティ関連のリスクや機会の整理が必要となり、それらをビジネスモデルや事業戦略のレジリエンスの検証に活用することで、企業価値創造に向けた変革の検討や、企業価値の毀損につながりうるリスクの実効的な管理に貢献する。

そして、マテリアリティに関するKPIを、経営層・事業部門・一般従業員の目標や評価基準へとカスケードダウン注2)することで、企業全体の戦略とサステナビリティ戦略を統合した形で、本業の中での具体的な実行や進捗管理、行動変容を促すことが可能となる。
上記の実現に向けて、CSOやサステナビリティ推進部門は、組織のトップからボトムに至るまでアプローチし、協力を深めながら取り組みを進めることが期待される。また、バリューチェーン、インベストメントチェーン(投資に関わる様々な主体・ステークホルダー)等に存在するステークホルダーと対話を行い、経営・事業戦略や意思決定等の改善につなげる必要がある。こうした役割を果たす上で鍵となる要素を端的に表したのが「つなぐ」「自分事化」という二つのキーワードだ。
(1) キーワード①「つなぐ」
一つ目のキーワード「つなぐ」について説明しよう。例えばCSOは、経営層が参加するサステナビリティ関連の会議体である「サステナビリティ委員会」に、運営責任者として関与するケースが多くみられる。こうした会議の場においてCSOが果たすべき大きな役割は、同委員会をCXO間の連携を促し、考えをつなぐ場とすることにある。社長(CEO)をはじめ、各分野の最高責任者たちの考え方がつながっていれば、サステナビリティに関連するリスクと機会を適切に考慮した上で、バランスのとれた経営判断が可能となるからだ4)。
各CXOが、社長のメッセージを各領域・役割の中で適切に翻訳することで、各領域の分断を防ぎながら、全社的な推進力につなげることが可能となる。こうした観点は機関投資家の大きな関心事項でもあり、社長のメッセージがいかに各CXOへ引き継がれているかという点が、統合報告書の内容などにも表れるという5)。インタビュー対象企業のCSOも、各CXO等の委員会メンバーの考えをいかにつなぐかという観点から、委員会運営に工夫を凝らしている。
ある企業では、毎回のサステナビリティ委員会に全CXOを招集。事業活動に関わるホットトピックを議題とし、取り組みの重要性に関して参加者間の共通認識を形成している。また同委員会では、部門の壁に埋もれて顕在化していないサステナビリティ関連のリスク・機会の把握や、優先順位付けを実施。担当部署選びを含めて実施することで、リスク・機会の双方の検討・対策漏れを防止しているという。
また、各CXOがそれぞれの立場で決定した事項について、実務を通じて具現化するには、サステナビリティ推進部門は社内の複数部門と関わり、部門横断の取り組みを進める必要がある。例えば、GHG排出量のスコープ3対応やサプライチェーンの上流・下流における人権への対応など、サプライチェーン全体で複数のサステナビリティ関連テーマへの対応を並行して進める必要に迫られることがある。個別のテーマで具体的に求められる対応は異なるものの、各事業・地域で対応を依頼するサプライヤーは共通する。
一般的に、サプライチェーン上で想定されるサステナビリティに関するリスクは、調達部門がリスクオーナーとして指定される傾向が強い。だが、調達部門の担当者が日々、サプライヤーとの間で想定・対応するリスクは広範に存在し、スコープ3対応や人権尊重はその一部に過ぎない。調達部門の担当者がサステナビリティ分野のリスクについて十分に理解していない場合、リスクの影響や重要性を過小評価し、適切な対策が講じられない可能性がある6)。こうした状況を防ぐため、サステナビリティ部門と調達部門の連携を通じて、サプライチェーン上に存在するサステナビリティリスクの識別・評価・対応策を実効的・効率的に進める必要がある。
ある企業では、直接材・間接材の全体の購買機能を統括する組織を設置。ESG委員会のメンバーであるサプライチェーン機能責任者の監督のもと、サステナビリティ担当役員やESG戦略部のメンバーも兼務する形で、サプライヤー向けの行動規範の署名取得や紛争鉱物対策を推進している。
(2) キーワード②「自分事化」
キーワードの二つ目が「自分事化」だ。マテリアリティに関する取り組みを推進するためには、社内の各部門やグループ会社が、それぞれの担当領域や事業の文脈に沿って関連する施策や取り組みを具体的な業務に落とし込み、従業員の業務遂行を通じて実践につなげることが不可欠だ。そのためには、マテリアリティに関するKPIを、経営層・事業部門・一般従業員の目標や評価基準へとカスケードダウンするといった進捗管理のための制度設計だけでなく、経営層、事業部門や現場の従業員一人ひとりが、マテリアリティに関する具体的な取り組みの必要性を、「自分事」として理解し、主体的な行動変容につなげるための取り組みが不可欠となる。
経営層・事業部門の双方の関与に向けて、CSOは経営層の一員として、サステナビリティの重要性をメッセージとして全社に発信し、中長期的な企業の目指す姿や全社戦略にサステナビリティの視点を組み込む責任を担う。ある企業のCSOは、自らサステナビリティ委員会の議題や身近なサステナビリティ関連のトピックについて、社内向けの動画を配信。社員のサステナビリティへの関心を高め、主体的な取り組みが企業文化として根付くことを目指している。
また、中長期の経営戦略や計画とマテリアリティを具体的に統合するためには、事業部門との関係構築が不可欠である。そのため、サステナビリティ推進部門はCSOのリーダーシップの下、現場に寄り添いながら「自分事化」を促進し、実践を後押しする役割を担う。
ある企業では、全社の中期経営計画の策定プロセスの一環として、サステナビリティ推進部門と各事業部門の担当者が対話を通じてマテリアリティを作成。サステナビリティ推進部門で2030年の社会・環境の姿を事業に関わる視点から提示した上で、各事業部門に将来やるべきことを検討させることで、自発的な検討の促進につなげている。
事業部門の行動変容を促す上で重要なポイントは、事業部門は日常業務の範疇(はんちゅう)で社会課題に直接触れる機会が多く、それゆえに社会課題を「当たり前」のものとしてとらえる傾向がみられ、サステナビリティの観点での重要性や事業機会との関連性に気付いていないことがしばしばある点である。
そこでサステナビリティ推進部門が、現場の声を丁寧に拾い上げ、社外向けの情報開示・発信の機会なども活用しながら全社的に発信することが重要となる。好事例や課題の共有は、現場の従業員たちが自らの活動の社会的意義を実感するだけでなく、サステナビリティの取り組みに対する社内の共感を醸成し、協力の姿勢を引き出すことにもつながる。
ある企業では、サステナビリティ推進部門が世界各地の工場を訪問し、現場の取り組みをレポートやHPで紹介している。別の企業では、統合報告書を作成後に社内の各部門向けに説明会を開催している。各部門の担当者が説明会に登壇し、制作の背景・想いなどを語ってもらうことで、次年度の統合報告書制作に関しても各部門の協力を得られやすくすることが狙いだ。
4. おわりに
本稿では、『CSOと拓くサステナビリティ経営』の内容を基に、各社がCSOに設定している機能や役割を探った。しかしながら、本書籍に含む一端にすぎない。CFOや最高人事責任者(CHRO)が担う財務や人事と比べ、各社ともCSOの役割の明確化に試行錯誤しているのが現状だ。インタビューでは多くのCSOや部門責任者は半ば疲労感をにじませつつ「新しい問題はみんなサステナビリティ部門に持ち込まれる」と語ってくれたのが印象的だった。見方を変えれば、サステナビリティは新しい挑戦の余地も大きいともいえる。いかに自社のサステナビリティ部門が持つべき役割を画するかは、その責任者はもちろん実務に携わる一人ひとりの担当者次第でもある。
インタビューには金融業、食品・消費財メーカー、製造業、小売業の大手企業から、環境ビジネスに携わるスタートアップ企業まで、多岐にわたるCSO(CSuO)やサステナビリティ部門の責任者に実名でご協力いただいた。書籍では本稿のような整理・分析だけでなく、各社の臨場感あるインタビューも掲載しているためぜひご覧いただきたい。
参考文献・資料等
- Miller, Kathleen & Serafeim George (2014) “Chief Sustainability Officers: Who Are They and What Do They Do?”, SSRN
- 経済産業省(2022)「伊藤レポート3.0(SX版伊藤レポート)」
- 経済産業省(2023)「「SX銘柄2024」募集要領」
- 住田孝之(2023)「直言・企業情報開示 インタンジブルズ(Intangibles)が紡ぐ企業価値~価値創造の仕組みこそ企業開示の本丸~」『RMFOCUS』Vol.87
- 松原稔(2024)「直言・企業情報開示 投資家がサステナビリティ開示に見ているもの~投資哲学から解き明かす企業価値~」『RMFOCUS』Vol.88
- WBCSD(2017)“Sustainability and enterprise risk management:The first step to wards integration”
注)
- 以前から存在する最高戦略責任者(Chief Strategy Officer)と区別するため、最高サステナビリティ責任者を「CSuO」とするケースも国内外ともに散見される
- 経営トップが決定した戦略やKPIを、各部門や現場などの下層に適合するよう細分化・浸透させること
ここまでお読みいただきありがとうございます。
以下のボタンをクリックしていただくとPDFでも全文をお読みいただけます。
¥0
-
ESGリスクトピックス(2026年1月)
自然資本
○ ISSB、自然関連開示基準策定を決定、2026年10月に公開草案を公表
国際サステナビリティ基準審議会(ISSB)は2025年11月6日、自然関連リスク・機会を考慮した生物多様性・生態系・生態系サービス(BEES)調査の結果を踏まえ、投資家の共通情報ニーズを満たすための自然関連開示基準を策定する作業を開始することを決定した。自然関連財務情報開示タスクフォース(TNFD)フレームワークという民間主導の枠組みが基準に組み込まれる動きに大きく転換しつつあるといえる。
注目すべきは、ISSBがTNFDの枠組みを参照しつつ基準開発を進めると明言した点である。BEES調査では、自然関連リスク・機会に関する投資家向け情報開示に対応するため、IFRS S1を基盤としつつ、TNFDフレームワークを活用すべきと提言した。ISSBはTNFDの推奨事項や指標セット、LEAPアプローチを含む追加ガイダンスを参考にしつつ、投資家ニーズに応える開示を設計するとしており、実質的に、TNFDの成果をISSBという公的基準に取り込むことを意味している。
ISSBは、2026年10月に開催される生物多様性条約第17回締約国会議(CBD COP17)までに追加開示要件の公開草案(Exposure Draft)を公表し、2027年頃に完成させる計画とのことである。企業は、今後ISSBの動向を注視することになる。ISSBが公開草案を出せば、サステナビリティ基準委員会(SSBJ)でも検討を開始することが想定される。将来的にISSBに基づいて自然関連開示が義務化される可能性を念頭に、今のうちからTNFD提言を活用して取り組みを進めることが推奨される。
【参考情報】
2025年11月7日付 ISSB HP
https://www.ifrs.org/news-and-events/news/2025/11/issb-welcomes-tnfd-support-nature-related-disclosure/
自然資本
○ TNFD、「自然関連データ・パブリック・ファシリティ(NDPF)」の具体的な構想提示
-*-*-*-*-
自然関連財務情報開示タスクフォース(TNFD)は2025年11月6日、市場関係者向けの自然関連データ・アクセス強化に向けて「自然関連データ・パブリック・ファシリティ(NDPF)」の運営青写真と今後の活動に向けた8つの提言をまとめた報告書を発表した。NDPFはオープンアクセス型の統合的な自然関連データベースで、市場規制当局等によって設定されている科学的データ基準、オープンデータ基準、企業報告データ基準に整合させ、自然関連データにおけるデータの信頼性を担保するものである。
データを集約するのではなく、「接続」型プラットフォームを想定しており、複数のデータ提供者のデータセットをNDPF上で参照・利用できるようにすることが中核案となっている。この中核案は、①ユーザーが活用する自然関連データアクセス性の向上と品質の確保、および②データ提供者(政府機関や科学機関、企業など)への持続的な資金供給の仕組みの構築を目的としている。利用対象は、TNFDのLEAPアプローチやThe Science Based Targets Network (SBTN)の目標設定、移行計画、開示・報告などの企業・金融機関のユースケースを想定している。
今回提示された8つの提言は、下表のとおりである。
<NDPFの今後の活動に向けた8つの提言>
1.自然データ原則の採用
データ品質向上のための原則群を策定する。
2.共通メタデータ基準
NDPFに接続されるデータ群の共通メタデータを提供する。
- 永続的な「自然データ識別子(ND.ID)」の導入。
- 地理空間データの中核としてISO 19115を採用。
- 生物多様性(Darwin Core)、生態学(EML)、ゲノム(MIxS)
などのドメイン固有の基準を統合
3.データライセンスと利用契
約の調和
現状では、ユーザーが各種データ活用のために個別契約が必要
となり、手間と時間を要している。
このユーザーが直面するアクセス性、コスト、契約の複雑さに
対処するため、データ提供および利用契約の調和を推進する。
4.自然関連データ・パブリ
ック・ファシリティ
(NDPF)の設立
自然関連の有用な中核的なデータへのオープンアクセスを提
供する。
5.企業のデータ提供インセン
ティブ
企業が独自に集めたデータ(環境影響評価(EIS)など)を公共
財に還流させる仕組み
- 企業が安心してデータを共有できる、信頼性の高いアーキ
テクチャ(例:自主的な「自然データ交換憲章」)を提供す
る。 - 地球規模生物多様性情報機構(GBIF)などの国際機関が、
企業と連携し、企業のデータ提供を促す取り組みを拡大す
る。 - データ提供企業が他のデータへのアクセス権を得られる
「交換」の商業的価値提案を探求する。
6.国際自然データトラスト
(Nature Data Trust)の創設
NDPFを運営し、資金配分や基準の実行を担う国際機関を創設
する。
7.自然測定プロトコルの開発
自然への依存・インパクトの共通指標と測定方法を整備する。
8.グローバルデジタルプロト
コルの開発
バリューチェーン全体でのデータ共有を円滑にする規格を開
発する。
データ利用の料金モデルは、大規模企業・金融機関からの利用料で収益を得て、50人未満・年商200万USD未満のSME(中小企業)には無料で提供することを想定している。2040年までに1,200以上の有料ユーザーを想定している。
NDPFが2026年に開始した場合、3年目(2028年)に損益分岐点に達し、5年目(2030年)までにはデータ提供パートナーに総額年間3,000万米ドルのライセンス料を支払い、さらに国際自然データトラストが再投資するための年間200万米ドルの余剰資金を生み出すと予測している。
実際に一連のシステムを構築し、維持・発展していくための資金調達が可能かどうかなど、課題があることには留意する必要がある。しかし「世界的な公共財」として自然の状態や生態系サービスに関するデータの利便性を高め、データ収集者へ資金を循環させる新たな枠組みが実装されれば企業のリスク管理や投資判断の質向上、世界的なデータギャップの縮小に寄与し、ネイチャーポジティブ社会の実現の一歩となるであろう。
【参考情報】
2025年11月6日付 TNFD HP
https://tnfd.global/tnfd-release-recommendations-for-upgrading-nature-data-for-market-participants/
カスタマーハラスメント
○ 厚生労働省 カスタマーハラスメント対策の指針案示す
-*-*-*-*-
厚生労働省は2025年12月10日、「事業主が職場における顧客等の言動に起因する問題に関して雇用管理上講ずべき措置等についての指針(案)」を示した。2025年6月に成立し、2026年10月1日に施行予定の改正労働施策総合推進法では、事業主に対して職場におけるカスタマーハラスメント※ (カスハラ)への対策を義務付けており、本指針案は事業主が適切かつ有効な対策を実施できるよう必要な事項を定めたものである。本指針案は、意見募集を経て2026年2月に公表される見込み。事業主は同法の施行までに、指針の内容に照らして自社のカスハラ対策状況を確認し、しかるべき体制の整備と労働者への周知・啓発を行うことが求められる。
本指針案で示された事業主が講ずべき措置は以下のとおり。具体的な取り組み例や講ずることが望ましい措置等についても本指針案では示されているため、あわせて参照されたい。
<カスハラに対して企業が講ずべき措置の内容>
措置の項目
措置の内容
(1)事業主の方針等の明確化
およびその周知・啓発
- カスハラには「毅然」とした態度で対応することや労働者を
保護する旨の方針を明確化し、社内報やトップメッセージを
通じて、労働者に周知・啓発する。 - カスハラの内容およびあらかじめ定めたカスハラへの対処の
内容を労働者に周知する。
(2)相談に応じ、適切に対応
するために必要な体制の
整備
- 相談窓口を設置し、労働者に周知する。
- 相談窓口担当者が、カスハラに関する相談を受けた場合にそ
の内容や状況に応じて適切に対応できるようにする。
(3)カスハラに係る事後の迅
速かつ適切な対応
- 事案に係る事実関係を迅速かつ正確に確認する。
- カスハラの事実が確認された場合、速やかに被害者に対する
配慮のための措置を行う。 - カスハラの発生原因や背景となった問題の改善を図る等の再
発防止策を講じる。
(4)カスハラへの対応の実効
性を確保するために必要
なその抑止のための措置
- 労働者に対し過度な要求を繰り返すなど特に悪質と考えられ
る者への対処の方針をあらかじめ定め、労働者に周知すると
ともに、当該方針において定めた対処を行うことができる体
制を整備する。
(5)上記の措置と併せて講ず
べき措置
- 相談への対応またはカスハラに係る事後の対応にあたって、
相談者等のプライバシーを保護するために必要な措置を講ず
るとともに、その旨を労働者に対して周知する。 - 労働者がカスハラに関して相談したこと等を理由として、解
雇その他不利益な取り扱いをされない旨を定め、労働者に周
知・啓発する。
(厚生労働省「事業主が職場における顧客等の言動に起因する問題に関して雇用管理上講ずべき措置等についての指針(案)」https://www.mhlw.go.jp/content/11901000/001608226.pdf を基に当社にて作成)
※職場におけるカスタマーハラスメント
本指針案において、職場におけるカスタマーハラスメントとは、職場において行われる①顧客等の言動であって、②その雇用する労働者が従事する業務の性質その他の事情に照らして社会通念上許容される範囲を超えたものにより、③労働者の就業環境が害されるものであり、①から③までの要素をすべて満たすものと定義されている。
【参考情報】
2025年12月10日付 厚生労働省HP
https://www.mhlw.go.jp/content/11901000/001608226.pdf
サイバーセキュリティ
○ 新政府サイバーセキュリティ戦略、能動的防御と官民連携強化 AI・量子対応、人材育成などが柱
-*-*-*-*-
政府は2025年12月23日、サイバーセキュリティ基本法に基づく新たなサイバーセキュリティ戦略を閣議決定した。AIや量子技術の進展によりサイバー空間の重要性が増す一方で、サイバー攻撃の脅威も拡大している。能動的サイバー防御を可能にする「サイバー対処能力強化法」など関連法も今年5月に成立し、7月には内閣総理大臣を本部長とする新体制の戦略本部が発足した。本戦略案は意見公募を経て、12月8日のサイバーセキュリティ推進専門家会議の第三回会合で議論した後に確定した。政府は、本戦略に基づきサイバー空間の安全確保と社会経済の発展を目指す。
デジタル化が進展する社会において、サイバー空間は経済・安全保障の基盤となっている。一方、国家を背景とするサイバー攻撃は増加傾向にあり、重要インフラのみならず企業や個人にも甚大なリスクが及ぶ。政府は国家サイバー統括室を中心とした推進体制のもと、能動的サイバー防御※1の導入を本戦略に明記した。また、通信情報の収集・分析・活用を強化し、インシデント対応の高度化を図る。本戦略の基本理念は「自由、公正かつ安全なサイバー空間」の確保、情報の自由な流通、法の支配、開放性、自律性、そして多様な主体の連携という五つの原則であり、政府が積極的な役割を担う。
本戦略における施策は大きく三つの柱で構成されている。第一に、サイバー脅威への防御・抑止として、国家サイバー統括室を中心に官民・国際連携を拡充することである。新たな協議会の設立や脅威ハンティング、演習の体系化などで実効性を高める。第二に、社会全体のセキュリティ・レジリエンス向上。政府機関や重要インフラ、地方公共団体の対策水準を統一基準やISMAP※2で底上げし、サプライチェーン全体の強化(セキュリティ・バイ・デザイン※3、SBOM※4、JC-STAR※5など)を進めることである。中小企業支援や普及啓発、GIGAスクール構想※6の実現等による教育、サイバー犯罪対策も盛り込んだ。第三に、人材・技術エコシステムの形成である。サイバー人材フレームワークの策定・運用や教育・訓練の充実、国内技術・サービスの研究開発・育成、スタートアップ支援などを推進する。AIガバナンスや量子耐性暗号(PQC)への移行など、先端技術への対応についても明記した。
本戦略の推進体制は、全大臣が参加する戦略本部と各府省庁、司令塔の役割を果たす国家サイバー統括室によって構成される。官民・国際連携を積極的に進めることに注力し、年次計画や進捗検証、制度・法令の不断の見直しも実施する。政府は、重要インフラや行政サービスの安定運用、国民生活の安全確保、国家安全保障の強化、サイバー攻撃被害の未然防止、デジタル社会推進の基盤強化を図る。これらの取り組みの結果、民間に対して、被害リスクの低減、事業継続性の向上、サプライチェーン全体の信頼性確保、競争力強化、人材・技術開発によるイノベーション促進、最新脅威情報の迅速な入手と対応などの恩恵が期待される。
政府は本戦略の実行を通じ、世界最高水準のサイバーセキュリティ体制の構築と、経済社会の持続的発展、国民の安全・安心の実現を目指すとしている。
※1)外部からのサイバー攻撃について、被害発生前の段階から、その兆候に係る情報等の収集を通じて探知しその主体を特定するとともに、その排除のための措置を講ずることにより、国家・国民の安全を損なうおそれのあるサイバー攻撃の発生およびこれによる被害の発生・拡大の防止を図ること。
※2)Information system Security Management and Assessment Programの略称。政府情報システムのためのセキュリティ評価制度(日本政府によるクラウドサービスのセキュリティ認証制度)。
※3)(Security by Design)システムやソフトウェア製品およびその機能が、後付けの対策ではなく、その企画・設計段階から安全(Secure)を考慮して開発する手法。
※4)Software Bill of Materialsの略称。ソフトウェアコンポーネントやそれらの依存関係の情報も含めた機械処理可能な一覧リストのこと。SBOM には、ソフトウェアに含まれるコンポーネントの名称やバージョン情報、コンポーネントの開発者等の情報が含まれる。また、SBOM を組織を越えて相互共有することで、ソフトウェアサプライチェーンの透明性を高めることが期待されており、特に、ソフトウェアの脆弱性管理の課題に対する一つの解決策として期待されている。
※5)Japan Cyber Security Technical Assistance and Researchの略称。2024年8月に経済産業省が公表した「IoT製品に対するセキュリティ適合性評価制度構築方針」に基づき構築された制度のこと。インターネットとの通信が行える幅広いIoT製品を対象として、共通的な物差しで製品に具備されているセキュリティ機能を評価・可視化する。
※6)「GIGA」は「Global and Innovation Gateway for All」の略。1人1台端末や高速大容量の通信ネットワーク等の学校ICT環境を整備・活用することによって、教育の質を向上させ、すべての子どもたちの可能性を引き出す「個別最適な学び」と「協働的な学び」を実現すること目的とした文部科学省の政策。
【参考情報】
国家サイバー統括室「サイバーセキュリティ戦略が閣議決定されました」
https://www.cyber.go.jp/policy/jyuyo-bunsho/index.html
サステナビリティ開示
○ ESRS簡素化案を欧州委に提出、 企業の報告負担軽減で必須開示項目を61%削減
-*-*-*-*-
欧州の財務報告助言機関EFRAGは2025年12月3日、欧州サステナビリティ報告基準(ESRS)の簡素化ドラフト(改訂版)の技術的助言を欧州委員会に提出した。公表済のESRS原案から、必須開示項目を約61%削減する。企業の開示負担の軽減を図る同委2025年オムニバス・イニシアチブの一環。2024年の初適用企業の教訓や700件超の意見を踏まえ、柔軟性や救済措置、段階的導入等の要素を反映した。
象徴的な変更は開示項目の削減だ。任意開示の廃止や重複項目の統合により「コアとなる基礎情報(Core Disclosures)」が明確化され、まず報告すべき重要情報に集中できる設計となった。EFRAGは、「説明責任を維持しつつ負荷を下げる、明確でバランスの取れた枠組みだ」と強調している。主な削減の内容は以下のとおり。
- 気候変動(ESRS E1)では、温室効果ガス排出量や気候目標など主要開示を維持しつつ詳細要件を緩和
- サプライチェーン(ESRS S2等)は一次データ収集の原則を見直し、信頼できる一次データが困難な場合に推計値(見積もりデータ)の活用を正式に容認
- スコープ3や人権関連などバリューチェーン全域の定量化負担を軽減
- 段階的導入を設け、難度の高い情報領域には経過措置や免除を用意
- 中小企業向け簡易基準(VSME)との整合も強化し、グループ内子会社やサプライヤーとの情報連携の円滑化に配慮
<主要な変更点・簡素化の例>
項目
原案の要件
改訂版の主な変更点
企業への実務的影響
開示項目数
必須・任意含め多く網羅的
必須項目を6割削減
任意項目は廃止
報告負担・コスト削減
コア情報の明確化
広範囲・詳細な情報
コア開示に絞り込み
重要情報に集中しやすい
気候変動
詳細な計画書・データ提出
要点報告を許容
詳細要件緩和
業務負担軽減
サプライチェーン
一次データ収集推奨
推計値利用を容認
グローバル企業の負担減
段階的導入
即時全面適用
フェーズイン・経過措置
難しい項目は猶予期間あり
中小企業対応
VSME基準との整合性弱い
VSME基準との整合性強化
グループ内連携が円滑に
(EFRAG公開資料に基づき当社が作成)
ESRS簡素化案は、競争力とサステナビリティの両立を目指して規制を見直すEUの政策的流れの具体策に位置づけられる。企業サステナビリティ報告指令(CSRD)に基づく新たな報告義務に対する負担増の懸念に対応する。サプライチェーン全体のデータ収集の難しさや各国の監督・ガイダンスの遅れが不安材料となる中、報告対象の重点化により中小やサプライヤーの間接負担を軽減。報告適用の延期でも合意し、準備期間を延長した。
今回の簡素化では、原案のチェックリスト的開示から転換し、潜在トピックの網羅ではなく最も明らかな課題に焦点化している。そのため、国際サステナビリティ基準審議会(ISSB)の気候基準などとの整合を確保しているが、ISSBと類似の要求事項がESRSには含まれない場合もある。将来、双方の基準の適用を目指す企業は注意が必要だ。
ESRS簡素化案は今後、欧州監督当局(ESA)や欧州中央銀行、加盟国政府などとの協議やパブリック・コンサルテーションなどを経て、2026年末までの発効・適用開始が見込まれている。企業実務では同年度報告から本格適用の見通しだ。
【参考情報】
2025年12月3日、EFRAGリリース
https://www.efrag.org/en/news-and-calendar/news/efrag-provides-its-technical-advice-on-draft-simplified-esrs-to-the-european-commission
自然資本
○ IUCN RHINOアプローチとSTAR指標のアップデート概要
-*-*-*-*-
国際自然保護連合(IUCN)は2025年10月に開催されたIUCN世界自然保護会議においてIUCN RHINO(Rapid High-Integrity Nature-positive Outcome)アプローチを発表した。本アプローチは、種と生態系の保全効果を最大化することでネイチャーポジティブを達成することを目的に、企業を含むあらゆる組織が、「どこで活動すべきか」、「どのような行動をすべきか」、「どのように進捗を測るべきか」を示している。
RHINOアプローチは、自然関連財務情報開示タスクフォース(TNFD)のLEAPアプローチ※1を基盤として、「Implement(実行)」と「Report(報告)」のステップを独自に追加することで、「リスク評価→行動計画→実行→インパクト測定→公表」までを行えるように設計されている。
さらに、組織が自然との接点を把握し、ネイチャーポジティブな取り組みを導くために以下の3つのインパクトトラックを提供する。
(1)Track A:直接インパクトトラック(該当業種例:採掘業、林業、農業、建設、インフラ、再生エネルギー発電など)
直接操業によるインパクトを対象にしたアプローチで、6つのステップ(A1: Locate, A2: Evaluate, A3: Assess, A4: Prepare, A5: Implement, A6: Report)から構成される。
(2)Track B:バリューチェーンインパクトトラック(該当業種例:コーヒー・パーム油・鉱物などの原料調達企業、食品・飲料メーカー、繊維、商社、エネルギー利用企業など)
バリューチェーンを通じたインパクトを対象にしたアプローチで、企業の調達先のトレーサビリティの状況に応じて3つの方法を提示している。
① サイトレベルで特定できる場合:サイトごとにTrack AのA1~A6のステップを適用する。
② 国や自治体レベルでしか特定できない場合:生物多様性へのインパクトが大きい地域とコモディティの組み合わせを特定し、自社の調達割合を考慮して優先地域を選定した上で、Track AのA2~A6を適用する。
③ 空間情報が限定的の場合:主な生産国や生産企業を特定し、インパクトの高い地域を優先して絶滅リスク低減の目標を設定し、Track AのA3~A6を適用する。
(3)Track C:投資家インパクトトラック(該当業種例:銀行、保険、投資ファンド、年金基金など)
金融ポートフォリオ通じたインパクトを対象に、2つのアプローチを提示している。
① 投資シェアアプローチ:投資先企業に対して情報開示や報告の要件を設定し、投資先が自社のバリューチェーン内で必要な行動を実施していることを確認。
② 投資先企業の進捗評価:投資先企業をIUCN RHINOトラックの進捗状況に基づいて評価・スコア化し、各社の進捗やポートフォリオ全体のパフォーマンスをモニタリングする。
本アプローチは、STAR(Species Threat Abatement and Restoration)指標※2を活用しており、各ステップごとに応じてSTAR指標を調整して使用している。具体的には、IUCNが公表している推計値(Estimated STAR)を用いて対象地域の状況を把握し、次に現地調査や専門家評価を反映して調整値(Calibrated STAR)を算出する。その後、将来の目標値(Target STAR)を設定し、実際の活動によって得られた成果を実績値(Realised STAR)として記録する。
このSTAR指標は精度向上と利便性のために11月にアップデートされ、以下のような改善が加えられた。これらは、STAR指標の可視化が可能なIBAT(Integrated Biodiversity Assessment Tool)が提供する「IBAT Species Report※3」で確認できる。主なアップデート内容は以下のとおり。
- データの解像度が25倍向上し、1kmメッシュで分析可能になった。
- 対象種が拡大し、哺乳類・鳥類・両生類に加えて爬虫類も含まれるようになった。
- 最新のRed Listデータに対応し、より新しい情報で分析できるようになった。
- 対象種ごとのSTARスコアへの貢献度や脅威要因が可視化され、どの対象種を優先して保全すべきか、またどのような脅威を減らすべきかを特定し易くなった。
これらの改訂によって企業は、どこが重要か(空間精度)、なにが重要か(種・脅威の特定)をより正確に判断できるようになった。また、2026年公表予定のレポートでは、現地調査を反映した調整が可能となり(Calibrated STAR)、企業ごとに最適化された保全活動の計画・評価ができるようになる。
自然関連のリスクと機会を把握するには、拠点単体でなくバリューチェーン全体の視点が欠かせない。RHINOアプローチとSTAR指標は、対象拠点周辺の自然の状態の定量的な理解、行動すべき場所や活動の特定、その成果測定までをワンストップで支援する。ただし、現地の状況を踏まえた効果的な取り組みを推進していく上では、机上のデータ分析だけでは不十分であり、現地パートナーの知識や一次情報を反映したCalibrated STARやRealised STARを算出する必要がある。そのため、まずは自社事業における優先地域を特定し、現地ステークホルダーと協働してモニタリング体制を整えることから始めることが重要である。
※1)LEAPアプローチとは、TNFDが提示している、企業および金融機関における内部の自然関連課題の特定と評価をサポートすることを目的とした自主的なガイダンスである。Locate、Evaluate、Assess、Prepareの4つのフェーズから構成される。
※2)STAR指標とは、IUCNレッドリストのデータをもとに、保全・復元活動による種の絶滅リスク低減効果を定量化した指標である。
※3)https://www.ibat-alliance.org/services
【参考情報】
2025年12月3日付 IUCN RHINO HP
https://www.iucnrhino.org/
2025年12月3日付 IBAT HP
https://www.ibat-alliance.org/news/species-report
2025年10月10日付 IUCNリリース
https://iucn.org/press-release/202510/iucn-launches-new-rhino-approach-rapid-high-integrity-nature-positive-outcomes
サステナビリティ開示
○ WICI統合報告書表彰でイトーキが最高位、人的資本戦略と経営戦略の融合を高評価
-*-*-*-*-
※WICIとは…World Intangible Capital Initiativeの略称。
一般社団法人WICIジャパンは2025年12月3日、優れた統合報告書を表彰する「WICIジャパン 統合リポート・アウォード」の審査結果を公表した。最も評価の高い「Gold Award(優秀企業賞)」に、イトーキと荏原製作所、TDKの3社を選出した。このうち、イトーキは「一頭地を抜いた存在」として最高位の「The Best Gold Award」を初めて受賞した。社長自らが従業員エンゲージメントについて語るなど人的資本戦略と経営戦略の融合や、財務を担う管理本部長メッセージでの資本コストを意識した財務戦略の解説などが高く評価された。同社は前回「Special Award(審査員特別賞)」を受賞した。MS&ADインシュアランスグループホールディングス(HD)は「Special Award(審査員特別賞)」のうち「Role Model賞」を受賞、金融業でトップクラスとの評価を受けた。
各賞受賞の11社は以下のとおり。
<「WICIジャパン 統合リポート・アウォード2025」受賞企業>
Gold Award(優秀企業賞)
イトーキ[The Best Gold Award]、荏原製作所、TDK
Silver Award(優良企業賞)
味の素、伊藤忠商事、富士フイルムHD
Bronze Award(準優良企業賞)
デンソー、ニチレイ
Special Award(審査員特別賞)
MS&ADインシュアランスグループHD、住友金属鉱山、東京海上HD
12月11日の表彰式には、審査委員長を含む審査委員5名が出席した。審査委員長は受賞企業について、企業価値向上に向けた戦略に関する説明の具体性が増していると評価。その上で「インフレ進行中での生き残り戦略はデフレ時代と全く異なる」として、他社との差別化やインフレに勝つ戦略として知的財産を取り上げる重要性を強調した。別の審査委員は、情報の網羅性や各社の個性など統合報告書に求められる要素のほか、読者に読んでもらうための工夫を強調。自社が思い描く未来の価値創造を描いた「特集版」と統合報告書「本編」の2部構成を採用したイトーキや、本編と別にダイジェスト版を作成した伊藤忠商事などを例に挙げ、評価した。
一方、多くの審査委員が今後の改善点として、コネクティビティ(情報の相互連関)を挙げた。ある審査委員は、従来から重視されてきた財務・非財務の情報を結びつけた価値創造の説明に加えて、「サステナビリティ課題間のコネクティビティ」の重要性を指摘。例えば、再生可能エネルギー事業によって生じる人権への負の影響など、ESGテーマ間のつながりや戦略性に関する記述の強化を求めた。また、同氏はサステナビリティ基準委員会(SSBJ)や国際サステナビリティ基準審議会(ISSB)、企業持続可能性報告指令(CSRD)などの国内外のサステナビリティ開示基準を念頭に、複雑化しているマテリアリティをどう表現するかも来年度の注目点として挙げた。
WICIジャパン事務局によると、審査対象は統合報告書を発行する国内上場企業で、10月第1週ごろまでに報告書を公表した635社。読みやすさよりも内容の充実を重視しており、今回はページ削減がマイナス評価になったという。
同表彰は前身の「統合報告優良企業賞」を含め今回が13回目。報告書発行企業のエントリーを必要としない「勝手審査」方式に加えて、投資家以外の学識者やサステナビリティの専門家など幅広いステークホルダーが審査委員を務めていることなどが特徴だ。審査は旧国際統合報告評議会(IIRC=現在はISSBに統合)の「国際統合報告フレームワーク」が定める必須記載事項等を参照するほか、2次審査では独自の審査シートを使用。「Ⅰ 記載内容(コンテンツ)評価」「Ⅱ 統合的開示の評価」「Ⅲ 開示の説得力」のテーマごとに詳細な評価内容を設定している。同シートはホームページで公開されている。
【参考情報】
2025年12月3日付 WICIジャパンHP
https://wici-global.com/index_ja/2025/12/03/4847/
¥0
-

有報提出期限延長せず、投資家ニーズ反映しサステナ開示の迅速性優先、金融庁WG
¥0
-

世界初、生物多様性に取り組む組織向けの国際規格ISO17298が発行
¥0
-
企業と自然の関連性についての基礎的理解 【リサーチレター(2025年12月)】
1.ビジネスパーソンが、自然資本を理解しておくべき理由
近年、これまで顧みられてこなかった、自然資本(自然環境の価値、詳細は後述)に注目が集まっている。実際、世界の総GDPの約半分は、自然に依存した産業から生み出されているという。
しかし、人間による過度な「依存」により、自然資本は継続的に減少している。【図表1】は1992年から2014年までの、世界の1人当たりの富の推移を示したグラフだ。人間の活動によって生み出される人工資本や人的資本が増え続ける一方、自然資本は減り続けているのがわかる。
【図表1】世界の富は増え続ける一方、自然資本は減り続けている

(出典:WWFジャパン「日本語版 生物多様性の経済学:ダスグプタ・レビュー -要約版」)
こうした背景から、自然資本は「限りあるもの」として認識されるようになってきている。そして現在の状況を好転させ、持続可能な社会や経済活動を構築するために「ネイチャーポジティブ」(後述)への移行が求められている。
この危機感は、ビジネスの世界にも確実に伝わっている。世界経済フォーラムが発表した「グローバルリスクの長期的深刻度ランキング」【図表2】では、今後10年間の深刻なリスクについて上位4つを環境に関するものが占め、フェイクニュースや AI、社会の分断よりも深刻と捉えられている。さらに、2025年単年のリスクランキングでは異常気象が2位、短期的リスクランキング(今後2年間)では異常気象と汚染がそれぞれ2位、6位となった。このように、あらゆる時間軸において、気候や自然が企業を取り巻く重大なリスクと認識されている。
【図表2】「グローバルリスクの長期的な深刻度ランキング」(世界経済フォーラム)
順位
リスク
1
異常気象
2
生物多様性の喪失と生態系の崩壊
3
地球システムの危機的変化
4
天然資源不足
5
誤報と偽情報
6
AI技術がもたらす有害事象
7
不平等
8
社会の二極化
9
サイバー諜報活動とサイバー戦争
10
汚染
(「2025年最大のリスクは紛争、今後10年では異常気象 世界経済フォーラムのグローバルリスク報告書」より筆者作成)
前述の通り、人間の経済活動は自然資本を大きく棄損している。その影響は、企業やビジネスのあらゆる場面に及ぶ。そのため、利益の追求だけではなく、自然資本を損ねない経営をする必要性が増している。また、自社の操業だけでなく、バリューチェーン全体の問題にも対応しなければならない。それと同時に、ビジネスの機会も生まれている。他にも、「自社と自然資本の関係性についての情報を開示し、資金を呼び込む」という流れもある。
2.自然が企業に与える影響とその動向
(1)自然に関連するリスクと機会
-*-*-*-*-
TNFD(後述)によると、自然に関連するリスクは3種類に分かれる。物理的リスクは自然環境の変化による被害を指し、急性(山火事など突発的)と慢性(気候変動など徐々に進行)の2つがある。
また、移行リスクは自然資本の損失により経済や社会が変化し生じるもので、政策、市場、技術、評判、賠償責任の 5 つがある。最後のシステミックリスクは生態系や金融システム全体の崩壊リスクで、生態系の安定性リスクと金融安定性リスクに分かれる。安定性リスクと金融安定リスクが顕在化すると、企業や金融機関にも大きな影響がある。また、こうした自然に関連するリスクへの対応について、SBTN(Science Baced Targets Network)※1は「回避」「軽減」「復元・再生」「変革」という優先順位を定めている。
対して、自然関連の機会については「企業のパフォーマンス」と「持続可能性パフォーマンス」に分類される。前者には市場の拡大や資金調達の改善、資源を使用する効率の向上、新商品開発、評判向上が含まれる。一方、後者には資源の持続利用や生態系保護がある。
また、先述のように企業によるネイチャーポジティブに向けた取組みは、資金調達にも結び付いている。その代表例がESG投資だ。これは環境(E)・社会(S)・企業統治(G)を考慮した投資のことで、2006年の国連PRI(国連責任投資原則)による提唱以降、世界的に普及した。日本では2015 年にGPIF(年金積立金管理運用独立行政法人)が署名したのを契機に拡大し、企業の気候変動対策や自然資本への取組みが資金調達に影響を与える一因になっている。
自然保護活動が奨励される一方で、自然を棄損し続ける企業や事業に対する資金の引き上げ(投資の撤退等)も起きている。近年は「社会へ、どれだけ具体的な良い影響を与えられたか」を重視するインパクト投資も広がっている。
※1)企業や都市などが科学的な根拠に基づき、自然を守るための目標(SBTs for Nature〈Science-based Targets for Nature〉:自然のための科学的根拠に基づく目標)を設定できるように支援する目的でつくられた国際的なネットワーク
(2)情報開示の動きやプラットフォーム
TNFD(自然関連財務情報開示タスクフォース)は2021年に設立された国際イニシアティブである。企業による自然や生物多様性への影響を評価・開示する枠組みを提供し、ネイチャーポジティブを促進する。2023年9月に開示枠組みv1.0を公表し、これまで開示を実施またはその意向を表明した企業は620社を超えている。MS&ADグループはタスクフォースにメンバーを輩出するとともに、TCFD と統合したレポートを発表している。
このほかにも、SBTNは企業に対する科学的根拠に基づく自然保護目標の設定を支援し、TNFDと連携している。また、GRI(Global Reporting Initiative)やCDP、ISSB(国際サステナビリティ基準審議会)といった既存のサステナビリティや気候変動に関する開示を主導してきた団体も、自然に関連する開示基準の策定に向けて進んでいる。
(3)分析・評価・戦略実行
企業はまず、自社が自然へ頼っている要素や受けている恩恵である「依存」と、自然に与えている変化である「影響(インパクト)」を分析することから始める。前者の例としては、原料を生産するための土壌や気候、工場を操業するための水などが考えられる。一方、後者では農薬や化学薬品の利用、事業所や工場の建設による環境の変化、水の利用で生じる河川や地下水の水位変化、などの例がある。これらを踏まえると、「依存を減らす」「負の影響を緩和させる」「自然資本を保全する」といった対策を検討できる。
戦略を進める前には、自社の拠点がある地域ごとの状況を踏まえ、優先的に対策すべき箇所やサプライヤーを評価することも重要である。バリューチェーン全体の自然関連リスク把握は困難なことが多く、より重要な拠点を優先的に対処することが求められる。気候変動対策における温室効果ガスの排出削減とは異なり、ある地点での自然資本の棄損は、ほかの地域の自然資本回復では賄うことができない(「ロケーション」の概念)。
企業によるネイチャーポジティブ戦略では、再生素材や持続可能農法の導入、省資源化、保全活動の事例が多い。調達元と協働するケースも増えており、従来のイメージ戦略の範疇を超え、「資源が枯渇する、もしくは調達できなくなる」という物理的リスクを回避するための戦略実行になりつつある。どうしても排除しきれない自然への負荷を相殺する方法として、クレジット等の活用も検討されている。
「自然は大切にしなければいけない」という感覚自体は、比較的容易に共感を得られるだろう。ただ、それとは裏腹に「ビジネスとして取り組む意義・必要性」や「本業との関連性」などといった点が、企業内の理解を得るにあたり難しいポイントとみられる。
3.「自然資本」と「生物多様性」の基礎知識
(1)自然資本とは?
-*-*-*-*-
自然資本とは、水(淡水・海水)、森林、土壌、大気、天然資源といった、自然によって形作られる資本のこと。しかし、前述の通り、人間の過度な利用により自然資本は減少し、生物多様性も大幅に低下している。この状況を受け、著名な経済学者のパーサ・ダスグプタ氏は「自然資本の有限性から逃れられる前提で、この資本を使い続ける(=人間は、自然の外部に存在すると認識する)ことをやめるべきだ」と主張した。そして、人間は自然(生物圏)の中に組み込まれているという理解のもと、「生物圏の保全と回復を最優先課題とすべき」とした。
自然資本というストック(=特定の時点での財の量)から、私たちは便益をサービスフロー(=一定期間での動きのこと)という形で享受している。このフローは「非生物的サービス」と「生態系サービス」に大別できる。前者は石油、天然ガス、鉱物や気象など生物や生態系以外の資源から供給される。一方で生態系サービスは生物や生態系に由来しており、さらに「基盤」「供給」「調整」「文化的」の4種類に分類される。
基盤サービスは酸素や栄養循環を生み出す、あらゆる生物が生存するための元となっている。供給サービスは食料や素材、医薬品の原料など、私たちの衣食住を支えている。調整サービスは森林が持つ気候の安定や災害防止の効果、昆虫による花粉媒介などが該当する。文化的サービスは世界各地の文化や風土、価値観を育んでおり、精神的豊かさや観光、教育効果をもたらす。これらの生態系サービスは、「生物多様性」によって成り立っており、自然資本の健全な維持に不可欠である。
(2)生物多様性とは?
地球には、科学的に認められた種だけでも約 180 万種の生物が存在するとされている。こういった多種多様な生物の存在(=生物多様性)によって育まれる環境が生態系サービスの元となり、人の生命や、暮らしを支えている。
生物多様性は「遺伝子」「種」「生態系」の3つの多様性で成り立っているされる。遺伝子の多様性は、同じ種の中に様々な遺伝子を持った個体がいるということで、環境適応や免疫力向上につながっている。種の多様性は、広くイメージされる生物多様性に最も近く、多種多様な種が存在することを指す。これは、食物連鎖や送粉関係など生態系や自然環境の維持に重要である。生態系の多様性は、多様な環境が存在することで、これにより数多くの生物が生存できる。
地球では過去5回の大量絶滅があったが、現在は人間活動により「第6の大量絶滅」が進行しているとされているほど危機的な状況である。日本では生物多様性減少の原因として、①人間活動による生息地破壊・乱獲、②自然管理の減少、③外来種や化学物質の影響、④温暖化などによる地球の環境変化の4つの危機が指摘されており、幅広い対策が求められている。
(3)ネイチャーポジティブ
2020年に「A Nature-Positive World:The Global Goal for Nature」という論文で提唱された、自然の損失を止め、回復させるための国際的な目標。その定義は「(2020年を基準に)2030年までに自然の損失を止め、反転させる。そして、2050年までに完全回復を達成する」というものである。
【図表3】のタテ軸は自然の状態、ヨコ軸は時間を示している。この図の通り、2020年以降に自然を損失する活動を停止し、2030年までには回復基調にのせる(NET POSITIVE)。そこから回復を続け、 2050年には回復を完了させる(FULL RECOVERY)。2020年時点で相当な自然の棄損があったと考えるため、2050年時点のグラフの数値ははるか上方になる。
論文の発表後、2021年5月に行われたG7首脳サミットのコミュニケ(公式声明・共同声明)付属文書で、この「ネイチャーポジティブ」は言及された。その後、関連する国際会議や政策にまつわる場、ビジネスの現場においても頻繁に用いられるようになった。そして、経済から社会、政治、技術までのあらゆる分野で現状の改善を促し、自然が豊かになっていくプラスの状態にするための目標として、この言葉が使われている。
【図表3】ネイチャーポジティブに向かう道筋

出典:Harvey Lockeほか(2021)「A Nature-Positive World: The Global Goal for Nature」
(4)昆明・モントリオール生物多様性枠組み
生物多様性条約(CBD)は1992年に採択された、生物多様性の保全と持続可能な利用、遺伝資源の利益の公正な分配を目的とする国際条約である。加盟する194か国の間で2年ごとに締約国会議(CBD COP)が開かれ、国際目標を設定し、生物多様性保全の進展を図っている。
現在の国際目標は、2022年12月に採択された「昆明・モントリオール生物多様性枠組み」である。この中では2030年までの行動目標を定めているほか、2050年に向け「自然と共生する世界」をビジョンとして掲げている。2050年目標は「生物多様性保全」「持続可能な利用」「遺伝資源の公正配分」「実施手段の確保」の4つのグローバルゴールに分かれ、2030年までのグローバルターゲットの23 項目が3つのセクション(「生物多様性への脅威を減らす」「人々のニーズを満たす」「実施と主流化のためのツールと解決策」)に分類される。
生態系の保全だけでなく、企業による事業活動や投資への配慮やジェンダー平等、先住民の参画なども重視されている。
(5)Nature based Solutions(NbS:自然に根ざした解決策)
自然のもつ多機能性を活かし、生物多様性や気候変動、防災、食料、人間の健康など複数の社会課題を同時に解決する取組みである。2009年にIUCN(国際自然保護連合)が提唱した。自然や生態系の保護・管理・再生を通じて、人間と生物多様性に利益をもたらすことが期待されている。NbS は、これまでの「生態系を基盤とした防災減災アプローチ(Eco-DRR)」「気候変動適応策(EbA)」「グリーンインフラ」など複数のアプローチを統合する大きな概念である。ただし、IUCN の定義では、自然エネルギー(風力や太陽光など)や自然に着想を得た製品は含まれない。
NbSの事例として、防災では湿地再生や雨庭による、洪水抑制と生物多様性向上の両立が挙げられる。雨庭は、京都府や東京都(含む当社グループ駿河台緑地)、熊本県などで導入が積極的に進められている。福祉分野では、シンガポールが国家的に進めた緑地と歩道整備による健康増進と環境保全の両立がよく知られている。地域振興に関しては、ニューヨークの空中公園や日本で行われている都市部での養蜂プロジェクトなどがある。
政策面では、国土交通省(以下、国交省)が「グリーンインフラ」としてNbSを推進している。同省はこれについて、「社会資本整備や土地利用等のハード・ソフト両面において、自然環境が有する多様な機能を活用し、持続可能で魅力ある国土・都市・地域づくりを進める取組」と定義した。国交省の資料では、グリーンインフラの対象地域を都市部、郊外部、農山漁村部としており、方策として先述した都市緑化や雨庭、水田貯留なども紹介しているため、ほぼ NbS と同義で用いられていると捉えられる。2015年に初めて政府文書でこの言葉が用いられ、戦略策定などが実施されてきた。2020 年にはグリーンインフラの社会実装を推進する「グリーンインフラ官民連携プラットフォーム」が創設されたほか、2023年には「グリーンインフラ推進戦略2023」が策定されている。
4.今後の対策の方向性について
(1)気候変動対策やサーキュラーエコノミーとの関連
-*-*-*-*-
自然資本・生物多様性と気候変動は相互に影響しあっている。土地利用の変化や温室効果ガス増加が生態系を悪化させる一方で、生態系の損失は気候変動を促進する。従来は別々に対策が取られてきたが、両者に効果的に統合された政策が求められている。その解決策としても、多面的な効果をもたらす NbS の考え方は重要となる。特に、再生可能エネルギーの導入や単一種の植林などは、生物多様性に悪影響を及ぼす場合もあり、両者の関係を慎重に見極めた取組みが必要とされている。
サーキュラーエコノミーは廃棄を前提とせず、資源を長く使い再利用する持続可能な経済モデルである。従来の「取る→つくる→捨てる」という一方通行(リニア)な流れをもつ経済とは異なる、持続可能性のある経済モデルとして世界中で注目されている。サーキュラーエコノミーを推進する、イギリスのエレン・マッカーサー財団は「ごみと汚染の排除」「製品と素材を(最高の価値で)循環させる」「自然の再生」の3原則を掲げている。例えば「自然の再生」では、環境や社会等へ配慮し
た持続可能な農業とそれに伴う生態系の改善という点で、自然保護や生物多様性の保全につながる。
(2)企業に関連する動向
2024年のCBD COP16に合わせ、TNFDは企業のネイチャーポジティブ戦略実行を支援する移行計画ガイダンスの草案を公表した。これは、企業がTNFDで分析、開示した内容をもとに、事業をネイチャーポジティブにしていく戦略を実行に移す計画(=移行計画)を策定、公表するためのガイドラインである。2025年内に最終版が出る予定で、今後企業による策定・公表が進む見込みだ。
一方で「自然の状態を定量化する指標が不足している」という課題に対し、ネイチャーポジティブ・イニシアティブ※2は「State of Nature Metrics」の開発を進めている。これは、これまで存在していた 600 以上の自然関連の指標を分析・整理した、自然を評価するための基礎となる指標ある。 2025年1月には、プロトタイプの一部が公開された。当社グループは東北大学などと連携し、熊本県でこの指標を検証するためのパイロットテストを実施した。こうした指標の開発により、企業による定量的で比較可能な開示が進むと期待されている。
※2)Nature Positive Initiative(NPI)。2023年設立。様々な自然保護団体や研究機関、企業等27団体が集まったイニシアティブ。「ネイチャーポジティブ」を推進し成果につなげるために、広く長期的な取組みを後押しする目的で設立された。中核機関にはIUCNやTNFD、WWF、PRIなどが名を連ねている
【参考文献】
- 2025年最大のリスクは紛争、今後10年では異常気象 世界経済フォーラムのグローバルリスク報告書. (2025年1月21日). 参照先: 朝日新聞SDGs Action!:
https://www.asahi.com/sdgs/article/15590151 - DasguptaP. (2021). 日本語版 生物多様性の経済学:ダスグプタ・レビュー要約版. WWFジャパン.
- Harvey Lockeほか. (2021). A Nature-Positive World: The Global Goal for Nature
- IUCN. (2021). 自然に根ざした解決策に関するIUCN世界標準. NbSの検証、デザイン、規模拡大に関するユーザー フレンドリーな枠組み. グラン スイス:IUCN.
- TNFD. (2023). 自然関連財務情報開示タスクフォースの提言. TNFD.
- WWF ジャパン. (2023年3月8日). はじめての 『生物多様性』~今おさえておきたいポイントをわかりやすく簡単に解説 . 参照先: WWF ジャパン:
https://www.wwf.or.jp/activities/project/5257.html - 【イベントレポート】今さら聞けないネイチャーポジティブVol.2 自然資本を活かす経営へ TNFD と企業の挑戦 . (2025年6月10日). 参照先: 東北大学COI-NEXTネイチャーポジティブ発展社会実現拠点(note):
https://note.com/naturepositive/n/n2c3fa319d81a - グリーンインフラの市場における経済価値に関する研究会. (2024). グリーンインフラの事業・投資のすゝめ 概要版. 国土交通省.
- 安居昭博. (2021). サーキュラーエコノミー実践 オランダに探るビジネスモデル. 学芸出版社.
- 株式会社野村総合研究所. (2024). カーボンニュートラルからネイチャーポジティブへ サステナビリティ経営の新機軸. 中央経済社.
- 宮下直ほか. (2017). 生物多様性概論 自然のしくみと社会のとりくみ. 朝倉書店.
- 古田尚也. (2021). 特集 NbS自然に根ざした解決策 生物多様性の新たな地平. BIOCITY NO.86.
- 古田尚也. (2023). 特集 ネイチャー・ポジティブ入門 2030年に向けた生物多様性の新しい指針. BIOCITY NO.94.
- 国土交通省. (2023). グリーンインフラ推進戦略2023. 国土交通省.
- 国土交通省. (2023). 概要版 グリーンインフラ実践ガイド. 国土交通省.
- 森章. (2018). 生物多様性の多様性. 共立出版.
¥0
- 2025年最大のリスクは紛争、今後10年では異常気象 世界経済フォーラムのグローバルリスク報告書. (2025年1月21日). 参照先: 朝日新聞SDGs Action!:
-

ESGリスクトピックス(2025年12月)
サステナビリティ情報開示
○ 有報提出期限延長せず、投資家ニーズ反映しサステナ開示の迅速性優先、金融庁WG
2025年10月30日に開催された金融庁の金融審議会「サステナビリティ情報の開示と保証のあり方に関するワーキング・グループ(WG)」で、現行で事業年度終了後3カ月以内とする有価証券報告書の提出期限を延長しないとする考えが示された。有報に掲載するサステナビリティ関連データの第三者保証義務化などに伴う企業の負担増への配慮として期限延長を求める声が高まっていたが、有報の迅速な開示を求める投資家のニーズが優先された格好だ。また、時価総額5,000億円以上1兆円未満のプライム市場上場企業にSSBJ基準の適用を開始する時期は、当初案どおり29年3月期が示された。
WGでは2025年7月に、それまでの論議を踏まえた中間論点整理を公表しており、25年内にも結論を出す予定だ。
「第三者保証が付されている場合における有価証券報告書の提出期限の延長」が、注目の論点のひとつだった。サステナビリティ情報開示の義務化による企業の負担増を考慮し、有報の提出期限を事業年度終了後3カ月以内から4カ月以内に延長する要否を、以下の観点を踏まえて検討してきた。
- WGにおいて早期の情報開示を望む意見がある(特に財務情報の開示が遅れることに懸念)
- 当初2年間は、保証の範囲をスコープ1・2、ガバナンス及びリスク管理に限定する方向性
- 欧州では比較的早期に「企業サステナビリティ報告指令(CSRD)」に基づく情報開示が行われている
本WGで、サステナビリティ情報開示の制度化に関わる国内外の動向に特段の変化がみられていないことを理由に、「提出期限の延長は実施しない」ことで合意した。企業の開示負担の軽減よりも、迅速な情報開示を求める投資家ニーズを重視した。
また、29年3月期を基本としつつ国内外の動向等を注視して検討することになっていた、時価総額5,000億円以上1兆円未満のプライム市場上場企業のSSBJ基準適用開始時期についても、状況の大きな変化が見られないことを理由に、当初案どおりの2029年3月期からの適用が示された。
他に、サステナビリティ情報の第三者保証の担い手について、監査法人に限定されない案が示された。グローバル企業の活動を阻害しない観点から、サステナビリティ保証は保証基準(ISSA5000)、品質管理基準(ISQM1)、倫理・独立性基準(IESSA)といった国際基準と整合性が確保された基準への準拠に言及。保証実務実施者は登録制で、監査法人・監査法人以外のいずれも可能とした。
これらを反映し「企業内容等の開示に関する内閣府令」が26年1月ごろに改正の予定だ。
【参考情報】
2025年10月30日、金融庁HP
https://www.fsa.go.jp/singi/singi_kinyu/sustainability_disclose_wg/shiryou/20251030.html
自然関連リスク管理・戦略
○ 世界初、生物多様性に取り組む組織向けの国際規格ISO17298が発行
-*-*-*-*-
国際標準化機構(ISO)は2025年10月7日、組織が生物多様性に資する行動を支援する世界初の国際規格である、生物多様性分野のマネジメント規格「ISO17298:生物多様性 — 組織の戦略と事業における生物多様性の考慮 — 要求事項及び指針」を発行した。この規格は組織(企業、地方自治体、NGOなど)の規模や業種を問わず、あらゆる組織が生物多様性への依存、インパクト、リスク及び機会を評価し、実際の行動に移すための実用的な枠組みを提供している。
これまで、生物多様性が企業の持続可能性に与えるインパクトの重要性や対応の緊急性は認識されてきたが、生物多様性の観点を戦略や事業に統合するためのISOマネジメント規格は確立されていなかった。そのため、アプローチの断片化などが進み、実践までの道のりが複雑で困難であった。本規格は、生物多様性を単にサステナビリティ報告の枠にはめ込むのではなく、ガバナンスやリスク管理の中核として企業経営の実践に組み込むことを目的として、企業が生物多様性に関するインパクトを評価し、それらを戦略に効果的に反映させるためのロードマップを提供している。本規格は特に以下の点を支援する。
- 自社の活動が生物多様性とどのように関わっているかを評価する
- オペレーションとランドスケープ両方の視点から優先的に取り組むべき行動を特定する
- 測定可能な目標を設定し進捗をモニタリングする
- 生物多様性の取り組みをより広範なサステナビリティの取り組みに統合する
本規格は60ヵ国以上の専門家で構成された委員会で検討され、TNFDとの密接な協力下で開発されており、ISO14001(環境マネジメントシステム)、ISO26000(社会的責任に関する指針)、TNFD、持続可能な開発目標(SDGs)、昆明–モントリオール生物多様性枠組みなど、世界で広く用いられている既存の制度や取り組みと整合性がとれるよう設計されている。さらに今後、重要な分野については規格を拡充することも予定されている。
現在、全世界GDPの1/2以上である44兆米ドルが自然に中~高程度に依存しているとされている(世界経済フォーラム2020年)ことから、本規格は企業のレジリエンスのための重要なツールとなる可能性がある。特に企業は、レジリエンス向上を目的とした自然関連課題への対応を経営戦略へ組み込む際に本規格を活用することで、投資家からの信頼を得ることにつながる。
【参考情報】
2025年10月7日付 ISO HP
https://www.iso.org/news/2025/10/standard-17298_biodiversity
https://www.iso.org/standard/17298#lifecycle
ビジネスと人権
○ 「ビジネスと人権」政府行動計画改定案が公表、外国人労働者やAIが優先分野に
-*-*-*-*-
外務省は2025年10月1日、国連「ビジネスと人権に関する指導原則」を国内で推進するため、法制度の整備や政策の実施、企業の取り組みの促進など、今後の政府の取り組みをまとめた行動計画の改定案を公表した。20年に策定した現行動計画の改定版の位置づけ。
それによると、企業による人権侵害リスク抑止の取り組みがレジリエンス及び企業価値の向上につながると意義を強調。その上で、昨今の社会・経済状況を踏まえて、外国人労働者の就労・生活環境の改善や人工知能(AI)との安全な協調などを政府の取り組みの優先分野に挙げた。一方で、これまでに国連やNGOなどが設置を求めている政府から独立して人権侵害の調査や救済を担う機関の設置のほか、人権デューデリジェンスを企業に義務付ける法制化についての言及はない。
10月30日までのパブリックコメントを経て、25年内に確定する予定。
改定案では、行動計画の目的について現行計画と同じ4点を継承した。
- 国際社会を含む社会全体の人権の保護・促進
- 「ビジネスと人権」関連政策に係る一貫性の確保
- 日本企業の国際的な競争力及び持続可能性の確保・向上
- SDGsの達成への貢献
その上で、グローバル企業を念頭に、サプライチェーンを含めた人権尊重の取り組み推進を通じて、国際社会の信頼や投資家の高評価を引き出し、最終的には自社の企業価値向上につなげる意義を強調している。
また、目的の達成のために各省庁が実施する施策や措置を具体的なテーマやトピックスに応じて列挙する現行計画の構成を維持。改定案では「優先分野」に名称が変更されたものの、同様の趣旨で整理されている。現行計画と改定案を比較すると、取り上げられているテーマやトピックスは大部分は共通だ。ただ、改定案では、現行計画策定時との社会・経済の状況変化を反映して記載の濃淡が若干変化している。
【表】政府行動計画に記載の主要施策の現行・改定案比較
現行計画
改定案
(1)横断的事項
- 労働
- 子どもの権利の保護・促進
- 新しい技術の発展に伴う人権
- 消費者の権利・役割
- 法の下の平等(障害者、女性、性的指向性自認など)
- 外国人材の受入れ・共生
(2)人権を尊重する企業の責任
- 国内外サプライチェーンの取り組みと人権デューデリジェンスの促進
- 中小企業の取り組み支援
1.人権デューデリジェンス及びサプライチェーン
2.「誰一人取り残さない」ための施策推進
- ジェンダー
- 外国人労働者
- 子ども・若者
- 障害者
- 高齢者
3.テーマ別人権課題
- AI・テクノロジーと人権
- 環境と人権
出典:当社作成
中でも、外国人労働者とAIは、現行計画と比べて重要度が引き上げた印象の記載となっている。
まず、外国人労働者について、現行計画が「在留資格を有するすべての外国人を…社会を構成する一員として受け入れていく」といった概括的な表現なのに対して、改定案では「日本が『選ばれる国』になる環境の整備は…国際競争力の向上に重要」と切実さが際立つ記載に変更。その上で、就労環境や能力開発、日常生活などの各側面できめ細やかな配慮を備えた施策を挙げた。国内の急速な人口減少を受けて、国内経済の維持や持続的成長のために外国人労働者の存在が不可欠な現状への危機感が垣間見える。
一方で、AIは改定案で「テーマ別人権課題」の個別の項目に特出しされている。23年5月の主要7カ国首脳会議(G7広島サミット)で日本が主導した「広島AIプロセス」やその後の施策を引き合いに、AIイノベーションの促進とリスク対応の両立による人権尊重・法令遵守・安全な協調を重視したガバナンスの実現や国際的な協調の推進を今後の主要施策に挙げている。現行計画では「新しい技術の発展に伴う人権」のうち、インターネット上の名誉毀損やヘイトスピーチ対策と併せ、AIと人権やプライバシー保護について「議論の推進」を挙げるにとどまっていたのとは対照的だ。
また、国連指導原則の3本の柱のひとつ「救済のアクセス」では、公的・民間双方の通報・相談窓口の周知促進や企業の公益通報窓口体制の整備促進などを具体的施策に例示した。ただ、23年7月に来日した国連ビジネスと人権作業部会の調査団が報告書で指摘したほか、国内外のNGOなどが政府に繰り返し設置を要求している国家人権機関(NHRI)の設置に触れる記載はなかった。NHRIは、政府から独立し、差別への対処や権利の保護、人権侵害に対する司法以外の救済などの役割を担う機関だ。国連は各国に設置を求めており、持続可能な開発目標(SDGs)にも含まれている。
【参考情報】
2025年10月1日、e-Govパブリック・コメントHP
https://public-comment.e-gov.go.jp/pcm/detail?CLASSNAME=PCMMSTDETAIL&id=350000222&Mode=0
EUデータ法
○ 「EUデータ法」が施行
-*-*-*-*-
2025年9月12日、EUの「Data Act(EUデータ法)」(以下、「本法」とする)が施行された。本法は、欧州委員会が掲げる「欧州デジタル戦略(European Data Strategy)」を具体化するための法規制の一つである。欧州デジタル戦略では、欧州域内のデータ活用が産業競争力強化の源泉とされており、データの流通や活用を妨げる技術的・法的・経済的な問題を解消し、公共及び民間の双方でデータ流通を促進することが重視されている。
IoT製品やクラウドサービスから得られるデータは、特定の大企業に集中している。一方で、中小企業は、大企業と競争するために必要なデータを手に入れにくく、欧州域内でのイノベーションや産業発展を阻害する状態となっている。
そこで本法では、欧州域内で提供される製品及びサービスの使用中に自動的に生成されるデータ(機器が発するログ情報や稼働情報など)の取り扱いルールを定め、契約条件によるデータ共有や移転の制限、事業者間の乗り換えや相互運用性の低さ、欧州域内での産業データ活用の遅れによる新産業の創出の遅れ等の問題を解消することを狙った。対象となるのは、IoT機器、スマート家電、自動車、産業用機械、医療機器、農業機械、建設機械、クラウドサービスなど、日常的な利用の中でデータを生成するコネクテッド製品※1及びそれらの関連サービス※2である。欧州域外企業であっても欧州域内でこれらを提供する場合は適用対象となる※3。
本法では、以下のような項目が規定されている。
項目
規定された内容
該当(関連)条文
データ抽出を可能とする設計
(Data-by-Design)
製品・サービスの設計段階から、データ
抽出・共有機能を組み込むことを要求
(第3条、第4条の定義・権利義務に基づく)
第3条
第4条
利用者のデータアクセス権
利用中に製品やサービスが生成するデー
タを、利用者が取得できる権利
第4条
利用者の指示による第三者へ
のデータ提供義務
利用者が選んだ修理業者・外部サービス
等へデータを提供する義務
第5条
不当な契約条項の禁止
データアクセス妨害・データ移転妨害な
どの不当な契約条項は無効化
第13条
クラウドサービスの乗り換え
容易化(クラウドポータビリ
ティ)
データ移転時の技術的・契約的障壁を取
り除く義務
第23条~
第28条
制裁措置
欧州加盟国に対する制裁制度の整備義務
(制裁金額の上限は各国の判断による
が、欧州委員会が公開しているFAQ※4
では、GDPRと同水準となる最大2,000万
ユーロまたは全世界売上高の4%が想定
されるとしている。)
第40条
出典:EUデータ法原文(https://eur-lex.europa.eu/eli/reg/2023/2854)をもとに当社作成
上記の内容を踏まえると、対象企業においては、まず自社製品やサービスの提供に際し、どのプロセスで生成される、どのデータが本法規制対象となるのかを明確にすることが最重要となる。
その上で、特定したデータに関連するステークホルダー、それらに紐づく規制範囲を整理・把握した上で、適切なデータの取り扱いに係るシステム確立などを行った製品・サービスの設計が求められる。
なお、本法に関する今後の整備方針については、欧州委員会のFAQ※4で示されている。たとえば、クラウドポータビリティ(第23条~第28条)に関しては、施行後1年~1年半後に適用が開始される予定である。また、制裁措置(第40条)に関しては、制裁金額の上限は各国の判断によるとするものの、最大2,000万ユーロまたは全世界売上高の4%が想定されるとしている。データ形式やAPIの標準化については、欧州標準化機関等が今後策定を進めることが公表されている。
今後、継続して運用ルールや実務上の解釈が明確化されていくことが予想されるため、対象企業においては、欧州委員会からの公表内容に加えて、各加盟国の規制内容や法の整備状況について注視する必要がある。すでに対応を進めている企業であっても、継続的な情報収集と本法に対応するための製品・サービス設計、自社態勢の定期的な見直しを行うことが望ましい。
※1)コネクテッド製品とは、利用・性能・環境に関するデータを生成・取得・収集し、ケーブルまたは無線通信でデータを外部に送信できる製品を指す。スマート家電、産業機械、医療機器、スマートフォン、TVなどが該当する。(参照:欧州委員会が公表したデータ法に関するFAQ)
※2)関連サービスは、コネクテッド製品の機能に直接影響を与えるデジタルサービス(例:スマート家電のアプリなど)が対象となる。双方向のデータ交換と、製品の機能・挙動・操作への影響が要件となる。(参照:欧州委員会が公表したデータ法に関するFAQ)
※3)既存のデータ取り扱いを規定するEUの法律としては「GDPR(一般データ保護規則)」があるが、両者が矛盾する場合はGDPRが優先されるとしている。
※4)欧州委員会が公表したデータ法に関するFAQ: 2025年9月12日公表 バージョン1.3
https://digital-strategy.ec.europa.eu/en/library/commission-publishes-frequently-asked-questions-about-data-act
【参考情報】
欧州委員会データ法公式HP
https://digital-strategy.ec.europa.eu/en/policies/data-act
サイバーセキュリティ
○ ランサムウェア脅威に国際連携で対処 5回目の国際会合を開催
-*-*-*-*-
2025年10月24日、シンガポールにおいてランサムウェアの脅威に対処するための国際連携について議論する「カウンターランサムウェア・イニシアティブ(CRI)会合」が開催された。本会合は2021年から数えて5回目の開催となり、米国や英国、国際刑事警察機構(インターポール)など、合計74の国や機関が参加しており、日本からは国家サイバー統括室、警察庁及び外務省が参加した。
会合後に発表された概要文書では、CRIメンバーが共有する共通のビジョンと取り組みを公表した。今年度は、概要文書で示された共通のビジョン達成に向けて、CRIメンバー間でどこで・いつ・どのように・誰と情報共有すべきかを取りまとめたCRI情報共有ガバナンス・フレームワークが採択され、ランサムウェア攻撃者に対する包囲網が形成されつつある。
概要文書のポイント
- ランサムウェアに対する集団的な強靭性を構築し、ランサムウェア攻撃を受けたCRIメンバー
を支援すること - ランサムウェア攻撃者とその協力者を追及し、攻撃者と協力者が活動できる安全な場所を作ら
せないこと - ランサムウェアのビジネスモデルを支える協力者の利用に対抗すること
- 強固な国際的パートナーシップの構築し、民間セクターと緊密に協力すること
- CRIメンバー間の情報共有を促進し、信頼関係の構築と知識交換を容易にすること
- ランサムウェア攻撃の発生場所によらず、サイバー空間における責任ある国家活動を促進し、
ランサムウェアの攻撃者を特定した上でその活動を明らかにすること
出典:国家サイバー統括室「『カウンターランサムウェア・イニシアティブ(CRI)会合』への参加」をもとに当社作成
また、本会合では、各組織・企業がサプライチェーン上の脆弱性を悪用したランサムウェアの脅威に対処することを目的として、サプライチェーンのセキュリティ体制強化に関するガイダンスが公開された。このガイダンスは各組織・企業がサプライチェーン上のセキュリティ態勢を改善することで、ランサムウェア攻撃が各組織・企業に重大な影響を及ぼす可能性を低下させることを目指している。
ランサムウェアの脅威に対処するため、各国の法執行機関が連携してランサムウェア攻撃者を摘発し、攻撃者グループのテイクダウン※1に成功した事例が存在するが、ランサムウェアの脅威を完全に弱体化させるには至っておらず、日本国内においても多数のランサムウェア攻撃の被害が発生している状況である。各組織・企業はランサムウェアの脅威が経営の根幹を揺るがしかねないリスクの一つとして捉え、セキュリティ対策の実施状況確認やインシデント発生を想定した訓練などを実施して、ランサムウェア攻撃をはじめとしたサイバー攻撃への対応体制を強化することが重要である。
※1)サイバー攻撃者グループが悪用しているフィッシングサイト等を閉鎖すること
【参考情報】
国家サイバー統括室「『カウンターランサムウェア・イニシアティブ(CRI)会合』への参加」
https://www.nisc.go.jp/pdf/press/press_cri_20251027.pdf
¥0
-

自然の力で社会課題を解決? グリーンインフラとしても話題のNbSを解説
¥0
-
有報の非財務情報の開示ミスで新ルール案─金融庁、課徴金免責で企業開示を後押し
¥0
-
ESGリスクトピックス(2025年11月)
サステナビリティ開示
○ 有報の非財務情報の開示ミスで新ルール案─金融庁、課徴金免責で企業開示を後押し
金融庁の金融審議会ディスクロージャーワーキング・グループ(WG)が2025年8月から、有価証券報告書でのサステナビリティ開示への「セーフハーバー・ルール」導入を中心とした制度改正の検討を開始した。サステナビリティ関連情報の開示が進む中、企業が温室効果ガス排出量などの非財務情報を開示する際の「虚偽記載リスク」や「課徴金リスク」が、積極的な情報発信の阻害要因とならぬよう、企業負担にも配慮しつつ、投資判断や建設的な対話に資する情報開示を充実させていくための環境整備が狙い。
「セーフハーバー・ルール」は、合理的な開示プロセスを経た場合には、民事責任や課徴金の免責を認めるもの。企業の萎縮を防ぎつつ、より信頼性の高いサステナビリティ情報の開示を後押しするのが狙い。本記事執筆時点では、WGの第1回(8月19日)と第2回(9月15日)で同ルール導入が審議され、関連する事務局資料・議事録が公表されている。
WGでは、まず同ルールの効果が検討議題となった。「民事責任の免責」を基本としつつ、課徴金(行政責任)についても免責対象とするかが議論となった。刑事責任は故意犯処罰の原則から免責対象外とする意見が多いものの、民事・行政責任については、開示の萎縮防止・積極的な情報提供の促進という観点から、課徴金も含めた統一的な免責が妥当との方向性が示された。
また、対象になる非財務情報の適用範囲も論点となっている。WGでは、セーフハーバーの対象は、主に▽将来情報▽見積り情報▽統制の及ばない第三者から取得した情報――に限定する方向で検討している。Scope3の排出量など企業が直接コントロールできない外部情報や仮定・推論を含む見積りは、正確性を過度に求めるよりも、合理的な開示プロセスや前提条件の説明を重視する枠組みが求められていることが背景にある。なお、すべての非財務情報を対象にすることには慎重な意見もあり、まずは不確実性の高い情報に限定する運用が想定されている。
【図1】セーフハーバー・ルールの適用範囲
将来情報
- 有価証券報告書の作成時点からみて将来に関する情報であって、作成時点にお
いて金額、数量、事象の発生の有無等が確定していないもの - 有価証券報告書の「経営者による財政状態、経営成績及びキャッシュ・フロー
の状況の分析」(MD&A)等に含まれる将来の業績予想等についてはセーフハー
バーの対象となるが、財務数値を活用した上で当期中の業績を分析する部分に
ついては過去情報であり、対象外
統制の及ば
ない第三者
から入手し
た情報
- 子会社や関連会社を除く第三者から取得した情報に基づき開示される情報
- データプロバイダーから取得した情報についても、企業においてその情報の正
確性を検証することは困難であり、企業にとって不確実性が高いと考えられる
ため、セーフハーバーの対象
見積り情報
- 不確実性のある数値について、入手可能な情報を基に合理的な数値を算出する
- 一般に不確実性があると考えられる情報をセーフハーバーの対象とするとの考
え方から、過去情報であっても、見積り情報である限り対象 - 引当金の金額等、財務諸表に記載される情報が非財務情報の項目に記載されて
いた場合、財務諸表に密接に関連する情報として、セーフハーバーの対象外(「主
要な経営指標の推移」等も同様)。
出典:第2回 WG事務局説明資料
3つ目の論点は、セーフハーバー・ルールの内容・適用要件についてだ。①主観要件(行為者の内面的な意思に関する要件)を過失責任から重過失責任に見直す②一定の要件下で合理性のある開示がなされていれば不正な記載とはみなされない――の2案が示された。現状ではセーフハーバーとしての明確性や法技術的な観点から、②案が優位とされ、具体的には情報開示に係る体制整備や開示手続の実効性確認、経営者による確認書への明記などが要件となる見通し。これにより、企業が合理的なプロセスを踏んで開示を行っていれば、虚偽記載等の責任を問われない仕組みとなる。過度なリスク回避により情報開示が控えられることを防ぐ狙いだ。
このような制度改正が検討される背景には、企業戦略やリスク情報などの非財務情報の拡充が進む一方で、企業の統制が及ばない第三者から取得したデータや見積り情報の開示を求められる場面が増えていることが挙げられる。例えば、「Scope3温室効果ガス排出量」などサプライチェーンの情報は不確実性が高い。現行の金融商品取引法では虚偽記載等に対し企業側の過失責任が問われやすい構造なため、訴訟や課徴金のリスクへの懸念が企業の開示萎縮要因となっているとの意見が出ている。
日本以外では、非財務情報に関するセーフハーバー規定が整備され、合理的な開示プロセスを経ていれば民事責任を免責するなど、企業負担と投資者保護のバランスを取る動きが進んでいる。日本でも国際的な整合性を意識しつつ、制度見直しが求められている。
【図2】各国における年次報告書の虚偽記載等に対する責任(抜粋)
日本
米国
英国
民事責任
立証責任の転換された
過失責任
詐欺防止条項違反
としての責任
- 法人:役員等に悪意・重過失が
ある場合のみ - 役員:悪意・重過失の場合に、
会社に対してのみ
民事責任
における
原告(投資
者)の立証
事項
- 重要な虚偽記載等の存在(損害額の推定規定を使え
ない場合) - 重要な虚偽記載等と損害との
因果関係 - 損害額
- 重要な虚偽記載等の存在
- 被告の欺罔の意図
- 重要な虚偽記載等と損害との
因果関係 - 損害額
(重要な虚偽記載等のある
情報に依拠して証券を取得
したことの立証(信頼の要
件)については、重要性の立
証により推定)
- 重要な虚偽記載等の存在
- 重要な虚偽記載等のある情報
に依拠して証券を取得したこ
と等(信頼の要件) - 重要な虚偽記載等と損害との
因果関係 - 被告の悪意・重過失
民事責任
における
被告(会社)
の立証事項
- 自己に故意又は過失がない
- 被告が虚偽記載等を知っていた
信頼の要件の推定は、市場が虚
偽記載等の影響を受けていなか
ったこと等の反証可
-
刑事責任
- 行為者:10年以下の懲役若しく
は1,000万円以下の罰
金又は併科 - 法人:7億円以下の罰金
- 行為者:$500万以下の罰金若し
くは20年以下の懲役又は併科 - 法人:$2,500万以下の罰金
詐欺的行為に対する罰則あり
行政責任
(課徴金)
600万円と時価総額の10万分の
6のうち大きい額の課徴金
$5万($25万、$50万)の民事
制裁金
(市場詐害行為に対して)
当局が適当と認める額の制裁金
セーフハーバー
非財務情報のうちの将来情報の
責任を負わない
将来予測情報につき民事責任を
負わない
上記の民事責任の要件は、セー
フハーバーとして理解されている
出典:第1回WG事務局説明資料
【参考情報】
2025年8月26日、9月19日 金融審議会「ディスクロージャーワーキング・グループ」HP
https://www.fsa.go.jp/singi/singi_kinyu/disclosure_wg/disclosure_wg_index.html
サイバーセキュリティ
○ サイバー空間をめぐる脅威は、極めて深刻な情勢が続いている
-*-*-*-*-
警察庁サイバー警察局は、2025年9月18日に「令和7年上半期におけるサイバー空間をめぐる脅威の情勢等について」を公開した。同報告によると、政府機関や金融機関などの重要インフラ事業者等に対するDDoS攻撃(Distributed Denial of Service attack:分散型サービス妨害攻撃)とみられる被害や、情報窃取を目的としたサイバー攻撃、国家を背景とする暗号資産の獲得を目的としたサイバー攻撃事案などが相次ぎ発生している。また、生成AIなど高度な技術を悪用した事案も発生している。
さらに、ランサムウェアの被害報告件数は116件となり、半期の件数としては令和4年下半期と並び最多となった。このようなランサムウェアの被害拡大の背景には、ランサムウェアの開発・運営者がランサムウェア等を攻撃の実行者に提供し、その見返りとして身代金の一部を受け取る態様(RaaS: Ransomware as a Service)を中心とした、攻撃者の裾野の広がりがあると指摘されている。
情報通信技術の発展は社会に便益をもたらす一方で、犯罪インフラとしても悪用されている。インターネットバンキングの不正送金、証券口座への不正アクセス、SNSを通じた詐欺や暗号資産を利用したマネーロンダリングなどが発生している。
SNS上では犯罪実行者の募集情報が氾濫し、治安上の脅威となっている。フィッシング報告件数は119万件超に達し、右肩上がりの増加が続いている。インターネットバンキング不正送金被害総額は約42億円であり、フィッシングがその手口の約9割を占めている。証券口座の不正取引額は約5,780億円に上った。証券会社をかたるフィッシングメールの報告件数は17万8,032件となっており、フィッシングメールの増加に伴い、証券口座への不正アクセスおよび不正取引も増加したものとみられる。
上記のように、サイバー空間をめぐる脅威は極めて深刻な情勢が続いている。警察はサイバー特別捜査部を中心に検挙に向けた取り組みを実施するほか、関係機関との連携を通じて被害の未然防止・拡大防止に努めている。官民連携による情報発信、ボイスフィッシング(電話でメールアドレスを聞き出し、フィッシングメールを送付する手口)、証券口座不正取引などの手口周知や、サイバー防犯ボランティアとの協力も進めている。
犯罪インフラへの対策としては、サイバー犯罪者が遠隔操作・指令・情報収集のために使用するC2サーバー※1への対策や、フィッシングサイトの閉鎖促進、クレジットカード不正利用対策を強化している。能動的サイバー防御(ACD:Active Cyber Defense)導入に向けた法制度整備も進み、サイバー攻撃による重大な危害を防止するための警察によるアクセス・無害化措置を可能とする規定が新設された。
また、違法・有害情報への対処も強化され、IHC(インターネット・ホットラインセンター)※2による違法・有害情報の分析・削除や、犯罪実行者募集情報への警告・削除依頼が実施されている。
※1)C2サーバー(Command and Controlサーバー、C&Cサーバーともいう)は、サイバー攻撃において攻撃の司令塔の役割を果たすサーバー。攻撃者がマルウェアに感染させた端末を遠隔操作し、命令を送信する。
※2)IHC(インターネット・ホットラインセンター)は、日本国内でインターネット上の違法情報や有害情報の通報を受け付ける。警察庁が運営しており、通報された情報を警察に提供し、サイト管理者に対して削除依頼を行う活動を行っている。
【参考情報】
警察庁「令和7年上半期におけるサイバー空間をめぐる脅威の情勢等について」
https://www.npa.go.jp/publications/statistics/cybersecurity/index.html
危機管理広報
○ 記者会見から見る危機管理広報のポイント
-*-*-*-*-
事件・事故・不祥事等の危機が発生した場合、企業が行う情報開示対応の中でも記者会見への注目度は高い。記者会見を実施するか否か、また実施したとしてもタイミングを巡って厳しい批判にさらされることは珍しくない。また、不適切な会見運営により、発生した事案そのものよりも、記者会見の失敗が当該企業により大きなダメージを与えるケースもある。
近年、記者会見の内容が話題になった事例
業種(時期)
事例内容
情報・通信業
(2025年)
起用したタレントによる不祥事に経営幹部や従業員の組織的な関与があったの
ではという疑惑を受け、記者会見を開いた。1回目の会見では出席できるメデ
ィアや撮影を制限したことにより隠蔽体質と批判された。続く2回目の会見で
は制限をしなかったものの、論点が散漫となり10時間超に及ぶ長時間の会見と
なった。
製造業
(2024年)
長年にわたる新車認証不正が発覚し、記者会見を実施したが、会見における事
実関係の整理不足と再発防止策の説明が不十分と受け止められた。
中古車販売業
(2023年)
修理車両を意図的に損傷させ保険金を不正に請求していたことが発覚し、記者
会見を実施した。会見において経営トップが「知らなかった」と繰り返し、謝
罪や改善策を示さなかった。
金融業
(2021年)
システム障害によりATMの停止や外国為替送金遅延などが連続して発生し、記
者会見を実施した。会見までに時間を要し、会社としての説明が遅れたことに
加え、責任の所在や再発防止策が不明確であった。
これまで数多く行われてきた危機発生時の記者会見を俯瞰すると、登壇者の説明・謝罪の巧拙よりも、会見のタイミングや説明・謝罪の内容に関して、メディアや様々なステークホルダーが求めていたものと齟齬があるときに、不信感が高まり、企業価値を毀損し、ブランドイメージを失墜させるような事態に至っている。すなわち、発生した事案に関する企業の情報開示の姿勢に対する社会の期待を見極めることが非常に重要といえる。
危機発生時の情報開示は、大きなマイナスの状態からスタートし、少しでもそのマイナスを縮小し、できればプラスに転換するという極めて難易度の高い目的を持って行われる。この目的を達成するためには、ステークホルダーの期待を把握し、明確な戦略に基づいて開示するタイミング、内容、発信者などを選定する必要があるが、この点がなおざりになっていたとしか考えられない事例は少なくない。
近年、多くの企業で危機発生を想定した情報開示トレーニングが行われ、模擬記者会見を体験した経営者も少なくないだろう。しかし、一部のトレーニングでは、登壇者の所作、例えばお辞儀の角度や時間といったことに注目するあまり、本質的な課題が炙り出されないことが懸念される。
前述のとおり、危機発生時の情報開示においては、様々な事情を考慮しつつもステークホルダーの期待とのギャップを埋めていく努力が必要である。そして、その判断を極めて限られた時間内に行わなければならない。だからこそ、模擬記者会見を含む情報開示トレーニングにおいては、登壇者の対応力だけでなく、用意されたトレーニングシナリオに対する事案評価およびそれを踏まえた開示戦略の検討を実践してみることが重要といえる。
企業においては、自社で企画されているトレーニングが、そのような観点を踏まえたものになっているか、あらためて検証し、より効果的なトレーニングへ改善していくことが期待される。
¥0
- 有価証券報告書の作成時点からみて将来に関する情報であって、作成時点にお
-
持続可能な経営のための水リスクマネジメントの最新動向 ―AWS Forum の最新論点とスタンダード改定におけるポイントの紹介-【サステナブル経営レポート(2025年11月)】
1.企業を取り巻く水リスクの概況
今夏の日本の平均気温は平年より2.36度高く、1898年の統計開始以来、過去最高となった※1。温暖化に伴う気候変動は水リスクに対しても影響を与えている。例えば国内では無降水日※2が増加しており、今年7月に東北や西日本で厳しい水不足が報告されたように、日本では水資源が豊富にあると言われている中で、水資源の安定供給におけるリスクが顕在化している。豪雨による水害も依然深刻な課題であり、熊本県で発生した線状降水帯による被害は記憶に新しい。このように、気候変動による極端な気象現象は渇水や洪水などの水リスクを激甚化させている。
一方で、企業が考慮すべき水リスクはこれらがすべてではない。国土交通省の「令和7年版 日本の 水資源の現況」※3によると、渇水や洪水に加え、水インフラの老朽化による事故、産業構造の変化に伴う水需要の変動が及ぼす水供給への影響、さらにはネイチャーポジティブ※4への対応などと多様化していると述べられている。
この様に、対応すべき水リスクは多様かつ激甚化しており、一企業が単体で水リスクに取り組むのはハードルが高くなってきていると言える。そのため、これからは地域ごとに異なる水課題に柔軟に対応し、河川流域全体で多様なステークホルダーが協働して、水資源の効率的な管理と持続可能な利用を目指す水リスクマネジメントが不可欠である。
本稿では、企業が水リスクマネジメントを進める上で重要な観点を、今年6月に開催された水課題 に関する先進的な議論の場である「AWSフォーラム」で得た最新知見を基に解説する。
※1 )気象庁 HP:https://www.data.jma.go.jp/cpdinfo/temp/sum_jpn.html
※2)日降水量 1.0mm 未満で降水の見られない日のこと。
※3)https://www.mlit.go.jp/mizukokudo/mizsei/mizukokudo_mizsei_fr2_000064.html
※4) 自然の劣化や損失を 2020 年の状態と比較して、2030 年までにゼロにし、2050 年に向けてプラスに転じさせるこ とを意味する。
2.先進的な議論の場に参加する意義
-*-*-*-*-
AWS(Alliance for Water Stewardship)とは、地域社会と協力して水資源を保護することに焦点を当 てた国際水資源管理基準(AWSスタンダード)の管理団体である。AWSの団体名にもあるWater Stewardship(ウォーター・スチュワードシップ)とは「責任ある水資源の管理」を意味する言葉である。AWSは認証を取得するためのフレームワークを通じ、加盟団体が流域ベースでステークホルダーと協働する取り組みを推進し、社会的・文化的に公平で、環境に対し持続可能であり、経済的に有益 な水の利用を促進することを目的としている。2025年9月現在、世界中で200以上の企業や団体が加盟している。なお、ウォーター・スチュワードシップやAWSについては、過去のサステナブル経営レポートで詳しく解説しているため該当記事※5を参照されたい。
AWSでは毎年、AWSフォーラムを開催しており、会員が一堂に会してそれぞれが抱える水課題につ いて議論し、ベストプラクティスの共有を行っている。AWSフォーラムには企業だけでなく、世界自 然保護基金(WWF)、持続可能な開発のための経済人会議(WBCSD)、世界経済フォーラム(WEF)、 CDP、CERES※6などの様々なNGOや国際機関の参加が見られた。こうした多様な立場からの意見を直接 聞くことは、水リスクへの理解を深める上で非常に有益な機会である。
前章の通り、水リスクマネジメントでは流域単位での取り組みが重要となる。流域全体、すなわち 河川の上流から下流まで広範なエリアを対象とするため、多くの人々や組織との協力が不可欠である。 しかし、こうした場では立場の違いから意見が異なる場合も多い。企業とは異なる視点や背景を持つ ステークホルダーがどのような課題意識を有し、解決策を持っているのかを知ることは、企業の水リ スクマネジメントにとって極めて重要である。多様な組織と対話して異なる意見や価値観を取り入れ ることで、流域単位での協働による水資源管理の実効性が高まる。AWSフォーラムのような場は、こ うした協力関係の構築において特に望ましい環境であると言える。次章からは、AWSフォーラムにて 取り上げられた議題をもとに、最新の水リスクへの取り組みと、国内外の動向について紹介する。
※5)MS&AD インターリスク総研 サステナブル経営レポート:https://rm-navi.com/search/item/1685
自然関連課題である水リスクに対して企業はどう対応していくべきか ―水リスクマネジメントに関する概説― 【サステナブル経営レポート 第 22 号】(2024.4)
※6)アメリカの環境保護団体や投資関係団体などから構成される非営利組織。企業や投資家の環境慣行を変革するこ とを目的とした活動を推進している。
3. 水リスクマネジメントの最新動向
3-1.これからの水リスクマネジメントで求められる視点
-*-*-*-*-
これからの水リスクマネジメントを議論する場では、主に2つのトピックに焦点が当てられた。一つ目が「適応策やレジリエンス強化の重要性」である。「適応」は既に顕在化している、または避けられないリスクによる悪影響に備え、被害を最小限にすることを意味し、「レジリエンス」は実際に被害が発生した場合に如何に復元するか、すなわち復元力を意味する。気候変動の観点では二酸化炭素の排出量削減を目指す「緩和策(mitigation)」に注目が集まりがちであるが、すでに顕在化している水リスクへの対応には、緩和策での対策だけでは不十分である。1章で述べた通り、水リスクは多様かつ激甚化している。持続可能な水リスクマネジメントを目指すためには、積極的な適応策の実行やレジリエンス強化が必要であり、ウォーター・スチュワードシップの枠組みはその実践に最も適していると言える。
例えば、水リスクマネジメントの取り組みはダム建設の様に水の供給量を人工的に調整するインフラ中心の方法から、氾濫原※7の再生やリジェネラティブ農業※8の推進といった自然を活用した解決策(Nature-based Solutions)に注目が集まっている。氾濫原は河川洪水の発生時に水を引き込むことで河川流量を減少させ洪水被害を低減する効果を持ち、リジェネラティブ農業は土壌の保水力を高めることで灌漑に要する水量を減少させ、間接的に水枯渇の解決に貢献する。このように、水リスクマネジメントはより自然に基づくアプローチへと進化している。
また、「レジリエンス強化」は企業が取り組む意義を明確にするために特に重要であると指摘されている。近年、反ESGの風潮により、環境配慮のみが前面に押し出された取り組みに対して、批判的なスタンスを取る勢力もある。一方でレジリエンスを目的とした行動は、災害等の喫緊の課題への直接的な対処であること、社会と自社の両方にわかりやすいメリットがあることなどから、政治的な対立を生みにくく、関係者から受け入れられやすい特徴がある。AWSフォーラムでは、この様に目的の位置づけやストーリーの伝え方によって、考え方の違いによらない、多様なステークホルダーの共感を得ることが可能であることが話題に上っていた。
二つ目のトピックは「官民連携の強化」である。世界経済フォーラムの代表者は、今年3月に公表された白書「Water Futures: Mobilizing Multi-Stakeholder Action for Resilience」※9を取り上げ、官民連携の重要性、特に政策と技術革新の連携を促進させることの意義を強調した。
政策や規制は科学的根拠や専門家の経験を基に設計されており、技術革新の進歩や環境の変化を受けて柔軟に改定される。対して、民間企業は水リスクに対するレジリエンスを高めるために、政策目標の達成に資するソリューションの開発・推進を担う。今後の水分野の課題解決と発展のためには、政策立案者が政策目標および官民連携の方向性を明確にし、革新的な水関連技術の試験導入や実証、普及を促すためのインセンティブ設計をすることで、技術革新の創出・導入を積極的に支援することが不可欠である。政策立案者と民間企業が継続的に対話を重ねることで、専門知識が集約され、民間企業は政策への提言が可能となり、政策側からは民間企業に対して優先すべきソリューション開発を促すことができるため相乗効果が生まれやすく、双方向の連携を強化することのメリットは大きい。
一方で、このような連携を阻むコミュニケーション面での課題も指摘されている。その一要因として、水課題に取り組む各組織が、それぞれの専門領域内で独自の専門用語を用いるようになり、組織間での言葉のずれや認識のギャップが生じていることが挙げられる。企業によるウォーター・スチュワードシップ活動では、民間企業は水を経済的価値や経営リスクの観点で捉える考え方やフレームワークを活用することが多いが、それが行政や地域社会との意思疎通を難しくする場合がある一方で、行政側の制度的な用語や法的概念が企業にとって理解しづらい場合もある。このように、双方が異なる専門領域のもとで水課題に取り組んでいるため、共通言語の形成や相手の立場を踏まえたストーリーの伝え方の工夫が求められている。
このような状況もあり、流域全体でステークホルダーが協働して水リスクマネジメントに取り組むコレクティブアクション※10の促進や政策提言への積極的な関与はまだ限定的であり、これらの取り組みを推進することもこれからの課題とされた。官民連携の強化は今後の水資源管理の鍵となっている。
※7)河川洪水が発生した際に、冠水する領域のこと。多様な生態系が築かれるエリアであることに加え、水害を緩和する機能も持ち合わせる。氾濫原は農地や住宅地として開発されてきたが、それが持つ機能が評価され、再生・保全する動きがある。
※8)不耕起栽培などにより、農地土壌を修復・改善しながらおこなう農業のこと。
※9)世界経済フォーラム HP:
https://www.weforum.org/publications/water-futures-mobilizing-multi-stakeholder-action-for-resilience/
※10)複数の個人や組織が、単独では解決が難しい共通の課題に対して協働して取り組むことで解決を目指す取り組み。
3-2.企業事例から見るウォーター・スチュワードシップ
-*-*-*-*-
AWSフォーラムでは、企業のウォーター・スチュワードシップ実践例を紹介するセッションが設けられている。そこでは、近年企業が取り組みを推進する上で、定量評価手法の導入やサプライチェーン全体への水リスクマネジメントの展開が重要なテーマとなっていた。ここでは、先進的な企業事例をもとに、具体的な取り組みとそのポイントを解説する。
定量評価手法の導入例として、水に関するレジリエンスの強化やリスク低減のコンサルティングを行っているBlue Riskからは、「Volumetric Water Benefit Accounting(VWBA)」および「Value of Water」ツールの活用が紹介された。VWBAは、流域で共有されている水課題を明確化し、どのような影響を与えたいかというインパクト経路を設定した上で、適切なプロジェクトの種類を選定し、複数のプロジェクト間で期待される定量的貢献(Volume Benefit)を試算するものである。「Value of Water」ツールは、水リスクを金銭価値に変換することが可能である。こうしたツールの導入は、定量化により自らの取り組みがどれだけ効果を生んでいるかを実感し、水課題への取り組みに対する社内での理解を深めることに加え、成果が数値で明確になるため、関係者の責任感も高めることができる。また水のリスクや価値を金額で表すことで、現場だけでなく財務部門や経営層も、「水課題=コストや利益に直結する重要な経営課題」として認識することができる。このような定量評価手法の導入は、まずは実際に水を使用する工場などの現場部門を含めてウォーター・スチュワードシップに関するリテラシーを高めることに繋がり、やがては流域を視野に入れた取り組みに発展させられる可能性がある。
自動車メーカーのAudiは、電気自動車のサプライチェーンにおけるウォーター・スチュワードシップ推進について紹介した※11。電気自動車ではライフサイクル全体の水使用量の75%がサプライチェーンで発生するため、技術開発部門と連携し、水消費量の多い原料の特定、原料変更による節水効果の検討、サプライヤーの巻き込み、地域パイロットプロジェクトの実施などを進めている。
このように、企業事例をひも解くとウォーター・スチュワードシップの実践には組織内外の協力を得る「buy in※12」が不可欠であることが分かる。ガバナンス体制の構築や、社外への定期的な報告を通じて方向性を明確にすることで、関係者から賛同や支持を得ることが可能となり、ステークホルダーとの協働に繋がる。ステークホルダーとの協同は流域内に限らず、業界全体での標準化を目指すことも効果的である。例えば、競合他社と連携して共通のアンケート様式を使うなど、業界横断的な取り組みも進められている。buy inの推進においては、国や地域による文化・状況の違いを認識し、ローカルの知識や住民の声を尊重することも重要である。これはグローバル企業であっても、操業地域では現地コミュニティと協働し、リアルタイムで情報を共有しながら適切な水管理を進めることが必要となるからである。
このように、海外では企業が主体となって流域単位での水リスクマネジメントの取り組みを進めるアプローチが成功している事例もいくつかあるが、日本では河川管理者や自治体主導で進められることが多く、企業の参加が今後の課題である。このような背景の下、日本でも2025年2月から栗田工業株式会社、コカ・コーラボトラーズジャパン株式会社、サントリーホールディングス株式会社、八千代エンジニヤリング株式会社(50音順)、そしてMS&ADインシュアランスグループホールディングス株式会社の5社により、Japan Water Stewardship(JWS)という企業イニシアチブが設立された。JWSはAWS 本部と協力し、日本企業に対して、ウォーター・スチュワードシップを促すことを目的としている。
今後、日本国内でも企業主体でウォータ-・スチュワードシップ活動が拡大するものと予測される。
※11)Audi HP:
https://www.audi-press.jp/press-releases/2023/01/0126/005_Alliance_for_Water_Stewardship.pdf
※12)ここでは活動を実施する際に、関係者から賛同や支持を得ることを指す。buy-in は、関係者が活動や方針に同意し、精神的に受け入れる状態を意味する一方、コレクティブアクションは賛同した関係者が実際に協力し合い、具体的な行動を起こすことを指す。
3-3.ファイナンスの潮流
-*-*-*-*-
水リスクの影響で、企業自身の投資判断も企業への投資活動も、今後大きく変化する可能性がある。
Global Water Initiative(GWI)の報告書※13によれば、世界平均気温が2040年半ばまでに産業革命前と比較して2℃上昇した場合、極端な増水事象と極端な乾燥事象の総強度※14は8,000km3/月に達する可能性があるとしている。2015年以前に建設された都市の水インフラは強度が1,300km3/月以下に対応できるように設計されたと推定されており、都市域においてこれまでの気象条件を基準とした従来の投資戦略を続けた場合、水課題に対処するために必要なインフラ投資額は年間1.5兆ドルに上るとされている。
一方、2025年の世界の都市域における水関連インフラ投資額は約4,010億ドルとの試算であり、従来通りの投資判断ではもはや十分な対応ができないことがわかる。このような状況を踏まえ、データを活用したスマートインフラや自然を活用したグリーンインフラ、市民教育など、新しい解決策を取り入れた投資を組み合わせることで、必要な投資額を半分にまで低減できる可能性があるとされている。したがって、企業は今後、インフラ投資の方向性や投資対象が従来と大きく変化することを想定する必要がある。間接的にではあるが、自社の事業戦略や投資判断においても、水リスクへの対応や新しい投資領域への対応が求められると言える。
水リスクに対する投資家の関心もますます高まっている。Ceresは、投資家が保有企業の経営リスクを自らの財務リスクと捉え、受動的ではなく、企業に対して積極的に水リスクへの対応を求める責任があると主張している。水リスクへの対応は投資家の受託者責任の一部であり、企業に対する対話や株主提案、公式書簡の要請を通じて、実際に経営方針の見直しを促している。例えば、2025年の株主総会シーズンにはいくつかの企業の総会において、水リスク対応への株主提案がなされた。米国のクラウドサービス大手企業に対しては「同社が利用するデータセンターに関連する新規および既存の水需要を低減するための戦略と、操業上の水資源リスクについて報告すること」が要求された。また、米国の飲食大手に対しては「水質目標および、それを達成するための具体的な取組案を報告すること」が要求され、いずれも提案が受け入れられている。加えて、Ceresが近年設立した投資家主導のグローバルな取り組みである「Valuing Water Finance Initiative(VFWI)」は、投資家主導で水使用の多い企業と対話・エンゲージメントを展開している。VFWIが企業に求める期待事項は、水量・水質・生態系・水へのアクセス・WASH(飲料水・衛生)・ガバナンス・政策関与など、多岐にわたる。2030年までにこれらを満たすよう企業に行動を促すことを目標としており、72社を対象に取り組み状況を定量評価している。今後は自然関連財務情報開示タスクフォース(TNFD)などの開示基準との連動や、Nature Action 100(NA100)など他のイニシアチブとの整合も進められる見込みである。
近年は新しいファイナンス手法や資金の流れも生まれている。CATボンド※15、コンセッショナル・ファイナンス※16など多様な資金調達手段が登場しており、水リスクマネジメントに対して外部資金が付きやすくなっている。水リスクの領域における投資家の関心の高まりや新たなファイナンス手法の登場が見られるこの局面では、企業が水リスクをどのように位置づけるかが重要である。企業は、水関連の課題を環境リスクではなく経営課題の観点で捉え、水リスクマネジメントへの取り組みを着実に実行し、その成果を外部に説明することで、より低い資本コストで資金を調達することが可能になる。
※13)Global Water Initiative HP:
https://www.globalwaterintel.com/documents/rethinking-resilience
※14)強度は一定期間で発生した極端な増水と極端な減水の量を合計した指標であり、地球規模で異常気象による水の増減がどれだけ激しくなっているかを示す。指標が大きいほど、洪水や干ばつなどの事象が頻発・激化していることを意味する。
※15)債権の形で資本市場に売り出すものであり、あらかじめ定めた基準を超える災害が発生しなければ、普通社債と比べて高い利回りと元本が投資家等の債権購入者へ償還される一方で、災害が発生した場合には元本の一部もしくは全額が減額される仕組みとなっている。受け取った資金の使用用途には制限が無いため、発行会社は災害復旧のために幅広い対応が可能であることや、資金の受け取りが比較的短期間で可能というメリットがある。
※16)市場金利よりも低い金利や、長い返済期間、部分的な補助金要素を持つ融資や投資のこと。主に開発途上国を支援し、気候変動対策や教育、医療などの開発目標達成を目的とし、世界銀行など公的機関などの活用事例が多い。企業単体では採算が取れない、水リスクの高い地域に対するインフラ導入をコンセッショナル資金でカバーすることができる。
3-4.生物多様性との接点
-*-*-*-*-
水資源管理と生物多様性の保全は、企業のサステナビリティ経営において密接な関係を持つ分野である。特に淡水生態系における生物多様性喪失は、過剰取水や水質汚濁が重大な圧力となっている。
事業活動によるインパクトによって生物多様性へ与える影響を低減し、回復していくことがネイチャーポジティブの視点でも求められているが、対応を行う上で取り組みに対する環境や生物多様性への成果を測る仕組みが無いことが課題として挙げられている。これは、生物多様性と一口に言っても見るべき要素は場所によって様々であり、一概に1つの指標で測定することが難しいからである。
AWSフォーラムでは、最新動向として、CEO Water Mandateなどによって開発されている生物多様性ベネフィット会計(BioBa)が紹介された。BioBaは、水量や水質の評価手法である Volumetric Water Benefit Accounting や Water Quality Benefit Accounting を補完する位置づけであり、企業が水資源管理や生態系保全活動に投資した際に得られる生物多様性上の便益を、定量的に評価・報告するための枠組みである。新規プロジェクト段階から生物多様性の便益を意識した設計を推進するのに活用できる。
BioBaでは、アウトプット指標(活動ベースの指標)とアウトカム指標(結果ベースの指標)を区別して測定する。アウトプットは、例えば水質改善のためのインフラ設置など、直接的な活動成果で定量化可能だが、生物多様性の改善と直結しない場合がある。一方、アウトカムは生態系の状態や生態系サービスの回復(水質浄化能力の向上)など、アウトプットがもたらす状態の変化や価値の創出を評価するものであり、より多くの評価努力と長期モニタリングが必要となる。アウトカム指標は、Nature Positive Initiativeが開発するState of Nature Metrics(自然の状態指標)のフレームワークと整合させることを目指すと述べられており、生態系の広がりや状態、種の多様性評価に活用することが期待されている。
BioBaの実践においては、Theory of Change(変革の理論)の策定が重要と指摘されている。Theory of Changeとは目標達成のために活動からアウトプット、アウトカム、インパクトまでの因果関係や道筋を整理するものである※17。BioBaを実践する際には、自然に対してどのような介入を行うと、どのようなアウトプットやアウトカムが得られるのかを明確にし、それらの成果達成に影響を与える外部要因やリスクを洗い出す必要がある。特にプロジェクト設計段階で、幅広いリスクシナリオや不確実性を事前に考慮しておくことが求められる。
※17)Conservation Collective HP:
https://conservation-collective.org/wp-content/uploads/2024/12/Theory-of-Change-2024.pdf
3-5.AWSスタンダード第3版の動向
-*-*-*-*-
AWSスタンダードは5年ごとに大規模な改定を実施する方針となっており、2019年に発表された第2 版の有効性と外部環境の変化を踏まえ、2023年より第3版の策定プロセスが開始されている。グローバルなパブリックコンサルテーションを経て、2025年度内の公開を目指している。
第3版では実用性を向上させるため、スタンダードの簡素化や欧州の企業サステナビリティ報告指令(CSRD)に整合させることを目的としているほか、気候変動や生物多様性など、その他の環境テーマを組込むことを試みている。例えば、まだ決定されてはいないが生物多様性の観点では、流域内における保護地域、生物多様性重要地域(KBA)※18、ラムサール湿地、絶滅危惧種や侵略的外来種の有無を把握することが新たな基準案に追加されている。改定が予定される主なポイントは下図の通りである。
既に実施済みのパブリックコメントでは、サプライチェーンにおける水リスクの把握を重視する声が多く、間接的な水使用量を報告する要件を削除する改定に対して、懸念が表明された。加えて、気候変動や生物多様性、コレクティブアクションなど各テーマについて、充実したガイダンスを増やすことを要求する声が多かった。
【図】AWSスタンダード第3版の主な改定ポイント※19

AWSにはグローバル企業が多数加入しており、パブリックコメントからも分かるようにサプライチェーン全体での水リスク管理を重視する声がある。そのため、調達先や委託先にも流域レベルの水管理への協力を求めるケースが想定される。認証を直接取らなくても、AWSに準拠した水リスク対応を要求される可能性がある。その他、本改定案を踏まえると、水リスクマネジメントを進める上で下表のポイントを押さえることが望ましい。
【表】AWSスタンダード第3版の内容を踏まえた、水リスクマネジメントで求められるポイント
ポイント
内容
他環境テーマとの
統合
気候変動や生物多様性、海洋環境など新たな課題への対応が求められている。
水のみに着目する従来の水管理だけでなく、環境経営全体への統合的アプロー
チが不可欠となる。
サプライチェーン
管理の強化
間接的水利用や流域単位でのデータ収集・協働が求められるため、サプライヤ
ーとの連携や情報開示、目標設定の高度化が必要となる。
ガバナンスの向上
各流域における、ステークホルダーとの対話やエンゲージメントが重視される
ため、社内外のガバナンス体制の強化、定期的な情報開示・コミュニケーショ
ンが求められる。
企業には流域を捉えたより広範な水リスク管理と環境経営の一体化がこれまで以上に求められると想定される。AWSに加盟していない企業においても、AWSスタンダードは参考になるはずである。スタンダードに沿った対応を経営戦略に組み込むことでリスクを低減し、持続可能な競争力の確保につなげることができる。
※18)Key Biodiversity Area の略。生物多様性の保全の鍵になる重要な地域のことを示す。
※19)AWS 公表資料より当社仮訳
https://a4ws.org/resource/summary-aws-standard-major-revision-v3-0/
4.今後の水リスクマネジメントに求められる行動
-*-*-*-*-
本稿では、企業が水リスクマネジメントを進める上で求められる観点を、今年6月に開催されたAWSフォーラムにおける議論の内容を踏まえ解説した。直近では2025年度内にAWSスタンダード第3版が公開されるため、その内容に注目が集まっている。
世界各地で水関連課題は多様化・激甚化する中、バリューチェーンがグローバルに展開される現代のビジネス環境では、企業が直面する水リスクも多岐にわたる。企業はまず各拠点で顕在化している、もしくは潜在的な水リスクを把握し、相対的にリスクが大きいと考えられる拠点については適応策を検討することが推奨される。さらに、リスクを緩和していくためにも自社の影響力を踏まえ、流域全体での取り組みも視野に入れるべきである。加えて、水リスクマネジメントの中に、生態系サービス※20への視点も考慮されることが望ましい。例えば水源の水質悪化による水処理コスト増加や、森林伐採による洪水調整機能の喪失など、水リスクは生物多様性や気候変動と密接に関わっており、これらを軽視すると水リスクマネジメント施策の効果が十分に発揮されない点に留意したい。
また、現場レベルだけでなくガバナンスレベルでの意識も重要である。水リスクマネジメントには多様なステークホルダーとの継続的なコミュニケーションが不可欠であり、これを長期的に行うためには、企業のリスク管理体制にステークホルダーエンゲージメントを組み込むことが求められる。官民連携や投資家からの資金調達を進めるには、信頼されるガバナンスの整備が前提となる。
最後に、AWSフォーラムには欧州、北米、インドなどから多くの企業の参加した一方、日本企業を含むアジアからの参加は少数であった。前述の通り、国内でもJapan Water Stewardshipなどの団体が発足しており、日本企業が率先して流域のステークホルダーと連携したコレクティブアクションを推進し、その成果を国際的に発信することが期待される。
※20)人間が生物や生態系から受ける便益(サービス)のこと。微生物などによる水の汚染浄化、木々による土壌の安定化や洪水発生の抑制機能など、様々な便益がある。
¥0
-

WWFジャパン、日本企業65社のTNFD開示状況を分析した報告書を発表
¥0
-

スポーツ部活動の地域展開にもサステナビリティ?生物多様性も重要リスクに
¥0
-

「企業のリスクマネジメント実態アンケート」調査結果概要 ~将来的な脅威は「人的資本・人材確保リスク」が最多~(2025年10月)
「企業のリスクマネジメント実態アンケート」の概要
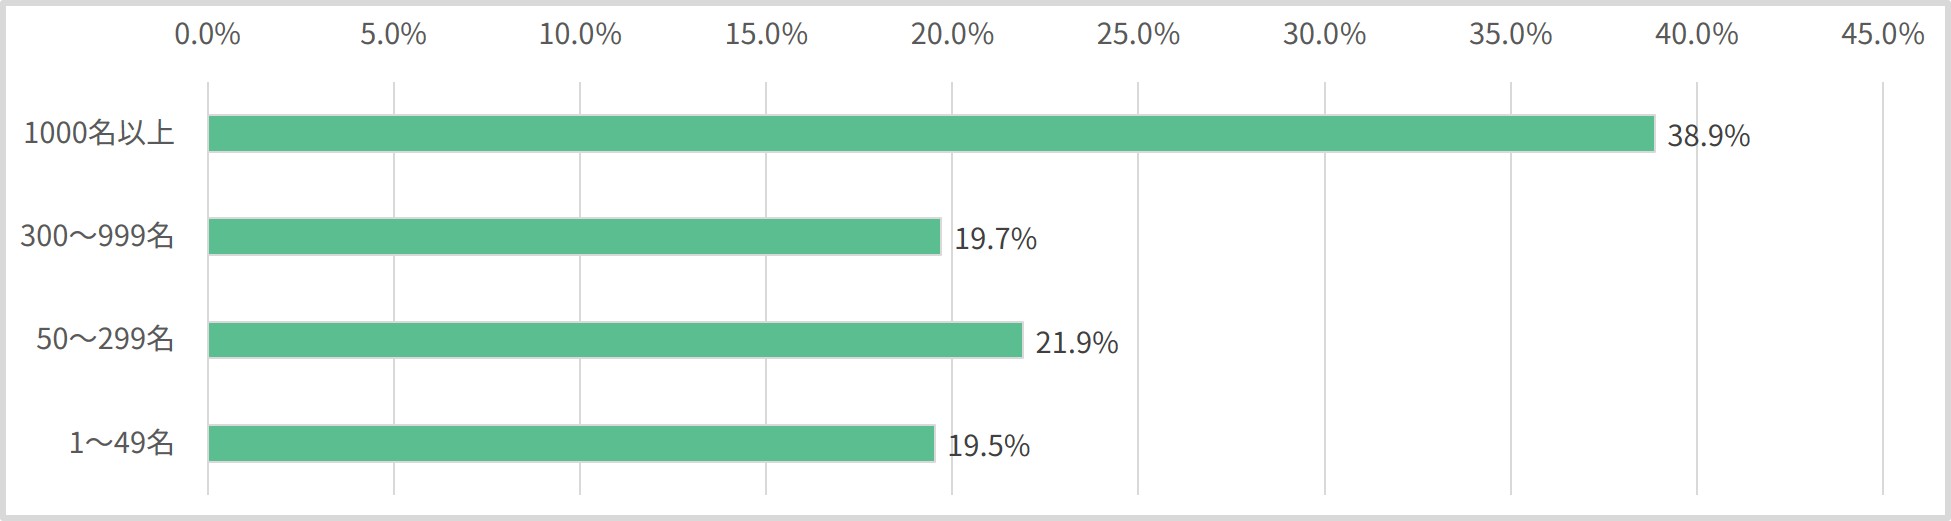
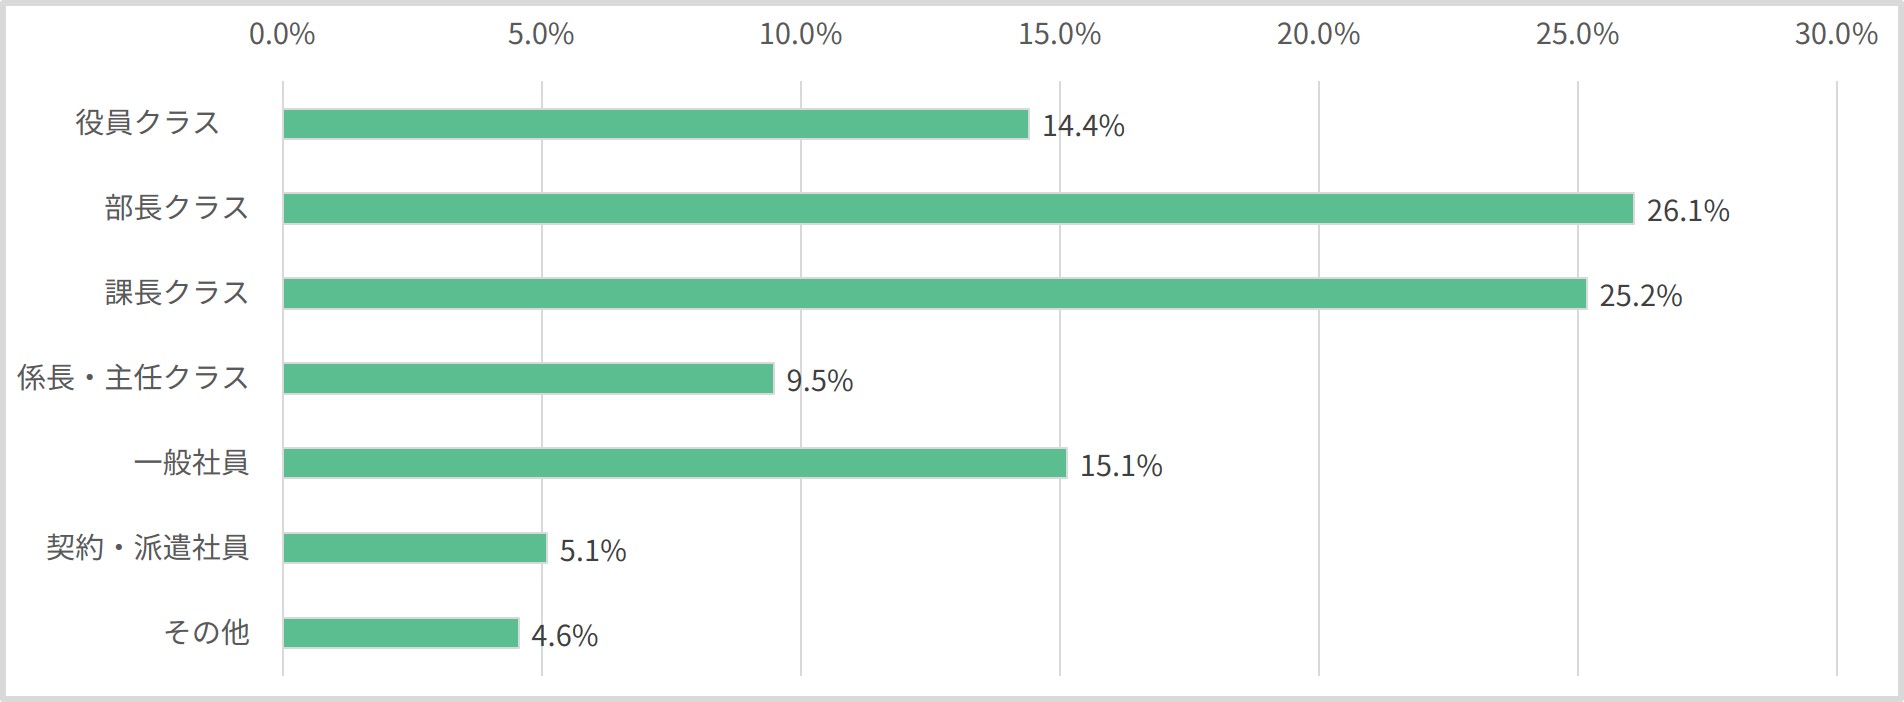
本アンケートは、2025年8月28日から9月10日までの14日間、当社のメールマガジン購読者さまを対象に実施し、548名の方から回答をいただきました。
回答いただいた方の業種、部署、従業員規模、役職については次の通りです。
回答者の業種

回答者の部署

-*-*-*-*-
回答者の企業の従業員数
回答者の役職
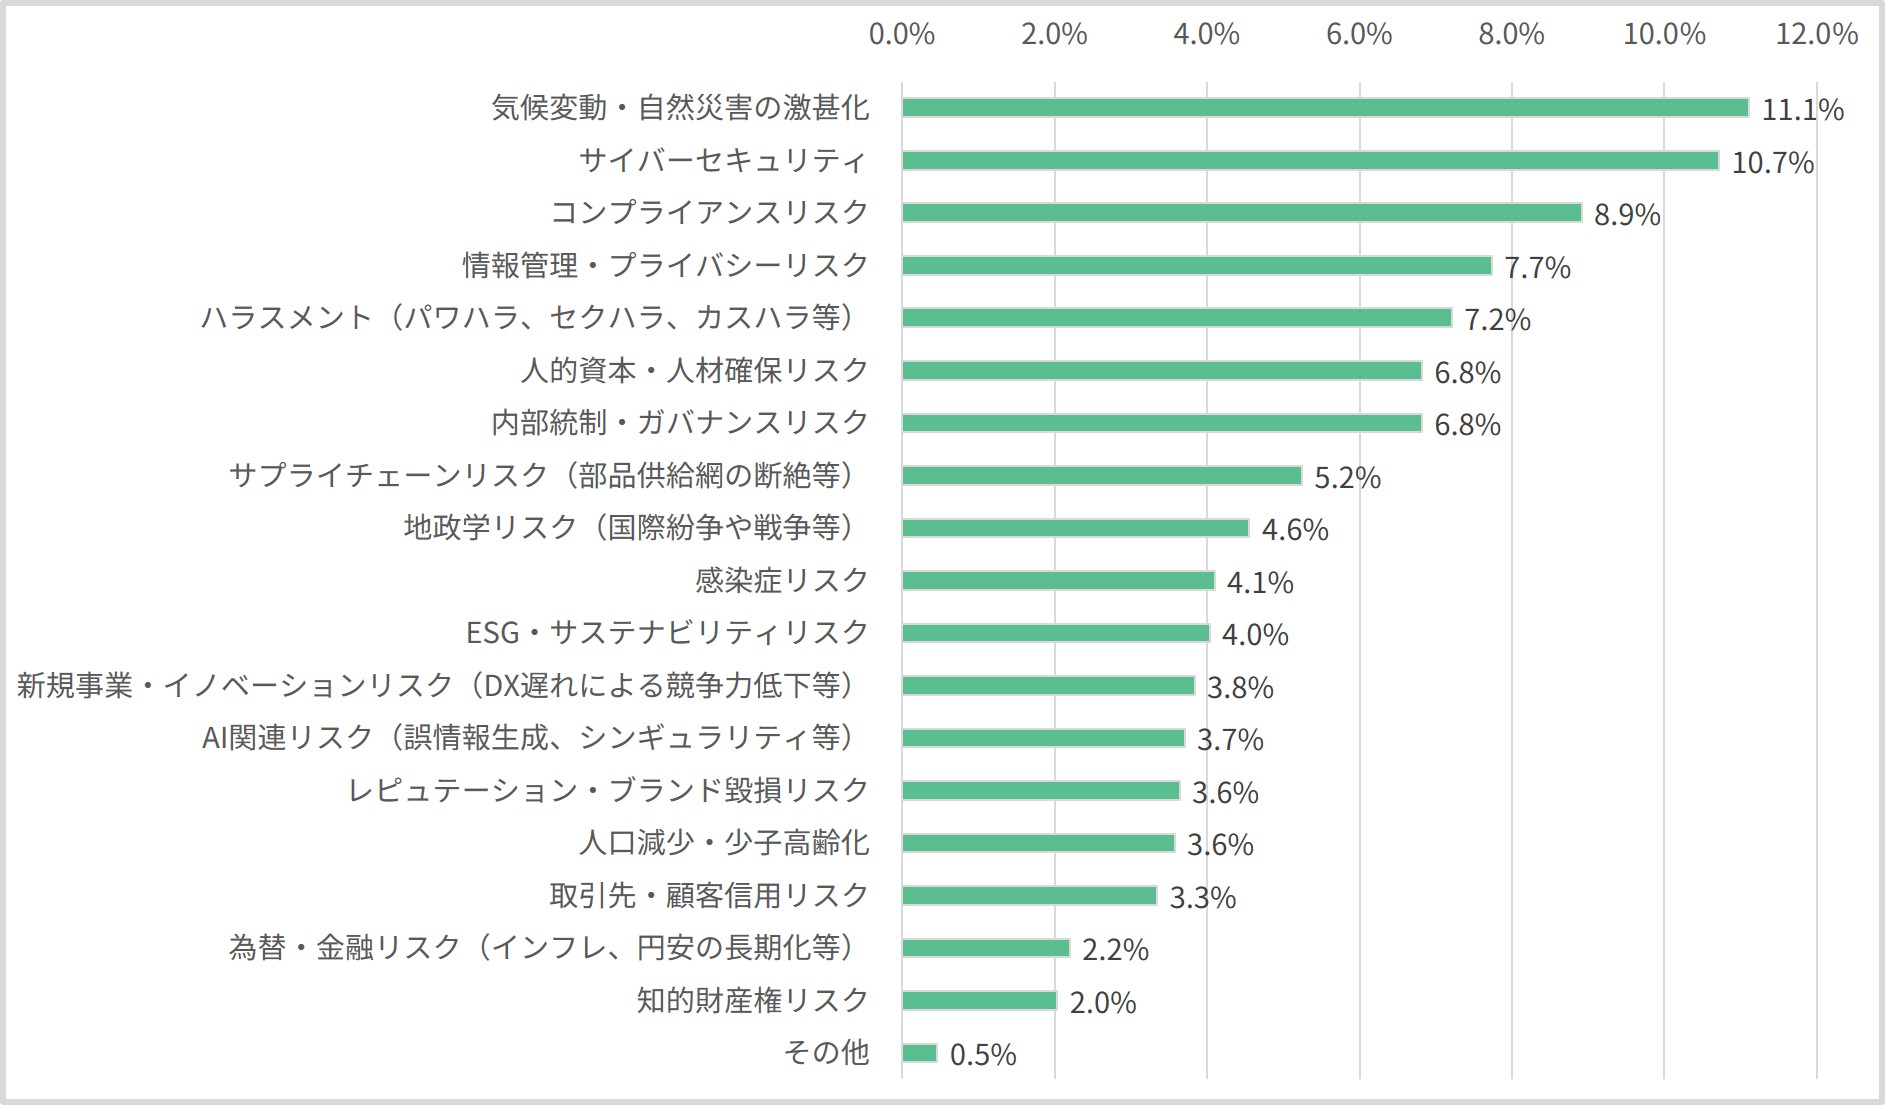
業務上、関心が高いリスクは?
アンケートでは「業務上、関心が高いリスク」について複数選択で尋ねました。その結果、トップ3は「気候変動・自然災害の激甚化」が11.1%、「サイバーセキュリティ」が10.7%、「コンプライアンスリスク」が8.9%となりました。
あなたが業務上、関心が高いリスクは何ですか(複数選択)
「自社のリスクマネジメント取組が不十分」が3割
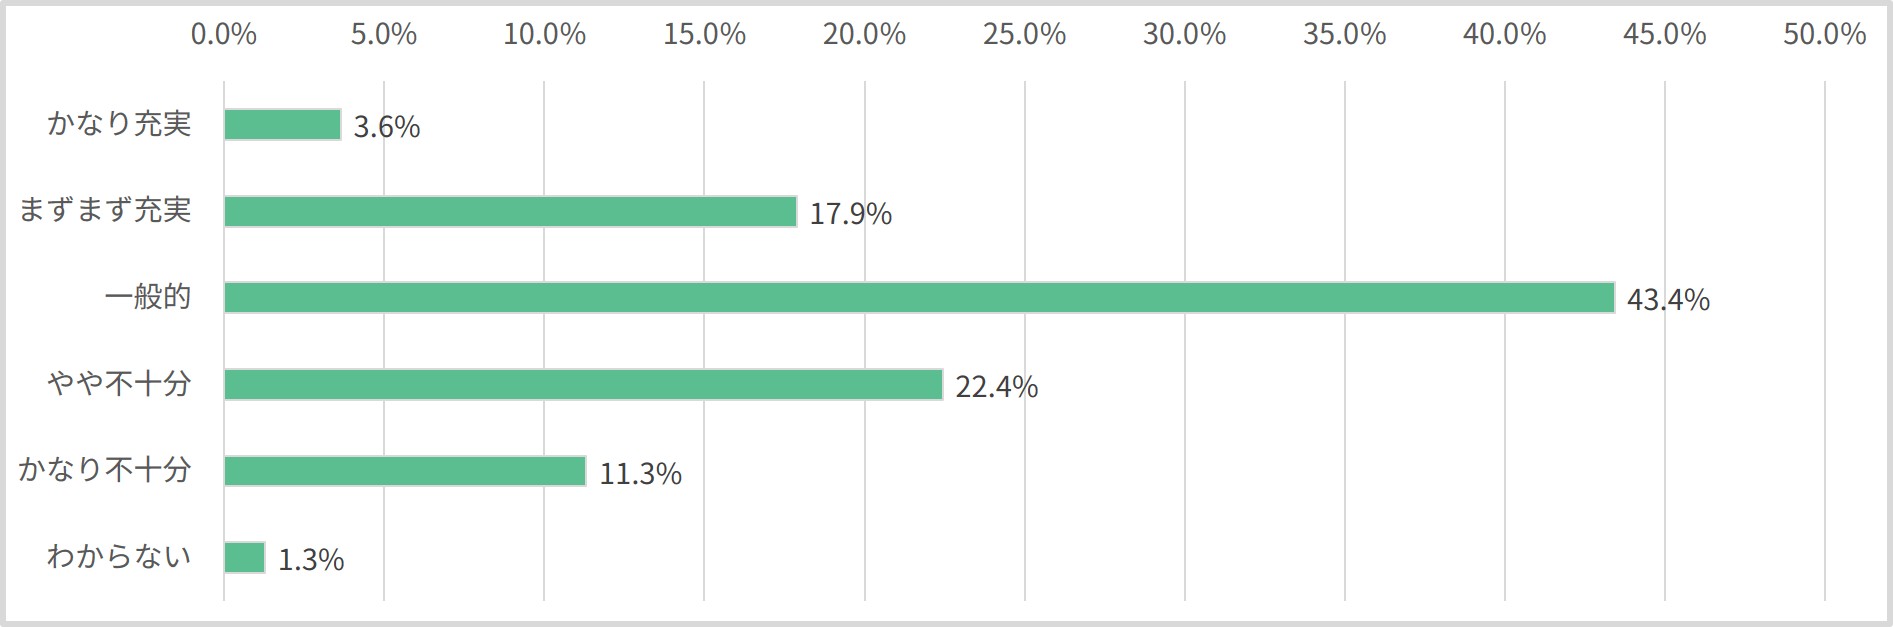
自社のリスクマネジメント取組の充実度について尋ねたところ、「かなり充実している」が3.6%、「まずまず充実」が17.9%、最も多かったのが「一般的」で43.4%、「やや不十分」が22.4%、「かなり不十分」が11.3%でした。
自社のリスクマネジメント取組の充実度をどう評価しますか
リスクマネジメントに関し不足しているのは“人”
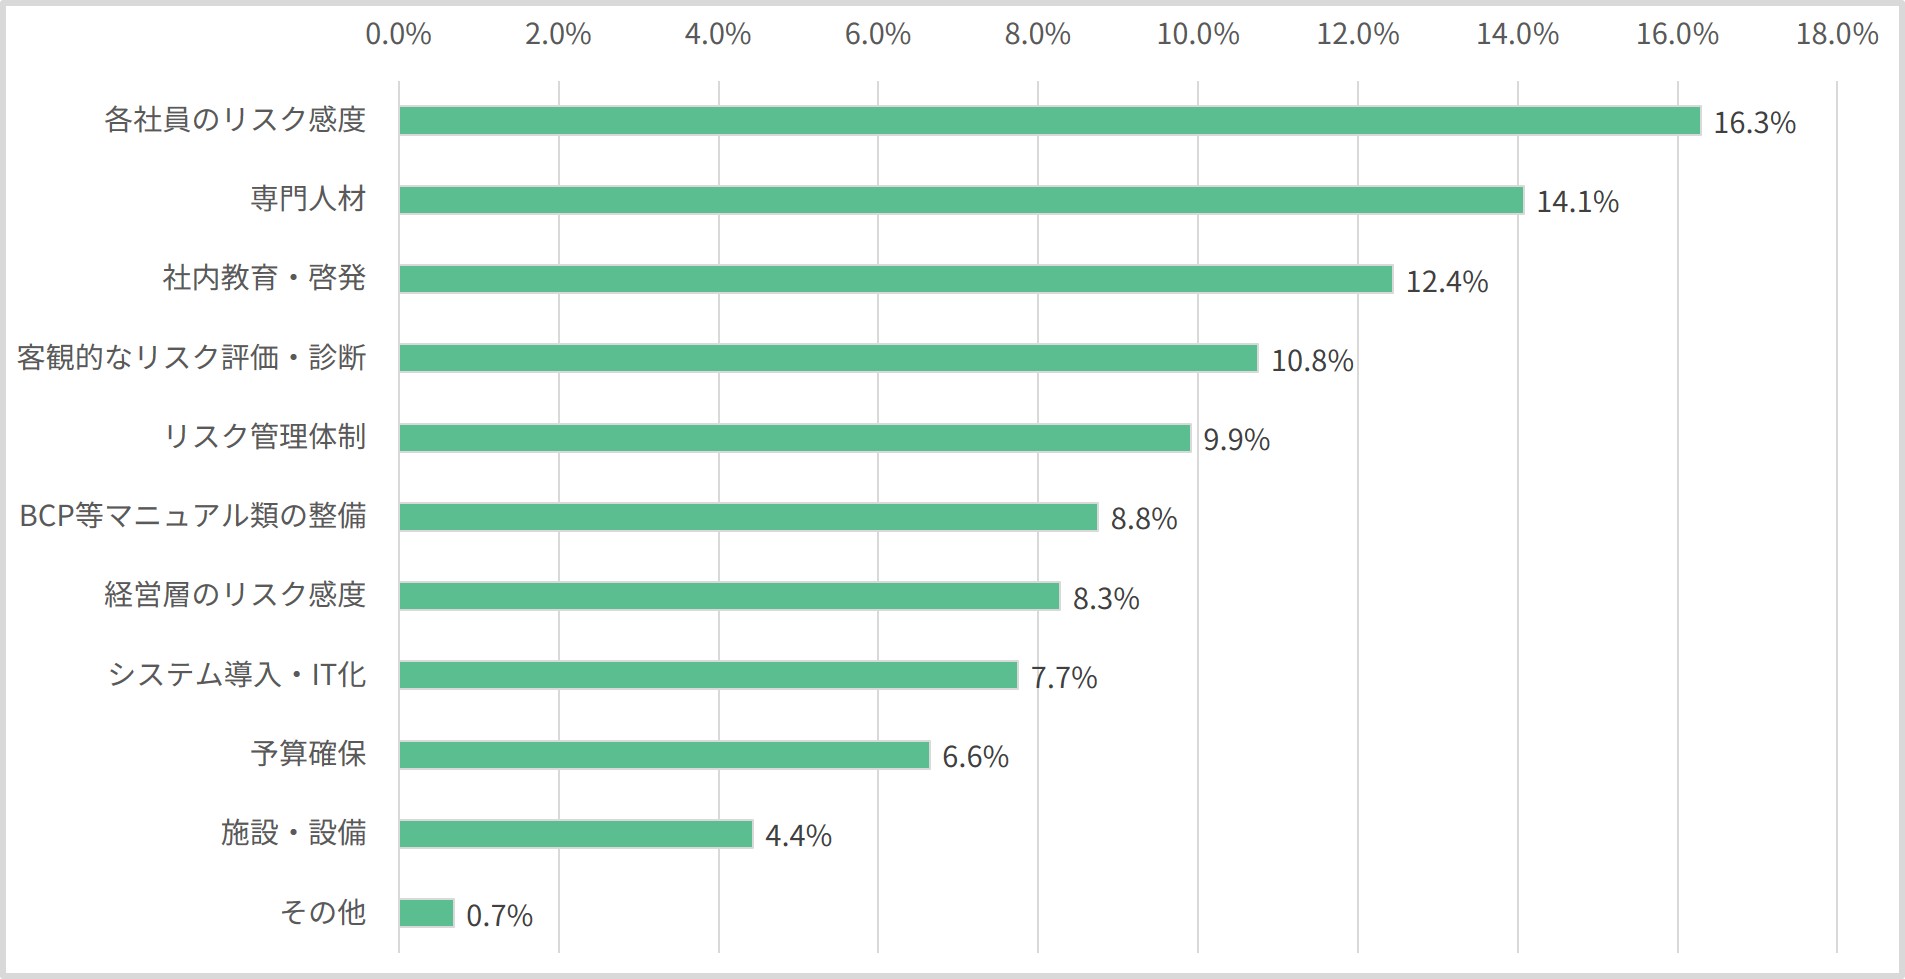
リスクマネジメントに関して「自社に不足している」と感じるものを複数選択で尋ねたところ、トップ3は「各社員のリスク感度」「専門人材」「社内教育・啓発」と、人に関する要素が不足していると回答した人があわせて42.8%に上りました。
続いて「客観的なリスク評価・診断」「リスク管理体制」「BCP等マニュアル類の整備」というルールや体制整備に関する要素が不足していると回答した人の割合が29.5%でした。
リスクマネジメントに関して、「自社に不足している」と感じるものは何ですか(複数選択)
近い将来の最大の脅威は「人的資本・人材確保」
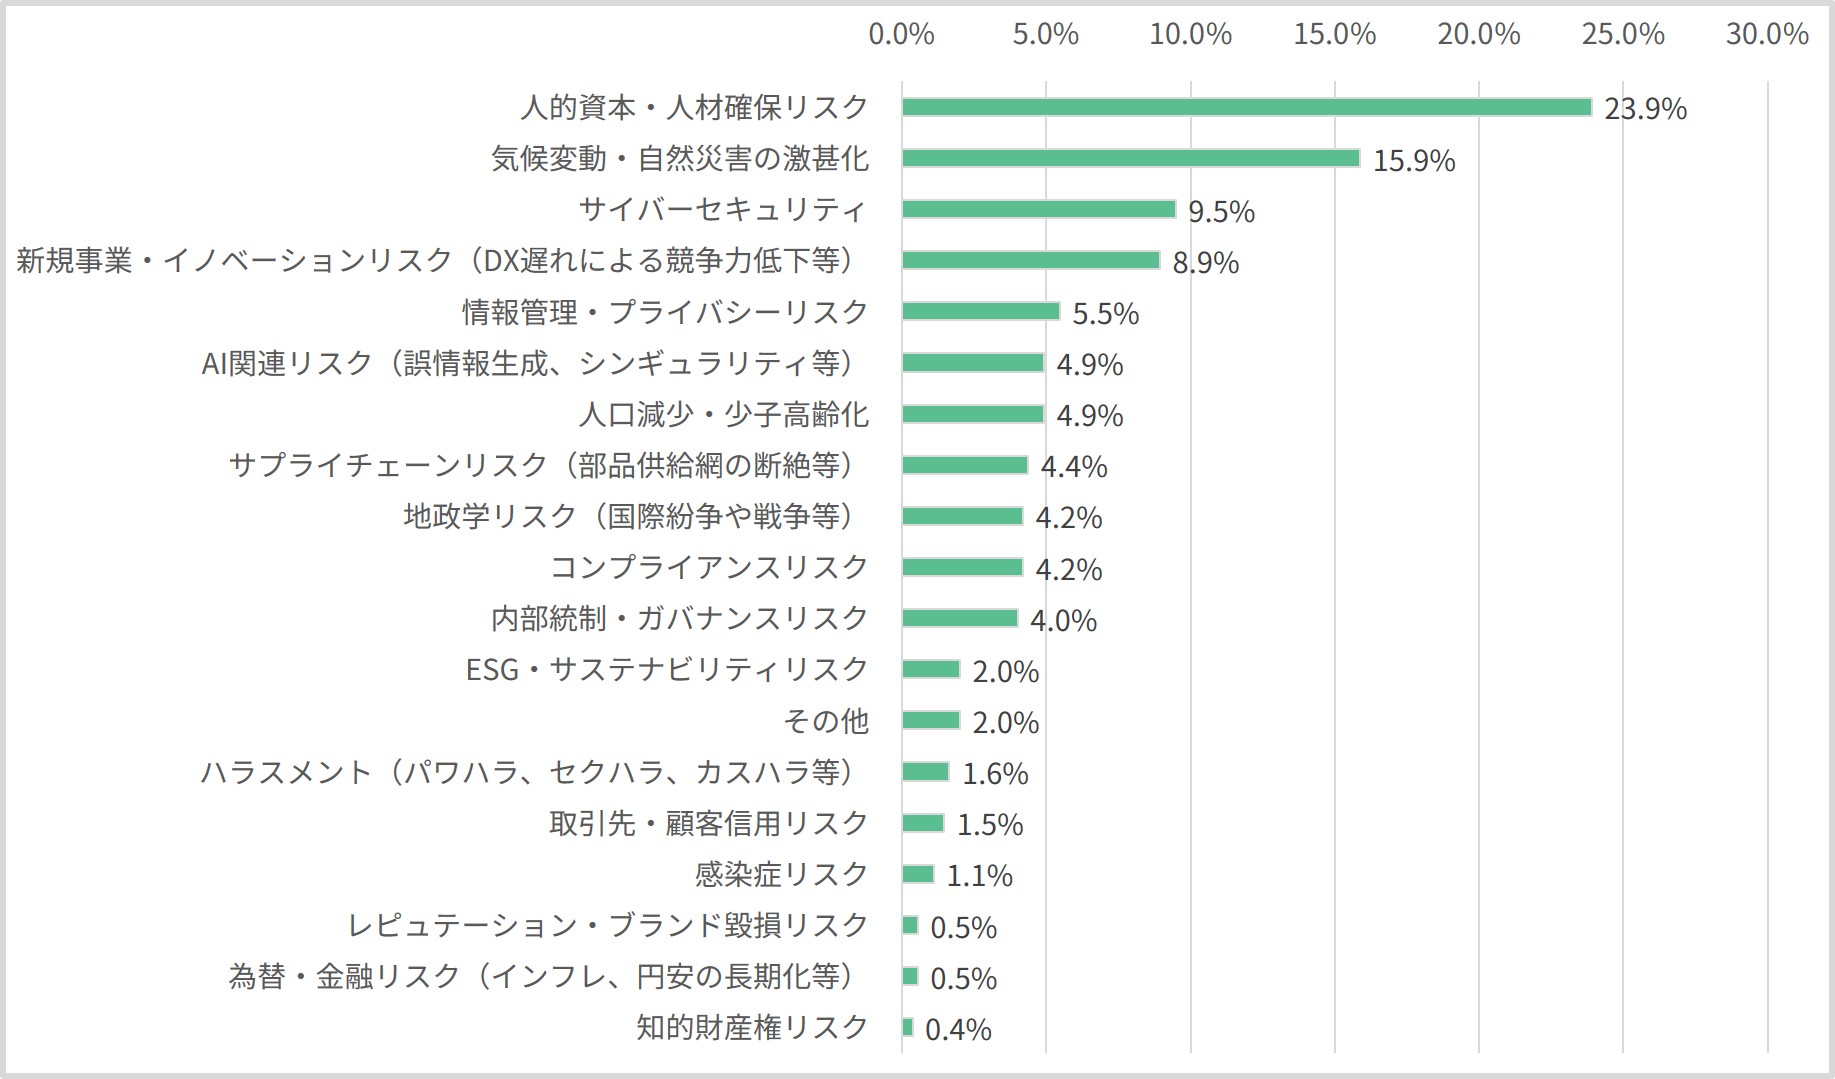
3年から5年後の近い将来、ビジネスにとって最大の脅威となりそうなリスクについて尋ねたところ、「人的資本・人材確保」が23.9%と最も多く、「気候変動・自然災害の激甚化」が15.9%、「サイバーセキュリティ」が9.5%と続きました。
近い将来自社のビジネスにとって最も大きな脅威となりそうなリスクは何ですか
本アンケートでは、上記のほかにも次のような内容についても尋ねています。
- 直近1年で、自社で発生したリスク事象の中で「想定外」だったものは何ですか
- 自社のリスクマネジメント取組の充実度をどう評価しますか
- 自社(もしくはあなたの所属部署)が現在最も対策強化に力を入れているリスクは何ですか
- 自社の経営層はリスクマネジメントをどのくらい重視していると感じますか
- 「他社のリスクマネジメント事情」について、興味があることは何ですか
- リスクマネジメントに関する情報収集をどのように実施していますか
- 今後、リスクマネジメントに関連して外部専門家やサービスを活用する予定はありますか
アンケート調査の詳細が知りたいという方は、以下の「お問い合わせ先」からご連絡ください。
MS&ADインターリスク総研では、企業の実情や課題に合わせて次のような多様なコンサルティングサービスを提供しています。
- リスクマネジメント体制の構築・診断
- 社員向け教育・啓発プログラム
- 専門人材の育成・講師派遣
- 人的資本開示対応コンサルティング など
今回の調査結果を貴社のリスクマネジメントにお役立ていただくとともに、リスクマネジメントの強化に関してお困りごとなどがございましたらお気軽にお問い合わせください。
お問い合わせ先:
MS&ADインターリスク総研株式会社
営業部デジタルマーケティンググループ
メール:DigitalMarketing_irric@ms-ad-hd.com
本レポートの引用・転載・メディア掲載について
本レポートの内容を引用・転載・メディア掲載される場合は、必ず「MS&ADインターリスク総研による調査結果」と明記してください。また、内容の改変や一部抜粋による誤解を招く利用はご遠慮ください。掲載や利用に関するご相談・ご質問は、当社デジタルマーケティンググループまでご連絡ください。
¥0
-

英国経済への自然関連リスクの定量的な財務影響や自然関連投資を整理 ―WWFおよびGFIによる報告書(2025年8月発表)
¥0
-

GPIFが「優れたTNFD開示」を初公表、トップ2社は気候との統合報告で高評価
¥0
-
TNFD提言を踏まえた自然関連シナリオ分析~企業における実務的アプローチ~【RMFOCUS 第95号】
¥0
-
「自然資本」という考え方と漁業の養殖シフト 水産物は獲るものから育てるものへ【RMFOCUS 第95号】
¥0
-
ESGリスクトピックス(2025年10月)
自然資本
○ WWFジャパン、日本企業65社のTNFD開示状況を分析した報告書を発表
日本の主要な環境NGOの1つである世界自然保護基金ジャパン(WWFジャパン)は2025年8月28日、「2024年TNFD開示の潮流と日本企業の対応状況」を公表した。これは、自然関連財務情報開示タスクフォース(TNFD)による開示提言に沿って2024年に情報開示を行った日本企業65社を対象に、WWFジャパンが定義する「TNFDキーポイント」に基づいて実施されたベンチマーク調査である。企業の開示が広がる一方、事業変革に向けた課題や示唆も明らかになった。
「TNFDキーポイント」は、WWFジャパンがTNFD開示で特に重要だと考える項目を、TNFD一般要件等を参考に抽出したものである。今回の調査では4 つのキーポイント(下表)を設定し、企業の開示状況を星の数で評価できる仕組みとなっている。星なし(☆)はキーポイントに関する記載がない状態を示し、星の数が多いほど内容が充実していることを表す。特にキーポイント2から4は星4つが理想だが、初期段階での達成は難しく、段階的な向上が期待される。
<TNFDキーポイント別評価概要サマリー>
概 要
キーポイント1
TNFD一般要件に基づき、企業がどのマテリアリティ・アプローチを採用
しているかを評価する。特にTNFDが推奨するインパクト・マテリアリテ
ィの開示に加え、ダブル・マテリアリティを明記している場合は高く評価
する。
キーポイント2-1
直接操業について、拠点ごとの依存・インパクト経路、4つの自然関連課
題(依存、インパクト、リスク、機会)の特定および開示状況、要注意地
域の特定の有無を評価する。業種により直接操業とバリューチェーン分析
の難易度が異なるため、両者を分けて評価している。
キーポイント2-2
バリューチェーンに関して、一次産品や製品、地域、プロセスなどの要素
が開示され、LEAPアプローチ※等による分析が進んでいるかを評価する。
また、トレーサビリティの確保と優先地域の特定が実施されているかも重
視する。
キーポイント3
キーポイント2で特定した優先的なマイナスインパクトに対して、企業が
示すコミットメントと、その回避・軽減、再生・補償の実施状況や成果の
開示を評価する。
キーポイント4
国際規範へのコミットメント、人権デューデリジェンスやグリーバンス
(苦情処理)対応の範囲、対象となる地域の特定、さらにはエンゲージメ
ントの実施状況を評価対象とする。
出典:WWFジャパン資料をもとにMS&ADインターリスク総研にて作成
調査結果では、キーポイント1のマテリアリティの考え方を明示した企業(星1つ以上)は全体の約2割にとどまり、多くの企業が採用したマテリアリティ・アプローチの明示を行っていなかった。キーポイント2-1では、自然との関係性の把握について、直接操業地点における依存・インパクトの分析は進展し、星3つ以上を獲得した企業は全体の約4割だった。一方、キーポイント2-2のバリューチェーン上流・下流における解析は、トレーサビリティの難しさから遅れている(星3つ以上は全体の約2割)。概して業界共通のデータツール(例:ENCORE)に依存した一般的な分析が多く、場所ごとの依存・インパクトや優先地域の特定は不十分であった。キーポイント3では、「ミティゲーション・ヒエラルキー」に基づく対応は、「節水」などの既存の目標中心であり、バリューチェーン全体を見据えた回避・軽減方針や達成目標時期、適切な測定指標の採用、進捗開示まで踏み込む企業は少数であった。キーポイント4では、自然関連課題や先住民族と地域社会(IPLC)を含めたステークホルダーへの対応が浸透しておらず、星3つに到達した企業は3社のみだった。また、全企業がウェブサイト上で国連宣言や「国連ビジネスと人権に関する指導原則」等への賛同を示しているものの、誰もがアクセス可能な苦情処理メカニズムを構築している企業は全体の約3割にとどまり、実効性あるエンゲージメント体制の設計が課題である。これらの状況は、TNFDが目指す「開示を契機とした事業モデルのネイチャーポジティブへの変革」に向けて、企業の戦略的対応の重要性を浮き彫りにしている。
<キーポイント別 スコア分布>
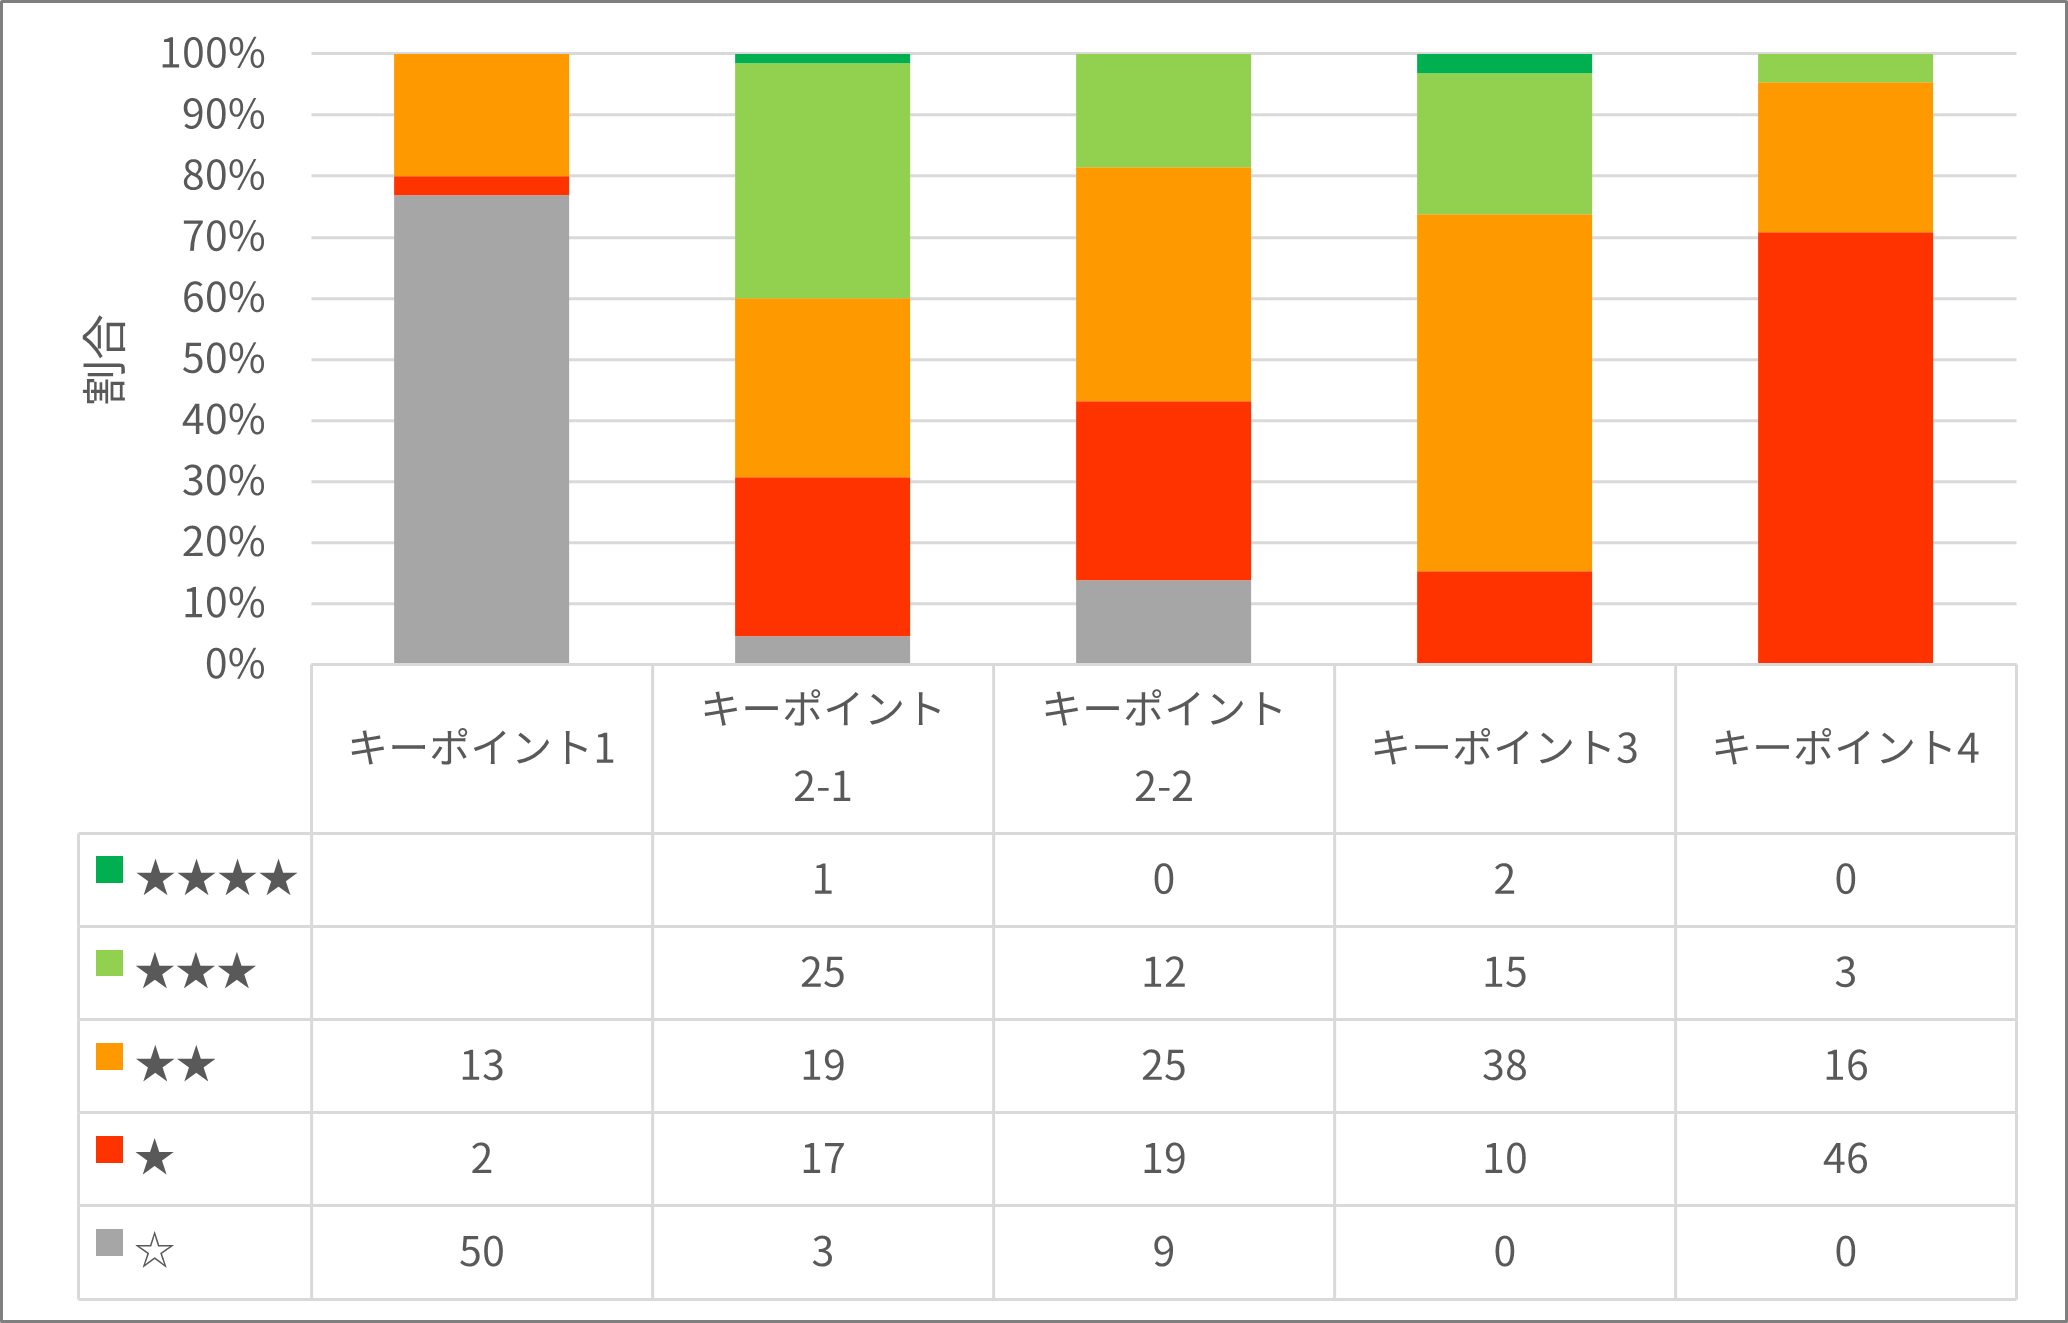
注:図中の数字は企業数を示す。また、キーポイント1は星2つが最高評価である点に留意
出典:WWFジャパン資料をもとにMS&ADインターリスク総研にて作成
以上を踏まえ、今後企業が取り組むべき事項は三つに整理できる。第一に、ダブル・マテリアリティの採用と根拠の明確化である。財務影響だけでなく、自然環境や社会への重大な依存・インパクトを事業やレピュテーション、規制対応と結び付け、自社にとっての事業リスクと同等に重視する姿勢を示す必要がある。第二に、場所に基づく評価の充実である。自然との接点を「何が・どこで・どのように」に分解し、拠点やバリューチェーン上の優先地域を特定し、依存・インパクトの経路を可視化することが重要である。第三に、ミティゲーション・ヒエラルキーとIPLCエンゲージメントを組み合わせた移行計画の策定である。つまりマイナスインパクトの回避を最優先とし、軽減、復元・再生、代償の順で施策を整理し、地域住民の権利尊重や苦情処理のアクセス性・透明性をガバナンスに組み込むことが求められる。これらの取り組みにより、企業はTNFDの本質的価値を事業変革につなげることが期待される。
※ LEAPアプローチとは、TNFDが提示している、企業および金融機関における内部の自然関連課題の特定と評価をサポートすることを目的とした自主的なガイダンスである。Locate、Evaluate、Assess、Prepareの4つのフェーズから構成される。
【参考情報】
2025年8月28日付 WWFジャパンHP: https://www.wwf.or.jp/activities/lib/6040.html
自然資本・ネイチャーポジティブ経済
○ 英国経済への自然関連リスクの定量的な財務影響や自然関連投資を整理 ―WWFおよびGFIによる報告書(2025年8月発表)
-*-*-*-*-
英国の世界自然保護基金(WWF UK)と2019年に英国政府が設立したグリーンファイナンス研究所(GFI)が、英国における自然への投資が経済の成長に繋がることを示すレポート「英国経済のレジリエンスと成長を支える自然投資」を発表した。本レポートによれば、英国経済は慢性的な自然劣化や気候変動リスクに直面しており、今後10年間でGDPの4.7%が減少(推計)という重大な損失が予測される。これらのリスクは、住宅・エネルギー・農業・製造業・観光など主要セクターに波及し、事業運営や資産価値、サプライチェーンに大きな影響を与える。一方、英国企業は自然投資による回復力向上や新技術への投資によって、財務的利益と競争優位性を獲得しつつある。報告書では、英国企業が自然への投資を進めることでレジリエンスを高め、競争力や収益性を向上させている事例が多数紹介されている(表1)。
<表1> 主要項目別の自然リスクおよび投資事例と金額(一部抜粋)
項目
リスク・損失額(推定含む)
投資事例・投資金額
水不足
- 水不足による住宅プロジェクト遅延
等で今後5年で最大250億ポンド損
失する可能性がある
- 地域の水需要増加抑制のために、ユナイテ
ッド・ユーティリティーズとテムズウォー
ターがウォーターニュートラルに取り組む
住宅に水道料金の割引を提供
洪水・
暴風雨
- 英国の洪水保険請求額が2024年時点
で過去最高の5.85億ポンドに達した - 洪水と暴風雨により主要な農作物の
損失は2024年時点で26~38%に達
した
- 持続可能な都市排水システムに、セバー
ン・トレント社は2023年時点で7,600万
ポンド投資している
土壌
劣化
- イングランドとウェールズにおける
土壌劣化は、生態系サービスを提供
する能力が低下し、年間最大14億
ポンドの損失を経済に与えていると
推定
- 土壌モニタリングと精密農業※のために、
英国の農業技術スタートアップに1.3億ポ
ンドが投資された
資源
効率
- サプライチェーンに懸念を抱える英
国企業の53%が資源調達コスト増大
に問題を抱えている
- 循環型経済スタートアップが2023年時点
で世界中で65億ポンド以上の資金を獲得
した - 海藻から作られた容器を持つNotpla社は
2024年時点で1,960万ポンド調達した
サステ
ナブル
金融
-
- 自然環境のための活動に資金提供するため
に、バークレイズは生物多様性目標連動型
の融資を実行 - 自然への影響が少ない技術、プロセス、ビ
ジネスモデルを開発している企業900社が
2024年時点で28億ポンド以上の資本を調達した - 英国のネット・ゼロ・エコノミーへ2024
年時点で200億ポンド以上の民間投資が集
まった
(出所)「Business Investment in Nature: Supporting UK Economic Resilience and Growth」より抜粋してMS&ADインターリスク総研にて作成
サステナブルファイナンスでは英国が気候関連で世界をリードしており、自然資本への投資拡大が期待されている。2024年にはネットゼロ経済分野で200億ポンドの民間資本が集まり、自然関連技術開発企業も28億ポンドを資金調達したと推定されている。金融機関は企業向けローンの利率を生物多様性向上に連動させるなど、新たな金融商品の開発も進めている。
こうした企業による自然への投資について情報を提供するため、英国政府の環境改善計画(EIP)は英国政府自身の環境上の優先事項と法的拘束力のある自然に関する目標を達成するための戦略を示しているが、行動に関する詳細なガイダンスは提供していない。そこで、各企業が自信をもって自然環境関連の投資に挑むためのガイダンスとしてWWF-UKとGFIはNature-Positive Transition Pathways(NPP) を開発している。25以上の英国の主要企業と業界団体はNPPの開発に対する支持声明に署名しており、英国の環境投資を刺激する上で強力な役割を果たすことが期待されている。NPPは各セクターの移行経路を明確化し、企業が自社の投資・事業計画を英国の環境改善計画、生物多様性国家戦略・行動計画および地球規模の生物多様性枠組みの目標と整合させるための実践的ガイダンスで、NPPを活用した社内投資計画の策定は、長期的なリスク管理と成長戦略の要となりうる。
自然関連財務情報開示タスクフォース(TNFD)を採用する日本企業が急増しているが、自然関連リスク・機会の定量化も含めた詳細評価や自然関連移行計画の策定までできている企業は極めて少ない。それらの企業にとって、英国のNPP策定や本レポートのリスク定量化事例、自然資本投資の先進事例などは参考となるだろう。自然関連リスクへの対応を単なるリスク管理に留めず、成長戦略・イノベーション・新規事業開発の観点から積極的に取り組むことで、企業価値向上と持続可能な社会の実現に貢献できる。サステナブルファイナンスや循環型経済、再生型農業など、グローバルな潮流を捉えた戦略的な投資・協業が今後ますます重要となるだろう。
※ 精密農業(Precision Farming):
国際的に様々なとらえ方が存在するが、主に複雑で多様なばらつきのある農場に対して事実の記録に基づくきめ細やかな管理を実施して、地力維持や収量と品質の向上及び環境負荷軽減などを総合的に達成しようとする農場管理手法を指す。
【参考情報】
WWF UK「Business Investment in Nature: Supporting UK Economic Resilience and Growth」2025年8月
人権
○ 政府人権行動計画の公表目前、人権DD義務化で国内外から賛否の声
-*-*-*-*-
日本政府が2025年12月に予定する「ビジネスと人権に関する国会行動計画(2020-2025)」(NAP)の改定に向けて、内容への関心が高まっている。中でも、企業に対して人権デュー・デリジェンス(人権DD)の義務化が盛り込まれるどうかに注目が集まる。欧州を中心にした複数の先進国では、すでに法制化が進む。2022年5月に、当時の萩生田光一経済産業相が記者会見で、将来の法制化の可能性について言及したことがある。
そうした中、経団連は9月16日に公表した意見書「『人権尊重経営』の推進 -『ビジネスと人権』に関する経団連の考え方と政府への期待-」の中で、企業の人権尊重の取り組みは、「指導原則に則って自主的に進めることを基本とするべき」として、義務化に否定的な考えを明らかにした。企業の人権尊重の取り組みは不可欠としつつ、人権DDやサプライチェーン上のリスク把握のための調査などが企業の重い負担になっていると主張。義務化は、企業の画一的・チェックボックス的な対応を招くとした。また、企業が配慮すべき人権侵害リスクは業種やサプライチェーンの構造によって異なるため、政府の現行の汎用的なガイドラインでは実務上の対応が難しいと否定的な見解を示した。その上で、政府に、▽ガイドラインの定期的な更新、▽無料相談可能な政府窓口の設置、▽中小企業向けの人権DDチェックリスト・事例集の作成――などの支援を要請した。
一方、海外を中心に、日本企業による人権DDの実効性向上のため、政府に法制化を求める声が挙がっている。「ビジネスと人権」の推進を目的にする国際NGOのWorld Benchmarking Alliance(WBA)とBusiness and Human Rights Resource Centre(BHRRC)は8月19日、共同提言を公表。法制化で先行するドイツやフランスで国内企業の人権DDの実施率が向上するなどの政策的効果を例示して、日本にも法制化を求めた。
改訂NAPには、人権DDのほか、「AI・テクノロジーと人権」や「環境問題と人権」など新たな人権課題も盛り込まれる予定だ。政府は2025年10月のパブリックコメントに向けて策定作業を進めている。
【参考情報】
2025年8月19日 World Benchmarking Alliance HP:
https://assets.worldbenchmarkingalliance.org/app/uploads/2025/08/Japan-NAP-2.0-policy-note_JP.pdf
日本経済団体連合会 HP: https://www.keidanren.or.jp/policy/2025/056_honbun.pdf
TNFD・自然資本
○ GPIFが「優れたTNFD開示」を初公表、トップ2社は気候との統合報告で高評価
-*-*-*-*-
年金積立金管理運用独立行政法人(GPIF)は2025年8月29日、国内株式の運用を委託する運用会社20社が選んだ「優れた TNFD 開示」を公表した。それによると、アサヒグループホールディングスとキリンホールディングスの2社が、それぞれ最多の6社から支持を受けた。
GPIFが同日に公表した年次の「2024年度 サステナビリティ投資報告」に掲載した。
最多得票の2社のうち、アサヒグループホールディングスは、TNFDとTCFDを統合したフレームワークに基づきサプライチェーンを包括的に分析した点や、2つの農産物に焦点を当て財務影響を分析した上で定量的に開示した点などが評価された。
一方のキリンホールディングスは、①TNFDの主要な要素を網羅している②テーマやトピック別に財務影響を定量化している③地域ごとの特性を踏まえたマテリアリティ評価を実施し、測定指標とターゲットを開示している――などの点が評価された。
また、東急不動産ホールディングス、住友林業、王子ホールディングス、日本電気、三菱UFJフィナンシャル・グループの5社も、運用会社3社以上から高評価を得た。
運用会社は選考に際しての評価ポイントに、▽自然資本に関する取組・開示が企業価値向上に実効的なものであるか(企業の持続性への確信度の向上や資本コストの低減に結び付くといえるか)▽財務・企業価値との関わりがマテリアリティに応じて示されているか▽ネイチャーポジティブへの貢献が定量的に示されているか――などを挙げた。
優れたTNFD開示企業の選定は今回が初めて。運用会社と投資先企業との間の建設的な対話(エンゲージメント)の実現に向け、対話の前提となる企業側の情報開示のベストプラクティスを選定・公表するのが目的。GPIFが2024年度に上場企業対象に実施したアンケートでは、TNFD開示をする上での課題に、参考となり得る他社の好事例が少ないことが挙がっていた。
【参考情報】
2025年8月29日付 年金積立金管理運用独立行政法人「2024年度 サステナビリティ投資報告」HP:
https://www.gpif.go.jp/esg-stw/esginvestments/2024_sustainability.html
中国法改正情報
○ 中国の反不正競争法改正の概要と企業における対策のポイント
-*-*-*-*-
2025年10月15日から中国の改正反不正競争法※1が施行される。改正法では、不正競争行為に関する規定が拡充された。不正競争行為の疑いをかけられた場合、当局による立入検査や事情聴取、財物の封印・押収などの措置が行われる可能性がある。また、法律上の責任が認められた場合には、損害の賠償や罰金の支払い、営業許可の取り消しなどが行われる可能性もあるため、現地に進出する日本企業にも影響が大きいものと想定される。
主な改正のポイントは以下のとおり。
<主な改正の概要>
項目
改正の概要
(1)収賄行為の禁止を追加
- 商業賄賂の受領側も規制対象であることを明文化
- 法人と個人の双方を同時に追及する「両罰制」の導入
- 過料上限の引き上げ(300万元以下から500万元以下
へ) など
(2)混同行為(誤認される行為)の
規制範囲の拡充
- 他人のアプリ名やネットユーザー名などの識別情報を無
断使用する行為の禁止 - 他人の商品名称や登録商標などを検索キーワードに設定
する行為の禁止 など
(3)ネットプラットフォームに
おける禁止行為の明確化
- 他の事業者のデータを不正に取得・使用することや、他
の事業者に対して虚偽の取引や評価(いわゆる「サク
ラ」行為)、故意・悪質な返品などを実施する行為の禁
止 など
(4)大企業などによる中小企業への
優越的地位の濫用規制
- 大企業が中小企業に対し、不合理な支払い期限や支払い
方法などの取引条件を強要することや、支払いを遅延さ
せることを禁止 など
(5)域外適用の追加
- 中国市場の競争秩序を乱し、中国国内事業者または消費
者に損害を与えると判断される場合、同法や関連法規に
基づいて処理
日本貿易振興機構「反不正競争法改正版が可決、中小企業への支払い遅延の禁止など明記」※2をもとにMS&ADインターリスク総研にてにて作成
企業においては、法令や運用の動向を注視しつつ、国内外における自社のコンプライアンス体制の見直しを図ることが望ましい。具体的には、従業員の禁止行為を明示した内部規定の作成、対外支払いや贈与などのリスクを伴う行為に対する承認ルールの見直し、教育・研修を通じた法令やルールの周知徹底、内部通報窓口の設置・適切な運用などが挙げられる。
なお、今般の改正を受け、JETROより商業賄賂規制に関する各種事例の紹介や同規定に対する企業の対策などについてレポート(2025年9月17日)※3が発行されている。商業賄賂規制への抵触を防ぐための自己点検チェックシートをはじめ、自社のコンプライアンス取組を見直すために有益な情報が掲載されているため、取り組みにあたってはこちらも参照されたい。
※1)2025年6月27日、第14期全国人民代表大会常務委員会第16回会議にて可決された。
※2)JETRO「反不正競争法改正版が可決、中小企業への支払い遅延の禁止など明記(2025年07月04日)」
https://www.jetro.go.jp/biznews/2025/07/0a933405e9be2dde.html
※3)JETRO「『事例から学ぶ』中国における商業賄賂規制の最新動向と日系企業への実務的示唆」
https://www.jetro.go.jp/world/reports/2025/02/5482b1b3afc84354.html
【参考情報】
2025年9月 日本貿易振興機構(JETRO)HPなど
サイバーセキュリティ
○ 営業秘密管理に関する実態調査結果を公表 生成AIの利用状況に差異
-*-*-*-*-
独立行政法人情報処理推進機構セキュリティセンターは2025年8月29日、「『企業における営業秘密管理に関する実態調査2024』報告書」を公表した。本調査は国内企業に属する個人1200名(製造業/非製造業、従業員301名以上/未満、それぞれ300名ずつ)に対してウェブアンケート方式で実施した。過去5年以内に営業秘密の漏えい事例・事象が「あった」「おそらくあった」と回答した企業は35.5%にのぼり、前回調査(2020年度)の5.2%から大幅に増加した。営業秘密の漏えいリスクはもはや一部の企業だけのものではないことが示されている。
営業秘密の漏えいルートとしては、サイバー攻撃等によるものが36.6%と大幅に増加し、前回調査の4倍以上となった。これにより、外部からの侵入リスクの高まりがうかがえる。
一方、ルール不徹底(32.6%)、金銭目的等の意図的行為(31.5%)、誤操作・誤認(25.4%)など、従業員による内部不正(誤操作を含む)の割合も上位を占めている。報告書では、「人間関係の恨み」や「借金」などが内部不正の要因として挙げられており、これらの要因が組織内に存在するかを把握し、対策を講じることが重要である。
営業秘密管理に関連して、生成AIの利用ルールの整備状況についても調査が行われた。生成AIの業務利用に関するルールを定めている企業は52.0%であり、完全に利用を禁止している企業が26.2%、公開情報のみの取り扱いを許可している企業が14.8%、組織内に閉じた生成AI環境を利用している企業が11.0%であった。
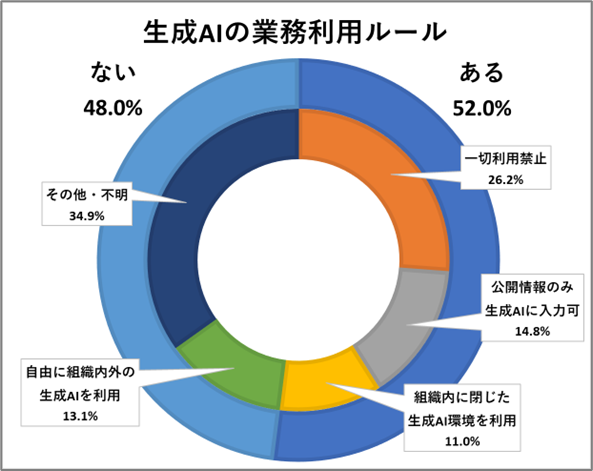
出典:独立行政法人情報処理推進機構セキュリティセンター
「『企業における営業秘密管理に関する実態調査2024』報告書」をもとにMS&ADインターリスク総研にてが作成
生成AIは営業秘密管理の観点から新たなリスクとなり得る一方、業務効率化や新たな価値創出の可能性も秘めている。今後は業務ルールの明確化、従業員教育、定期的な監査を通じて、生成AIを安全に活用できる体制の構築が、すべての企業にとって不可欠となると考えられる。
【参考情報】
2025年8月29日付 独立行政法人情報処理推進機構セキュリティセンター
「『企業における営業秘密管理に関する実態調査2024』報告書」
https://www.ipa.go.jp/security/reports/economics/ts-kanri/tradesecret2024.html
¥0
- 水不足による住宅プロジェクト遅延