- 全て
- |
- リスク領域
- |
- 気候変動・自然資本課題解決支援
-

みんなで街のレジリエンスを高める「流域治水」とは?水災害激甚化に立ち向かう新たな挑戦 ―【連載企画】流域治水とグリーンインフラ(Eco DRR)に関するアンケート調査結果を読み解く 第1回
¥0
-

サステナビリティ推進による「価値創出プロセス」可視化支援サービス
¥0
-

脱炭素経営チェックシート【2026年 簡易版】無料ダウンロードページ
¥0
-

海が吸収するCO2?ブルーカーボン事業の現場視察会で学ぶ海と脱炭素の関係
そもそも「ブルーカーボン」とは?
ブルーカーボンとは、沿岸や海洋の生態系が光合成で吸収したCO2が、炭素として海底や堆積物などに蓄積されたもののことをいいます。CO2を吸収する海の生態系には、藻場(海草・海藻)、干潟、マングローブ林などがあります。

脱炭素の緩和策には大きく「排出削減対策」と「吸収源対策」の2つの方法があり、ブルーカーボンは2009年に公表された国連環境計画(UNEP)の報告書で紹介され、海洋・沿岸生態系を活用した「吸収源対策」の一つとして世界的に注目されるようになりました。
脱炭素の緩和策を進める主な2つの方法
排出削減対策
CO2などの温室効果ガスの排出を減らす
- 再生可能エネルギーを使う
- 省エネを進める
- EVを導入する
吸収源対策
CO2などの温室効果ガスの吸収を増やす
- 木を植える
- 藻場を再生する
そしてブルーカーボンの価値は、CO2を吸収することだけではありません。藻場や干潟の保全・再生は、水質の改善や水産資源の回復、生物多様性の保全など、多面的な効果をもたらします。
近年ではこうした価値が「自然資本」や「ネイチャーポジティブ」といった観点からも評価されて、企業のサステナビリティ活動の1つとしても注目されています。
企業とブルーカーボンをつなぐ「ブルーカーボンクレジット」とは?
ブルーカーボンが企業のサステナビリティ活動として注目される理由の1つとして、「ブルーカーボンクレジット」の仕組みが挙げられます。
クレジットと聞くと難しく感じるかもしれませんが、簡単に言うと、海の環境保全活動によって吸収されたCO2の価値を見える化したものです。
例えば、藻場を再生することでCO2の吸収量が増えた場合、その吸収量を第三者が評価して、クレジットとして認証します。
企業はそのクレジットを購入することで、脱炭素への取り組みを後押しするとともに、藻場の再生や海洋環境の保全活動を支援することができます。

※イラストは生成AIを使って作成しています
つまり、ブルーカーボンクレジットは「海を守る活動」と「企業のサステナビリティ活動」をつなぐ仕組みとも言うことができます。
ブルーカーボン事業の現場を視察!
そのブルーカーボンクレジットの認証と発行を行っているのが「ジャパンブルーエコノミー技術研究組合(JBE)」です。JBEは、企業や自治体、研究機関などが参加するネットワーク組織「BERG」を運営していて、MS&ADインターリスク総研もメンバーの一員として活動しています。
このBERGが企画したブルーカーボン事業の視察会が、2026年5月28日と29日の2日間にわたって愛媛県宇和島市で開かれ、MS&ADインターリスク総研も脱炭素経営のコンサルティングを担当するコンサルタントが参加してきました。
視察会では1日目にセミナー、2日目に愛媛県南西部の「宇和海(うわかい)」で行われているブルーカーボン事業の現場の視察が行われました。
JBE桑江朝比呂理事長による講演

画像提供:緒方太陽氏
このうちセミナーでは、宇和海における、気候変動の影響や藻場の現状、漁業・水産業の取り組み、海の環境を守りながらその価値を経済や地域の活性化につなげる考え方「ブルーエコノミー」の推進などが紹介されました。
また2日目の現地視察では、宇和島市内で初めてブルーカーボンクレジットの認証を取得したアマモ場がある宇和海を視察して、静かな湾内に点在する養殖のいかだや、海と人の営みが近いこの地域ならではの景観を感じることができました。
一方で、ブルーカーボンクレジットの創出においては課題もあります。
まず、現状ではプロジェクト実施に伴う活動費(モニタリング調査費用など)を超えるだけのクレジット売却益が見込めないこと。そして、プロジェクト実施に伴う活動費を地域の自治体が負担できたとしても、あくまで単年で、継続的に取り組みを実施するための費用を捻出するのが難しいことです。
宇和海の視察で、持続可能な「ブルーエコノミー」の推進の実現には、地域に根差した企業、その地域を応援したい県外の企業などが活動に賛同することでクレジット需要が活性化していくことが必要だと、改めて感じました。
視察当日の宇和海の様子

画像提供:緒方太陽氏
まとめ:ブルーカーボンは新しい地域づくりのヒント
今回の現地視察を通じて印象的だったのは、ブルーカーボンが環境保全にとどまらず、地域の産業や技術開発、さらには人のつながりにも広がる取り組みだという点でした。
藻場の再生や保全は、CO2吸収の面だけでなく、水産資源や生物多様性の回復にもつながります。こうした取り組みが地域に根づいていくためには、環境価値を守ることに加え、それを継続できる仕組みを整えることも重要です。
ブルーカーボンは、自然環境の保全と地域の持続可能な発展を両立する、新しい地域づくりのヒントになり得ると感じました。
MS&ADインターリスク総研としても、こうした取り組みを支える企業や地域の皆さまにいっそう貢献できるよう活動していきたいと思います。
¥0
-

CFP算定を“自走”につなげる ー 中堅・中小企業向けワークショップのご紹介
カーボンフットプリント(CFP)が注目される背景とは
近年、企業に求められる脱炭素対応は、工場やオフィスで使う電力の削減だけにとどまらなくなっています。原材料の調達から製造、輸送、販売、使用、廃棄・リサイクルまで、製品やサービスのライフサイクルを通じてどれだけ温室効果ガスを排出しているかを示すカーボンフットプリント(CFP)の考え方が、さまざまな業界で注目されています。
CFPが重視される理由は、排出量を「見える化」できることにあります。自社のどの工程で排出が多いのかを把握できれば、削減の優先順位が明確になり、具体的な改善策につなげやすくなります。さらに、製品ごとの環境負荷を示せることから、取引先や消費者に対する説明力の向上にもつながります。
つまりCFPは、単なる環境対応ではなく、企業の競争力や信頼性を高めるための重要な指標として位置付けられつつあります。

中堅・中小企業に求められるCFP対応
CFPへの対応は、大企業だけの課題ではありません。サプライチェーン全体で脱炭素化が進む中で、中堅・中小企業にも、取引先から排出量の把握や情報提供を求められるケースが増えています。特に製造業、食品業、流通小売業などでは、製品単位での排出量を把握する必要性が高まっています。
一方で、中堅・中小企業では「何から始めればよいかわからない」「算定に必要なデータが社内にそろっていない」といった声も少なくありません。CFPは専門的な印象が強い一方で、実際には、基本的な流れを理解し、算定の考え方を押さえることで、段階的に取り組むことが可能です。
CFP対応は、取引先からの要請に応える“守り”の側面だけでなく、自社の強みを示し、新たな提案や付加価値づくりにつなげる“攻め”の側面も持っています。だからこそ、早い段階で基本を学び、自社に合った進め方を見つけることが重要です。
CFP算定ワークショップとは?
CFP算定ワークショップは、中堅・中小企業がカーボンフットプリント(CFP)を基礎から学び、実務に活かすための研修型ワークショップです。
CFPの概要だけを説明するのではなく、実際に自社で取り組むことを意識した内容になっていることが特徴で、フロー図の作成や模擬算定などの演習を通じて、実務に近い形で理解を深められるよう設計しています。
ワークショップは全2回の構成で、各回4時間程度を想定して実施します。第1回ではCFPの基本や事例を学びながらフロー図作成を行い、第2回では算定演習や報告書・表示に関する内容を扱うことで、参加企業がCFPの活用に向けて自走できるよう支援します。
ワークショップの内容のイメージ
第1回
CFPの概要と研修の目的
気候変動とCFPの概要説明
CFP活用事例紹介
BtoB、BtoC各領域の削減事例を通じた意義の理解
CFPの「攻め/守り」の概念解説
ライフサイクルフロー図作成演習
例題の設定に基づき、各自がライフサイクルフロー図を作成
共有・講評
講師フィードバック(実務上の留意点含む)
流通・販売以降のシナリオの考え方
第2回
算定の手順
入力項目、データベース、排出係数の選択、入力方法を説明
模擬算定演習
前提データをもとに模擬算定/結果レビュー
報告書・表示・削減
算定報告書・チェックリスト、表示ガイドラインの説明
総括と実務導入計画作成
研修の振り返りと社内導入に向けたステップを検討
第1回:CFPの概要とライフサイクルフロー図の作成
ワークショップ第1回では、まずCFPの基本的な考え方と、その背景にある気候変動対応の流れをわかりやすく整理します。あわせて、実際の企業活動においてCFPがどのように活用されているのかを、BtoB, BtoCそれぞれの領域で事例などを交えて紹介します。
これにより、CFPが単なる算定作業ではなく、営業・開発・調達など幅広い業務に関わるテーマであることを理解できます。
そのうえで行うのが、ライフサイクルフロー図(LCF図)の作成演習です。これは、製品やサービスの原材料調達から出荷、流通、使用、廃棄に至るまで、どの段階でどのような排出が発生するのかを整理する作業です。図にして可視化することで、算定対象の全体像がつかみやすくなり、抜け漏れの防止にもつながります。
講師からのフィードバックでは、実務で見落としやすいポイントや、流通・販売以降をどのように考えるかといった実践的な視点も取り上げます。初めてCFPに触れる企業でも、ここで基本の“型”をつかむことができる内容です。
ライフサイクルフロー図イメージ

出典:CFP入門ガイド(2025年3月環境省)
第2回:算定演習から報告書・表示までを実践
第2回では、CFPの理解を実務に落とし込むために、いよいよ算定の手順を具体的に学びます。
まず、どの情報を入力するのか、どのデータベースや排出係数を選ぶのか、入力時に注意すべき点は何かといった基本を確認します。CFP算定では、データの選び方によって結果の精度や比較のしやすさが変わるため、考え方を正しく理解することが大切です。
続いて、前提条件をもとにした模擬算定演習を行います。実際に数値を当てはめながら算定を進めることで、頭の中だけではわかりにくい流れが具体的にイメージできるようになります。また、算定結果をどう読み解くかを学ぶことで、単に数値を出して終わるのではなく、改善につなげる視点も身につきます。
さらに、算定後に必要となる報告書の作成や表示の考え方、チェックリストの活用、削減の進め方についても取り上げます。CFPは算定して終わりではなく、社内外にどう伝えるか、どう次の改善につなげるかまで含めて活用することが重要です。
CFPワークショップを活用して“自走”の第一歩を!
ワークショップの目的は、CFPの知識を学ぶことではなく、自社で継続的に活用できる体制づくりの第一歩を踏み出すことにあります。
CFPは調達・製造・営業など複数の部門が関わる取り組みだからこそ、まずは対象や範囲を絞って小さく始めることが重要です。取り組みを進める中で排出量の大きい工程や改善余地が見えてくれば、脱炭素だけでなく、コスト削減や業務改善にもつながります。
ワークショップをきっかけに、自社に合ったCFPの進め方を描き、実践へつなげていくことが、持続的な脱炭素経営への第一歩となります。
MS&ADインターリスク総研では、「CFP算定ワークショップ」を実施しています。
取引先からの要請に応えるだけでなく、自社の削減余地を把握して競争力向上につなげる上でも、ワークショップは有効な手段の1つです。
組織・企業規模に関わらずCFPを基礎から学んで実践まで取り組みたいとお考えの皆さまは、お気軽にご相談ください。
¥0
-
カーボンクレジットの概要と国際的な市場の動向【リサーチレター(2026年7月)】
1. カーボンクレジットとは
(1) 概念
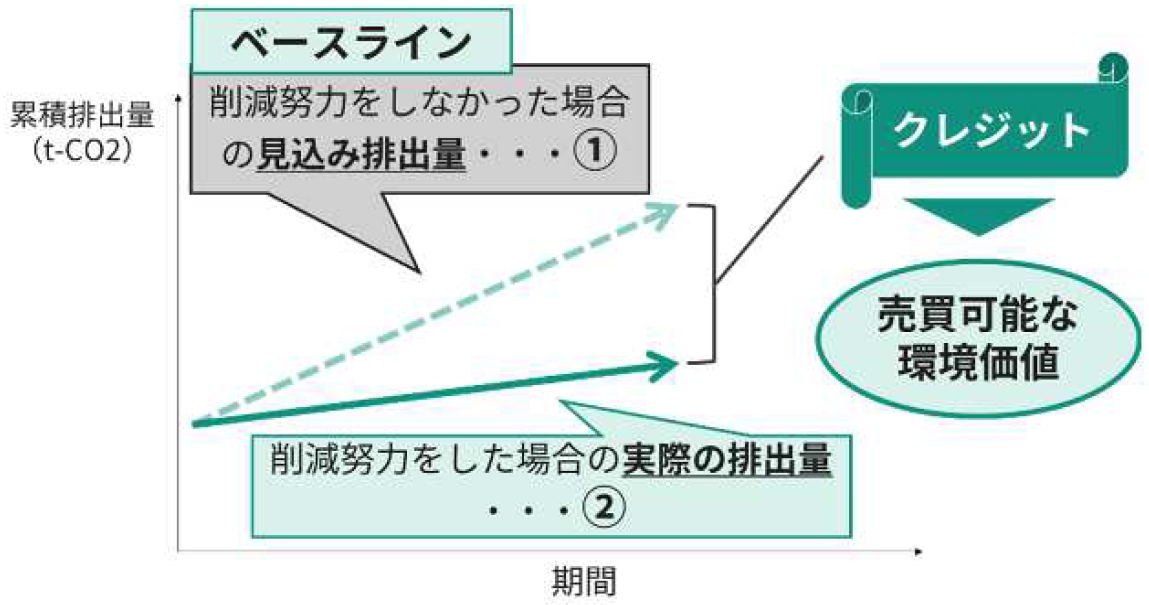
カーボンクレジットは、企業が森林保護や省エネルギー機器の導入などによって達成したGHG 削減量や吸収量をクレジットとして発行し、他企業などに売買できる仕組みである。ここでいうクレジットは、排出量削減の証明書のようなものである。クレジットは図表1のとおり、「①削減努力をしなかった場合の見込み排出量(ベースライン)」から「②削減努力をした場合の実際の排出量」を差し引いて算出される。一般的にカーボンクレジット1 単位は、1t-CO2eと表される。クレジットの購入者は、自社で削減が困難な排出量を埋め合わせる、相殺(オフセット)ができる。
【図表1】カーボンクレジットの考え方
カーボンニュートラルの実現に向けたカーボン・クレジットの適切な活用のための環境整備に関する検討会
「カーボン・クレジット・レポート」を基に筆者作成
(2) カーボンクレジットを創出するためのプロジェクト
カーボンクレジットを創出するためのプロジェクトは、排出回避・削減によるクレジット(削減クレジット)と炭素吸収・除去によるクレジット(除去クレジット)の 2種類に大別でき、それぞれをさらに技術ベースと自然ベースに整理できる。具体的なプロジェクトの例は図表2のとおりである。
「削減クレジット」とは、「既存の取組みにおいて、以前と比べて GHG 排出量を減少させるプロジェクト」によって創出されたクレジットである。対して、「除去クレジット」とは、大気中の炭素(CO2)を実際に取り除くことで創出したクレジットである。一般的に、炭素を除去する技術を総称して、炭素除去(CDR:Carbon Dioxide Removal)技術と呼ぶ。
「技術ベース」とは、産業活動などの人工的な取り組みによるプロジェクトに基づくクレジットの区分であり、対して「自然ベース」とは森林や海洋などの自然環境に働きかけるプロジェクトに基づく区分である。
【図表2】カーボンクレジットの創出プロジェクトによる類型
排出回避‧削減(削減クレジット)
炭素吸収‧除去(除去クレジット)
技術ベース
再エネ機器の導入
設備効率の改善、省エネ促進
燃料転換
輸送効率改善
廃棄物管理 など
DACCS※(Direct Air Capture and Storage)
BECCS※(Bioenergy with Carbon Capture and Storage) など
自然ベース
REDD+※
森林保護
泥炭地保護
沿岸域(マングローブ林など)の保護 など
植林‧再植林(ARR:Aff orestation, Reforestation, and Revegetation)
バイオ炭 など
カーボンニュートラルの実現に向けたカーボン・クレジットの適切な活用のための環境整備に関する検討会
「カーボン・クレジット・レポート」を基に筆者作成
※REDD+とは、途上国における森林減少・劣化の抑制や森林保全によるGHG排出量の減少を目指し、資金などの経済的なインセンティブを付与することにより、排出削減を行おうとする取組み。
※DACCSとは、大気中から直接CO2を回収し、それを地中深くに長期間にわたって安定的に貯留する一連の技術の総称。
※BECCSとは、生物資源を燃料とするバイオマスを燃焼する際に発生するCO2を回収し、貯留する技術の総称。
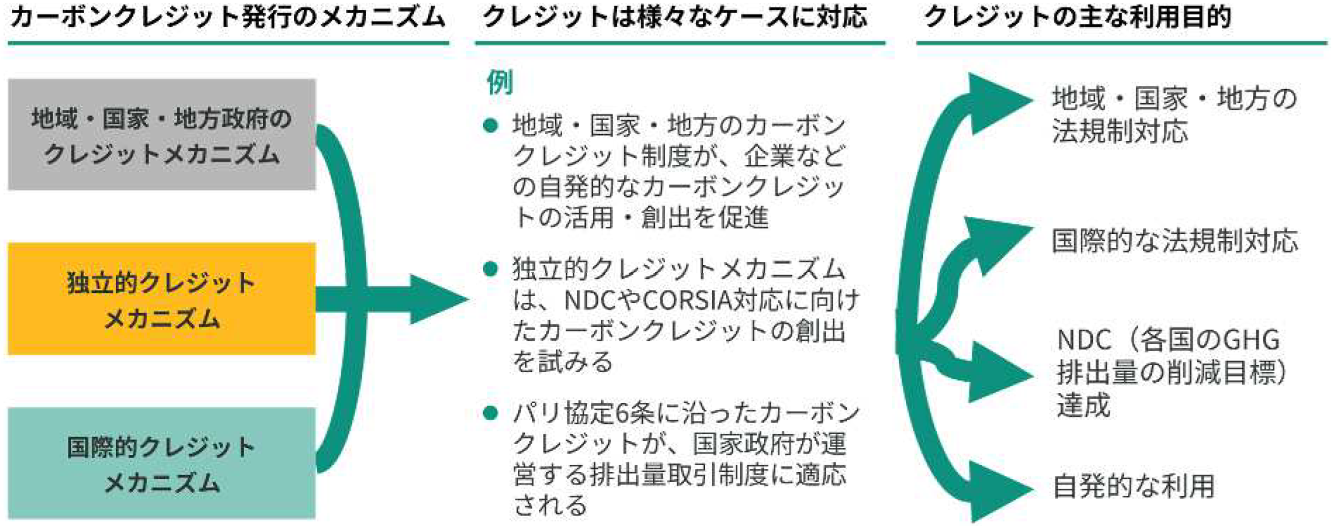
(3) カーボンクレジットを発行するメカニズムと利用目的
カーボンクレジットを発行するメカニズム(制度)は、以下の3つに整理される。
①地域・国家・地方政府のクレジットメカニズム:
特定の国・地域の法律などを根拠とし、その管轄内で流通することが意図されている制度。J-クレジット制度(日本)や、活用が進むAustralian Carbon Credit Unit Scheme(豪州)などが含まれる。
②独立的クレジットメカニズム:
NGO などの民間団体が独自にルールを定め運営する制度。Verra※2やGold Standard※2といった民間団体が運営するクレジットの仕組みが含まれる。
③国際的クレジットメカニズム:
国際機関によって管理または運営され、複数国間で流通することが意図されている制度。パリ協定6条※3に基づく枠組みが含まれる。
続いてカーボンクレジットの利用目的は、以下の4つのカテゴリに分類される。
①地域・国家・地方の法規制対応:
排出量取引制度や炭素税などの法規制・制度対象となっている企業や団体が、義務の一部を果たすためにカーボンクレジットを購入することが認められている。例えば2026年度から開始したGX-ETS第2フェーズ※4では、「J-クレジット」と「JCM(二国間クレジット制度)」の2つのカーボンクレジットが相殺(オフセット)のために上限付きで利用可能となっている。
②国際的な法規制対応:
例えばCORSIA※5は、現在唯一の国際的なセクター別制度。CORSIAは対象航空会社に対し、承認されたカーボンクレジットを購入することで、一定の水準を超えるCO2排出量を相殺(オフセット)することを求めている。
③NDC(各国のGHG 排出量の削減目標)達成:
パリ協定6条に基づいて承認された、NDC(各国のGHG 排出量削減目標)を達成(または上回る)するための国際的なカーボンクレジットの利用を意味する。例えば日本では、JCMがパリ協定6条に沿った形で実施され、日本政府が獲得したカーボンクレジットは日本のNDCにカウントされる仕組みである。
④自発的な利用:
民間企業などが自主的に掲げたGHG排出削減目標を達成するためにカーボンクレジットを購入することが含まれる。
ここで押さえたいのは、3つのメカニズムを通じて供給されるカーボンクレジットは、複数の利用目的を満たす可能性があるという点である。例えば独立的クレジットメカニズムは、自発的な利用だけに役立つわけではない。VerraやGold Standardのような民間の制度で発行されたクレジットは、企業の自主的な取組みだけでなく、国の制度や国際ルールの対応にも使われることがある。実際にチリやコロンビアでは、炭素税制度にてVerraやGold Standardの一部カーボンクレジットの利用が認められている。またVerraやGold Standardの一部カーボンクレジットは、航空業界の国際的な制度であるCORSIAにおいて、相殺(オフセット)が可能である。つまり、カーボンクレジットは「環境に配慮した企業の自主的な行動」だけにとどまらず、各国の政策や国際的な制度と結びつくことで、カーボンクレジット市場が拡大している。
【図表3】カーボンクレジットのメカニズムと利用目的
世界銀行「State and Trends of Carbon Pricing 2026」を基に筆者作成
免責事項(英語)This is an adaptation of an original work by The World Bank. Views and opinions expressed in the adaptation are the sole responsibility of the author or authors of the adaptation and are not endorsed by The World Bank.
2. カーボンクレジットの国際的な市場の現状
(1) カーボンクレジットの発行量推移とメカニズム別にみる発行量
以降は、世界銀行「State and Trends of Carbon Pricing 2026」に基づいて、2025年市場の特徴を紹介する。State and Trends of Carbon Pricingレポートシリーズでは、過去10年以上にわたってカーボンプライシング(炭素税・排出量取引・カーボンクレジット)のトレンドを追跡している。
-*-*-*-*-
世界銀行によれば、2025年のカーボンクレジット発行量は前年から8%増加した(図表4参照)。メカニズム別にみると、独立的クレジットメカニズムからの発行が大きな割合を占め、VerraやGold Standardなどの民間基準が、市場の中心を担っている(図表5参照)。一方、地域・国家・地方政府のクレジットメカニズムはオーストラリアの制度が一部割合を占めるのみである。日本の制度である「J-クレジット」は図表5には見られないことから、国際的な市場の観点では、発行量は極めて限定的であることが分かる※6。
【図表4】発行量の推移(2021~2025 年)
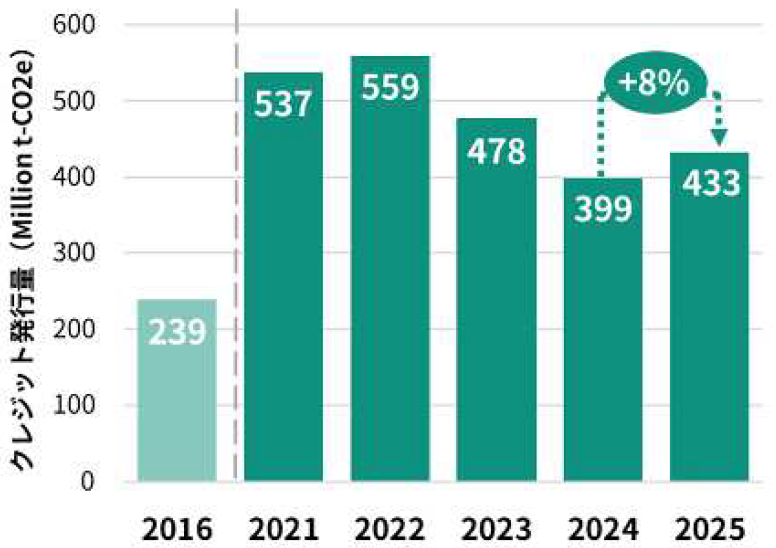
世界銀行「State and Trends of Carbon Pricing 2026」を基に筆者作成。免責事項は図表3と同上
【図表5】発行メカニズム別クレジット発行量(2025 年、単位:Million t-CO2e)
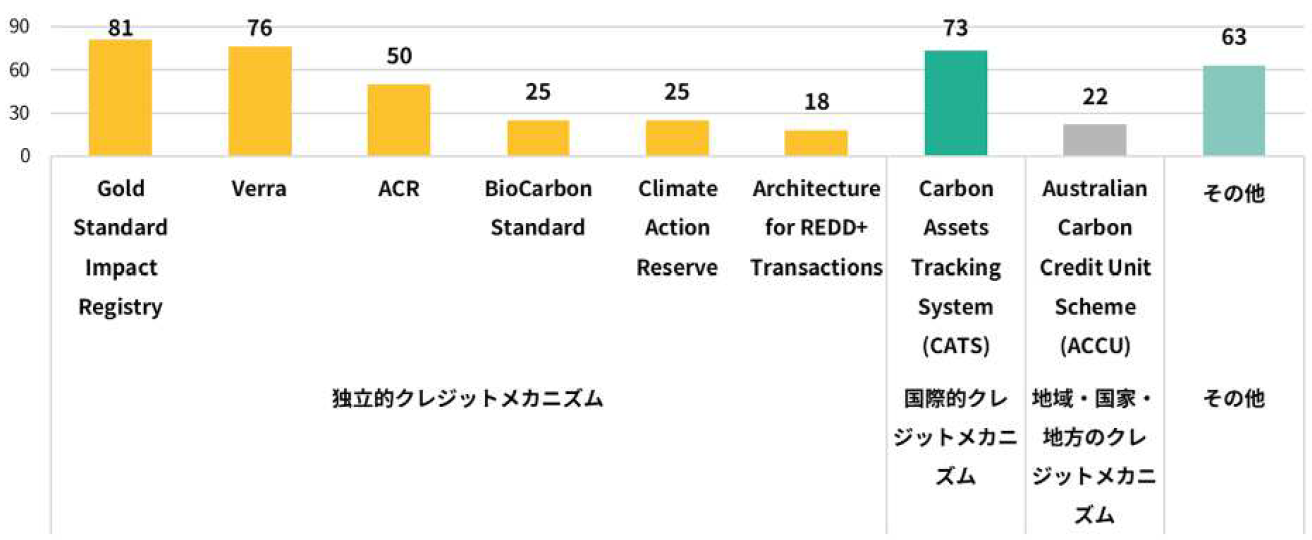
世界銀行「State and Trends of Carbon Pricing 2026」を基に筆者作成。免責事項は図表3と同上
(2) カーボンクレジットを創出するプロジェクト別の発行量
カーボンクレジットの発行量はプロジェクトごとに傾向が異なる。世界銀行のレポートではプロジェクトを「再生可能エネルギー」「化学プロセスと工業製造」「森林・土地利用」「家庭用デバイス」「農業」「その他」の分類に区分し、それぞれの発行量(2024~2025年)を示している(図表6参照)。
プロジェクト別の発行量では、森林・土地利用分野でのクレジット創出が大きな割合を占めている。これはREDD+、IFM※7、ARR※7といった取組みが中心である。また、農業も注目分野である。農業では、稲作の中干し延長※8や間断灌漑※8、家畜排せつ物管理※8の取組みが進んでいる。一方で、太陽光発電などを
含む再生可能エネルギー分野は発行量が減少しており、相対的に伸びが鈍化している。
【図表6】独立的クレジットメカニズムでのプロジェクト別クレジット発行量(2024~2025 年)
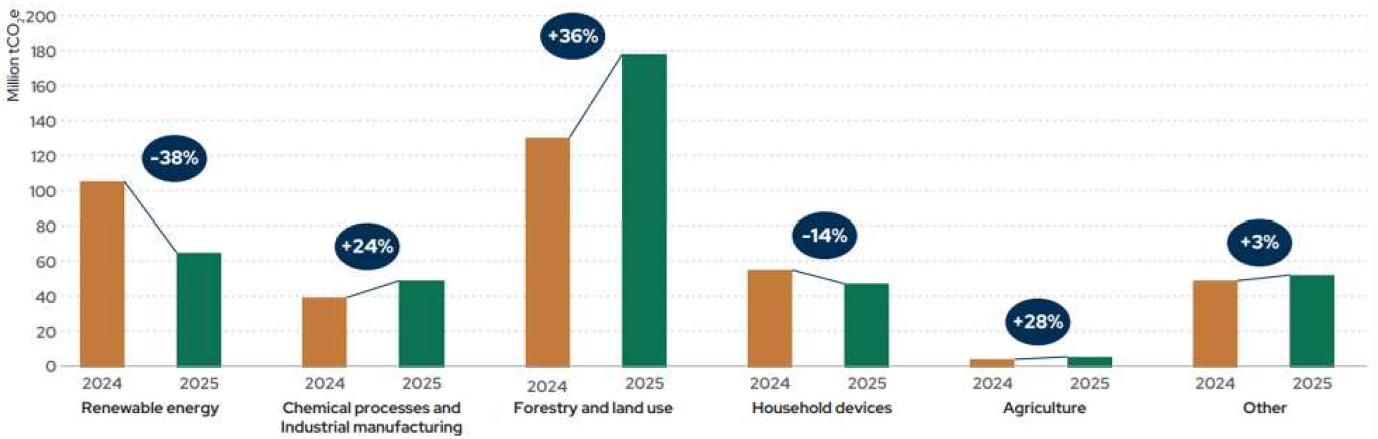
※項目は左から「再生可能エネルギー」「化学プロセスと工業製造」「森林・土地利用」「家庭用デバイス」「農業」「その他」。
世界銀行「State and Trends of Carbon Pricing 2026」
(3) プロジェクト別のカーボンクレジットの価格
カーボンクレジットの価格も、プロジェクトによって大きく異なる。世界銀行のレポートでは、プロジェクト別のクレジット価格推移(2025年1月~2026年3月)を説明している。レポートによると、自然ベースの除去クレジット価格は期間中、12~16米ドル/t-CO2e(日本円にして約1,908~2,544円※9)の範囲で推移しており、他のプロジェクトタイプのクレジットと比較して高値で取引されていた。
一方、「再生可能エネルギー」分野のクレジットは同期間中、常に2米ドル/t-CO2e(日本円にして318円)以下と、低価格帯であった。つまり、「自然ベースの除去クレジット」と「再生可能エネルギー」分野のクレジット価格には、10米ドル(日本円にして約1,590 円)以上の差があったことが読み取れる。この価格差の背景には、買い手が「安さ」よりも「品質」「永続性」※10「追加性」※10「第三者評価」を重視するようになったことが指摘されている。
国内のJ-クレジット市場では、「省エネルギー」「再エネ(電力)」「再エネ(熱)」といった再生可能エネルギー分野と、自然ベースの「森林」分野のクレジット価格は、いずれも2026年以降、4,800~5,200円の間で推移しており、分野による大きな価格差は見られない。ただし、クレジットの販売価格は、プロジェクトの分野だけでなく、地域や市場によっても異なる。今後、国際市場の品質を重視した動きやそれらに基づく価格差が、市場の成熟とともに、国内市場でも表れる可能性がある。
3. 国際的な市場におけるカーボンクレジットの注目すべきトレンド
(1) 航空業界の対応に伴うCORSIA適格クレジットの需要拡大
CORSIAは、国際航空業界におけるGHG排出量を削減するための制度である。2026年は第1フェーズであり、対象国が自発的に参加している。第2フェーズとなる2027年以降は、一部の小規模航空会社や後発開発途上国などを除く全ての国際民間航空機関(ICAO)加盟国の参加が義務付けられている。義務化に伴い、対象航空会社は特定の承認を得たカーボンクレジット(CORSIA適格クレジット、図表7参照)による相殺(オフセット)が求められる。
【図表7】承認されているCORSIA適格クレジット一覧(2026年4月時点)
2024-2026(第1フェーズ)
()内はビンテージ
2027-2029(第2フェーズ)
()内はビンテージ
American Carbon Registry (ACR)
承認(2021-2026)
承認(2021-2029)
Architecture for REDD+ Transactions (ART)
承認(2021-2026)
承認(2021-2026)
BioCarbon Fund Initiativ e for Sustainable Forest Landscapes
承認(2021-2026)
Cercarbono
条件付き承認
Climate Action Reserve (CAR)
承認(2021-2026)
Forest Carbon Partnership Facility
承認(2021-2026)
Global Carbon Council (GCC)
承認(2021-2026)
Gold Standard
承認(2021-2026)
承認(2021-2029)
Isometric
承認(2021-2026)
Thailand V oluntary Emission Reduction Programme
承認(2021-2026)
Verra Verified Carbon Standard (VCS) / Jurisdictional Nested REDD Programme
承認(2021-2026)
承認(2021-2029)
ICAO 「CORSIA Eligible Emissions Units Informal Summary Table (April 2026)」を基に筆者作成
(備考)上記の適格ユニットにはICAO文書「CORSIA適格排出ユニット」の関連セクションに記載されているさまざまな除外事項と、ホスト国による認証に関する特定の要件も適用される
将来的な義務化の流れを踏まえ、CORSIA適格クレジットの需要の拡大が見込まれている。実際、世界銀行のレポートによると、全日本空輸株式会社、シンガポール航空、日本航空株式会社の3社はCORSIA適格クレジットを活用した。一方、供給の側面では、CORSIA適格クレジット発行量は未だ限定的で、需要を満たすには不十分と指摘されている。供給量が少ない背景には、CORSIA適格クレジットと承認されるための基準の厳しさがある。またCORSIA適格クレジットは、上述した理由から、2025年11月~2026年4月の間、CORSIA適格クレジットではないものと比較し価格が高い傾向がみられた。
(2) 炭素除去(CDR)プロジェクトのカーボンクレジット獲得に向けたオフテイク契約の増加
前述のとおり、カーボンクレジットを創出するためのプロジェクトは、削減クレジットと除去クレジットに大別でき、炭素除去(CDR)プロジェクトによって創出したクレジットは「除去クレジット」と呼ばれる。削減クレジットと除去クレジットの重要な違いは、削減クレジットは排出量が残る一方で、除去クレジットは排出量をマイナスにすることができる(大気中に存在する CO2を実際に除去することができる)点である。ネットゼロでは最大限削減努力を行い、それでも残ってしまう排出量(残余排出量)を、除去クレジットを活用することで「中和(neutralize)」して「ゼロ」にすることができる。
除去クレジットが注目されている理由は、ネットゼロを目指すうえで、どうしても削減しきれない排出を補う必要があるためである。特に鉄鋼やセメント、航空、海運などの排出量削減が困難な産業や大手IT企業の間で、炭素除去(CDR)の重要性が高まっている。
近年国内企業の間でも、炭素除去(CDR)プロジェクトを実施する海外スタートアップ企業への出資や、オフテイク契約を締結する事例がみられるようになった。オフテイク契約とは、将来的にプロジェクトが実施され、それにより創出される予定のカーボンクレジットを、事前に購入することを約束する長期契約である。例えば、日本郵船株式会社は2026年度から3年間にわたり、スイスの次世代テック企業Climeworks社から、除去クレジットを購入する契約を締結している。
世界銀行によると、2025年に締結されたオフテイク契約にもとづくカーボンクレジット総量は158Mt-CO2e(百万t-CO2e)であり、2024年の約4倍であった。また2025年のオフテイク契約の総額は、120億米ドル(日本円にして約19兆円)と推定されており、2024年の約3倍である。2025年のオフテイク契約の多くは、除去クレジットを創出するプロジェクトに関するものであった。
除去クレジットへ関心を示しているのは民間企業だけではない。日本のJ-クレジット制度では、炭素除去(CDR)プロジェクトであるDACCSなどの先進的な取組みを推進する観点から、対象とするプロジェクトの範囲を拡大することを検討している。またEUにおいても、炭素除去(CDR)プロジェクトの政府認証枠組みとなる「炭素除去・カーボンファーミング(CRCF)」規則が採択された。こうした規則の採択・運用は、EU域内での事業化を加速すると期待されている。
炭素除去(CDR)技術は黎明期ではあるものの、技術革新に伴い、国内外においてルール整備が行われ、市場が拡大していくことが予測できる。
4. カーボンクレジット市場の広がりと新たなビジネス機会
カーボンクレジットは、企業の自主的なGHG排出削減を補完する仕組みから、企業の法規制対応、他国間との技術・資金協力や対策の実施、地域経済の活性化を支える市場へと広がり、クレジットの活用方法は一段と多様化している。
さらに近年、国際的なカーボンクレジット市場は、量の拡大から質の重視へと明確に軸足を移している。買い手は、単に安価なクレジットを大量に調達するのではなく、追加性、永続性、第三者評価、制度適合性を備えた高品質クレジットを選別する傾向がみられるようになった。
こうした変化は、クレジットの創出だけでなく、第三者評価、MRV※11、保険といった周辺領域にも新たな需要を生み出す。例えば、プロジェクト開発段階では、方法論の選定、MRV体制の構築、地域との合意形成が必要となる。取引段階では、オフテイク契約や価格設計などの整理が欠かせない。さらに、カーボンクレジットが創出できなかった場合のリスクや制度変更に備える保険の役割も大きい。市場が高品質化するほど、クレジットそのものに加えて、それを支える評価、管理、金融、保険の機能が重要になる。カーボンクレジット市場の成長は、単なる売買の増加ではなく、関連サービス全体の商機拡大にもつながる。今後は、クレジットを「買う」だけでく、「どう創るか」「どう支えるか」という観点も、企業にとって重要な事業機会となるであろう。
<参考文献>
- European Commission. 3 Feburary 2026. EU sets world’s first voluntary standard for permanent carbon removals.
- International Civil Aviation Organization. April 2026. CORSIA Eligible Emissions Units Informal Summary Table.
- J-クレジット制度事務局(2026年3月)『J-クレジット制度について(データ集)』(2026年6月10日アクセス)
- World Bank. 2026. State and Trends of Carbon Pricing 2026. Washington. World Bank, Washington, DC. doi: 10.1596/978-1-4648-2348-0. License: Creative Commons Attribution CC BY 3.0 IGO.
- 株式会社日本取引所グループ『市場開設以降の売買状況(2023年10月11日~2026年4月30日)』(2026年6月3日アクセス)
- カーボンニュートラルの実現に向けたカーボン・クレジットの適切な活用のための環境整備に関する検討会(2022年6月)『カーボン・クレジット・レポート』
- 経済産業省 GX グループ(2025 年7 月2 日)『排出量取引制度の詳細設計に向けた検討方針』
- 日本銀行(2026年5月20日)『基準外国為替相場及び裁定外国為替相場(令和8年6月中において適用)』
- 日本郵船株式会社(2025 年5 月7 日)『Climeworks 社とCDR クレジットの購入契約を締結』
※1 JCMとは日本とパートナー国の間で、双方の企業や政府が技術や資金の面で協力して対策を実行し、得られるGHG排出削減量をカーボンクレジットとして、両国の貢献度合いに応じて分ける仕組み。
※2 Verra(ヴェラ)とは、2007 年に設立した米国ワシントンD.C.に拠点を置く非営利団体。Gold Standard とは、2003 年にWWF などによって設立された、スイスのジュネーブに本部を置く非営利団体。これら2つの団体はカーボンクレジット市場の世界最大手の認証機関として知られている。
※3 気候変動に関する国際的な取り決めであるパリ協定において、各国がGHG排出量の削減目標(NDC)を達成するために、カーボンクレジットを国同士で取引できる仕組みなどを定めたルール。2024年のCOP29で詳細なルールが決定し、国連や各国政府などが、6条クレジットの実用化に向けて準備を進めている。
※4 GX-ETSの第1フェーズ(2023~2025年度)では、企業が任意で参加し、自主的に設定した排出削減目標に取り組む形態であった。排出枠の義務的な割当や罰則はなく、第2フェーズ以降の義務化に向けた「試行」の位置づけとして機能していた。2026年度から開始した第2フェーズでは、事業活動の中で直接排出しているCO2量(Scope1)が10万トン以上の企業が義務の対象となった。電力やエネルギー、鉄鋼、素材分野などの企業300~400 社が含まれ、日本全体の排出量の約6割をカバーする見込みである。
※5 国際民間航空業界のためのカーボンオフセットと削減スキーム(Carbon Offsetting and Reduction Scheme for International Aviation)。国際民間航空機関(ICAO)によって導入された、国際航空民間会社が排出するGHG 排出量を削減・オフセット(相殺)するための国際的な制度。対象の航空事業者は自社の排出量に応じて、適格なカーボンクレジットによるオフセットが求められ、2027年から義務化される。
※6 J-クレジットの2025年度の認証量は約125万t-CO2eである。図表5の単位はMt-CO2e(百万t-CO2e)であり、J-クレジットの認証量(発行量)と大きな差があることが読み取れる。
※7 IFMとは、主に既存の森林によって伐採や管理行為を改善し、より持続可能な森林管理を行うための取組み。ARRとは植林・再植林・緑化を通して炭素吸収量を増加させる取組み。
※8 稲作の中干し延長は、水稲の栽培期間中、出穂前に一度だけ水田の水を抜いて田面を乾かすことで、メタン発生を抑制する手法。間断灌漑は、水田の水位を目安に、数日おきに水田に水を満たした状態と水を落として干した状態を繰り返すという取組み。土壌に存在する嫌気性のメタン(CH4)生成菌の働きを抑え、発生量を減らすことができる。家畜の排せつ物管理は、家畜の排せつ物からメタン(CH4)を主成分とするバイオガスを取り出し、得られるガスを発電機やボイラーの燃料に利用する。これにより化石燃料使用量を削減し、GHG 排出抑制につなげる取組み。
※9 日本銀行の基準外国為替相場(令和8年6月)を基に、1米ドル=159円で計算。
※10 「永続性」とは、カーボンクレジットを創出するプロジェクトによって、CO2がどれだけ長期にわたり、かつ確実に大気中から隔離され続けるかを示す度合い。「追加性」とは、「カーボンクレジット制度によるインセンティブ(収入)がなかったとしたら、そのプロジェクトによる排出量削減・吸収は起こらなかった」ということを示す、プロジェクトの適格性に関する原則。「永続性」「追加性」ともに、カーボンクレジットの信頼性を保つための重要な要素。
※11 Measurement, Reporting and Verification(測定、報告、検証)の略語。プロジェクトを実施によって削減した排出量の正確性や信頼性を確保する一連のプロセスを指す。
¥0
-

拠点の水リスク分析サービス「流域リスクレンズ」
¥0
-

サッカーワールドカップ、開催都市の熱中症リスクが過去30年で2倍に?
¥0
-

GX-ETSでJ-クレジット需要は増える?2026年のカーボンクレジット市場を解説
この記事の
流れ
- 2026年度、カーボンクレジット市場で注目すべき3つのポイント
①【国内】GX-ETSとJ-クレジット:J-クレジットの需要は実際に増えるのか?
②【海外】パリ協定6条クレジットが「実装とNDC活用の段階」へ
③【国内&海外】二国間クレジット制度(JCM)の取組みが加速
- 実用化が進む国内外のカーボンクレジット市場
過去のコラムでカーボンクレジットの概要を紹介しています。あわせてご参照ください。
2026年度、カーボンクレジット市場で注目すべき3つのポイント
2026年度のカーボンクレジット市場を見るうえで、重要なキーワードは3つあります。
国内では、GX-ETS※1が本格化します。その影響で、制度で利用が認められている「J-クレジット」と「二国間クレジット制度(JCM※2)」への関心が高まっています。また世界では、パリ協定6条に基づく国際的なクレジットに注目が集まっています。
【図表1】2026年度のカーボンクレジット市場の注目キーワード3つ

※1 GX-ETSにおけるGXとは、「Green Transformation(グリーントランスフォーメーション)」の略。ETSは、「Emissions Trading System(排出量取引制度)」の略。
※2 JCMとは、「Joint Crediting Mechanism(二国間クレジット制度)」の略。
※3 NDCとは、「Nationally Determined Contribution(国が決定する貢献)」の略。各国が自主的に設定する温室効果ガス削減目標を意味する。
①【国内】GX-ETSとJ-クレジット:J-クレジットの需要は実際に増えるのか?
GX-ETSとは、二酸化炭素(CO2)を多く排出する企業が対象となり、決められたCO2の排出枠をもとに排出削減を行い、その過不足分を他の企業と売買する制度です。日本政府はこの制度を通じて、脱炭素型の産業構造への移行を目指しています。
2026年度から始まる第2フェーズ※4では、事業活動の中で直接排出しているCO2量(Scope1)が10万トン以上の企業が義務の対象となりました。電力やエネルギー、鉄鋼、素材分野などの企業300~400社が含まれ、日本全体の排出量の約6割をカバーする見込みです。
また本制度は排出削減が困難な場合、排出枠の購入に加え、「J-クレジット」「二国間クレジット制度(JCM)」を排出量の10%まで使用し、相殺(オフセット)※5できる仕組みです。この流れを受けて、特に「J-クレジット」は当面の実務で使いやすく、制度義務化を契機に需要の増加が期待されています。
J-クレジットの需要の展望を見据える中で重要となってくるのが「排出枠の上下限価格」です。なぜならGX-ETSでは、排出枠価格が高騰した場合でも、その上限価格を支払えば義務を履行したことになるからです。2025年12月、経済産業省はGX-ETSの排出枠の上下限価格の案を示しました。2026年度の上限は1t-CO2あたり4,300円、下限は1,700円です(図表2)。一方、J-クレジットの価格※6は2026年4月2日時点で、省エネルギーは4,800円、再生可能エネルギー(電力)は5,199円と、GX-ETSにおける排出枠の上限価格を上回っています。このため、現時点ではGX-ETS第2フェーズにおける義務の対象企業がJ-クレジットを購入する経済合理性は高くありません。上限価格の水準とJ-クレジットの足元の価格動向を踏まえると、GX-ETSでJ-クレジット需要が本格化するのは、しばらく時間を要すると考えられます。
J-クレジットの価格を決めるのはGX-ETSにおける需給バランスだけでなく、クレジットの創出費用、品質、プロジェクトの種類、購入者のクレジットの活用目的も影響します。そのためJ-クレジットの価格が排出枠の上限価格に必ずしも収斂しません。J-クレジットそのものの需要喚起のためには、J-クレジット独自の魅力や付加価値を付けていく必要があるでしょう。
【図表2】GX-ETSにおける排出枠の上下限価格(案)の推移と直近のJ-クレジット価格

※「直近のJ-クレジットの大まかな価格の範囲」は2026年4月2日時点の東京証券取引所のカーボン・クレジット市場におけるJ-クレジット(省エネルギー、再生可能エネルギー(電力)、再生可能エネルギー(熱)、森林、再エネ(電力:木質バイオマス))の基準価格を参考にした価格帯を示している。
(出所)経済産業省 GX グループ(2025)「排出量取引制度における上下限価格の水準(案)」をもとに筆者作成
※4 GX-ETS第1フェーズ(2023~2025年度)では、企業が任意で参加し、自主的に設定した排出削減目標に取り組む形態であった。排出枠の義務的な割当や罰則はなく、第2フェーズ以降の義務化に向けた「試行」の位置づけとして機能していた。
※5 相殺(オフセット)とは、できる限り温室効果ガス(GHG)排出量の削減に努め、そのうえでどうしても排出せざるを得ない分を、排出量に見合った削減活動に投資することで埋め合わせる考え方。
※6 J-クレジットは、GHG排出削減を実施するプロジェクトや技術の内容によって、さまざま種類が存在する。東京証券取引所では、J-クレジットの種類を「省エネルギー」「再生可能エネルギー(電力)」「再生可能エネルギー(熱)」「再生可能エネルギー(電力・熱混合)」「森林」「再生可能エネルギー(電力:木質バイオマス)」「農業(中干し期間の延長)」「農業(バイオ炭)」「その他」の9つに区分し、市場を運営している。
②【海外】パリ協定6条クレジットが「実装とNDC活用の段階」へ
次にグローバルに焦点を向けたカーボンクレジットの動きについて紹介します。
-*-*-*-*-
長年「ルール設計の段階」であったパリ協定6条がついに「実装とNDCへの活用の段階」へと移行しており、2026年はまさにその転換点となっています。
2024年11月バクーで開催されたCOP29では、パリ協定6条の合意がなされ、完全運用化が決まりました。6条はカーボンクレジットの国際的な取引に関する詳細ルールを定めています。6条に沿った形で発行されたカーボンクレジット(以降、6条クレジット)は、各国のGHG排出削減目標(NDC)に活用できるのが特徴です。つまり、6条クレジットのルールに沿って他国で創出されたGHG排出削減量を移転し、自国のNDCの目標達成にカウントすることができます。
6条クレジットはNDCの目標実現に向けた大きな後押しになることもあり、日本を含め各国が6条クレジットの運用に向けて制度づくりなど準備を進めています。
6条クレジットには具体的に「6条2項」と「6条4項」の2つの仕組みの活用が期待されています(図表3)。2025年以降には、実際に6条クレジットを発行し、各国のNDCへ活用する事例も出てきました。
【図表3】パリ協定6条2項・4項に沿ったクレジットの発行・NDCへの活用事例

※ITMOsとは「Internationally Transferred Mitigation Outcomes(国際的に移転される緩和成果)」の略。パリ協定6条2項に基づいて実施された排出削減量。NDC 達成に向けた活用が可能。
(出所)United Nations Climate Change (2026)「UN carbon market approves first-ever issuance of credits under the Paris Agreement」などをもとに、筆者作成
③【国内&海外】二国間クレジット制度(JCM)の取組みが加速
国内ではGX-ETS第2フェーズにおける適格クレジットとして、そしてグローバルではパリ協定6条に沿ったクレジットとして、JCMクレジットへの期待が高まり、取組みが加速しています。
JCMとは日本とパートナー国の間で、双方の企業や政府が技術や資金の面で協力して対策を実行し、得られるGHG排出削減量をカーボンクレジットとして、両国の貢献度合いに応じて分ける仕組みです。日本は32か国(2026年4月時点)とJCMの協定を結んでおり、世界で最もパートナー国が多い国です(図表4)。政府は、JCMの活用による累積のGHG排出削減量を、「2030年度までに1億トン、2040年度までに2億トン」という野心的な目標を掲げています。
【図表4】JCMパートナー国32か国一覧(2026年4月16日時点)

(注釈)国名の前の番号は署名順。案件数は環境省・経済産業省支援事業及び民間JCM案件を加えた総数
(出所)日本政府指定JCM実施機構(2026)「二国間クレジット制度(JCM)2026(2026年4月発行)」
JCMによる削減量(クレジット発行量)の実績は現状、J-クレジットと比較し限定的です。一方で上述したGX-ETSの動きによって、民間企業の取組みが活発になっています。例えばASEAN地域では、水田での水管理によりメタン排出の削減を行う手法(通称「AWD(間断灌漑)※7」)を活用した、企業のJCMプロジェクトの参画事例がここ数年で多く見られるようになりました。農業分野のカーボンクレジットを、実際のGX-ETSなどの制度活用につなげようとする流れが読み取れます。
また日本政府は、パリ協定6条に沿った形でJCMクレジットを発行し、日本およびパートナー国のNDC達成に向けた活用を目指しています。実際、2025年11月には日本-タイ間で、2026年1月には日本-モルディブ間で6条に沿った形でJCMクレジットが発行されました。こうした実際の成果を受けて、JCMを活用した6条クレジットのさらなる創出が期待されています。
※7 AWD(Alternate Wetting and Drying:間断灌漑)とは、数日おきに水田に水を満たした状態と水を落として干した状態を繰り返すという手法。土壌に存在する嫌気性のメタン生成菌の働きを抑え、メタンガス発生量を減らすことができる。
実用化が進む国内外のカーボンクレジット市場
国内ではGX-ETSに大きな注目が集まっていますが、世界に目を向けると、NDC達成に向けた6条クレジットの実装も着実に進んでいます。多くの国が2030年を目標年とするNDCを掲げる中、残された数年で排出削減を進めることは喫緊の課題です。
J-クレジットは、これまでの自主的な活用に加え、GX-ETSの適格クレジットとしての新たな役割を担い始めています。また、JCMについても、GX-ETSでの活用に加えて、6条クレジットとしてNDC達成に活用されることへの期待が高まっています。
こうした動きを踏まえると、2026年は「カーボンクレジット実用化が本格的に進み始める年」と位置づけられるでしょう。
【参考文献】
- KliK(2025年7月7日)「Ghana and Switzerland Pioneer Africa’s First ITMO Issuance Under Paris Agreement's Article 6.2 for NDC Use」
- KliK(2026年4月2日)「Bangkok E-Bus Programme: New ITMO issuances for NDC use」
- United Nations Climate Change(2026年2月26日)「UN carbon market approves first-ever issuance of credits under the Paris Agreement」
- 環境省(2025年11月11日)「二国間クレジット制度(JCM)において初となる国際的に移転される緩和成果(ITMOs)の発行およびタイにおけるJCMへのビジネス参画促進に関するフォーラムおよびビジネスマッチングの開催について」
- 環境省(2026年1月9日)「二国間クレジット制度(JCM)において2件目のパリ協定に沿ったクレジット(ITMOs)の発行および日・モルディブ間の第5回合同委員会の開催結果について」
- 環境省、経済産業省、農林水産省、外務省、日本政府指定JCM実施機構(2026年2月)「二国間クレジット制度(JCM)の概要と最新動向」
- 経済産業省 GX グループ(2025年12月19日)「排出量取引制度における上下限価格の水準(案)」
- 日本政府指定 JCM 実施機構(JCMA)「二国間クレジット制度(JCM)2026(2026年4月発行)」
- 日本取引所グループ「カーボン・クレジット市場日報」(2026年4月2日アクセス)
- 農林水産省(2024年6月28日)「農業分野の二国間クレジット制度(JCM)の始動」
あわせて読みたい
COP30が示す地球の現状と今後 ~アメリカ不在でも進むネットゼロ~【RMFOCUS 第97号】
https://rm-navi.com/search/item/2493
※関連するサービスメニュー
「脱炭素/カーボンニュートラル支援」
¥0
- 2026年度、カーボンクレジット市場で注目すべき3つのポイント
-

【お客さま事例】お客さまの脱炭素経営をサポートするため現場の提案力を高めたい 浜松いわた信用金庫さまが“実践型”研修で実現したいこととは?
浜松いわた信用金庫さまの脱炭素の取り組みは?
ーー浜松いわた信金さまの概要と、脱炭素に関する取り組みの現状を教えていただけますか。
乗松)当金庫は、静岡県西部地域を中心に地域金融を担っています。2019年1月に「ユニバーサルバリュー宣言(SDGs行動宣言)」(https://hamamatsu-iwata.jp/sdgs/docs/universal_value201901.pdf)を制定し、SDGsへの貢献を経営の根幹に据えて、お客さまや地域の皆さまの持続的な発展に向けて取り組んでいます。

浜松いわた信用金庫 ソリューション支援部地域活性課 乗松健悟 次長
特に、気候変動や脱炭素に関しては、さまざまなニーズが広がることが見込まれることから、お客さまの取り組みを支援する「コンサルティング」、積極的な資金提供でニーズにお応えする「ファイナンス」、脱炭素化に向けて提携サービスをご紹介する「マッチング」といったソリューションを提供しています。
また、当金庫には環境省の認定制度「脱炭素アドバイザー※3」を取得した職員が436名在籍しています(2026年3月末時点)。これは、他の金融機関と比較しても少ない数字ではないと思っていますが、職員数全体でみると、取得者は4人に1人程度の割合にとどまりますので、引き続き積極的な資格取得者数の増加を目指しています。
こうした人材育成を通じて、気候変動対応・脱炭素化に向けた取り組みを支援し、お客さまの企業価値を高める体制整備を進めています。
※3 脱炭素化のアドバイスや実践支援を行う人材育成を国が後押しする施策として、2023年10月に創設された制度で、能力や役割によって、ベーシック、アドバンスト、シニアの3つのレベルに分かれる。
ーー浜松いわた信金さまが提供を促進しているサステナブルファイナンスについて教えてください。
乗松)当金庫は、サステナブルファイナスを通じて、脱炭素経営やESGに関連するお客さまの取り組みを資金供給面からも支援を目指しております。
お客さまが設定したKPIやサステナビリティ目標の達成状況に応じて金利条件などが変動する融資スキームで、目標達成を金融面からインセンティブ付けする「サステナビリティ・リンク・ローン(SLL)」と、環境・社会・経済へのポジティブなインパクトを総合的に評価し、その評価に基づいて融資を行うスキーム「ポジティブ・インパクト・ファイナンス(PIF)」の提供を2023年4月からスタートしています。
また2024年4月からは新たに、温室効果ガスの排出量の可視化に取り組むお客さまの事業活動を促進する「GX支援資金」の取り扱いを始めています。
こうしたサステナブルファイナンスの実行額は、2024年度までの実績で1,339億円、2030年度までの目標として、2024年度の実績の約2倍となる2,750億円を目指しています。
浜松いわた信金のサステナブルファイナンス実績と目標

出典:浜松いわた信用金庫HP「気候変動の取組みについて」
https://hamamatsu-iwata.jp/about/outline/post_12.html
サステナブルファイナンスは、単に「環境に優しい融資」ではなく、お客さまの中長期的な企業価値向上を一緒に考え、その実現を金融で支えるための仕組みだと捉えています。
脱炭素に取り組んでいない企業は淘汰されてしまうという危機感
ーー浜松いわた信金さまとして、そこまでの高い目標を掲げてサステナブルファイナンスの提供を促進している理由はどこにあるのでしょうか?
乗松)先々のことを考えると、脱炭素に取り組んでいない企業は淘汰されてしまうという危機感があります。
静岡県の西部地域には二輪・四輪や楽器メーカーといった製造業を主体とした上場企業が多く、こうした企業は当然脱炭素に取り組んでいて、サプライヤーに対しても対応が求められている中、取引先にとっても脱炭素化は重要な経営課題となっています。
こうした環境変化を踏まえ、当金庫においても、取引先企業の持続的な成長と競争力強化を支える観点から、お客さまと共に脱炭素化に向けた取り組みの支援の一つとして、サステナブルファイナンスの提供を進めています。
ーーサステナブルファイナンスの提供を促進する上で感じている課題はありますか。
乗松)職員自身が脱炭素に関して十分に理解を深めた上で、お客さまの抱える課題を“自分事”として捉えて、脱炭素経営を推進する中でサステナブルファイナンスをお客さまに提案できるかどうかに課題を感じていました。
当金庫がラインアップするサステナブルファイナンスは、お客さまの脱炭素経営を支援する商品の特性からも通常の融資商品に比べて本部と営業店とでモニタリングやサポートをさせていただくスキームであり、当金庫もお客さまも一定の時間や対応を要する商品となっています。
このため「サステナブルファイナンスの趣旨をご理解いただいて、ご利用いただけるのか」というハードルを感じてしまい、提案をためらう職員もいると思っています。ただ、現状でも「サステナブルファイナンスを利用したい」というお客さまは一定数いらっしゃいますし、先ほどお伝えしたような背景から、今後はもっとニーズが高まってくると考えています。

こうしたことを踏まえて、脱炭素の知見を高めて一歩踏み込んでお客さまに提案できるように、これまでも支店長向け、役席者向け、現場営業職員向けといった形で当金庫を挙げて研修やEラーニングも行ってきました。ただ、どうしても「研修を受けて終わり」という形で、現場での行動につながっていないのではないかという課題がありました。
“現場ですぐに使える”実践的なシリーズ研修が魅力
ーーこれまでも多くの研修を実施されてきた中で、今回、MS&ADインターリスク総研の脱炭素研修を導入された理由はどのような点にありましたか?
乗松)これまでの研修が単発で終わってしまっていた点に課題を感じていたので、MS&ADインターリスク総研さまのコンサルタントの方々と研修の企画を相談する中で、3回のシリーズとして基礎から実践まで学べるように設計してもらえる点に魅力を感じました。
浜松いわた信金で実施した脱炭素研修の主なスケジュール
日程
内容
1回目 12/2(火)
脱炭素の基礎知識に関するセミナー
お客さまとの会話を想定したサステナブルファイナンス提案のロールプレイング研修
脱炭素ソリューションとサステナブルファイナンスの提案を一体で設計するための「ターゲットシート」作成演習
2回目 1/26(月)
脱炭素ビジネスカードゲーム研修※4
3回目 3/3(火)
「ターゲットシート」を使ったお客さまへのアプローチ状況確認
アプローチ状況と成果の発表
※4 実際の浜松いわた信金さまでの脱炭素ビジネスカード研修の詳しい内容は以下の記事をご覧ください。
「脱炭素を自分事として体験できるビジネスカードゲーム研修とは?1人の行動がみんなの未来を変える」https://rm-navi.com/search/item/2473
研修は、単なる脱炭素を学ぶ座学ではなく、当金庫の取り組みを踏まえた内容にしていただけました。具体的には、まず、お客さまへの脱炭素ソリューションとサステナブルファイナンスの提案を一体で設計できる「ターゲットシート」のテンプレートを作っていただきました。“実践研修”としてそのシートを実際に使ってお客さまにアプローチして、3回目の研修で成果を発表するといった実践的な設計になっている点も非常に良かったです。

3回目の研修で「ターゲットシート」を使ってお客さまにアプローチした結果を発表する職員
2回目の研修では、脱炭素社会の実現に向けて組織としてどのように意思決定したり、ほかのプレーヤーと協働したりしていくかを体験できるビジネスカードゲーム研修を行うことによって、職員が脱炭素をこれまで以上に身近に感じることができたと思っています。
現場の提案力が向上して、本部とのパイプも太く
ーー3回の研修を通じて、職員の皆さまや組織には変化が見られましたか?
乗松)今回の研修には、現場の営業職員54名が参加して、「ターゲットシート」を使ったお客さまへのアプローチでは、実際にお客さまにPIFの趣旨にご理解をいただき融資を活用いただけたケースもありました。その意味では、サステナブルファイナンスを具体的にどうお客さまに提案したらいいのか、職員の中で理解が広がったと感じています。
また、“現場ですぐに使える”研修内容だったので、「明日からどのお客さまにどう提案するか」を具体的に考える場になって、提案力の向上にもつながっていくと感じています。

サステナブルファイナンスは、お客さまがサステナビリティに関する具体的な目標を設定して、その目標設定が適切かどうか、どのように外部機関の評価を取得するかなど、従来の金融商品よりも専門的な見地から本部で検討する必要があります。このため、現場と本部の連携が重要になるのですが、正直なところ、これまではサステナブルファイナンスの推進に関して、営業店からのトスアップや本部からの支援が不十分といった課題がありました。
それが今回の研修を通じて現場と本部のパイプが太くなり、サステナブルファイナンスを提案したいと考えている現場の案件を本部が拾いやすくなったことも大きな変化だと考えています。
お客さまの企業価値向上とカーボンニュートラル社会の実現の両方に貢献していきたい
ーー今回の研修を踏まえ、今後、どのように脱炭素やサステナブルファイナンスの取り組みを進めていくお考えでしょうか。
乗松)理想を言えば、こうした研修に頼らない状態を目指していきたいと考えています。職員一人ひとりが脱炭素に関してもお客さまの課題を自分事として捉えて、1社でも多くのお客さまに脱炭素経営を提案し、サステナブルファイナンスをご利用いただけるのが理想です。
サステナブルファイナンスはあくまでも社会全体の脱炭素化を目指すための金融商品の一つでしかありませんので、脱炭素経営に取り組むお客さまには、融資だけでなく再エネ・省エネ化やカーボンクレジット※5なども含めて、幅広く提案できる知識を身につけて、脱炭素社会の実現につなげられたらと思っています。
今後は、今回の研修で得られた知見や成功事例を参加者だけにとどめず、全店・全職員にどう水平展開していくかがカギになると考えています。例えば、「ターゲットシート」を活用した提案事例や、実際に成約につながったプロセスを「ベストプラクティス」として整理し、若手や融資経験の浅い職員でも同じステップを踏めば提案できるような“型”を作っていけたらいいなと思っています。

ソリューション支援部の久島廣也部長(左)と乗松氏
また、脱炭素やサステナビリティのテーマは、今後ますます高度化・専門化していくと考えられますので、今回のような実践型研修を入り口にしながら、専門人材の育成にも取り組んでいきたいと思っています。外部専門機関との連携も視野に入れつつ、地域の中小企業の方々に有益な情報・ソリューションを届けられる体制を整えることが目標です。
最終的には、こうした取り組みを通じて、当金庫がお客さまにとって「脱炭素・サステナビリティのことならまず相談したい金融機関」として認知される状態を目指しています。金融機関としての本業である融資と、脱炭素・サステナビリティの知見を掛け合わせることで、地域の企業価値向上とカーボンニュートラル社会の実現の両方に貢献していきたいと考えています。
(本インタビューは、2026年3月3日に実施されたものです)
※5 カーボンクレジットは、温室効果ガスの削減・吸収量を、国や国際的な第三者機関が認証し、排出権(クレジット)として取引可能にした仕組みのこと。詳しい内容は以下の記事をご覧ください。
「カーボンクレジットとは? 基本とビジネス機会、国際的な最新動向を解説」
https://rm-navi.com/search/item/2382
MS&ADインターリスク総研では、さまざまな研修メニューをご用意しており、脱炭素の取組を推進したいと考えている皆さまの状況に合わせ、カスタマイズした研修をご提供します。
実施規模や目的に合わせたプランをご提案しますので、詳細やお見積りのご希望は以下のフォームからご連絡ください。
¥0
-
COP30が示す地球の現状と今後 ~アメリカ不在でも進むネットゼロ~【RMFOCUS 第97号】
¥0
-

MS&ADインシュアランスグループ リスクマネジメント情報誌 【RMFOCUS 第97号】
¥0
-

COP30の要点と現地参加者の声―「ネイチャーCOP」の現場から
¥0
-

【お客さま事例】脱炭素を自分事として体験できるビジネスカードゲーム研修とは?1人の行動がみんなの未来を変える
カードゲーム「2050カーボンニュートラル」とは?
MS&ADインターリスク総研(以下、当社)が研修で使っているカードは、株式会社プロジェクトデザインがビジネスゲーム用に開発したものです。当社は公認ファシリテーターとして、脱炭素を推進しようと取り組んでいるお客さま向けに、研修メニューのひとつとして提供しています。

出典:株式会社プロジェクトデザイン
このカードゲームの特長は、複数のチームが“1つの社会”を動かすシミュレーションゲームだという点です。
各チームには、住宅メーカー、電力会社、自動車メーカー、金融機関、政府、環境NPOといった異なる目的や資源を持つ役割が割り当てられ、チームが経済活動をすると温室効果ガス(以下、GHG)が排出されて、社会全体に影響する仕組みになっています。
ゲームでチームに割り当てられる役割

出典:株式会社プロジェクトデザイン
また、それぞれのチームは割り当てられた企業や団体としての役割を担うとともに、同時にその社会で暮らす市民の立場としてもアクションを行える仕様になっています。
例えば、あるチームが経済価値だけを優先して環境を置き去りにすると、社会全体の環境が悪化してしまうので、市民として省エネに取り組むことで、排出されるGHGの抑制につなげることができます。
こうしたゲームの世界観は、「カーボンマップ」というボードを使って排出されたGHGが赤や黄色のマグネットの数で“見える化”されて、視覚的に理解できるように工夫されています。
カーボンマップのイメージ

その上で、再エネ投資、省エネ施策、新技術導入、市民啓発、インフラ整備、規制・補助金などの「アクションカード」を使って、経済価値(チームの役割目標)の実現と社会全体で排出されるGHGの抑制の両立を目指します。
浜松いわた信用金庫さまで脱炭素カードゲームを実施!
このカードゲームを使った研修を実施したのは、静岡県の浜松いわた信用金庫さまです。
同金庫さまでは、気候変動対策などの社会課題の解決と、お客さまの脱炭素経営をサポートし、企業価値向上と持続可能な社会の実現を目指す企業活動に融資をする『サステナブルファイナンス』を提供しています。
こうしたことを踏まえて、同金庫さまでは、営業担当の職員の脱炭素に関する知識と理解を高めることを目指し、2025年12月から翌年3月までに3回にわたって、脱炭素の基礎知識から脱炭素経営の実践までを学べる研修を実施しました。
カードゲームは、1月26日に開催した2回目の研修で用いられ、営業担当の職員54名が浜松市にある本店に集まり、12チームに分かれてゲームをスタートしました。
研修当日の様子

ゲームでは、はじめに当社のファシリテーターが「わたしたちの世界で起こっていること」と題して、排出されるGHGの増加によって、風水害や森林火災などが増加していることや、農作物や海産物の生育地に変化が出ていることなどを説明しました。
その上で、各チームに配布された「ゴールカード」に書かれた目標を実現するために、資金を使ってアクションすることで(アクションカードをファシリテーターに提出することで)、目標達成を目指すというルールを説明しました。
ゴールカードの例

初期資金4,000Mを15,000M以上にすることがこのカードを持っているチームの目標となる
経済価値の実現を目指しつつ、脱炭素を目指すためには…
各チームには、「組織のアクションカード」と「市民のアクションカード」が8枚ずつ配られ、5年間を1つのターン(行動単位)としてあわせて4ターンを実施して、20年後の未来をシミュレーションすることを目指してスタート。

全チーム合わせて60,000Mという資金を持ってゲームをスタート(「M」はゲーム上の資金単位)。各チームは、1ターンごとに組織や市民のアクションカードをファシリテーターに渡してリザルトカードを受け取ることで、所持資金は下の画像のように変動していきました。

所持資金が増えたチームもあれば、減るチームもある
この日のゲームでは、当初60,000Mだったチーム全体の資金は、96,500Mに増加しました。
一方で、大気中のGHGは初期値の82からゲーム終了時には101へと増加したものの、3ターン目以降、各チームが積極的に「政府による炭素税導入」や「市民によるEV購入」などの行動を取ることで、4ターン目には前のターンより2%近く大気中のGHGを削減することができました。
各ターンの社会全体のGHG推移と前ターンからの増減率

チームの多くは当初、それぞれのチームの中だけで議論をしてプレーしていましたが、ゲームが進むにつれて、所属チームは違っても市民として共通の目標に向けて連携すると、排出されるGHGを効果的に抑制できることなどを理解できるようになり、積極的にほかのチームとコミュニケーションを取るようになっていきました。
ゲーム終了時のカーボンマップ

ゲームを終えた浜松いわた信用金庫さま「自ら考えて取り組めた」
今回の研修を企画した浜松いわた信用金庫さまのソリューション支援部地域活性課で次長を務める乗松健悟さんは、カードゲームを使った研修に取り組んでみた感想について、次のように話していました。
「『サステナブルファイナンス』を提案するにあたっては、まずは当金庫の職員自身が脱炭素に関して十分に理解を深めておく必要があり、その上で、お客さまの課題を自分事として捉えてほしいという課題を持っていた中で、今回、主体的に取り組むことができるカードゲームを使った研修を実施しました。
参加者の様子からは、経済的な利益の追求と排出されるGHGの抑制のバランスを自ら考えて意思決定しようと取り組んでいることが感じられました。まずは、こうしたゲームを通じて脱炭素を身近に感じてもらい、ゆくゆくはお客さまに説得力を持って融資商品を提案できるようにしていきたいと考えています」
カードゲームを使った研修終盤の様子

カードゲーム研修で次の一歩を踏み出そう!
カードゲームを使った脱炭素研修は、座学による説明だけでは得られない「意思決定」と「協働」の重要性を、参加者自身が体験して理解できる内容となっていて、次のような効果が期待できます。
- 組織内での認識のギャップを“見える化”して、議論のきっかけを作る
- サプライチェーンや地域金融の脱炭素戦略の必要性に気付きを与える
- 研修後の行動につながる気付きを生み、具体的な次の一歩を踏み出せるようになる
MS&ADインターリスク総研では、今回ご紹介したカードゲームも含めて様々な研修メニューをご用意しており、脱炭素の取組を推進したいと考えている皆さまの状況に合わせ、カスタマイズした研修をご提供します。
実施規模や目的に合わせたプランをご提案しますので、詳細やお見積りのご希望は以下のフォームからご連絡ください。
¥0
-

ESGリスクトピックス(2026年3月)
¥0
-

脱炭素経営が中小企業のブランド価値を高める時代へ 脱炭素と自社ブランディングを結びつける実践事例
1.なぜ脱炭素経営が必要なのか ― ブランディングの観点から―
日本政府は2050年のカーボンニュートラルを目標に掲げ、企業活動全体で温室効果ガスを削減するよう求めています。特に近年は、単に自社の排出量を減らすだけでなく、サプライチェーン全体での脱炭素対応が重視されるようになりました。これは、大企業だけでなく、その取引先である中小企業にも対応が求められることを意味します。

こうした流れの中で、脱炭素経営は次のようなブランド価値を生み出します。
- 取引先から「選ばれる企業」になる
- 環境意識の高い顧客・消費者からの信頼を得る
- 採用活動において企業姿勢を明確に示せる
- 社員の誇りやモチベーション向上につながる
重要なのは、脱炭素を「義務」や「コスト」として捉えるのではなく、企業の姿勢・価値観を表現する手段、つまりブランディングの要素として活用することです。
それでは実際に、脱炭素経営をブランド価値に結びつけている中小企業の事例を見ていきましょう。
2.事例①: 関東地方の販売会社 ―脱炭素を「企業姿勢」として可視化するBtoB・BtoC型モデル―
この販売会社は、リユース可能なトナーカートリッジ部材販売を中心に、脱炭素経営を進めています。もともとSDGsを企業理念として掲げていましたが、温室効果ガス排出量の算定や削減目標の設定、再生可能エネルギー導入などを通じて「脱炭素経営そのものを企業価値にする」取組を加速させています。
また、同社は、自社製品の環境負荷を可視化するため、CFP(カーボンフットプリント)※1の算定に取り組んでいます。
※1 CFP(カーボンフットプリント):製品やサービスの原材料調達から廃棄、リサイクルに⾄るまでのライフサイクル全体を通して排出される温室効果ガスの排出量をCO2排出量に換算し、製品に表⽰された数値もしくはそれを表⽰する仕組み。(参照元:経済産業省、環境省「カーボンフットプリント ガイドライン」)
「環境にやさしい製品」という抽象的な表現にとどまらず、原材料調達から製造、輸送、廃棄までのライフサイクル全体で排出されるCO₂量を数値として示すことで、取引先に対して客観的な説明を可能にしました。この取組は、次の点でブランディングにつながっています。
- 数値に基づく情報開示により、企業としての信頼性が高まること
- 環境配慮を重視する取引先から「選ばれる理由」を明確にできること
- 脱炭素への姿勢を経営戦略として発信できること
その結果、BtoCのみならずBtoB分野においても、環境対応に積極的な企業というブランドイメージを確立しています。CFPの活用は、科学的根拠を持った脱炭素ブランディングの有効な手法といえます。
同社の事例は、脱炭素を「特別な商品」ではなく、企業そのものの姿勢としてブランド化するモデルといえるでしょう。
3.事例②:四国地方の造船会社 ―技術力×脱炭素で新たな産業ブランドを創出―
この造船会社は、内航船を中心とした船舶建造を行う造船企業です。同社は、海運業界全体の脱炭素化という大きな課題に対し、「ゼロエミッション船」の開発という形で挑戦しています。
従来、船舶は大量の燃料を消費し、CO₂排出量が多い産業分野の一つとされてきました。同社はこの課題に対し、電動化や省エネ技術の導入、環境負荷の少ない素材の活用など、複合的な技術開発を進めています。

この取組は、単なる環境対応にとどまらず、次のようなブランド価値を生み出しています。
- 「環境対応型造船会社」という明確なポジション確立
- 海運会社・自治体・研究機関からの注目度向上
- 技術力と社会課題解決を両立する企業イメージの構築
また、地域社会に対しても「脱炭素産業の拠点」という新たな価値を提示し、地域ブランドの向上にも貢献しています。この事例は、BtoB分野において脱炭素・技術革新・競争力強化を実現している好例といえます。
4.事例③:中国地方の酒造会社 ―伝統産業×脱炭素で消費者共感型ブランドへ―
この酒造会社は、中国地方で酒類製造を行う地域密着型の酒蔵です。同社は、自社の温室効果ガス排出量を把握したうえで、再生可能エネルギー電力への切替や設備更新による省エネ化など、段階的な脱炭素施策に取り組んでいます。
酒造業は地域文化や伝統と深く結びついた産業です。同社は、こうした背景を活かしながら、次のような点をメッセージとして発信しています。
- 環境に配慮した酒造り
- 持続可能な地域産業の実践
- 次世代へ文化を継承する姿勢
この取組により、単なる「地酒」ではなく以下のような付加価値が生まれています。
- 環境意識の高い消費者から支持されるブランド
- 観光や地域振興と結びつくストーリー性
- 国内外への発信力向上
同社の事例は、BtoC分野において脱炭素を「共感の物語」に転換したブランディングモデルといえるでしょう。
■まとめ:脱炭素は中小企業の「新しいブランド資産」
今回紹介した3社の事例から見えてくる共通点は、脱炭素経営を単なる省エネ対策に終わらせず、次のような「企業価値」として再構築している点です。
- 排出量の見える化
- 技術・工程・商品への反映
- 社内外へのストーリー発信
このように脱炭素経営は「守り」の施策ではなく、「攻め」のブランディング戦略になり得ます。特に中小企業は、経営者の思いや地域性、独自技術と結びつけることで、大企業にはない強い物語をつくることも可能です。
これからの時代、企業が選ばれる理由は「価格」や「品質」だけではなく、「どのような未来を目指しているか」にも広がっていきます。脱炭素経営は、その問いに対する一つの答えと言えるものです。
脱炭素経営は、取組方次第で企業のブランド価値を大きく高める可能性を秘めています。しかし、「どこから始めればよいのか」「自社の強みとどう結びつけるのか」で悩まれる企業も少なくありません。
MS&ADインターリスク総研では、温室効果ガス排出量の計測・削減計画策定支援などの脱炭素経営の導入支援から、商品・サービスのブランディングに最適なCFP、LCA※2を基本としたライフサイクル全般の評価を行っておりますので、お気軽にご相談を頂ければ幸いです。
※2 LCA:Life cycle assessmentの略称。製品のライフサイクル(資源採取-原料生産-製品生産-流通・消費-廃棄・リサイクル)を通じた環境負荷を把握・評価する活動のこと。評価対象は温室効果ガス、大気汚染、生物/人間への毒性、土地利用転換、資源枯渇など。
¥0
-

WBCSDなどが循環経済の国際的プロトコルを公表、気候・自然開示枠組みと連動を志向
¥0
-

GX排出量取引制度(GX-ETS)の排出枠割り当て指針等、詳細ルールを公表 -経産省-
¥0
-

ESGリスクトピックス(2026年2月)
¥0
-

建築物のライフサイクルカーボン(LCCO2)算定・評価を促進する制度のポイントは?
¥0